Percentual de receita proveniente de empresas com certificados de isenção ou registro tributário válido.
A Section 174 do IRC exige amortização mandatória de custos de software e P&D (5 anos nos EUA e 15 anos para operações no exterior).
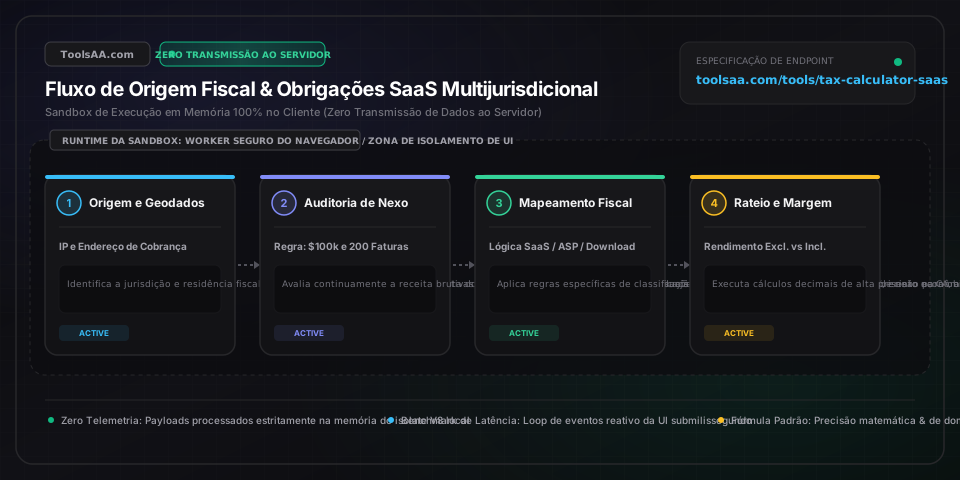
Calcule instantaneamente Sales Tax para SaaS, IVA OSS na UE e limites de nexus econômico nos EUA. Estime encargos fiscais sobre assinaturas e margem líquida de MRR/ARR.
Percentual de receita proveniente de empresas com certificados de isenção ou registro tributário válido.
A Section 174 do IRC exige amortização mandatória de custos de software e P&D (5 anos nos EUA e 15 anos para operações no exterior).
Esta ferramenta fornece simulações financeiras e estimativas fiscais preliminares. Não constitui aconselhamento contábil formal ou consultoria jurídica e tributária especializada.
Calcule instantaneamente sales tax sobre SaaS, IVA OSS europeu e limites de nexus econômico. Estime passivos tributários sobre assinaturas e margens líquidas de MRR/ARR.
Taxa de execução anualizada (run-rate) normalizada da receita recorrente de assinaturas. Serve como principal métrica bruta para avaliar tetos legais de nexus econômico estadual nos EUA (geralmente US$ 100.000 em mais de 40 estados, ou US$ 250.000 a US$ 500.000 na Califórnia e no Texas).
Percentual da receita de assinaturas proveniente de pessoas jurídicas cadastradas com identificação fiscal válida (ex.: VIES na UE, EIN federal ou certificados de revenda nos EUA). Transações B2B qualificadas acionam o mecanismo de autoliquidação (reverse-charge), transferindo o recolhimento do tributo indireto para o comprador.
Total de faturas de venda distintas emitidas para uma jurisdição específica. Cerca de 15 estados norte-americanos impõem o limiar legal de 200 faturas distintas de venda, o que pode acionar obrigações fiscais de nexus para apps B2C de baixo ticket médio muito antes de alcançar US$ 100.000 em receita.
Determina se o imposto (sales tax/IVA) é acrescido ao preço de tabela (Tax-Exclusive / Preço Líquido, padrão no SaaS B2B norte-americano) ou incluído no preço anunciado (Tax-Inclusive / Preço Bruto, obrigatório no B2C europeu), impactando diretamente a margem bruta realizada.
Percentual das despesas operacionais anuais totais alocadas em engenharia de software e desenvolvimento direto de produtos nos EUA. Sob as regras da Seção 174 do IRS, despesas domésticas de P&D devem ser amortizadas em 5 anos (e no exterior em 15 anos), aumentando o lucro líquido tributável corporativo.
Se o seu SaaS vende uma assinatura de US$ 10/mês (US$ 120/ano), apenas 17 assinantes anuais ativos em estados como Illinois, Utah ou Carolina do Norte geram mais de 200 faturas mensais individuais, acionando a obrigatoriedade de registro e recolhimento de sales tax com menos de US$ 2.500 de faturamento anual.
O modelo SaaS NÃO é tributado uniformemente nos EUA: a Califórnia isenta totalmente o SaaS hospedado puramente em nuvem (acessado via navegador sem clientes de download), ao passo que Nova York tributa SaaS como bem pessoal tangível e o Texas tributa 80% do valor (concedendo isenção legal obrigatória de 20%).
Vender uma assinatura fixa de US$ 99/mês globalmente com tributos embutidos (tax-inclusive) faz com que um cliente na Hungria (IVA de 27%) gere apenas US$ 77,95 de receita líquida recorrente, enquanto um assinante idêntico em Delaware (0% de sales tax) gera os US$ 99,00 integrais. Sempre segmente preços com tributos incluídos por região fiscal.
Na União Europeia, apenas solicitar a razão social não comprova a isenção fiscal em auditorias de autoliquidação (reverse-charge). Se você não consultar e armazenar o token digital de validação em tempo real do sistema VIES junto ao IP e endereço de cobrança do cliente, o fisco considerará seu SaaS responsável pelo IVA B2C retroativo.
O limite de US$ 500.000 da Califórnia aplica-se à venda de bens materiais tangíveis; no entanto, sob a Regulamentação 1502 do CDTFA, software hospedado exclusivamente em nuvem sem download local ou entrega de hardware é classificado como serviço não tributável. Confirme se sua solução fornece arquivos executáveis antes de se registrar.
Pelas diretrizes da Seção 174 do Tax Cuts and Jobs Act (TCJA) dos EUA, os salários e custos de desenvolvimento de software não podem mais ser deduzidos integralmente no Ano 1. Eles devem ser amortizados linearmente em 5 anos (com convenção semestral que permite apenas 10% no primeiro ano), gerando lucro tributável contábil e tributação sobre lucro presumido 'fantasma'.
Configure a validação automática de autoliquidação (reverse-charge) antes da autorização do cartão de crédito. Se um assinante corporativo informar um NIF/IVA intracomunitário válido retroativamente, emita uma nota de crédito formal com base no Artigo 196 da Diretiva do IVA da UE e recalcule o valor líquido.
O imposto sobre SaaS é apurado com base no princípio do destino: multiplica-se o valor faturado da assinatura pela alíquota combinada (estadual, distrital e municipal) da localização principal de usufruto do cliente (Valor Faturado × Alíquota Local Combinada). Para preços com impostos embutidos, a fórmula de cálculo reverso é: Receita SaaS Líquida = Faturamento Total / (1 + Alíquota Combinada).
Uma empresa de SaaS estabelece nexus econômico quando suas vendas para um único estado excedem os limiares legais pós-South Dakota v. Wayfair: geralmente US$ 100.000 em receita bruta anual ou 200 transações de faturamento individuais no ano civil anterior ou corrente, com limites que chegam a US$ 500.000 em estados como Califórnia e Texas.
Em operações B2B com identificação fiscal validada, a autoliquidação (reverse-charge) transfere a responsabilidade tributária ao comprador corporativo (gerando 0% de tributo adicional no checkout). Já no B2C, a empresa de SaaS deve reter, recolher e declarar o IVA/sales tax de destino do consumidor final (geralmente entre 5% e 27%) diretamente ao fisco local do cliente.
Aviso Legal: Esta ferramenta é fornecida estritamente para fins educacionais e informativos, não constituindo recomendação financeira formal ou compromisso contratual vinculativo. Consulte um consultor financeiro qualificado antes de tomar decisões. Sim, a precificação com impostos embutidos (tax-inclusive) reduz a margem bruta de SaaS porque os tributos indiretos são absorvidos diretamente da receita bruta da assinatura; por exemplo, uma assinatura de US$ 100/mês vendida em um país com 20% de IVA gera exatamente US$ 83,33 em receita líquida reconhecida, comprimindo a margem operacional em US$ 16,67 por assinante em relação à cobrança líquida com tributos adicionais (tax-exclusive).
Calculadora interativa de espaçamento para guarda-corpo com análise técnica e visualização em tempo real no navegador.
Calcule placas de isolamento térmico, espessura e resistência térmica (Valor R) para paredes, subsolos e coberturas. Compare EPS, XPS e PIR (Poliisocianurato) com estimativas de custo e perda de material.
Calcule rendimento volumétrico (Board Feet), volume cúbico, kits e resistência térmica (Valor R) para poliuretano projetado de células abertas e fechadas, com deduções estruturais, fator de perda e estimativa orçamentária.
Calcule brita e pedra britada para dreno francês em m³, toneladas e sacos. Inclui dedução do tubo, manta geotêxtil e perdas por compactação.
Calcule ripas, mourões, barrotes e sacos de concreto para cerca de madeira. Estimativa exata de quantitativo, sobreposição e orçamento total.
Calcule custos de estocagem em freezer, economia na compra de carne no atacado e gasto de energia. Compare peso no gancho com cortes embalados, ROI do freezer e preços de supermercado.