Calculadora de RSU & Impostos
Faixa SuplementarIRC § 83

Calculadora de RSU & Impostos

Calcule a retenção tributária sobre RSU, ações na venda para cobertura (sell-to-cover) e o rendimento líquido do vesting. Estime tributos federais, estaduais e ganho de capital na sua remuneração em ações.

Cenários Predefinidos
Alerta de Vencimento do Cliff de RSU

Diferença substancial identificada entre a retenção suplementar na fonte e a alíquota marginal no vesting.$13,408.Regra de porto seguro (Safe Harbor) para prevenção de penalidades fiscais$3,352Ajuste na retenção W-4 ou provisão para o ajuste anual

Painel de Controle do Vesting

IRC § 83(a)
600 ações
$175.00
$
$
$
Venda Futura & Ganho de Capital
$
Tratamento fiscalGanho de Capital de Longo Prazo
Valor Bruto do Vesting$105,000600 ações @ $175
Patrimônio Líquido em Ações$68,775393 ações Ações Creditadas
Total Retido na Fonte$36,12934.4% Alíquota Efetiva de Cobertura (Sell to Cover)
Saldo a Pagar em Abril (Ajuste Anual)$13,408Proteção Safe Harbor $3,352

Gráfico Cascata (Bruto vs Líquido)

Ações líquidas retidasRetenção legal na fonteDéficit a pagar em abril
$105,000Valor Bruto de Vesting$23,100Imposto Federal Retido$10,742Imposto Estadual Retido$2,288Contribuição FICA (Seguridade)$68,775Ações Líquidas Entregues$96Saldo Residual em Caixa$13,408Ajuste na Declaração Anual

Tabela de Discriminação de Impostos

Remuneração Bruta Total (W-2) $105,000
TributoAlíquota LegalValor RetidoImposto EfetivoGap Fiscal
Retenção de Imposto Federal Suplementar22.0%$23,100$35,384$12,284
Retenção estadual na fonte (CA)10.23%$10,742$11,865$1,124
Previdência Social6.20%$0$0$0
Medicare (1,45%)1.45%$1,523$1,523$0
Medicare Adicional (0,9% sobre alta renda)0.90%$765$765$0
Retenção compulsória total34.41%$36,129$49,537$13,408

Matriz de Sensibilidade de Preço

600 ações
Variação FMVCotaçãoValor BrutoAções CoberturaAções MantidasValor Líquido Ações
-30%$122.50$73,500-207393$48,210
-20%$140.00$84,000-207393$55,097
-10%$157.50$94,500-207393$61,984
Salário-Base Atual$175.00$105,000-207393$68,871
+10%$192.50$115,500-207393$75,758
+20%$210.00$126,000-207393$82,645
+30%$227.50$136,500-207393$89,532
Alíquota efetiva global34.41%Percentual efetivo de tributação incidente sobre o valor bruto das ações no momento do vesting, somando tributos federais, estaduais e encargos previdenciários.
Taxa de retenção de ações65.5%393 ações Posição Retida em Carteira
Patrimônio Líquido Final$80,040Valor total consolidado combinando ações retidas e caixa residual líquido.
Processamento no Navegador

Cálculos financeiros de alta precisão executados integralmente na memória local.

Privacidade Total sem Servidor

Todos os dados permanecem confidenciais no seu dispositivo, sem envio a servidores externos.

Exportação Pronta para Uso

Relatórios estruturados e prontos para conferência contábil e planejamento tributário.

Avisos Legais & Regulatórios

Aviso Legal: Esta ferramenta tem finalidade exclusivamente informativa e educacional, não constituindo consultoria fiscal, contábil ou jurídica.
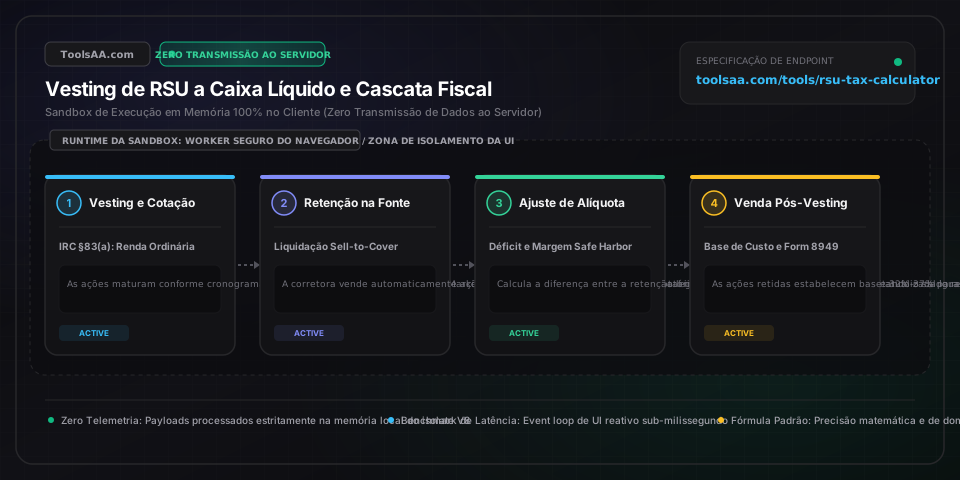
Referência técnica e guia de arquitetura

Calculadora de RSU & Sell to Cover — Guia de referência

Calcule a retenção de impostos sobre RSU, ações em sell-to-cover e o valor líquido do vesting. Estime tributos federais, estaduais, FICA e ganhos de capital na remuneração em ações de tecnologia.

Calculadora de RSU & Sell to Cover — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Valor Justo de Mercado (FMV) no VestingMoeda USD / Preço por Ação

Preço de fechamento de mercado (ou média entre cotação máxima e mínima) na data oficial do vesting. Sob o IRC §83(a), este parâmetro fixa tanto a remuneração ordinária tributável do trabalho quanto o custo de aquisição fiscal ajustado (cost basis) de todas as ações liberadas.

Padrão: US$ 150,00
Quantidade de Ações no VestingUnidades de Ações

Volume total de unidades de ações restritas (RSUs) adquiridas no lote do cronograma de vesting antes de qualquer retenção fiscal obrigatória ou venda via corretora.

Padrão: 500 ações
Alíquota de Retenção de Salário SuplementarPercentual de Referência

Alíquota legal obrigatória de retenção fixa federal sob a Treas. Reg. §31.3402(g)-1: 22,0% para pagamentos de renda suplementar até US$ 1.000.000 no ano-calendário, elevando-se para 37,0% sobre montantes acumulados que excederem US$ 1.000.000.

Padrão: 22,0%
Faixa Marginal Efetiva do Imposto FederalAlíquota Legal das Faixas do IRS

A alíquota marginal máxima do imposto de renda federal do contribuinte (10%, 12%, 22%, 24%, 32%, 35% ou 37%), determinada pela soma total da remuneração familiar anual e rendimentos de capital.

Padrão: 35,0%
Alíquota Estadual de Retenção SuplementarAlíquota Fiscal Estadual

Alíquota estadual de retenção na fonte sobre renda suplementar, variando de 0% em estados sem imposto de renda sobre salários (Texas, Washington, Flórida, Nevada) até 10,23% na Califórnia, ou tabelas progressivas padrão como em Nova York.

Padrão: 10,23%
Retenção FICA (Social Security e Medicare)Alíquota de Encargos Federais sobre a Folha

Tributação sobre a folha (FICA) composta por 6,2% de Social Security (teto salarial de US$ 168.600 para 2024 / US$ 176.100 para 2025), mais 1,45% de Medicare (sem teto), acrescido de sobretaxa de 0,9% de Additional Medicare para rendimentos acima dos limites legais (US$ 200.000 para declarante individual / US$ 250.000 para declaração conjunta).

Padrão: 2,35% (Acima do teto do OASDI)
Preço de Venda Posterior da AçãoPreço Futuro de Liquidação

Preço efetivamente executado por ação na liquidação das RSUs mantidas em carteira. Variações em relação ao FMV na data do vesting constituem ganhos ou perdas de capital sujeitos às regras fiscais de curto ou longo prazo.

Padrão: US$ 185,00

Dicas profissionais e melhores práticas

Armadilha do Custo de Aquisição no Box 1e do 1099-B Causa Bitributação Crítica

Corretoras como E*TRADE, Charles Schwab e Fidelity rotineiramente reportam o Box 1e do Formulário 1099-B zerado ($0) ou em branco, pois as normas do IRS proíbem as instituições de embutir os rendimentos do W-2 na base de custo informada. Se você declarar sem correção, pagará imposto em duplicidade sobre o mesmo patrimônio! É obrigatório preencher o formulário IRS Form 8949 com o código de ajuste 'B' na coluna (f) e lançar o ajuste negativo de compensação na coluna (g) para restabelecer o FMV integral da data do vesting.

O Abismo da Retenção Legal de 22% e a Multa do IRS Form 2210

Profissionais de tecnologia com rendimentos superiores a US$ 200 mil quase sempre recaem nas faixas marginais de 32%, 35% ou 37%, mas o sistema de folha de pagamento retém compulsoriamente apenas 22% para o imposto federal. Isso abre um perigoso déficit de retenção de 10% a 15%. Para evitar penalidades por recolhimento a menor (IRS Form 2210), aplique a regra de Safe Harbor (porto seguro fiscal): garanta que o montante retido cubra no mínimo 110% do imposto devido no ano anterior (para AGI acima de US$ 150 mil) ou protocole um formulário W-4 atualizado solicitando retenção adicional fixa na Linha 4(c).

Wash Sales Inadvertidas Causadas pelo Vesting Trimestral Automático

Se você alienar ações da empresa com prejuízo de capital dentro do intervalo de 30 dias antes ou 30 dias após um evento de vesting de RSU, a liberação automática do novo lote dispara a regra de Wash Sale do IRC §1091! A dedução da perda de capital é cancelada no ano fiscal corrente e precisa ser incorporada manualmente ao custo de aquisição (cost basis) das novas ações recebidas.

A Opção Section 83(b) NÃO se Aplica a Restricted Stock Units (RSUs)

Um dos equívocos mais recorrentes: contribuintes tentando registrar a eleição 83(b) para RSUs. Segundo a Treasury Regulation §1.83-2, o requerimento 83(b) é exclusivo para ativos que tenham sido efetivamente transferidos na outorga (como Restricted Stock Awards - RSAs ou opções de ações exercidas antecipadamente). As RSUs padrão representam apenas uma promessa não garantida de entrega futura de ações, tornando a eleição 83(b) juridicamente inválida e nula perante o IRS.

Armadilhas comuns e solução de problemas

⚠️O Formulário 1099-B da corretora indica custo de aquisição zerado ($0), duplicando o ganho tributável.

Localize o demonstrativo oficial de vesting (Vesting Confirmation Statement) emitido pela empresa com o Valor Justo de Mercado declarado no Box 1 do seu informe W-2. No IRS Form 8949 (Parte I ou II), registre o custo zero declarado pela corretora na Coluna (e), insira o código de ajuste 'B' na Coluna (f) e informe a correção negativa na Coluna (g) para restabelecer a base de custo real do FMV no vesting.

⚠️Saldo devedor inesperadamente alto na declaração de ajuste anual, mesmo com retenção patronal máxima.

A legislação fiscal (Treas. Reg. §31.3402(g)-1) restringe as empresas a reterem taxa fixa de 22,0% sobre rendimentos suplementares inferiores a US$ 1.000.000. Envie um formulário W-4 atualizado ao setor de recursos humanos determinando uma retenção adicional em dólares na Linha 4(c), ou efetue guias de recolhimento trimestral estimado via IRS Direct Pay (Formulário 1040-ES).

⚠️Diferença na quantidade líquida de ações depositadas em decorrência de fração de ação (cash-in-lieu).

As corretoras não liquidam frações de ações na operação de sell-to-cover. O algoritmo arredonda para cima a quantidade de ações vendidas para satisfazer integralmente as obrigações tributárias legais, depositando o valor financeiro excedente da fração diretamente como saldo disponível (sweep account) na sua conta da corretora.

⚠️Retenção de imposto estadual ausente ou insuficiente após mudança interestadual ou teletrabalho.

A receita de RSU é rateada proporcionalmente aos dias trabalhados entre a data de concessão (grant date) e a data de vesting em cada estado federativo. Se você se transferiu da Califórnia para o Texas, a Califórnia exige o imposto relativo ao período pré-mudança via formulário de não residente (Form 540NR). Audite com rigor as tabelas de alocação salarial interestadual anexas ao seu W-2.

Perguntas frequentes (FAQ)

Como calcular os impostos devidos no vesting de RSUs?▼

O imposto devido no vesting de RSU é calculado da seguinte forma: Rendimento Bruto Tributável = Ações Liberadas × Valor Justo de Mercado (FMV) na Data do Vesting. Retenção Legal Obrigatória = Rendimento Bruto × (Alíquota Suplementar Federal de 22% ou 37% + Alíquota Suplementar Estadual + Previdência FICA Social Security de 6,2% até o teto anual + Medicare de 1,45% + Sobretaxa de 0,9%, se aplicável). Ações Líquidas Entregues = Ações Liberadas - Math.ceil(Retenção Obrigatória / FMV).

Por que a retenção na fonte sobre RSU é de 22% e não da minha faixa fiscal real?▼

Conforme os regulamentos do IRS (Treas. Reg. §31.3402(g)-1), a compensação patrimonial em ações é enquadrada como 'renda suplementar' (supplemental wages), o que impõe uma alíquota fixa mandatória de retenção federal de 22,0% para volumes anuais acumulados abaixo de US$ 1.000.000. Caso a sua renda regular o posicione nas faixas tributárias de 32%, 35% ou 37%, gera-se um déficit fiscal imediato de 10% a 15% que deverá ser quitado na declaração de ajuste anual.

Sell to cover ou venda no mesmo dia (same-day sale): qual estratégia é melhor para RSUs?▼

A liquidação imediata no dia do vesting (same-day sale) trava o capital em moeda forte e elimina o risco de concentração patrimonial em uma única ação com zero imposto sobre ganho de capital, visto que o preço de alienação se iguala ao custo base (FMV). Já o sell-to-cover aliena somente a cota necessária para honrar a retenção tributária legal e mantém as ações remanescentes custodiadas, expondo a carteira às oscilações do mercado e a passivos tributários por recolhimento a menor.

Paga-se imposto sobre ganho de capital no momento do vesting das RSUs?▼

Não, inexiste cobrança de imposto sobre ganho de capital no momento do vesting. A totalidade (100%) do valor de mercado no vesting é tributada instantaneamente como remuneração ordinária do trabalho reportada no formulário W-2. O imposto sobre ganho de capital (de curto ou longo prazo) somente incidirá caso você decida manter as ações após a liberação e venha a vendê-las por cotação superior ao Valor Justo de Mercado (FMV) da data do vesting.

Como a regra de safe harbor do IRS evita multas por insuficiência de recolhimento em RSUs?▼

Aviso legal: Esta ferramenta é disponibilizada estritamente para fins educacionais e informativos, não constituindo consultoria financeira formal nem compromisso vinculante de crédito. Consulte um profissional tributário qualificado antes de tomar decisões financeiras. Para extinguir as penalidades por recolhimento a menor (IRS Form 2210) causadas pela defasagem de retenção das RSUs, contribuintes de alta renda (Renda Bruta Ajustada / AGI acima de US$ 150.000) devem assegurar que a soma de suas retenções em folha e pagamentos trimestrais estimados perfaça no mínimo 110% da obrigação fiscal total do ano anterior (ou 90% do imposto devido no ano fiscal corrente).

Ferramentas e utilitários relacionados

Todas as ferramentas →
Calculadora de Terra & Substratohome-and-garden

Calculadora dedicada de terra para canteiros elevados e hortas. Calcule o volume exato em metros cúbicos, litros e sacos padrão para canteiros retangulares, quadrados, redondos e em formato de L.

Abrir ferramenta→
Calculadora de Cisterna & Água da Chuvasustainability

Dimensione cisternas pluviais e calcule volume captado, descarte inicial (first-flush), balanço hídrico mensal e autonomia na estiagem.

Abrir ferramenta→
Imposto Trimestral Estimado & 1040-ESfinance

Calcule pagamentos trimestrais estimados, tributação de autônomo (SECA), proteção safe harbor contra penalidades, dedução QBI da Seção 199A e método de renda anualizada do Formulário 2210 para freelancers, prestadores 1099 e empresários.

Abrir ferramenta→
Calculadora de Aeração & TopdressingUtilidade

Calcule a quantidade de plugues de aeração, volume de areia ou composto para topdressing (m³), taxas de ressemeio e descompactação do solo com máxima precisão.

Abrir ferramenta→
Calculadora de Isolamento & Valor Rconstruction

Calculadora interativa de resistência térmica (Valor R) e estimativa de espessura (sótãos, paredes e pisos) com análise e visualização em tempo real no navegador.

Abrir ferramenta→
Calculadora de Sementes para GramadoUtilidade

Calcule a quantidade exata de sementes para novos gramados e ressemeadura em kg ou lb. Obtenha taxas precisas de Sementes Puras Viáveis (PLS), adubo inicial e cronograma de irrigação para germinação.

Abrir ferramenta→