RSU-Steuerrechner & Sell-to-Cover
SteuerstufeIRC § 83

RSU-Steuerrechner & Sell-to-Cover

RSU-Steuereinbehalt, Sell-to-Cover-Aktien und Nettoerlöse beim Vesting präzise berechnen. Kalkulieren Sie Bundessteuer, Bundesstaatssteuer, FICA und Kapitalertragsteuer für Mitarbeiteraktien.

Schnellauswahl
Vesting-Cliff & Steuereinbehalt

Nach Ablauf der Cliff-Sperrfrist wird eine umfangreiche Tranche fällig. Der reguläre Pauschaleinbehalt reicht häufig nicht aus, um die progressive Spitzensteuer abzudecken.$13,408.Nutzen Sie Safe-Harbor-Regelungen (z. B. 100 % bzw. 110 % der Vorjahresschuld), um Nachzahlungszinsen und Säumniszuschläge zu vermeiden.$3,352Prüfen Sie rechtzeitig eine Anpassung des W-4-Steuerabzugs oder eine Vorauszahlung, um hohe Steuernachforderungen beim Cliff-Vesting abzuwenden.

Steuerung & Eingabeparameter

IRC § 83(a)
600 Aktien
$175.00
$
$
$
Folgeverkauf & Kapitalertragsteuer
$
Steuerliche BehandlungLangfristiger Kapitalgewinn
Bruttowert (Vesting)$105,000600 Aktien @ $175
Verbleibender Nettobestand$68,775393 Aktien Eingebuchter Bestand
Einbehaltene Steuern & Abgaben$36,12934.4% Sell-to-Cover-Deckungsquote
Fällige Steuernachzahlung (April)$13,408Safe-Harbor-Fehlbetrag $3,352

Wasserfalldiagramm der Steuerabzüge

Netto verbleibendGesetzlicher AbzugApril-Steuerlücke
$105,000Bruttowert$23,100Bundessteuer$10,742Bundesstaatssteuer$2,288FICA-Abgaben$68,775Netto-Aktien$96Barguthaben$13,408Steuernachzahlung (April)

Tabelle zur Steueraufschlüsselung

Gesamtbruttovergütung $105,000
SteuerkomponenteGesetzlicher SatzEinbehaltener BetragTatsächliche SteuerschuldNachzahlungslücke
Bundessteuer-Einbehalt (Federal)22.0%$23,100$35,384$12,284
Bundesstaatliche Quellensteuer (CA)10.23%$10,742$11,865$1,124
Sozialversicherung6.20%$0$0$0
Medicare-Krankenversicherungsabgabe1.45%$1,523$1,523$0
Zusätzliche Medicare-Abgabe (0,9 %)0.90%$765$765$0
Gesetzlicher Abzug gesamt34.41%$36,129$49,537$13,408

Sensitivitätsanalyse & Szenarien

600 Aktien
FMV-AbweichungAktienkursBruttowertDeckungsaktienVerbleibende AktienNetto-Aktienwert
-30%$122.50$73,500-207393$48,210
-20%$140.00$84,000-207393$55,097
-10%$157.50$94,500-207393$61,984
Aktuelles Grundgehalt$175.00$105,000-207393$68,871
+10%$192.50$115,500-207393$75,758
+20%$210.00$126,000-207393$82,645
+30%$227.50$136,500-207393$89,532
Effektiver Steuersatz34.41%Tatsächlicher Gesamtsteuersatz auf den Zuteilungswert inklusive aller Nachzahlungen.
Aktienbeibehaltungsquote65.5%393 Aktien Im Depot gehalten
Endvermögen$80,040Verbleibendes Nettovermögen nach Steuern & Kursentwicklung
Clientseitige Berechnung

Performante Berechnung direkt und sicher im Arbeitsspeicher Ihres Browsers.

Kein Server-Upload

Sämtliche Daten verbleiben lokal auf Ihrem Endgerät ohne externe Serverkommunikation.

Exportfertige Ergebnisse

Strukturierte, präzise Berichtsdaten zur sofortigen Weiterverarbeitung.

Rechtliche Hinweise & Transparenz

Haftungsausschluss: Dieses Tool dient ausschließlich Simulations- und Informationszwecken und stellt keine Steuer-, Rechts- oder Finanzberatung dar. Alle Angaben ohne Gewähr.
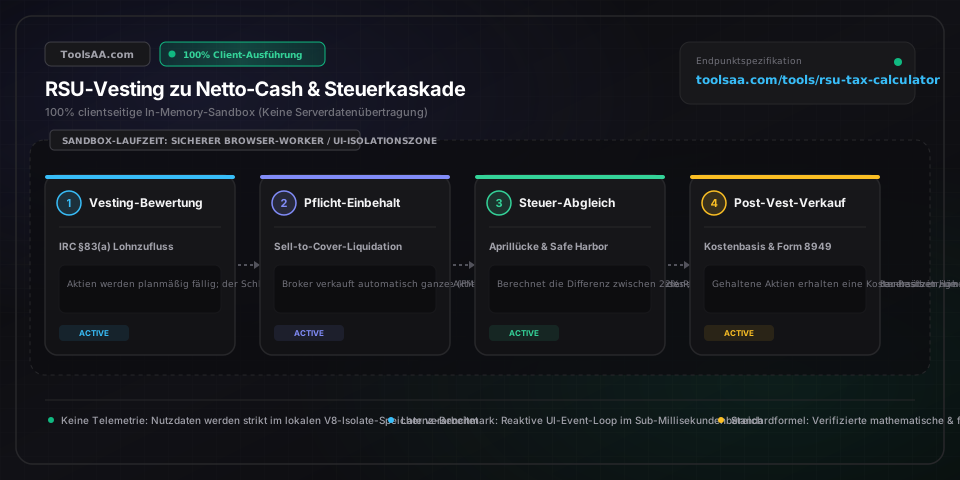
Technische Referenz & Architektur-Leitfaden

RSU-Steuerrechner & Sell to Cover — Referenzhandbuch

Berechnen Sie RSU-Steuereinbehalte, Sell-to-Cover-Aktien und den Nettoerlös beim Vesting. Kalkulieren Sie US-Bundes-, Bundesstaats-, FICA- und Kapitalertragsteuern für Ihre Mitarbeiterbeteiligung im Tech-Sektor.

RSU-Steuerrechner & Sell to Cover — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Verkehrswert (FMV) beim VestingUSD-Währung / Kurs pro Aktie

Der Börsenschlusskurs (oder der Mittelwert aus Tageshöchst- und Tagestiefstkurs) am offiziellen Vesting-Stichtag. Gemäß IRC § 83(a) bestimmt dieser Referenzwert sowohl das steuerpflichtige ordentliche Erwerbseinkommen als auch die neue steuerliche Anschaffungskostenbasis (Cost Basis) aller zugeteilten Aktien.

Standard: 150,00 $
Anzahl fälliger RSU-AktienAktienstückzahl

Gesamtzahl der Restricted Stock Units, die gemäß Zuteilungsplan in der jeweiligen Tranche fällig werden – vor gesetzlichem Steuereinbehalt oder automatischen Aktienverkäufen durch den Broker.

Standard: 500 Aktien
Pauschalierter US-Bundeseinbehalt (Supplemental Wage Rate)Prozentualer Richtwert

Gesetzlich vorgeschriebener pauschaler US-Bundesquellensteuersatz gemäß Treas. Reg. § 31.3402(g)-1: 22,0 % für zusätzliche Vergütungen (Supplemental Wages) bis zu 1.000.000 $ im Kalenderjahr, ansteigend auf 37,0 % bei kumulierten Auszahlungen über 1.000.000 $.

Standard: 22,0 %
Tatsächlicher US-BundesgrenzsteuersatzIRS-Grenzsteuersatz (Prozent)

Der reale Spitzensteuersatz des Steuerpflichtigen auf US-Bundesebene (10 %, 12 %, 22 %, 24 %, 32 %, 35 % oder 37 %), der sich aus dem gesamten jährlichen Haushalts- und Kapitaleinkommen ergibt.

Standard: 35,0 %
Bundesstaatlicher Steuereinbehalt (State Tax Rate)Bundesstaatlicher Richtsteuersatz

Vom jeweiligen US-Bundesstaat vorgeschriebener Einbehaltssatz für Sondervergütungen: von 0 % in Bundesstaaten ohne Einkommensteuer (Texas, Washington, Florida, Nevada) über 10,23 % in Kalifornien bis hin zu progressiven Steuertabellen in New York.

Standard: 10,23 %
FICA-Lohnabgaben (Social Security & Medicare)US-Lohnsteuerabgabe

FICA-Sozialversicherungsabgabe bestehend aus 6,2 % Social Security (Beitragsbemessungsgrenze 168.600 $ für 2024 bzw. 176.100 $ für 2025), 1,45 % Medicare (ohne Obergrenze) sowie 0,9 % Zusatzbeitrag (Additional Medicare Tax) für Einkünfte über den gesetzlichen Schwellenwerten (200.000 $ Ledig / 250.000 $ Zusammenveranlagung).

Standard: 2,35 % (über OASDI-Höchstgrenze)
Späterer Verkaufserlös pro Aktie (Disposition Price)Zukünftiger Verkaufskurs

Der erzielte Ausführungskurs pro Aktie beim späteren Verkauf gehaltener RSU-Aktien. Differenzen zum Verkehrswert (FMV) beim Vesting begründen steuerpflichtige Kapitalgewinne oder -verluste nach kurz- oder langfristigen Haltefristen.

Standard: 185,00 $

Profi-Tipps & Best Practices

Steuerfalle in Formular 1099-B (Feld 1e): Anschaffungskosten von 0 $ führen zu doppelter Besteuerung

US-Broker (wie E*TRADE, Charles Schwab, Fidelity) weisen in Box 1e des Formulars 1099-B routinemäßig 0 $ oder ein leeres Feld als Anschaffungskosten (Cost Basis) aus, da IRS-Vorschriften den Brokern verbieten, das bereits über die Gehaltsabrechnung (W-2) versteuerte Einkommen einzurechnen. Wer seine Steuererklärung ohne Korrektur einreicht, versteuert denselben Betrag doppelt! Sie müssen das IRS-Formular 8949 einreichen, in Spalte (f) den Korrekturcode 'B' angeben und in Spalte (g) die negative Korrektur eintragen, um den vollen Verkehrswert (FMV) am Zuteilungsstichtag als Basis anzusetzen.

Strafzins-Klippe durch 22 % Pauschaleinbehalt: Nachzahlungsrisiko nach IRS Form 2210

Tech-Angestellte mit einem Jahresverdienst über 200.000 $ fallen fast ausnahmslos in die Grenzsteuersätze von 32 %, 35 % oder 37 %. Die Gehaltsabrechnung behält jedoch gesetzlich geregelt pauschal nur 22 % US-Bundessteuer ein. Dadurch entsteht eine gefährliche Steuerrückstellungslücke von 10 % bis 15 %. Um Säumniszuschläge nach IRS Form 2210 zu vermeiden, nutzen Sie die Safe-Harbor-Regelung: Stellen Sie sicher, dass Ihre Vorauszahlungen und Einbehalte mindestens 110 % der Vorjahressteuerschuld (bei AGI > 150.000 $) abdecken, oder reichen Sie ein angepasstes Formular W-4 mit einem zusätzlichen Festbetrag in Zeile 4(c) ein.

Versehentliche Wash Sales durch automatisierte vierteljährliche Vesting-Zyklen

Verkaufen Sie Unternehmensaktien mit Verlust innerhalb von 30 Tagen vor oder 30 Tagen nach einem geplanten RSU-Vesting-Termin, löst die automatische Einbuchung der neuen Aktien die Wash-Sale-Regel gemäß IRC § 1091 aus! Der steuerliche Verlust wird für das laufende Steuerjahr aberkannt und muss manuell auf die Anschaffungskostenbasis der neu zugeteilten Aktien aufgeschlagen werden.

Section-83(b)-Wahlerklärung ist für RSUs rechtlich unzulässig

Ein weit verbreiteter Irrtum: Steuerzahler versuchen häufig, eine 83(b)-Election für RSUs einzureichen. Gemäß Treasury Regulation § 1.83-2 ist eine 83(b)-Wahlerklärung ausschließlich auf tatsächlich übertragenes Eigentum anwendbar (wie Restricted Stock Awards oder vorzeitig ausgeübte Aktienoptionen). Bei standardmäßigen RSUs handelt es sich jedoch lediglich um ein unverfallbares, unbesichertes schuldrechtliches Versprechen auf künftige Aktienlieferung – ein 83(b)-Antrag ist juristisch unwirksam und wird vom IRS ausnahmslos abgelehnt.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Das Broker-Formular 1099-B weist Anschaffungskosten von 0 $ aus und verdoppelt den steuerpflichtigen Gewinn.

Prüfen Sie die Abrechnung Ihres Arbeitgebers (Vesting Confirmation Statement oder Form 3921), auf der der in Zeile 1 des W-2 erfasste Verkehrswert (FMV) dokumentiert ist. Tragen Sie im IRS-Formular 8949 (Teil I oder II) in Spalte (e) die vom Broker gemeldete Nullbasis ein, setzen Sie in Spalte (f) den Anpassungscode 'B' und erfassen Sie in Spalte (g) die negative Korrektur, um die reale Anschaffungskostenbasis auf FMV-Niveau wiederherzustellen.

⚠️Unerwartet hohe Steuernachforderung im April trotz maximal gewählter Einbehalte beim Arbeitgeber.

Arbeitgeber sind nach Treas. Reg. § 31.3402(g)-1 gesetzlich dazu verpflichtet, auf Sondervergütungen unter 1.000.000 $ pauschal exakt 22,0 % einzubehalten. Reichen Sie bei Ihrer Personalabteilung ein aktualisiertes Formular W-4 ein und tragen Sie in Zeile 4(c) einen festen zusätzlichen Abzugsbetrag ein, oder leisten Sie quartalsweise Steuervorauszahlungen via IRS Direct Pay (Formular 1040-ES).

⚠️Spitzenausgleich (Bruchteilsaktien) führt zu Abweichungen bei der Anzahl eingebuchter Nettoaktien.

Broker können beim Sell-to-Cover-Verfahren keine Bruchteilsaktien für Steuerabzüge verwerten. Zur Deckung der Steuerschuld wird daher stets auf die nächste ganze Aktie aufgerundet. Der daraus resultierende überschüssige Barbetrag (Cash-in-Lieu) wird Ihrem Broker-Verrechnungskonto gutgeschrieben.

⚠️Bundesstaatliche Quellensteuer fehlt oder ist unzureichend nach Umzug oder Remote-Arbeit.

RSU-Einkünfte werden anteilig nach den tatsächlichen Arbeitstagen zwischen Zuteilung (Grant Date) und Fälligkeit (Vesting Date) auf die beteiligten Bundesstaaten aufgeteilt. Wer etwa von Kalifornien nach Texas umzieht, muss für den kalifornischen Arbeitszeitraum weiterhin Steuern an Kalifornien über das Nichtansässigen-Formular 540NR nachversteuern. Prüfen Sie die bundesstaatenübergreifende Lohnaufteilung (Multi-State Allocation) auf Ihrer W-2-Bescheinigung.

Häufig gestellte Fragen (FAQ)

Wie berechnet man die Steuern beim Vesting von RSUs?▼

Die RSU-Besteuerung beim Vesting erfolgt nach folgender Formel: Brutto-Steuerbemessungsgrundlage = Fällige Aktien × Verkehrswert (FMV) am Zuteilungstag. Gesetzlicher Steuereinbehalt = Bruttoeinkommen × (US-Bundespauschale 22 % bzw. 37 % + Bundesstaatlicher Satz + FICA Social Security 6,2 % bis zur Höchstgrenze + Medicare 1,45 % + ggf. 0,9 % Zusatzbeitrag). Eingebuchte Nettoaktien = Fällige Aktien - Math.ceil(Steuereinbehalt / FMV).

Warum beträgt der RSU-Steuereinbehalt pauschal nur 22 % statt meines tatsächlichen Steuersatzes?▼

Gemäß den IRS-Richtlinien (Treas. Reg. § 31.3402(g)-1) gelten Aktienvergütungen steuerlich als 'Supplemental Wages' (sonstige Bezüge). Für diese schreibt der Gesetzgeber auf Bundesebene einen pauschalen Einbehaltssatz von 22,0 % für kumulierte Jahreseinkünfte bis 1.000.000 $ vor. Liegt Ihr regulärer Grenzsteuersatz bei 32 %, 35 % oder 37 %, führt dies zwangsläufig zu einer Steuerrückstellungslücke von 10 % bis 15 %, die im Rahmen der jährlichen Steuererklärung nachgezahlt werden muss.

Sell to Cover oder Sofortverkauf (Same Day Sale): Welche RSU-Strategie ist vorteilhafter?▼

Ein Sofortverkauf am Vesting-Tag (Same-Day Cashless Sale) sichert garantierte Liquidität und eliminiert das Klumpenrisiko von Einzelaktien – ohne zusätzliche Kapitalertragsteuer, da der Verkaufspreis exakt den Anschaffungskosten (FMV) entspricht. Bei Sell to Cover wird lediglich der zur Begleichung der Einbehalte nötige Aktienanteil veräußert, während die restlichen Aktien im Depot verbleiben. Dies birgt jedoch Kursrisiken der Unternehmensaktie sowie ungedeckte Steuernachzahlungsrisiken.

Fällt beim Vesting von RSUs bereits Kapitalertragsteuer an?▼

Nein, im Moment des Vestings fällt noch keine Kapitalertragsteuer an. Der Gesamtwert der fällig werdenden Aktien wird zu 100 % unmittelbar als reguläres Erwerbseinkommen (Geldwerter Vorteil) versteuert und in der Gehaltsbescheinigung (Form W-2) ausgewiesen. Kapitalertragsteuer fällt erst an, wenn Sie die Aktien nach dem Zuteilungstag im Depot behalten und zu einem späteren Zeitpunkt über dem ursprünglichen Verkehrswert (FMV) veräußern.

Wie schützt die IRS-Safe-Harbor-Regelung vor Strafzahlungen bei Steuerrückständen?▼

Haftungsausschluss: Dieses Tool dient ausschließlich zu Informations- und Bildungszwecken und stellt keine Steuer- oder Finanzberatung dar. Bitte konsultieren Sie vor finanziellen Entscheidungen einen qualifizierten Steuerberater oder Certified Public Accountant (CPA). Um Säumniszuschläge nach IRS Form 2210 bei Steuerrückständen zu vermeiden, müssen Steuerzahler mit hohem Einkommen (Adjusted Gross Income über 150.000 $) sicherstellen, dass ihre gesamten Steuereinbehalte und fristgerechten Quartalsvorauszahlungen mindestens 110 % der Steuerschuld des Vorjahres (oder 90 % der aktuellen Jahressteuerschuld) abdecken.

Verwandte Tools & Hilfsprogramme

Alle Tools →