Calculadora Fiscal RSU & Sell to Cover
Tramo FiscalNormativa IRC

Calculadora Fiscal RSU & Sell to Cover

Calcula la retención fiscal de tus RSU, las acciones a vender (sell-to-cover) y el rendimiento neto al consolidar. Estima impuestos federales, estatales, FICA y ganancias de capital en tu retribución en acciones.

Ajustes predefinidos
Alerta de Brecha Fiscal (Salto de Abril)

La retención estándar del 22% suele ser inferior a tu tipo marginal real (32%-37%), provocando una deuda impositiva inesperada al declarar en abril.$13,408.Regla de Puerto Seguro (Safe Harbor) para evitar sanciones del IRS$3,352Compensación con Formulario W-4 o Pagos Trimestrales

Panel de control de simulación

Régimen IRC § 83(a)
600 acciones
$175.00
$
$
$
Liquidación posterior de acciones
$
Tratamiento fiscalGanancia de capital a largo plazo
Valor bruto devengado$105,000600 acciones @ $175
Valor neto recibido$68,775393 acciones Acciones netas depositadas
Total retenido en origen$36,12934.4% Tipo de retención para cobertura
Brecha fiscal estimada (abril)$13,408Regla de puerto seguro $3,352

Gráfico en cascada de liquidación

Neto conservadoRetención legalBrecha fiscal de abril
$105,000Valor Bruto Adjudicado$23,100Impuesto Federal$10,742Impuesto Estatal$2,288Impuesto FICA$68,775Acciones Netas Recibidas$96Efectivo Residual$13,408Salto Fiscal de Abril

Desglose detallado de impuestos

Retribución bruta total $105,000
Concepto impositivoTipo de retención legalImporte retenidoCarga fiscal realDéficit de retención
Retención fiscal federal22.0%$23,100$35,384$12,284
Retención estatal (CA)10.23%$10,742$11,865$1,124
Seguridad Social6.20%$0$0$0
Medicare1.45%$1,523$1,523$0
Medicare adicional (0,9%)0.90%$765$765$0
Retención legal total34.41%$36,129$49,537$13,408

Matriz de sensibilidad de precios

600 acciones
Variación FMVPrecioValor brutoAcciones de coberturaAcciones retenidasValor neto en acciones
-30%$122.50$73,500-207393$48,210
-20%$140.00$84,000-207393$55,097
-10%$157.50$94,500-207393$61,984
Salario base actual$175.00$105,000-207393$68,871
+10%$192.50$115,500-207393$75,758
+20%$210.00$126,000-207393$82,645
+30%$227.50$136,500-207393$89,532
Tipo impositivo efectivo34.41%Carga fiscal real sobre el valor total
Patrimonio accionario conservado65.5%393 acciones Acciones retenidas en cartera
Patrimonio neto final$80,040Valor neto acumulado tras impuestos y venta de acciones
Procesamiento en el navegador

Cálculo de alto rendimiento ejecutado íntegramente en la memoria de tu navegador.

Sin envío de datos al servidor

Toda la información se mantiene estrictamente local, sin comunicación con servidores externos.

Exportación lista para informes

Formatos de salida limpios y optimizados, listos para su uso inmediato en análisis y contabilidad.

Avisos legales & descargos fiscales

Aviso legal: Esta herramienta tiene carácter exclusivamente informativo y educativo sobre compensación en acciones (RSU). No constituye asesoramiento fiscal, legal ni de inversión. Consulte con un asesor fiscal colegiado o planificador financiero certificado.
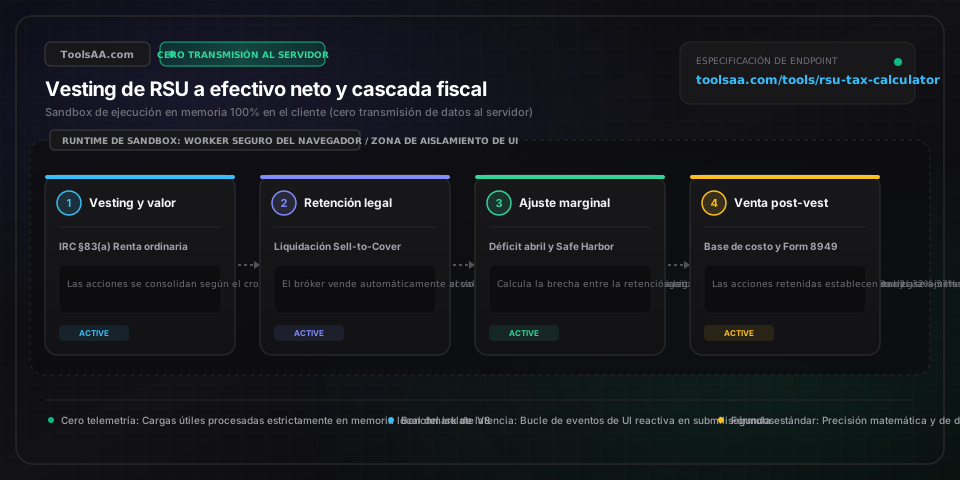
Referencia técnica y guía de arquitectura

Calculadora Fiscal RSU & Sell to Cover — Guía de referencia

Calcula la retención fiscal de tus RSU, las acciones a liquidar (sell to cover) y el rendimiento neto consolidado. Estima impuestos federales, estatales, FICA y plusvalías sobre tu retribución en acciones tecnológicas.

Calculadora Fiscal RSU & Sell to Cover — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Valor Justo de Mercado (FMV) al ConsolidarDivisa USD / Precio por acción

Precio de cierre oficial (o promedio entre el máximo y mínimo) en la fecha de consolidación (vesting). Según el art. 83(a) del Código Fiscal (IRC §83(a)), esta referencia fija tanto el ingreso ordinario del trabajo tributable como la base de coste fiscal de todas las acciones consolidadas.

Por defecto: $150.00
Cantidad de Acciones en VestingUnidades de acciones

Total de unidades de acciones restringidas que vencen en el tramo de consolidación programado, antes de ejecutar retenciones fiscales obligatorias en acciones o ventas por parte del bróker.

Por defecto: 500 acciones
Tipo de Retención de Salarios SuplementariosPorcentaje de referencia

Tipo legal fijo de retención federal obligatorio según Treas. Reg. §31.3402(g)-1: 22,0% para retribuciones suplementarias de hasta $1.000.000 en el ejercicio fiscal, elevándose al 37,0% para desembolsos acumulados que superen dicho importe.

Por defecto: 22.0%
Tramo Marginal Federal RealPorcentaje del tramo fiscal del IRS

Tramo marginal superior real del contribuyente (10%, 12%, 22%, 24%, 32%, 35% o 37%), determinado por la suma total anual de ingresos del trabajo e ingresos del capital de la unidad familiar.

Por defecto: 35.0%
Tipo de Retención Suplementaria EstatalTipo de referencia del impuesto estatal

Tipo de retención estatal sobre la renta suplementaria fijado por ley: varía desde el 0% en estados sin impuesto sobre la renta (Texas, Washington, Florida, Nevada) hasta el 10,23% en California, o tablas de retención progresiva estándar en Nueva York.

Por defecto: 10.23%
Retención FICA (Seguridad Social y Medicare)Tipo impositivo de nómina federal

Gravamen sobre la nómina FICA compuesto por un 6,2% para la Seguridad Social (tope salarial legal de $168.600 en 2024 / $176.100 en 2025), un 1,45% para Medicare (sin límite de base) y un recargo adicional del 0,9% de Medicare sobre ingresos que superen los umbrales legales ($200.000 para contribuyentes solteros / $250.000 en declaración conjunta MFJ).

Por defecto: 2,35% (Sobre el tope OASDI)
Precio de Venta Posterior de las AccionesPrecio de venta futura por acción

Precio ejecutado por acción al liquidar las acciones RSU conservadas en cartera. Las variaciones respecto al FMV en la fecha de consolidación generan ganancias o pérdidas de capital, sujetas a tributación a corto o largo plazo.

Por defecto: $185.00

Consejos profesionales y mejores prácticas

La trampa de la casilla 1e del Formulario 1099-B: Doble imposición catastrófica

Las entidades financieras y brókers (E*TRADE, Schwab, Fidelity) declaran por defecto la casilla 1e del Formulario 1099-B en $0 o en blanco, ya que la normativa del IRS les prohíbe incorporar la compensación del W-2 en la base de coste informada. Si presentas tu declaración sin corregirlo, ¡tributarás dos veces por el mismo dinero! Debes presentar el Formulario 8949 del IRS con el código de ajuste 'B' en la columna (f) e incluir el ajuste negativo por compensación en la columna (g) para reflejar el valor razonable (FMV) íntegro en la fecha de consolidación.

Déficit del 22% de retención legal y riesgo de sanción (Formulario 2210 del IRS)

Los profesionales del sector tecnológico con ingresos superiores a $200.000 casi siempre se ubican en los tramos marginales del 32%, 35% o 37%, pero las nóminas aplican automáticamente solo el 22% para el impuesto federal. Esto genera un peligroso déficit de retención del 10% al 15%. Para eludir las sanciones por pago insuficiente del Formulario 2210 del IRS, aplica las reglas de Safe Harbor (puerto seguro): asegúrate de que tus retenciones alcancen al menos el 110% de la obligación tributaria del año anterior (para AGI > $150.000) o presenta un Formulario W-4 con una retención fija adicional en la línea 4(c).

Infracción involuntaria de la regla 'Wash Sale' por consolidaciones trimestrales

Si vendes acciones de la empresa con pérdidas patrimoniales dentro de los 30 días anteriores o posteriores a la consolidación de tus RSU, ¡la entrega automática de las nuevas acciones activa la regla 'Wash Sale' del art. 1091 del Código Fiscal (IRC §1091)! La pérdida queda invalidada para el ejercicio fiscal en curso y debe agregarse manualmente a la base de coste de las acciones recién consolidadas.

La opción bajo la Sección 83(b) NO es aplicable a las Restricted Stock Units

Existe una confusión generalizada: muchos contribuyentes intentan presentar una opción 83(b) para sus RSU. Según el reglamento del Tesoro (Treas. Reg. §1.83-2), la elección 83(b) solo procede sobre bienes efectivamente transferidos (como las Restricted Stock Awards [RSA] o las opciones sobre acciones ejercidas anticipadamente). Las RSU estándar representan una promesa no financiada y sin garantía de entrega de acciones en el futuro; por ende, la elección 83(b) carece de validez legal y es rechazada por el IRS.

Problemas comunes y soluciones

⚠️El Formulario 1099-B del bróker muestra una base de coste de $0, duplicando mi ganancia imponible al vender RSU.

Localiza el Formulario 3921 de tu empresa o el comprobante de consolidación (Vesting Confirmation Statement) que detalle el valor justo de mercado (FMV) declarado en la casilla 1 de tu Formulario W-2. En el Formulario 8949 del IRS (Parte I o II), consigna la base cero informada por el bróker en la columna (e), introduce el código de ajuste 'B' en la columna (f) e introduce la corrección negativa en la columna (g) para restablecer la base fiscal real basada en el FMV al consolidar.

⚠️Cuota a pagar inesperadamente elevada en la declaración de la renta pese a elegir la retención máxima de la empresa.

Los empleadores están obligados legalmente por la normativa Treas. Reg. §31.3402(g)-1 a retener un tipo fijo del 22,0% para retribuciones salariales suplementarias inferiores a $1.000.000. Presenta un Formulario W-4 rectificado a tu departamento de nóminas indicando un importe adicional fijo en dólares en la línea 4(c), o abona pagos fraccionados estimados trimestrales mediante IRS Direct Pay (Formulario 1040-ES).

⚠️El remanente en efectivo por fracciones de acciones (cash-in-lieu) genera discrepancias en el depósito neto de títulos.

Los brókers no pueden adjudicar fracciones de acciones bajo la modalidad 'sell-to-cover' (vender para cubrir impuestos). Redondean al alza a la acción entera inmediatamente superior para cubrir las obligaciones fiscales legales y abonan el importe residual en efectivo en la cuenta puente o de depósito de tu bróker.

⚠️La retención fiscal estatal es inexistente o insuficiente tras mudarse o teletrabajar.

Los rendimientos de las RSU se distribuyen en proporción a los días efectivamente trabajados entre la fecha de concesión (grant date) y la fecha de consolidación (vesting date) en cada estado. Si te mudaste de California a Texas, California reclamará su parte impositiva sobre el periodo trabajado previamente allí a través del Formulario 540NR para no residentes. Revisa el desglose de asignación salarial multiestatal en tu W-2.

Preguntas frecuentes (FAQ)

¿Cómo se calculan los impuestos al consolidar acciones RSU?▼

La tributación al consolidar RSU se calcula así: Base imponible bruta = Acciones consolidadas × Valor justo de mercado (FMV) en la fecha de consolidación. Retención legal obligatoria = Base bruta × (Tipo federal suplementario del 22% o 37% + Tipo estatal suplementario + FICA Seguridad Social 6,2% hasta el tope anual + Medicare 1,45% + 0,9% de recargo si corresponde). Acciones netas entregadas = Acciones consolidadas - Math.ceil(Retención legal / FMV).

¿Por qué la retención fiscal de las RSU es siempre del 22% en vez de mi tramo impositivo real?▼

Según la normativa del IRS (Treas. Reg. §31.3402(g)-1), la compensación en acciones se clasifica como 'salario suplementario', lo que impone por ley una retención federal fija del 22,0% para importes anuales acumulados inferiores a $1.000.000. Si tu nivel de ingresos te sitúa en los tramos marginales del 32%, 35% o 37%, se produce automáticamente un desfase o déficit de retención del 10% al 15% que deberás liquidar al presentar la declaración anual de la renta.

Vender para cubrir (sell to cover) vs venta el mismo día: ¿cuál estrategia de RSU es mejor?▼

Vender de forma inmediata el día de la consolidación (venta el mismo día sin desembolso previo o 'same-day cashless sale') asegura liquidez garantizada y elimina el riesgo de concentración en un solo valor sin generar plusvalías tributables, ya que el precio de venta coincide exactamente con la base de coste (FMV) en el vesting. La modalidad 'sell-to-cover' (vender para cubrir) retiene únicamente las acciones necesarias para abonar los tributos legales y mantiene el resto invertidas, exponiendo tu cartera a la volatilidad bursátil del emisor y a un posible saldo fiscal deudor por retenciones insuficientes.

¿Se pagan impuestos sobre ganancias de capital por las RSU al consolidar?▼

No, no se tributa por ganancias de capital en el momento exacto de la consolidación (vesting). El 100% del valor de las acciones consolidadas tributa inmediatamente como rendimiento ordinario del trabajo en tu formulario W-2. El impuesto sobre plusvalías o ganancias patrimoniales (a corto o largo plazo) solo se devenga si mantienes las acciones en cartera tras el vesting y las vendes posteriormente a un precio superior al valor justo de mercado (FMV) registrado en la fecha de consolidación.

¿Cómo evita la regla de protección (Safe Harbor) del IRS las sanciones por retención insuficiente en RSU?▼

Aviso legal: Esta herramienta se ofrece exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni un compromiso vinculante. Consulte con un asesor fiscal o financiero cualificado antes de tomar decisiones. Para eliminar las sanciones por pago insuficiente del Formulario 2210 del IRS originadas por el déficit de retención de las RSU, los contribuyentes con rentas elevadas (con un Ingreso Bruto Ajustado [AGI] superior a $150.000) deben asegurarse de que sus retenciones totales y pagos estimados trimestrales alcancen al menos el 110% de la carga tributaria total del ejercicio fiscal anterior (o el 90% de la obligación fiscal del ejercicio en curso).

Herramientas y utilidades relacionadas

Todas las herramientas →
Calculadora de Tierra para Bancaleshome-and-garden

Calculadora especializada de sustrato y tierra para bancales elevados y huertos. Calcula el volumen exacto en metros cúbicos, litros, pies cúbicos y sacos para bancales rectangulares, cuadrados, redondos y en forma de L.

Abrir herramienta→
Cálculo de Cisterna & Captación Pluvialsustainability

Dimensione cisternas y calcule el rendimiento de captación pluvial, desvío de primeras aguas, balance hídrico a 12 meses y autonomía en estiaje en unidades métricas e imperiales.

Abrir herramienta→
Calculadora Pagos Estimados & 1040-ESfinance

Calcule los pagos de impuestos estimados trimestrales, el impuesto sobre el trabajo por cuenta propia (SECA), la protección de puerto seguro (Safe Harbor), la deducción QBI del Artículo 199A y los plazos de ingresos anualizados del Formulario 2210 Anexo AI para autónomos, contratistas 1099 y propietarios de negocios.

Abrir herramienta→
Calculadora de Aireado y ReceboUtilidad

Calcula con precisión los testigos de aireado, volumen de recebo (arena o compost) en m³, dosis de resiembra y descompactación del suelo.

Abrir herramienta→
Calculadora de Aislamiento & Valor Rconstruction

Calculadora interactiva de valor R y estimador de espesor de aislamiento (ático, muros y suelos) con análisis y visualización local en tiempo real.

Abrir herramienta→
Calculadora de Césped & ResiembraUtilidad

Calcula la cantidad de semillas para césped nuevo y resiembra en kg o lb. Obtén dosis exactas de Semilla Pura Viva (PLS), sacos de abono iniciador y pautas de riego de germinación.

Abrir herramienta→