Calculateur RSU & Sell-to-Cover
Tranche marginaleIRC § 83

Calculateur RSU & Sell-to-Cover

Calculez la retenue fiscale sur vos actions gratuites (RSU), le nombre d'actions à céder (sell-to-cover) et votre produit net d'acquisition. Estimez l'impôt fédéral, d'État, les cotisations FICA et les plus-values sur votre rémunération en actions tech.

Scénarios prédéfinis
Alerte : Risque de sous-retenue fiscale (Tax Cliff)

L'employeur applique souvent une retenue forfaitaire légale de 22 %, inférieure à votre tranche marginale réelle (jusqu'à 37 %), entraînant un risque élevé de régularisation fiscale brutale en avril.$13,408.Respectez les critères du Safe Harbor (110 % de l'impôt de l'année précédente) afin d'éviter les pénalités de sous-estimation de l'IRS.$3,352Ajustez la ligne 4(c) du formulaire W-4 ou versez des acomptes provisionnels trimestriels pour combler le déficit de retenue.

Paramètres de simulation RSU

Régime fiscal IRC §83(a)
600 actions
$175.00
$
$
$
Cession ultérieure & plus-values
$
Régime fiscal applicablePlus-values long terme (LTCG)
Valeur brute d'acquisition$105,000600 actions @ $175
Actions nettes conservées$68,775393 actions Actions déposées
Total prélevé à la source$36,12934.4% Taux de couverture fiscale
Régularisation fiscale d'avril$13,408Seuil de sauvegarde fiscal (Safe Harbor) $3,352

Cascade de décomposition des flux

Valeur nette conservéeRetenues légales obligatoiresRégularisation fiscale due en avril
$105,000Brut acquis$23,100Impôt fédéral$10,742Impôt d'État$2,288Cotisations FICA$68,775Actions nettes$96Trésorerie résiduelle$13,408Régularisation d'avril

Ventilation détaillée de l'impôt

Rémunération brute globale $105,000
Poste fiscalTaux forfaitaire légalMontant prélevéCharge fiscale réelleÉcart de régularisation
Retenue fédérale à la source22.0%$23,100$35,384$12,284
Retenue à la source étatique (CA)10.23%$10,742$11,865$1,124
Cotisations de sécurité sociale6.20%$0$0$0
Cotisation Medicare1.45%$1,523$1,523$0
Cotisation Medicare additionnelle (0,9 %)0.90%$765$765$0
Total des retenues légales34.41%$36,129$49,537$13,408

Matrice de sensibilité du cours

600 actions
Variation de la FMVCours unitaireValeur bruteTitres cédés (impôt)Actions conservéesValeur nette d'actions
-30%$122.50$73,500-207393$48,210
-20%$140.00$84,000-207393$55,097
-10%$157.50$94,500-207393$61,984
Salaire de base actuel$175.00$105,000-207393$68,871
+10%$192.50$115,500-207393$75,758
+20%$210.00$126,000-207393$82,645
+30%$227.50$136,500-207393$89,532
Taux effectif d'imposition34.41%Charge fiscale totale réelle rapportée à la juste valeur de marché totale acquise.
Taux de rétention d'actions65.5%393 actions Actions en portefeuille
Patrimoine net final$80,040Valeur cumulée nette des titres conservés et des liquidités après imposition
Traitement local côté client

Calcul haute performance exécuté intégralement dans la mémoire du navigateur.

Zéro transfert de données

Toutes les données restent strictement locales, sans aucune communication avec des serveurs tiers.

Export prêt à l'emploi

Formats de sortie optimisés et structurés, prêts pour une exploitation financière immédiate.

Avertissements & mentions légales

Avertissement : cet outil est fourni à des fins purement indicatives et ne constitue pas un conseil fiscal ou financier agréé.
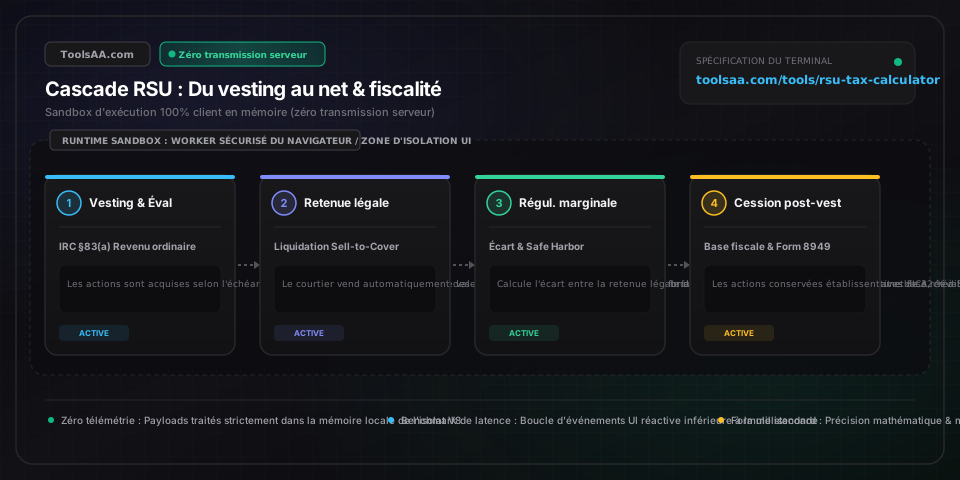
Référence technique et guide d'architecture

Calculateur Impôt RSU & Sell to Cover — Guide de référence

Calculez la retenue d'impôt sur vos RSU, le nombre d'actions à céder pour couverture fiscale (sell-to-cover) et le gain net d'acquisition. Estimez l'impôt fédéral, étatique, les charges FICA et la plus-value de vos actions tech.

Calculateur Impôt RSU & Sell to Cover — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Juste valeur marchande (FMV) à l'acquisitionDevise USD / Cours par action

Le cours de clôture (ou la moyenne des cours le plus haut et le plus bas) à la date officielle d'acquisition (vesting). Conformément à l'IRC § 83(a), cette valeur de référence détermine à la fois la rémunération ordinaire imposable et le prix de revient fiscal ajusté (stepped-up cost basis) de l'ensemble des actions acquises.

Par défaut : 150,00 $
Nombre d'actions acquises (Vesting)Unités d'actions ordinaires

Nombre total d'unités d'actions restreintes (RSU) arrivant à échéance selon le calendrier d'acquisition de la tranche, avant toute retenue fiscale obligatoire en actions ou cession par le courtier.

Par défaut : 500 actions
Taux de retenue sur rémunération complémentairePourcentage de référence légal

Taux forfaitaire légal obligatoire de retenue à la source fédérale selon le Treas. Reg. § 31.3402(g)-1 : 22,0 % pour les versements de rémunérations complémentaires jusqu'à 1 000 000 $ au cours d'une année civile, passant à 37,0 % pour la fraction cumulée excédant 1 000 000 $.

Par défaut : 22,0 %
Tranche marginale réelle d'impôt fédéralTaux marginal du barème légal IRS

Tranche marginale supérieure d'impôt fédéral réelle du contribuable (10 %, 12 %, 22 %, 24 %, 32 %, 35 % ou 37 %), déterminée par le revenu annuel global du foyer fiscal (salaires combinés et revenus du capital).

Par défaut : 35,0 %
Taux de retenue étatique complémentaireTaux d'imposition étatique de référence

Taux de retenue à la source sur le revenu complémentaire imposé par l'État de résidence, allant de 0 % dans les États sans impôt sur le revenu (Texas, Washington, Floride, Nevada) jusqu'à 10,23 % en Californie, ou selon les barèmes progressifs en vigueur dans l'État de New York.

Par défaut : 10,23 %
Retenues FICA (Social Security & Medicare)Taux de cotisations sociales fédérales

Cotisations sociales fédérales (FICA) comprenant 6,2 % pour la Social Security (plafond de salaire légal de 168 600 $ pour 2024 / 176 100 $ pour 2025), 1,45 % pour Medicare (non plafonné), plus 0,9 % de surtaxe Medicare additionnelle pour les revenus dépassant les seuils légaux (200 000 $ pour célibataire / 250 000 $ pour déclaration conjointe MFJ).

Par défaut : 2,35 % (Au-delà du plafond OASDI)
Prix de cession ultérieure par actionPrix de vente futur de l'action

Le cours d'exécution par action lors de la cession des actions RSU conservées. L'écart par rapport à la juste valeur marchande (FMV) à la date d'acquisition génère une plus-value ou une moins-value mobilière, soumise au régime fiscal des plus-values à court ou long terme.

Par défaut : 185,00 $

Conseils de pro et bonnes pratiques

Piège de la case 1e du formulaire 1099-B : risque d'une catastrophique double imposition

Les courtiers (E*TRADE, Schwab, Fidelity) déclarent systématiquement la case 1e du formulaire 1099-B à 0 $ ou la laissent vide, car la réglementation de l'IRS leur interdit d'intégrer la rémunération déjà déclarée sur le W-2 dans la base de coût déclarée. Si vous déclarez vos revenus sans ajustement, vous paierez des impôts deux fois sur les mêmes montants ! Vous devez remplir le formulaire IRS 8949 en inscrivant le code d'ajustement « B » dans la colonne (f) et saisir le montant d'ajustement négatif dans la colonne (g) afin de rétablir le prix de revient fiscal complet basé sur la FMV au jour de l'acquisition.

Déficit du taux forfaitaire de 22 % : le gouffre des pénalités IRS (Formulaire 2210)

Les salariés de la tech dont les revenus dépassent 200 000 $ se situent presque toujours dans les tranches marginales de 32 %, 35 % ou 37 %, alors que le service de paie ne prélève automatiquement que 22 % au titre de l'impôt fédéral. Cela crée un déficit de retenue critique de 10 % à 15 %. Pour éviter les pénalités pour insuffisance de versement (formulaire IRS 2210), appliquez les règles de la sphère de sécurité (Safe Harbor) : vérifiez que vos retenues atteignent au moins 110 % de l'impôt total de l'année précédente (si le revenu brut ajusté AGI dépasse 150 000 $) ou transmettez un formulaire W-4 révisé prévoyant une retenue fixe additionnelle à la ligne 4(c).

Ventes fictives involontaires (Wash Sales) lors des acquisitions trimestrielles

Si vous vendez des actions de votre entreprise avec une moins-value dans les 30 jours précédant ou suivant une échéance d'acquisition de RSU, la livraison automatique de nouvelles actions déclenche la règle des ventes avec rachat précipité (Wash Sale) de l'IRC § 1091 ! La déduction de la moins-value est alors rejetée pour l'année fiscale en cours et doit être ajoutée manuellement au prix de revient fiscal des nouvelles actions acquises.

L'option fiscale Section 83(b) ne s'applique PAS aux Restricted Stock Units (RSU)

Une idée reçue très répandue consiste à vouloir soumettre une option 83(b) pour des RSU. En vertu du Treasury Regulation § 1.83-2, l'élection 83(b) ne peut porter que sur des biens effectivement transférés (comme les attributions d'actions restreintes RSA ou les stock-options exercées par anticipation). Les RSU ordinaires ne constituent qu'une simple promesse non capitalisée et non garantie de livraison future d'actions, ce qui rend l'option 83(b) juridiquement caduque et systématiquement rejetée par l'IRS.

Pièges courants et dépannage

⚠️Le formulaire 1099-B du courtier indique une base de coût de 0 $, doublant ma plus-value imposable sur la vente de RSU.

Consultez le relevé de confirmation d'acquisition (Vesting Confirmation Statement) ou le formulaire 3921 remis par votre employeur détaillant la juste valeur marchande (FMV) déclarée dans la case 1 de votre W-2. Sur le formulaire IRS 8949 (partie I ou II), inscrivez la base nulle déclarée par le courtier en colonne (e), le code d'ajustement « B » en colonne (f), et indiquez la correction négative en colonne (g) pour réintégrer la véritable FMV d'acquisition.

⚠️Solde d'impôt exorbitant à payer en avril malgré le choix d'un prélèvement maximal chez l'employeur.

Les employeurs sont légalement contraints par le Treas. Reg. § 31.3402(g)-1 d'appliquer un taux forfaitaire strict de 22,0 % sur les salaires accessoires inférieurs à 1 000 000 $. Transmettez un formulaire W-4 actualisé à votre service de paie en indiquant un montant de retenue fixe supplémentaire à la ligne 4(c), ou effectuez des acomptes provisionnels trimestriels via IRS Direct Pay (formulaire 1040-ES).

⚠️L'indemnité compensatrice de fraction d'action (cash-in-lieu) entraîne un écart sur le nombre d'actions nettes livrées.

Les courtiers ne peuvent pas distribuer de fractions d'actions lors d'une opération de vente pour couverture (sell-to-cover). Ils arrondissent au nombre entier supérieur d'actions vendues afin d'apurer l'obligation fiscale légale, puis créditent le reliquat monétaire correspondant à la fraction d'action sous forme de liquidités sur votre compte de courtage (sweep account).

⚠️La retenue d'impôt étatique est absente ou insuffisante après un déménagement ou en télétravail.

Le revenu issu des RSU est ventilé au prorata des jours de travail effectifs entre la date d'attribution (grant) et la date d'acquisition (vest) dans chaque État concerné. Si vous avez déménagé de Californie au Texas, la Californie réclame l'impôt sur la quote-part acquise avant votre départ via le formulaire pour non-résidents 540NR. Examinez attentivement la ventilation multi-états figurant sur votre W-2.

Foire aux questions (FAQ)

Comment calculer l'impôt dû lors de l'acquisition de RSU ?▼

L'impôt sur l'acquisition de RSU se calcule ainsi : Revenu brut imposable = Actions acquises × Juste valeur marchande (FMV) à la date d'acquisition. Retenue légale à la source = Revenu brut × (Taux forfaitaire fédéral de 22 % ou 37 % + Taux étatique complémentaire + Cotisation FICA Social Security de 6,2 % jusqu'au plafond annuel + Medicare 1,45 % + Surtaxe de 0,9 % le cas échéant). Actions nettes livrées = Actions acquises - Math.ceil(Retenue légale / FMV).

Pourquoi la retenue d'impôt sur les RSU est-elle toujours de 22 % et non basée sur ma tranche marginale réelle ?▼

Selon la réglementation de l'IRS (Treas. Reg. § 31.3402(g)-1), l'actionnariat salarié est qualifié de « rémunération complémentaire » (supplemental wages), ce qui impose un taux forfaitaire légal de retenue fédérale de 22,0 % pour les montants annuels cumulés inférieurs à 1 000 000 $. Si vos revenus habituels vous placent dans les tranches d'imposition à 32 %, 35 % ou 37 %, cela engendre automatiquement un déficit de retenue à la source de 10 % à 15 % qu'il vous faudra régulariser lors de votre déclaration fiscale.

Vente pour couverture (Sell to Cover) ou vente immédiate intégrale (Same Day Sale) : quelle stratégie RSU privilégier ?▼

Vendre la totalité de vos actions le jour de l'acquisition (cession immédiate sans décaissement ou « same-day cashless sale ») garantit la liquidité en numéraire et supprime le risque de concentration sur une seule valeur, tout en générant une plus-value imposable nulle puisque le cours de vente est égal au prix de revient FMV. La vente pour couverture (sell-to-cover) cède uniquement le nombre d'actions nécessaire pour acquitter les retenues fiscales obligatoires et conserve le solde en portefeuille, ce qui vous expose à la volatilité du titre de l'entreprise et à un risque de sous-prélèvement fiscal.

Dois-je payer un impôt sur les plus-values lors de l'acquisition (vesting) de mes RSU ?▼

Non, vous ne payez aucun impôt sur les plus-values au moment précis de l'acquisition. La valeur totale acquise (100 %) est imposée immédiatement comme un revenu salarial ordinaire reporté sur votre formulaire W-2. L'impôt sur les plus-values mobilières (à court ou long terme) ne s'applique que si vous conservez les actions après la date d'acquisition et les revendez ultérieurement à un cours supérieur à la juste valeur marchande (FMV) constatée au jour de l'acquisition.

Comment la règle de protection (Safe Harbor) de l'IRS évite-t-elle les pénalités pour insuffisance de versement sur les RSU ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement légal : cet outil est fourni à des fins purement éducatives et informatives et ne constitue en aucun cas un conseil financier officiel ni un engagement contractuel. Veuillez consulter un conseiller financier ou fiscal qualifié avant de prendre toute décision. Pour neutraliser les pénalités pour insuffisance de versement du formulaire IRS 2210 en cas de déficit fiscal lié aux RSU, les contribuables à hauts revenus (revenu brut ajusté AGI supérieur à 150 000 $) doivent s'assurer que le total de leurs retenues à la source et de leurs acomptes provisionnels trimestriels atteint au moins 110 % de l'impôt total dû l'année précédente (ou 90 % de l'impôt total de l'année en cours).

Outils et utilitaires connexes

Tous les outils →