Berechnen Sie Lagerreichweite (DIO) und Umschlagshäufigkeit aus Wareneinsatz und Vorräten. Modellieren Sie freigesetzte Liquidität im Working Capital und vergleichen Sie Branchen-Benchmarks.
Schnellauswahl
DIO Steuerung & Modellparameter
US GAAP (ASC 330)
US GAAP allows FIFO, LIFO (subject to IRC §472 Conformity Requirement), and Weighted Average. Lower of Cost or Net Realizable Value applies.
$
$
$
365Tage
35 Tage
5 Tage (Lean JIT)45 Tage (DTC Normal)90 Tage (Mfr.)180 Tage (Pharma)
Ist vs. Ziel50.0d → 35d (-15.0d)
Live-Kapitalfreisetzung$150,000
22%
Detaillierte Aufschlüsselung nach Zinsaufwand, Lagerplatzmiete, Handling und Schwund.
Lagerreichweite
50.0
Tage (DSI)
Lagerumschlag
7.30
Umschläge pro Jahr
Wareneinsatz pro Tag
$10,000
pro Tag
Durchschnittlicher Vorratsbestand
$500,000
Berechneter Mittelwert
Lagerumschlagsanzeige
Branchenvergleich C
50.0 Tage
Ist-DIOZielvorgabe: 35d
< 35 TageSchlank
35 - 75 TageNormal
> 75 TageHoch
CFA Praxiseinblicke & Analyse
Zinseszinseffekt & Kapitalkosten
Zinseszins- und Kapitalkosteneffekte auf das im Lager gebundene Vermögen über den Zeitverlauf.
Analyse von Fehlbestandsrisiken und Lieferbereitschaft bei reduzierter Sicherheitslagerhaltung.
Sicherheitsbestand = Z × σ_d × √Wiederbeschaffungszeit
Hauptkennzahl50.0 Tage
Effizienz & Umschlag7.30x
Kapitalfreisetzung$150,000
Kapitalbindung im Lager$33,000
Täglicher Wareneinsatz$10,000
Freisetzbare LiquiditätC
Technische Referenz & Architektur-Leitfaden
Lagerreichweite (DIO) Rechner — Referenzhandbuch
Berechnen Sie die Lagerreichweite (DIO) und Umschlagshäufigkeit aus Herstellkosten und Vorräten. Modellieren Sie freigesetztes Working Capital und Branchen-Benchmarks.
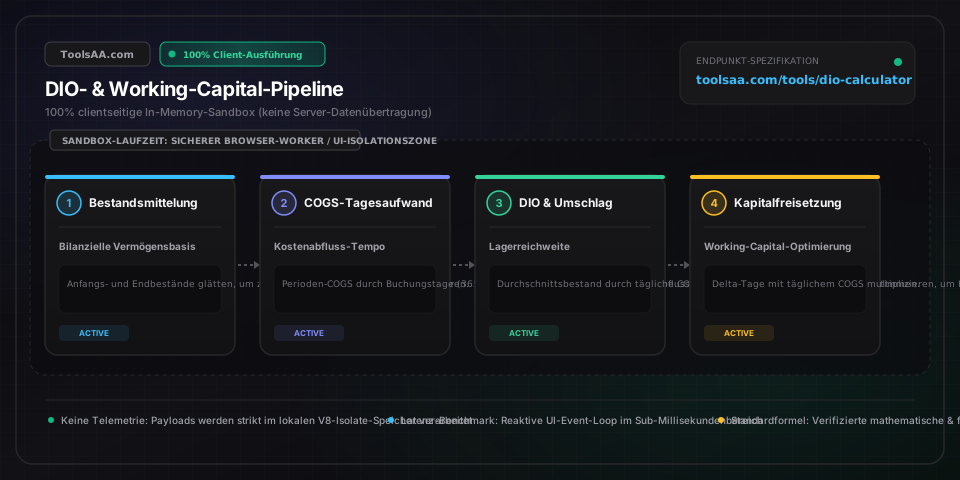
Lagerreichweite (DIO) Rechner — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss
Wichtige Parameter & Einstellungen
Anfangsbestand der VorräteBilanzwert des Vorratsvermögens
Buchwert der Roh-, Hilfs- und Betriebsstoffe, unfertigen Erzeugnisse (WIP) und fertigen Erzeugnisse zu Beginn des Geschäftsjahres nach HGB/IFRS-Bewertungsstandards.
Standard: 450.000 €
Endbestand der VorräteBilanzwert des Vorratsvermögens
Buchwert der Vorräte am Periodenende nach Abzug von Abwertungen und Niederstwertabschreibungen. Bildet gemittelt mit dem Anfangsbestand den Ausgleich für saisonale Schwankungen.
Standard: 550.000 €
Herstellungskosten des Umsatzes (COGS)Aufwandsposition der GuV
Direktes Fertigungsmaterial, Fertigungslöhne und zurechenbare Fertigungsgemeinkosten der Periode. Schließt Vertriebs- und allgemeine Verwaltungskosten (SG&A) strikt aus.
Standard: 3.650.000 €
Tage des AbrechnungszeitraumsZins- und Kalenderkonvention
Standardisierter Zeitteiler: 365 Tage für das Kalenderjahr, 360 Tage nach kaufmännischer Bankenkonvention (30/360) oder 90 bis 91,25 Tage für Quartalsabschlüsse.
Standard: 365 Tage
Jährlicher LagerkostensatzKalkulatorischer Kostensatz in %
Gewichteter jährlicher Lagerkostensatz (üblicherweise 18 % bis 30 %), inklusive Kapitalkosten (WACC), Lagermiete, Handling, Logistik, Schwund, Versicherung und Wertminderungen.
Strategische Zielvorgabe für die Lagerumschlagsgeschwindigkeit. Bestandsreduzierungen setzen direkt liquide operative Mittel frei und verringern Finanzierungskosten.
Standard: 35 Tage
Profi-Tipps & Best Practices
Niemals Umsatzerlöse statt COGS im Nenner ansetzen
Das Teilen des durchschnittlichen Vorratsbestands durch die Umsatzerlöse statt durch die Herstellungskosten (COGS) ist der häufigste methodische Fehler in der Working-Capital-Analyse. Da Umsatzerlöse die Bruttomarge enthalten, drückt der Umsatzansatz die berechnete DIO künstlich um 25 % bis 55 % nach unten. Dies täuscht eine schlanke Lagerhaltung vor, während erhebliche Liquidität in den Lagern gebunden bleibt.
Saisonales Window Dressing zum Periodenende bereinigen
Ein einfacher Zweipunkt-Durchschnitt ((Anfangs- + Endbestand) / 2) wird durch steuerlich motivierte Abverkäufe zum Geschäftsjahresende oder saisonale Bevorratung vor Spitzenzeiten stark verzerrt. Für zyklische Händler und Hersteller empfiehlt sich ein rollierender 12-Monats-Durchschnitt der Monatsendbestände zur Ermittlung der wahren operativen DIO.
LIFO- und FIFO-Bilanzverzerrungen nach US-GAAP berücksichtigen
Unternehmen, die nach US-GAAP das LIFO-Verfahren (Last-In, First-Out) anwenden, weisen in Inflationsphasen veraltete, niedrigere historische Vorratswerte in der Bilanz aus, während aktuelle hohe Kosten in den COGS verbucht werden. Dies führt zu einer künstlich niedrigen DIO im Vergleich zu IFRS- oder HGB-Wettbewerbern (FIFO/Durchschnittsmethode). Rechnen Sie für einen validen Peer-Group-Vergleich die LIFO-Reserve immer zum Vorratsbestand hinzu.
Sicherheitsbestand vor aggressiver DIO-Senkung wahren
Wird die DIO unter die Summe aus Wiederbeschaffungszeit und Sicherheitsbestand gedrückt, führt dies unweigerlich zu Fehlbeständen, Bandstillständen und teuren Eilfrachten. In den meisten industriellen Lieferketten übertreffen die Deckungsbeitragsverluste einer Lieferunfähigkeit von nur 1 % die Einsparungen bei den Lagerhaltungskosten durch den Abbau weniger Bestandstage bei Weitem.
Prüfen Sie, ob tatsächlich die Herstellungskosten (COGS) statt der Nettoumsatzerlöse verwendet wurden. Kontrollieren Sie zudem, ob erhebliche außerplanmäßige Bestandsabschreibungen vorgenommen wurden, die den bilanziellen Vorratsansatz mindern, ohne dass physische Waren abgeflossen sind.
⚠️Quartals-DIO liegt um das Vierfache über den branchenüblichen Vergleichswerten
Stellen Sie sicher, dass der Abrechnungszeitraum auf 90 (bzw. 91,25) Tage statt 365 Tage eingestellt ist. Falls 365 Tage verwendet werden, müssen die vierteljährlichen Herstellungskosten vor der Berechnung annualisiert (mit 4 multipliziert) werden.
⚠️Freigesetzte Working-Capital-Liquidität zeigt bei Eingabe der Ziel-DIO einen negativen Betrag
Ein negativer Betrag signalisiert, dass Ihre Ziel-DIO über der aktuellen DIO liegt. Dies entspricht einem geplanten Bestandsaufbau (z. B. Puffer für drohende Zölle oder saisonale Produktionsspitzen), der operative Liquidität absorbiert anstatt sie freizusetzen.
⚠️Durchschnittsbestand ist durch unterjährige Unternehmensübernahmen verzerrt
Wechseln Sie vom Modus 'Anfangs- und Endbestand' auf 'Direkter Durchschnittsbestand'. Berechnen Sie einen zeitgewichteten Vorratsbestand anhand der operativen Tage seit der Akquisition, um Verzerrungen durch unterjährige Erstkonsolidierungen zu vermeiden.
Häufig gestellte Fragen (FAQ)
Wie berechnet man die Days Inventory Outstanding (DIO) anhand der Formel?▼
Die Lagerreichweite (Days Inventory Outstanding, DIO) wird wie folgt berechnet: DIO = (Durchschnittlicher Vorratsbestand / Herstellungskosten) * 365 Tage, wobei der Durchschnittliche Vorratsbestand = (Anfangsbestand + Endbestand) / 2 entspricht. Beispiel: Beträgt der durchschnittliche Vorratsbestand eines Unternehmens 500.000 € bei jährlichen Herstellungskosten (COGS) von 3.650.000 €, liegen die täglichen Herstellungskosten bei 10.000 € (3.650.000 € / 365). Dividiert man 500.000 € durch 10.000 €, ergibt sich eine DIO von exakt 50,0 Tagen.
Welche Richtwerte gelten branchenspezifisch für eine gute Lagerreichweite (DIO)?▼
Ein 'guter' DIO-Wert richtet sich strikt nach den branchenspezifischen Umschlagshäufigkeiten: Der Lebensmitteleinzelhandel mit Frischeprodukten liegt bei 15 bis 30 Tagen; in der Unterhaltungselektronik sind 30 bis 50 Tage üblich; Fast-Fashion-Bekleidung liegt bei 60 bis 90 Tagen; im Maschinenbau und in der industriellen Fertigung (OEM) sind 65 bis 90 Tage Standard; und in der Pharma- sowie Luftfahrtindustrie werden aufgrund strenger Stabilitätsprüfungen, Quarantänechargen und langer Fertigungszeiten problemlos 100 bis über 180 Tage erreicht.
Was ist der Unterschied zwischen DIO und Umschlagshäufigkeit (Inventory Turnover)?▼
DIO und Lagerumschlagshäufigkeit (Inventory Turnover Ratio) sind mathematische Kehrwerte, die denselben Sachverhalt aus zwei Blickwinkeln darstellen: Die Umschlagshäufigkeit gibt an, wie oft der Vorratsbestand im Geschäftsjahr vollständig abverkauft und erneuert wird (Herstellungskosten / Durchschnittlicher Vorratsbestand). Die DIO rechnet diese Frequenz in Kalendertage um (365 / Umschlagshäufigkeit) und beziffert genau, wie viele Tage gebundenes Kapital im Lager verweilt, bis es zu Umsatz wird.
Wie setzt eine Reduzierung der DIO operativen Cashflow frei?▼
Jeder eingesparte Tag bei der DIO setzt exakt die Herstellungskosten eines Kalendertags dauerhaft als liquide Mittel frei: Freigesetzter Cashflow = (Aktuelle DIO - Ziel-DIO) * (Jährliche COGS / 365). Bei einem Unternehmen mit 36,5 Millionen € Jahresherstellungskosten setzt eine Verkürzung der DIO um lediglich 10 Tage sofort 1.000.000 € an gebundenem Working Capital frei und spart bei einem Lagerkostensatz von 22 % jährlich etwa 220.000 € an laufenden Lager- und Kapitalkosten ein.
Kann die Kennzahl Days Inventory Outstanding (DIO) negativ sein?▼
Haftungsausschluss: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine formelle Finanzberatung oder verbindliche Kreditzusage dar. Bitte konsultieren Sie einen qualifizierten Finanzberater, bevor Sie wirtschaftliche Entscheidungen treffen. Nein, eine reguläre DIO kann mathematisch nicht negativ sein, da physische Bestände und Herstellungskosten positive Werte darstellen. Bei reinen Dropshipping-Modellen oder digitalem Softwarevertrieb ohne physisches Lager liegt die DIO bei 0. Treten in ERP-Systemen dennoch negative Werte auf, beruht dies auf Buchungsfehlern durch asynchrone Rechnungserfassungen vor eigentlichem Wareneingang.