Délai de Rotation des Stocks (DIO)

Délai de Rotation des Stocks (DIO)

Calculez le délai de rotation des stocks (DIO) et le ratio DSI selon le CAMV. Modélisez la trésorerie libérée sur le BFR et comparez vos ratios sectoriels.

Préréglages rapides

Paramètres de calcul du stock (DIO)

US GAAP (ASC 330)

US GAAP allows FIFO, LIFO (subject to IRC §472 Conformity Requirement), and Weighted Average. Lower of Cost or Net Realizable Value applies.

$
$
$
365Jours
35 Jours
5 Jours (Lean JIT)45 Jours (DTC Normal)90 Jours (Mfr.)180 Jours (Pharma)
Actuel vs Cible50.0d → 35d (-15.0d)
Trésorerie libérée en temps réel$150,000
22%

Ventilation détaillée des coûts : entreposage, assurance, obsolescence et coût moyen pondéré du capital.

Délai de rotation des stocks (DIO)
50.0
Jours (DSI)
Taux de rotation des stocks (ITR)
7.30
Rotations par an
Coût des ventes par jour
$10,000
Par jour
Valeur du stock moyen
$500,000
Moyenne pondérée calculée
Jauge de rotation des stocks
Positionnement sectoriel : C
0d45d90d135d180d
50.0 Jours
DIO actuelObjectif cible: 35d
< 35 JoursFlux tendu (Lean)
35 - 75 JoursStandard (Équilibré)
> 75 JoursÉlevé (Surstockage)
Analyses & recommandations d'expert CFA

Impact cumulé du coût de portage

Impact cumulé du coût de portage des stocks et des charges financières sur le résultat net.

Coût de possession = Taux de portage annuel × Stock moyen
Mécanismes fiscaux

Conséquences fiscales du mode de valorisation des stocks (FIFO vs CUMP/LIFO) sur le résultat imposable.

Réserve LIFO = Valorisation FIFO − Valorisation LIFO
Analyse du risque de rupture de stock

Modélisation stochastique du risque de rupture de stock selon la volatilité de la demande.

Stock de sécurité = Facteur Z × σ(Demande) × √(Délai approvisionnement)
Indicateur clé50.0 Jours
Efficience opérationnelle7.30x
Trésorerie libérée nette$150,000
Coût journalier des ventes$33,000
Capital immobilisé en stocks$10,000
Trésorerie nette libérableC
Référence technique et guide d'architecture

Délai de rotation des stocks (DIO) — Guide de référence

Calculez le délai de rotation des stocks (DIO) et la rotation à partir du coût d'achat et des stocks. Modélisez la trésorerie libérée du BFR et comparez vos ratios sectoriels.

Délai de rotation des stocks (DIO) — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Stock initialActif du bilan (valeur comptable nette)

Valeur comptable totale des matières premières, encours de production et produits finis à l'ouverture de l'exercice selon les normes PCG/IFRS ou US GAAP.

Par défaut : 450 000 €
Stock finalActif du bilan (valeur comptable nette)

Valeur comptable totale des stocks à la clôture de la période, nette des provisions pour dépréciation et obsolescence. Utilisée avec le stock initial pour neutraliser les variations saisonnières.

Par défaut : 550 000 €
Coût des ventes (COGS)Compte de résultat (coût de production/achat)

Consommations de matières, main-d'œuvre directe et frais généraux de fabrication imputés sur la période. Doit strictement exclure les frais généraux, commerciaux et administratifs (SG&A).

Par défaut : 3 650 000 €
Nombre de jours de la périodeConvention de calendrier comptable

Diviseur de durée standard : 365 jours pour l'exercice civil annuel, 360 jours pour la convention bancaire commerciale, ou 90 à 91,25 jours pour les clôtures trimestrielles.

Par défaut : 365 jours
Taux de coût de possession annuelTaux d'actualisation / Frais généraux (%)

Coût de possession annuel pondéré (généralement 18 % à 30 %), intégrant le coût moyen pondéré du capital (CMPC/WACC), le loyer d'entrepôt, la manutention, la logistique, la démarque inconnue, les assurances et les dépréciations pour obsolescence.

Par défaut : 22,0 %
Objectif de rotation des stocks (DIO)Cible de référence du BFR

Objectif stratégique de vitesse d'écoulement des stocks. Chaque jour gagné libère directement des liquidités d'exploitation et allège les coûts de financement du BFR.

Par défaut : 35 jours

Conseils de pro et bonnes pratiques

Ne jamais substituer le chiffre d'affaires au coût des ventes au dénominateur

Rapporter le stock moyen au chiffre d'affaires net plutôt qu'au coût des ventes (COGS) est l'erreur la plus répandue en analyse du BFR. Le chiffre d'affaires incorporant la marge brute, son utilisation minore artificiellement le DIO de 25 % à 55 %, créant l'illusion d'une gestion ultra-tendue tout en occultant d'importantes liquidités immobilisées dans les entrepôts.

Neutraliser l'habillage de bilan saisonnier en fin de trimestre

Une simple moyenne à deux termes ((Stock initial + Stock final) / 2) peut être lourdement biaisée par des opérations d'habillage de bilan, des déstockages fiscaux de fin d'année ou des surstocks avant les fêtes. Pour les distributeurs et fabricants saisonniers, calculez le stock moyen sur 12 mois glissants (somme des 12 fins de mois divisée par 12) pour refléter le DIO opérationnel réel.

Corriger les écarts d'évaluation LIFO vs FIFO en normes US GAAP et IFRS

Les entreprises sous référentiel US GAAP appliquant la méthode LIFO (dernier entré, premier sorti) maintiennent au bilan des valeurs de stocks historiques sous-évaluées en période d'inflation, tout en constatant les coûts récents plus élevés dans le coût des ventes. Cela génère un DIO artificiellement plus bas que celui des homologues sous normes IFRS ou PCG appliquant le FIFO (PEPS) ou le CUMP. Réintégrez systématiquement la réserve LIFO aux stocks pour un parangonnage (benchmarking) rigoureux.

Respecter le seuil du stock de sécurité avant de viser un DIO zéro

Abaisser le DIO en deçà du délai de réapprovisionnement fournisseur majoré du stock de sécurité déclenche des ruptures de stock, des arrêts d'usines et des pénalités de fret aérien d'urgence. Dans la majorité des filières industrielles, un taux de rupture de 1 % entraîne une destruction de marge brute bien supérieure aux économies de coût de possession (20 % par an) obtenues en rognant 3 jours de stock supplémentaires.

Pièges courants et dépannage

⚠️Le DIO calculé apparaît anormalement bas (moins de 15 jours) alors que l'entrepôt est saturé à 95 %

Vérifiez que vous avez sélectionné le coût des ventes (COGS) et non le chiffre d'affaires net. Assurez-vous également que d'importantes dépréciations d'actifs ou déductions de réserve LIFO n'ont pas contracté la valeur comptable des stocks au bilan sans qu'aucune marchandise physique n'ait quitté les rayonnages.

⚠️Le calcul du DIO trimestriel produit un résultat 4 fois supérieur aux références sectorielles

Assurez-vous que le paramètre de durée est configuré sur 90 (ou 91,25) jours et non sur 365 jours. Si vous appliquez une convention à 365 jours, le coût des ventes trimestriel doit être annualisé au préalable (multiplié par 4) avant d'être divisé par le stock moyen trimestriel.

⚠️La trésorerie libérée du BFR affiche une valeur négative après la saisie de l'objectif de DIO

Un montant de trésorerie libérée négatif signifie que votre DIO cible est plus élevé que votre DIO actuel. Cette situation traduit une hausse délibérée des niveaux de stocks (par exemple la constitution de stocks tampons face aux hausses tarifaires ou aux pics saisonniers), ce qui consomme et mobilise des liquidités au lieu d'en dégager.

⚠️Le stock moyen est faussé par des fusions ou acquisitions de filiales en cours d'exercice

Passez du mode « Stock initial et final » au mode « Stock moyen direct ». Calculez un solde de stock moyen pondéré en fonction du nombre réel de jours d'exploitation post-acquisition pour neutraliser toute distorsion de capitaux engagés.

Foire aux questions (FAQ)

Comment calculer le délai de rotation des stocks (DIO) avec la formule ?▼

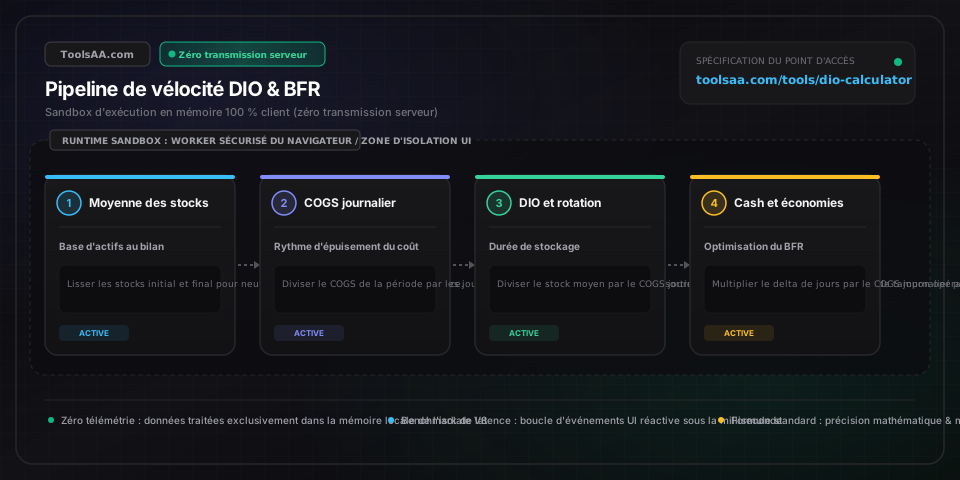
Le délai de rotation des stocks (DIO, Days Inventory Outstanding) se calcule selon la formule : DIO = (Stock moyen / Coût des ventes) * 365 jours, où le Stock moyen = (Stock initial + Stock final) / 2. Par exemple, si une entreprise présente un stock moyen de 500 000 € et enregistre un coût des ventes annuel de 3 650 000 €, son coût des ventes journalier est de 10 000 € (3 650 000 € / 365). En divisant 500 000 € par 10 000 €, on obtient un DIO d'exactement 50,0 jours.

Quel est un bon niveau de délai de rotation des stocks (DIO) par secteur ?▼

Un « bon » DIO dépend directement des standards de rotation d'actifs propres à chaque secteur : la grande distribution alimentaire et les denrées périssables tournent entre 15 et 30 jours ; l'électronique grand public se situe entre 30 et 50 jours ; le prêt-à-porter et la mode rapide (fast-fashion) oscillent entre 60 et 90 jours ; les équipements industriels et constructeurs OEM affichent 65 à 90 jours ; enfin, l'industrie pharmaceutique et l'aéronautique dépassent régulièrement 100 à 180 jours en raison des exigences de stabilité réglementaire, des lots en quarantaine et des cycles de fabrication longs.

Quelle est la différence entre le DIO et le ratio de rotation des stocks ?▼

Le DIO et le ratio de rotation des stocks (Inventory Turnover Ratio) sont des inverses mathématiques illustrant la même dynamique sous deux angles distincts. La rotation des stocks mesure le nombre de cycles complets de renouvellement du stock au cours d'un exercice (Coût des ventes / Stock moyen). Le DIO convertit cette cadence en durée calendaire (365 / Rotation des stocks), précisant le nombre exact de jours pendant lesquels le stock de réserve demeure immobilisé avant d'être vendu et livré.

Comment la réduction du DIO permet-elle de libérer de la trésorerie d'exploitation ?▼

Chaque jour retiré au DIO dégage de façon pérenne l'équivalent d'un jour de coût des ventes en liquidités d'exploitation : Trésorerie libérée = (DIO actuel - DIO cible) * (Coût des ventes annuel / 365). Pour une société affichant un coût des ventes annuel de 36,5 millions d'euros, raccourcir le DIO de seulement 10 jours libère immédiatement 1 000 000 € de besoin en fonds de roulement (BFR), tout en supprimant environ 220 000 € de frais récurrents de stockage et de financement à un taux de détention de 22 %.

Le délai de rotation des stocks (DIO) peut-il être négatif ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins pédagogiques et informatives et ne constitue en aucun cas un conseil financier formel ou un engagement de financement contractuel. Veuillez consulter un conseiller financier ou un expert-comptable qualifié avant toute décision de gestion. Non, un DIO standard ne peut pas être mathématiquement négatif, car la valeur des stocks physiques et le coût des ventes sont strictement positifs. En revanche, pour les modèles en dropshipping ou la distribution numérique de logiciels sans stock physique, le DIO est de 0 jour. Si une valeur négative s'affiche dans votre logiciel comptable, elle provient d'une écriture erronée de stock négatif causée par un décalage temporel entre la facturation et la réception physique en magasin.

Outils et utilitaires connexes

Tous les outils →