Prazo Médio de Estoque (DIO)

Prazo Médio de Estoque (DIO)

Calcule o Prazo Médio de Estoque (DIO) e o giro a partir do CMV e do inventário. Simule a liberação de capital de giro e compare com benchmarks do setor.

Predefinições Rápidas

Painel de Controle & Parâmetros

US GAAP (ASC 330)

US GAAP allows FIFO, LIFO (subject to IRC §472 Conformity Requirement), and Weighted Average. Lower of Cost or Net Realizable Value applies.

$
$
$
365Dias
35 Dias
5 Dias (Lean JIT)45 Dias (DTC Normal)90 Dias (Mfr.)180 Dias (Pharma)
Atual vs. Meta50.0d → 35d (-15.0d)
Liberação de Caixa em Tempo Real$150,000
22%

Composição dos custos de armazenagem, seguros, perdas, obsolescência e custo de capital.

Métrica de PME (DIO)
50.0
Dias (DSI)
Métrica de Giro de Estoque (ITR)
7.30
Giros por ano
Métrica de CMV Diário
$10,000
Por Dia
Métrica de Estoque Médio
$500,000
Média Calculada
Velocímetro de Giro
Posição no setor: C
0d45d90d135d180d
50.0 Dias
Prazo Médio de Estoque Atual (DIO)Meta Desejada: 35d
< 35 DiasEnxuto
35 - 75 DiasNormal
> 75 DiasElevado
Análise Estratégica & Parecer CFA

Efeito Composto no Capital de Giro

Efeito acumulado dos custos de posse e custo de oportunidade do capital no tempo.

Custo de Manutenção = Estoque Médio × Taxa de Carregamento
Mecânica Tributária

Impacto dos métodos de valoração de estoque na dedutibilidade fiscal do CMV.

Reserva LIFO = Estoque PEPS (FIFO) − Estoque UEPS (LIFO)
Risco de Ruptura de Estoque

Análise de sensibilidade entre a redução de estoque e o risco de ruptura de fornecimento.

Estoque de Segurança = Z × σ_d × √Lead Time
Métrica Principal50.0 Dias
Eficiência e Giro7.30x
Resultado Líquido$150,000
Capital Imobilizado em Estoque$33,000
Custo Anual de Carregamento$10,000
Potencial de Liberação de CaixaC
Referência técnica e guia de arquitetura

Prazo Médio de Estoque (DIO) — Guia de referência

Calcule o Prazo Médio de Estoque (DIO) e o giro operacional com base no CMV. Simule a liberação de caixa no capital de giro e analise benchmarks de mercado.

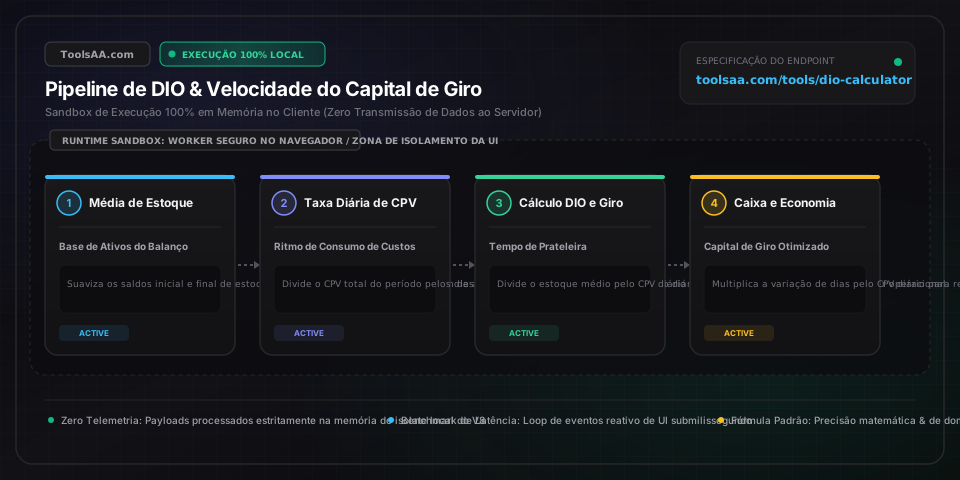
Prazo Médio de Estoque (DIO) — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Saldo de Estoque InicialValor contábil do ativo (Balanço Patrimonial)

Valor contábil total de matérias-primas, produtos em elaboração (WIP) e produtos acabados no início do período contábil, sob as normas CPC/IFRS ou US GAAP.

Padrão: R$ 450.000
Saldo de Estoque FinalValor contábil do ativo (Balanço Patrimonial)

Valor contábil dos estoques no encerramento do exercício, deduzidas as provisões para obsolescência e perdas. Utilizado na média com o saldo inicial para neutralizar oscilações sazonais.

Padrão: R$ 550.000
Custo das Mercadorias Vendidas (CMV)Custo operacional (DRE)

Custo direto de materiais, mão de obra direta e custos indiretos de fabricação (CIF) absorvidos no período. Exclui rigorosamente despesas operacionais com vendas, gerais e administrativas (SG&A).

Padrão: R$ 3.650.000
Dias do Período ContábilConvenção de calendário societário

Divisor temporal de apuração: 365 dias para o exercício social anual, 360 dias para a convenção bancária comercial, ou 90 a 91,25 dias para demonstrações financeiras trimestrais (ITR).

Padrão: 365 dias
Taxa Anual de Carregamento de EstoqueCusto de oportunidade / taxa de carregamento

Custo anual total de manutenção e posse de estoques (típico de 18% a 30%), englobando custo de capital (WACC), armazenagem física, movimentação, seguro, perdas operacionais e depreciação por obsolescência.

Padrão: 22,0%
Meta de Prazo Médio de Estoque (DIO)Meta de benchmark de capital de giro

Objetivo estratégico corporativo para o giro dos estoques. Sua redução libera diretamente caixa operacional líquido e reduz encargos financeiros de financiamento.

Padrão: 35 dias

Dicas profissionais e melhores práticas

Nunca Substitua o CMV pela Receita de Vendas no Denominador

Dividir o Estoque Médio pela Receita Líquida de Vendas em vez do Custo das Mercadorias Vendidas (CMV) é o erro conceitual mais frequente na análise do capital de giro. Como a Receita embute a margem de lucro bruto, utilizá-la subavalia artificialmente o DIO em 25% a 55%, criando a falsa impressão de alta eficiência operacional enquanto esconde volumes críticos de caixa imobilizados no estoque.

Neutralize Distorções Sazonais e Ajustes Contábeis de Fechamento

Uma média aritmética simples de dois pontos ((Inicial + Final) / 2) pode ser fortemente mascarada por liquidações pontuais de encerramento de ano fiscal para benefícios tributários ou por estocagem maciça prévia a picos de demanda. Em setores sazonais e indústrias cíclicas, calcule o estoque médio por meio de uma média móvel de 12 meses (soma dos 12 saldos mensais dividida por 12) para apurar o DIO operacional autêntico.

Considere as Distorções Entre PEPS e UEPS no Balanço Patrimonial

Empresas sob US GAAP que utilizam o método UEPS (LIFO) reportam estoques a valores históricos defasados no balanço durante ciclos inflacionários, alocando custos recentes mais elevados no CMV. Isso gera um DIO artificialmente menor quando comparado a pares que adotam as normas IFRS/CPC (que exigem PEPS/FIFO ou Custo Médio Ponderado). Reincorpore a Reserva LIFO ao estoque para garantir comparabilidade real entre pares de mercado.

Respeite a Margem do Estoque de Segurança Antes de Perseguir o DIO Zero

Comprimir o DIO abaixo do lead time de ressuprimento dos fornecedores somado à margem de segurança acarreta rupturas operacionais (stockout), paradas de linha fabril e fretes aéreos emergenciais. Na maioria das cadeias de suprimentos, uma perda de 1% nas vendas por falta de produto acarreta prejuízos operacionais que anulam com folga a economia de 20% no custo de carregamento obtida com a redução de 3 dias de estoque.

Armadilhas comuns e solução de problemas

⚠️O DIO calculado parece excessivamente baixo (inferior a 15 dias), embora a capacidade do armazém esteja em 95%

Certifique-se de que o Custo das Mercadorias Vendidas (CMV) foi utilizado na fórmula em vez da Receita Líquida. Além disso, verifique se foram lançadas baixas contábeis severas por desvalorização (impairment) ou amortizações de reserva contábil contra o estoque final, as quais reduzem o valor monetário do ativo no balanço sem haver redução física no depósito.

⚠️O cálculo do DIO trimestral apresenta resultados 4 vezes superiores às métricas de mercado

Verifique se o parâmetro de dias do período contábil está configurado para 90 (ou 91,25) dias em vez de 365 dias. Caso prefira manter a base de 365 dias, o CMV trimestral deve ser previamente anualizado (multiplicado por 4) antes de ser confrontado com o estoque médio trimestral.

⚠️A Liberação de Caixa do Capital de Giro exibe um valor negativo ao preencher o DIO alvo

Um resultado negativo na liberação de caixa indica que o DIO Alvo é superior ao DIO Atual. Esse cenário representa uma formação deliberada de estoques (como compras preventivas contra reajustes tarifários ou ramp-up sazonal), o que consome e retém liquidez financeira em vez de liberá-la para o caixa.

⚠️O estoque médio está distorcido por fusões ou aquisições ocorridas durante o exercício social

Alterne do método de apuração 'Estoque Inicial e Final' para o método de 'Estoque Médio Direto'. Calcule o saldo do estoque médio ponderado pela quantidade exata de dias em operação no período pós-aquisição para mitigar distorções de consolidação patrimonial.

Perguntas frequentes (FAQ)

Como calcular o Prazo Médio de Estoque (DIO) com a fórmula contábil?▼

O Prazo Médio de Estoque (DIO) é apurado pela fórmula: DIO = (Estoque Médio / Custo das Mercadorias Vendidas) * 365 dias, onde Estoque Médio = (Estoque Inicial + Estoque Final) / 2. Por exemplo, se uma organização registra R$ 500.000 em estoque médio e incorre em um CMV anual de R$ 3.650.000, seu CMV diário é de R$ 10.000 (R$ 3.650.000 / 365). Dividindo R$ 500.000 por R$ 10.000, obtém-se um DIO de exatamente 50,0 dias.

Qual é um bom benchmark de Prazo Médio de Estoque (DIO) por setor de atuação?▼

Um DIO considerado saudável varia conforme a natureza operacional de cada segmento: varejo alimentar de perecíveis gira entre 15 e 30 dias; eletrônicos de consumo mantêm médias de 30 a 50 dias; confecção e moda rápida (fast-fashion) operam entre 60 e 90 dias; bens de capital e manufatura industrial operam entre 65 e 90 dias; já as indústrias farmacêutica e aeroespacial frequentemente superam 100 a 180 dias devido a exigências regulatórias, quarentenas de lotes e longos ciclos produtivos.

Qual é a diferença entre o DIO e o Índice de Giro de Estoque?▼

O DIO e o Índice de Giro de Estoques (ITR) são grandezas matemáticas inversas que expressam a mesma velocidade sob duas perspectivas. O Giro de Estoque calcula quantas vezes o ativo circulante é renovado e vendido integralmente ao longo do exercício (CMV / Estoque Médio). O DIO traduz essa frequência em unidades de tempo de calendário (365 / Giro de Estoque), apontando com exatidão a quantidade de dias em que as mercadorias permanecem estocadas antes de serem convertidas em receita.

Como a redução do DIO gera liberação de fluxo de caixa operacional?▼

Cada dia reduzido no indicador de DIO converte permanentemente o equivalente a um dia de Custo das Mercadorias Vendidas em caixa disponível: Caixa Liberado = (DIO Atual - DIO Alvo) * (CMV Anual / 365). Para uma corporação com CMV anual de R$ 36,5 milhões, reduzir o DIO em 10 dias injeta de imediato R$ 1.000.000 em liquidez no capital de giro, além de eliminar aproximadamente R$ 220.000 em custos recorrentes de armazenagem, seguros e juros de financiamento (considerando uma taxa de carregamento de 22%).

O Prazo Médio de Estoque (DIO) pode assumir valores negativos?▼

Aviso Legal: Esta ferramenta é fornecida exclusivamente para finalidades educacionais e informativas, não constituindo consultoria financeira formal ou recomendação de crédito. Consulte profissionais financeiros habilitados antes de tomar decisões gerenciais. Não, o DIO padrão não pode ser matematicamente negativo, pois estoques físicos e o Custo das Mercadorias Vendidas (CMV) representam valores positivos. Em operações de dropshipping ou distribuição de produtos puramente digitais em que o estoque físico é nulo, o DIO é zero. Caso surjam valores negativos em sistemas ERP, trata-se de inconsistência de escrituração por saldo negativo de estoque, habitualmente ocasionada por faturamento emitido antes do registro de entrada física e fiscal da mercadoria.

Ferramentas e utilitários relacionados

Todas as ferramentas →
Calculadora de Embutidos & CuraUtilidade

Calculadora profissional para charcutaria e formulação de embutidos. Calcule a adição reversa de toucinho para carnes magras ou de caça, dosagem de sal de cura nº 1 (Cure #1) em ppm de nitrito de sódio, padronização de temperos por porcentagem de padeiro, metragem de tripas e rendimento final da cura.

Abrir ferramenta→
Calculadora de Ritmo & InclinaçãoFitness & Health

Converta a velocidade da esteira (km/h e mph) em ritmo de corrida (min/km e min/mi) com equivalência de inclinação, gasto calórico pelo ACSM e projeções de tempo de prova.

Abrir ferramenta→
Velocidade Crítica (CSS) & Zonashealth

Calcule a Velocidade Crítica de Nado (CSS), o ritmo de limiar por 100 m ou jardas e 5 zonas personalizadas de treino aeróbio com parciais de virada e ritmos de prova.

Abrir ferramenta→
Calculadora Modular (Inverso Mod)math

Calculadora de aritmética modular para resolver equações mod, inverso modular, potências e congruências. Algoritmo de Euclides passo a passo e visualizador cíclico.

Abrir ferramenta→
Calculadora de OEE & EficiênciaUtilidade

Calcule o OEE (Eficiência Global do Equipamento) em tempo real. Monitore Disponibilidade, Desempenho e Qualidade, analise as 6 Grandes Perdas e simule ganhos operacionais.

Abrir ferramenta→
Calculadora de Barreira de Vapor & LonaUtilidade

Calcule a área de barreira de vapor e lona para vãos sanitários e fundações: bobinas, fita de emenda, vedação de butil e envelopamento de pilares. Inclui conformidade com a norma IRC R408.3, otimizador de rolos e orçamento.

Abrir ferramenta→