Calculadora Días de Inventario (DIO)

Calculadora Días de Inventario (DIO)

Calcula los días de inventario (DIO) y la rotación de existencias a partir del coste de ventas y stock. Simula la liberación de capital de trabajo y compáralo con tu sector.

Ajustes predefinidos

Panel de control de inventario

US GAAP (ASC 330)

US GAAP allows FIFO, LIFO (subject to IRC §472 Conformity Requirement), and Weighted Average. Lower of Cost or Net Realizable Value applies.

$
$
$
365Días
35 Días
5 Días (Lean JIT)45 Días (DTC Normal)90 Días (Mfr.)180 Días (Pharma)
Actual vs. objetivo50.0d → 35d (-15.0d)
Caja liberada en tiempo real$150,000
22%

Desglose de costes de posesión: coste de capital, almacenamiento físico, seguros y obsolescencia.

Métrica de DIO
50.0
Días (DSI)
Métrica de rotación (ITR)
7.30
Rotaciones al año
Métrica de coste de ventas diario
$10,000
Por día
Nivel de stock medio
$500,000
Media calculada
Medidor de velocidad de rotación
Posición en el sector: C
0d45d90d135d180d
50.0 Días
DIO actualMeta objetivo: 35d
< 35 DíasNivel ajustado (Lean)
35 - 75 DíasNivel normal
> 75 DíasNivel alto
Análisis estratégico financiero (CFA)

Coste de capital e impacto acumulado

Efecto acumulado de los costes de almacenamiento y coste de capital sobre el inventario inmovilizado.

Coste de posesión = Inventario medio × Tasa de mantenimiento anual
Mecánica fiscal

Impacto del método de valoración de existencias (FIFO o LIFO) en el coste de ventas y la base imponible.

Reserva LIFO = Inventario FIFO − Inventario LIFO
Análisis de riesgo de rotura de stock

Evaluación del riesgo de rotura de stock frente a los niveles mínimos de stock de seguridad.

Stock de seguridad = (Demanda máx. × Plazo máx.) − (Demanda media × Plazo medio)
Métrica principal50.0 Días
Eficiencia y rotación7.30x
Resultado neto$150,000
Coste diario de ventas (COGS)$33,000
Coste anual de mantenimiento$10,000
Efectivo liberable potencialC
Referencia técnica y guía de arquitectura

Calculadora Días de Inventario (DIO) — Guía de referencia

Calcule los días de inventario pendiente (DIO) y la rotación de existencias a partir del coste de ventas (COGS) y el inventario. Simule la liberación de capital de trabajo y compare sus métricas con los estándares sectoriales.

Calculadora Días de Inventario (DIO) — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Saldo de Inventario InicialValor contable en balance (Activo)

Valor en libros de materias primas, productos en curso (WIP) y productos terminados al inicio del ejercicio contable bajo normas NIIF/NIC o PGC/US GAAP.

Por defecto: 450.000 €
Saldo de Inventario FinalValor contable en balance (Activo)

Valor en libros de las existencias al cierre del periodo, deducidas las provisiones por deterioro y obsolescencia. Se promedia con el saldo inicial para neutralizar la estacionalidad.

Por defecto: 550.000 €
Coste de Ventas (COGS)Coste operativo en cuenta de resultados

Materia prima directa, mano de obra directa y costes indirectos de fabricación imputados durante el periodo. Debe excluir estrictamente los gastos de venta, generales y administrativos (SG&A).

Por defecto: 3.650.000 €
Días del Periodo ContableConvención de calendario contable

Divisor de duración estándar: 365 días para informes anuales naturales, 360 días para convenciones bancarias comerciales, o entre 90 y 91,25 días para cierres trimestrales.

Por defecto: 365 días
Tasa Anual de Coste de AlmacenamientoTasa de corte / Coste financiero y operativo (%)

Coste ponderado de posesión de inventario (típicamente del 18% al 30%), que incluye coste de capital (WACC), alquiler de almacén, manipulación, mermas, seguros y provisiones por obsolescencia.

Por defecto: 22,0%
Días de Inventario Objetivo (DIO)Objetivo de fondo de maniobra / Benchmark

Meta corporativa estratégica para la velocidad de rotación. Reducir los días libera directamente liquidez operativa y disminuye los gastos de financiación.

Por defecto: 35 días

Consejos profesionales y mejores prácticas

Nunca sustituya el coste de ventas (COGS) por la cifra de ingresos en el denominador

Dividir el inventario medio entre los ingresos netos por ventas en lugar del coste de ventas (COGS) es el error más recurrente en el análisis del fondo de maniobra. Al incorporar el margen bruto, la facturación diluye artificialmente el DIO entre un 25% y un 55%, proyectando una falsa sensación de eficiencia operativa mientras camufla un grave exceso de capital atrapado en almacén.

Neutralice el maquillaje contable de inventario al cierre del trimestre

Un promedio aritmético simple entre saldo inicial y final ((Inicial + Final) / 2) puede quedar desvirtuado por liquidaciones fiscales de fin de ejercicio o compras masivas previas a campañas comerciales. En sectores estacionales y minoristas, calcule el inventario medio mediante una media móvil de 12 meses (suma de los saldos de fin de mes dividida entre 12) para reflejar el DIO operativo real.

Ajuste las distorsiones de balance entre LIFO y FIFO bajo US GAAP y NIIF

Bajo US GAAP, las empresas que aplican LIFO (última entrada, primera salida) registran inventarios antiguos a costes históricos depreciados en el balance en periodos inflacionistas, mientras imputan costes actuales elevados al COGS. Esto genera un DIO artificialmente inferior al de competidores bajo NIIF (IFRS) que emplean FIFO o coste medio ponderado. Reintegre siempre la reserva LIFO al inventario para realizar comparaciones homogéneas entre empresas comparables.

Respete el stock de seguridad antes de perseguir un DIO nulo

Reducir el DIO por debajo del plazo de entrega del proveedor (lead time) más el margen de stock de seguridad provoca roturas de stock, paradas de planta y sobrecostes logísticos de flete urgente. En la mayoría de las cadenas de suministro industriales, una tasa de rotura de stock del 1% genera pérdidas en margen bruto que eclipsan con creces el ahorro del 20% anual derivado de recortar 3 días adicionales de existencias.

Problemas comunes y soluciones

⚠️El DIO calculado parece anormalmente bajo (menos de 15 días) pese a que la capacidad de almacén roza el 95%

Verifique que esté utilizando el coste de las mercancías vendidas (COGS) y no los ingresos netos. Asimismo, compruebe si se han registrado provisiones por deterioro o deducciones de la reserva LIFO que reduzcan artificialmente el valor contable del inventario sin haber despachado físicamente el producto.

⚠️El cálculo trimestral de DIO cuadruplica los valores esperados frente a los competidores

Compruebe que el parámetro de días del periodo esté fijado en 90 (o 91,25) días y no en 365 días. Si utiliza 365 días, debe anualizar previamente el COGS trimestral (multiplicándolo por 4) antes de dividirlo entre el inventario trimestral medio.

⚠️La liberación de capital de trabajo muestra una cifra negativa al introducir el DIO objetivo

Un valor negativo indica que su DIO objetivo es mayor que su DIO actual. Esto refleja una acumulación deliberada de existencias (por ejemplo, cobertura ante aumentos arancelarios o anticipación de temporada alta), lo que absorbe y bloquea caja operativa en lugar de liberarla.

⚠️El inventario medio queda distorsionado por fusiones o adquisiciones durante el ejercicio contable

Cambie del modo 'Inventario Inicial y Final' al modo 'Inventario Medio Ponderado'. Calcule el saldo ponderándolo por los días de operación posteriores a la adquisición para evitar distorsiones en el capital empleado.

Preguntas frecuentes (FAQ)

¿Cómo se calculan los días de inventario pendiente (DIO) con su fórmula?▼

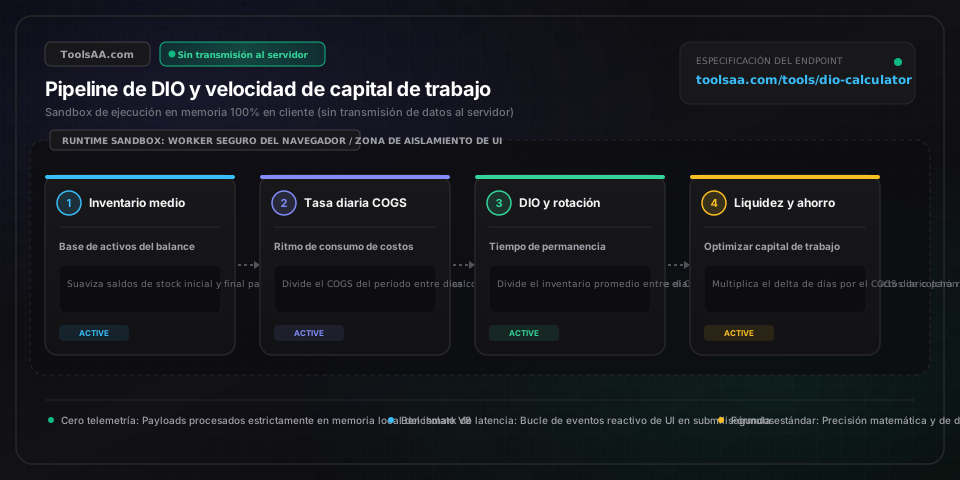
Los días de inventario pendiente (DIO) se calculan mediante la fórmula: DIO = (Inventario Medio / Coste de Ventas) * 365 días, donde Inventario Medio = (Inventario Inicial + Inventario Final) / 2. Por ejemplo, si una compañía mantiene un inventario medio de 500.000 € e incurre en un COGS anual de 3.650.000 €, su COGS diario es de 10.000 € (3.650.000 € / 365). Al dividir 500.000 € entre 10.000 €, el resultado es un DIO exacto de 50,0 días.

¿Cuál es una buena referencia de días de inventario (DIO) según el sector?▼

Un DIO óptimo depende estrictamente del ciclo operativo de cada industria: la distribución alimentaria y productos perecederos opera entre 15 y 30 días; la electrónica de consumo oscila entre 30 y 50 días; el sector textil y moda rápida (fast fashion) se sitúa entre 60 y 90 días; la fabricación de maquinaria industrial y componentes OEM funciona entre 65 y 90 días; mientras que los sectores farmacéutico y aeroespacial superan habitualmente los 100 a 180 días debido a ensayos de estabilidad regulatoria, cuarentenas de lotes y extensos tiempos de fabricación.

¿Cuál es la diferencia entre el DIO y el ratio de rotación de inventario?▼

El DIO y el ratio de rotación de inventario (ITR) son inversos matemáticos que miden la misma velocidad operativa desde dos ángulos. La rotación de existencias cuantifica cuántas veces al año la empresa vende y renueva su stock completo (COGS / Inventario Medio). El DIO traduce esa frecuencia a días naturales de calendario (365 / Rotación de Inventario), señalando el número exacto de días que el producto permanece inmovilizado en almacén antes de convertirse en ventas entregadas.

¿Cómo libera flujo de caja operativo la reducción del DIO?▼

Cada día reducido en el DIO libera permanentemente un día equivalente de Coste de Ventas (COGS) en liquidez operativa directa: Caja Liberada = (DIO Actual - DIO Objetivo) * (COGS Anual / 365). Para una empresa con 36,5 millones de euros en COGS anual, recortar el DIO en solo 10 días libera inmediatamente 1.000.000 € de capital circulante inmovilizado, eliminando además unos 220.000 € anuales en costes recurrentes de financiación, custodia y almacenamiento con una tasa de mantenimiento del 22%.

¿Pueden los días de inventario pendiente (DIO) ser negativos?▼

Aviso legal: Esta herramienta se proporciona exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni un compromiso vinculante de financiación. Consulte a un asesor financiero cualificado antes de tomar decisiones. No, el DIO ordinario no puede ser matemáticamente negativo, dado que los saldos físicos de existencias y el coste de ventas son valores positivos. En modelos de dropshipping o distribución de software digital donde no existen existencias físicas, el DIO es 0. Si un software corporativo arroja valores negativos, se debe a anomalías contables en el libro mayor originadas por facturaciones asíncronas registradas con anterioridad a la recepción física de mercancía.

Herramientas y utilidades relacionadas

Todas las herramientas →
Calculadora de Embutidos & CuradoUtilidad

Calculadora profesional para elaboración de embutidos y charcutería. Calcula la adición precisa de tocino dorsal para carnes magras o de caza, dosifica las ppm de nitrito de sodio según normativas sanitarias (Sal de Cura #1), estandariza condimentos con porcentajes panaderos y calcula la longitud de tripa y el rendimiento final curado.

Abrir herramienta→
Calculadora Ritmo Cinta & InclinaciónFitness & Health

Convierte la velocidad de la cinta (km/h y mph) a ritmo de carrera (min/km, min/mi) con equivalencia de pendiente, gasto calórico ACSM y tiempos estimados de carrera.

Abrir herramienta→
Calculadora CSS & Zonas de Ritmohealth

Calcula la velocidad crítica de nado (CSS), el ritmo umbral por 100 m o yardas y 5 zonas de entrenamiento aeróbico personalizadas con parciales de viraje y ritmos de competición.

Abrir herramienta→
Calculadora Modular (Inverso Mod)math

Calculadora de aritmética modular para resolver congruencias, inversos modulares y potencias. Algoritmo de Euclides paso a paso y reloj modular.

Abrir herramienta→
Calculadora OEE & EficienciaUtilidad

Calcula al instante la Eficacia Global de los Equipos (OEE). Monitoriza disponibilidad, rendimiento y calidad, analiza las Seis Grandes Pérdidas y proyecta mejoras de producción.

Abrir herramienta→
Calculadora Barrera de Vapor & LáminaUtilidad

Calcula metros cuadrados de barrera de vapor, rollos, cinta selladora, butilo y revestimiento de pilares en espacios sanitarios. Incluye código IRC R408.3, optimizador y costes.

Abrir herramienta→