Calculadora Cap Rate & NOI Inmobiliario

Calculadora Cap Rate & NOI Inmobiliario

Calculadora de valoración inmobiliaria de nivel institucional para el análisis de Cap Rate y NOI en inmuebles comerciales y residenciales. Incluye desglose detallado de gastos operativos proforma, cálculo inverso de precio objetivo de adquisición, métricas de apalancamiento hipotecario (Cash-on-Cash, DSCR, ocupación de equilibrio), matrices dinámicas 2D de sensibilidad precio-rentabilidad y exportación de operaciones a PDF y Excel en un solo clic.

Perfiles predefinidos
Adquisición y costes de compra
Step 1: Basis
Precio de compra$340,000
Gastos de cierre (%)2.5%
Renovación inicial$0
Ingresos brutos operativos
Renta mensual bruta$2,450
Vacancia e impagos (%)4%
Otros ingresos mensuales
$Meses
Gastos operativos (OpEx)
Comisión de gestión (%)8%
Reparaciones y mantenimiento (%)5%
Gastos operativos totales
$11,044OER: 38.3%
Financiación y deuda hipotecaria
Pago inicial (%)20%
Tipo de interés (%)6.875%
Plazo del préstamo (años)30 Años
Importe del préstamo$272,000
Servicio de la deuda$1,787 / Meses
Tax Shield & Macro Risk Parameters
Marginal Tax Rate
%
Depreciation Horizon
Yrs
Building Basis %
%
Cap Rate
5.22%
Diferencial (Spread): +97 Puntos básicos
Yield on Cost
5.09%
Basis: $348,500
NOI
$17,756
$1,480 / Meses
Retorno Cash-on-Cash
-4.82%
Flujo de caja neto: -$3,686
DSCR
0.83x
Déficit de cobertura
Ocupación de equilibrio
108.3%
Debt Yield: 6.5%
Sensibilidad de Cap Rate vs. Benchmark
Ingresos brutos programados (GSI)$30,000
Cash Flow: -$3,686Debt: $21,442OpEx: $11,044Vac: $1,200
Diferencial de rendimiento

Institutional risk premium over the sovereign risk-free rate. High spreads reward operational risk; compressed spreads suggest elevated asset pricing.

Benchmark de mercado:%
Diferencial (Spread)
+97Puntos básicos
Cap (5.22%) - 10Y (4.25%)

Cálculo inverso de oferta máxima

Calcula el precio de adquisición máximo recomendado para alcanzar tu objetivo de tasa de capitalización (Cap Rate).

Cap Rate objetivo7.50%
4.0% (Core Trophy)6.5% (Class B)8.5% (Value Add)12.0% (Opportunistic)
Precio máximo de oferta$236,747
Diferencia de precio:-$103,253
NOI requerido$25,500
Renta mensual requerida:$3,223 / Meses
Aviso legal

Aviso legal: Los cálculos y métricas generados se proporcionan exclusivamente con fines analíticos e ilustrativos. No constituyen asesoramiento financiero, fiscal, jurídico ni de inversión inmobiliaria vinculante.

Sovereign Yield Spread+97 bpsBenchmark de mercado: 4.25%
Free Cash Flow & Levered Yield-4.82%Pre-Tax: -$3,686
Lender Coverage Margin0.83xDebt Yield: 6.5%
Referencia técnica y guía de arquitectura

Calculadora de Cap Rate & Guía NOI — Guía de referencia

Calculadora institucional de valoración inmobiliaria, Cap Rate e Ingreso Operativo Neto (NOI) para inmuebles comerciales y residenciales. Incluye desglose pormenorizado de gastos operativos proforma (OpEx), cálculo inverso del precio de adquisición objetivo, métricas de apalancamiento hipotecario (Cash-on-Cash, Cobertura del Servicio de la Deuda - DSCR y ocupación de equilibrio), matrices dinámicas de sensibilidad precio-rentabilidad y exportación instantánea a PDF/Excel.

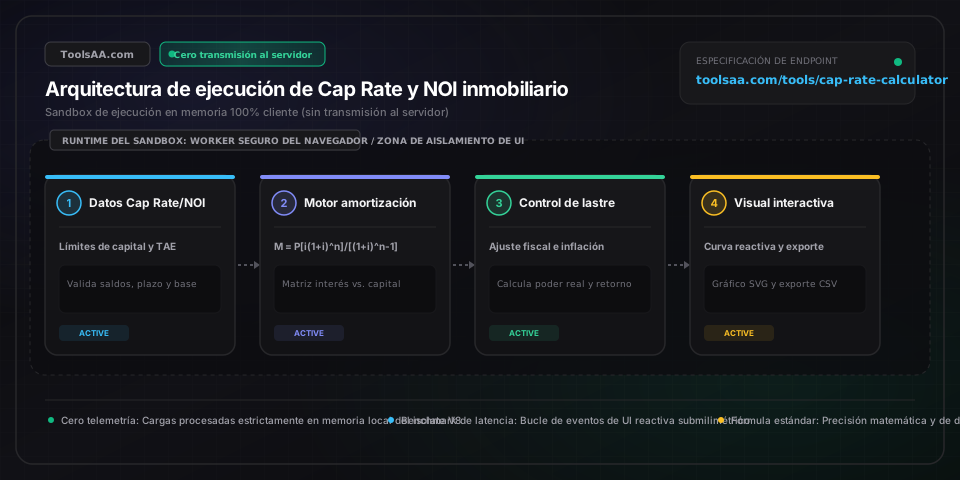
Calculadora de Cap Rate & Guía NOI — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Renta Contractual Bruta (GSR) / Ingresos Brutos Potenciales (PGI)Moneda (€ / Anualizado)

Máximo teórico de ingresos contractuales del libro de rentas (rent roll) asumiendo una ocupación física del 100% a precios de contrato o de mercado vigentes antes de incentivos o bonificaciones. La suscripción institucional audita el GSR frente a la recaudación de los últimos 12 meses (T12), deduciendo reembolsos de suministros por inquilinos e ingresos accesorios volátiles no garantizados. La proyección proforma exige indexar subidas anuales por inflación de entre el 2,00% y el 3,50%, estrictamente acotadas por normativas de contención de rentas y el IPC correspondiente.

Por defecto: 180.000 €
Vacancia Económica y Provisión por InsolvenciasPorcentaje (0,00% - 100,00%)

Deducción operativa agregada que refleja la rotación física de inquilinos, la desocupación friccional, el saneamiento de impagos y las bonificaciones de renta. Los estándares de suscripción institucional y bancaria fijan un suelo prudencial no negociable de entre el 5,00% y el 7,00%, incluso en activos con ocupación física plena del 100%. Para vivienda asequible, mercados terciarios o locales monoinquilino, las pruebas de estrés exigen un margen de vacancia económica del 8,00% al 12,50%.

Por defecto: 5,00%
Gastos Operativos Proforma (Desglose OpEx)Moneda (€ / Anualizado)

Total de desembolsos recurrentes indispensables para mantener la operatividad del inmueble: Impuesto sobre Bienes Inmuebles (IBI) y tasas municipales, seguros multirriesgo, gestión y administración externa profesional (estandarizada entre el 4,00% y el 8,00% de los Ingresos Efectivos Brutos), mantenimiento ordinario, servicios contratados y suministros de zonas comunes. La ratio de gastos operativos (OER) se sitúa entre el 35,00% y el 45,00% en activos comerciales con contrato triple neto (NNN) y entre el 45,00% y el 55,00% en residencial multifamiliar, excluyendo estrictamente el servicio de la deuda y las inversiones de capital discrecionales.

Por defecto: 68.000 €
Fondo de Reserva para Reemplazo de Capital (CapEx Above-the-Line)Moneda (€ / Unidad / Año)

Provisiones de fondos anualizadas destinadas obligatoriamente a sustituciones estructurales periódicas (cubiertas, climatización/HVAC, pavimentación, ascensores) según tablas de vida útil de ingeniería. Los gestores de activos institucionales exigen entre 250 € y 450 € por unidad residencial al año y de 1,50 € a 3,80 € por metro cuadrado en comercial. Deducir estas reservas «above the line» (antes de calcular el NOI) produce el auténtico Ingreso Operativo Neto institucional, erradicando el inflado artificial de rentabilidad típico de los folletos comerciales.

Por defecto: 4.000 €
Base Total de Adquisición (Desembolso Bruto de Capital)Moneda (€)

Base de capitalización integral que comprende el precio pactado en contrato más los costes transaccionales accesorios no capitalizados: aranceles notariales y registrales, Impuesto sobre Transmisiones Patrimoniales (ITP) o IVA/AJD, honorarios jurídicos, auditorías medioambientales (Fase I), inspecciones técnicas de edificios (ITE/PCA) y comisiones de apertura hipotecaria. Calcular el Cap Rate únicamente sobre el precio de compraventa sin computar los costes de cierre sobrestima la rentabilidad operativa real sin apalancamiento entre 25 y 75 puntos básicos.

Por defecto: 1.450.000 €
Rentabilidad Mínima Exigida (Hurdle Rate) / Cap Rate de MercadoPorcentaje (Diferencial de Rentabilidad)

Rendimiento mínimo sin apalancamiento exigido por los comités de inversión para justificar la prima de iliquidez sobre el activo libre de riesgo (como el bono soberano a 10 años / Bund o Tesoro). Los activos residenciales prime o Clase A cotizan con rentabilidades comprimidas del 4,25% al 5,25%; los inmuebles suburbanos Clase B apuntan a un 5,50% - 6,75%, mientras que los activos Clase C y oficinas secundarias exigen primas de riesgo de entre el 7,50% y más del 10,50%.

Por defecto: 6,75%
Consejos profesionales y mejores prácticas

El abismo fiscal del IBI y la revalorización tributaria post-adquisición

Jamás proyecte el Ingreso Operativo Neto (NOI) proforma utilizando el recibo histórico del IBI o tributos sobre bienes inmuebles de los últimos 12 meses (T12) facilitado por el vendedor. Tras la compraventa, la Administración tributaria y el Catastro regularizan los valores de referencia o catastrales con base en el precio de transmisión acordado. Si un inmueble mantenido durante veinte años se adquiere por 2.500.000 € frente a un valor catastral histórico obsoleto de 1.100.000 €, la factura fiscal inmobiliaria puede duplicarse en el primer año. Esto genera una fuga operativa imprevista de 15.000 € a 30.000 €, erosionando al instante un Cap Rate aparente de adquisición del 6,50% hasta dejarlo en un comprometido 5,30%. Calcule siempre la fiscalidad proforma aplicando el tipo impositivo municipal sobre la nueva base liquidable estimada.

Distorsión de reservas de CapEx: «Above-the-Line» vs. «Below-the-Line»

Los cuadernos de venta de los intermediarios suelen trasladar las provisiones para reposición de capital (calderas, climatización, reformas por rotación de inquilinos) «below the line» (bajo la línea de explotación) como mejoras discrecionales, con el fin de inflar artificialmente el NOI y exhibir un Cap Rate agresivo. Los estándares institucionales CFA exigen deducir estas reservas periódicas (de 300 € a 500 € por vivienda al año) «above the line», antes de calcular el NOI. Omitir una partida de reservas de 25.000 € en un inmueble comercial valorado a un Cap Rate del 5,00% provoca una sobrevaloración inmediata de 500.000 € en el precio del activo (25.000 € / 0,05).

Apalancamiento financiero negativo y la espiral de insolvencia del DSCR

Cuando el Cap Rate sin apalancamiento de un inmueble es inferior a la constante de la deuda hipotecaria (cuota anual de capital e intereses dividida entre el saldo total del préstamo, determinada por el tipo de interés y el cuadro de amortización), la inversión entra en apalancamiento financiero negativo. Por ejemplo, financiar un activo adquirido a un Cap Rate del 5,75% con deuda bancaria cuya constante anual es del 7,10% implica que cada euro financiado diluye la rentabilidad sobre los recursos propios: el rendimiento Cash-on-Cash cae por debajo del 4,00% y la ratio de cobertura del servicio de la deuda (DSCR) se contrae por debajo del límite prudencial institucional de 1,20x.

Escudo fiscal del tipo marginal frente al impacto de la recuperación de amortizaciones

El Cap Rate sin apalancamiento mide la productividad operativa antes de impuestos, prescindiendo por completo de los tramos marginales del inversor y de los mecanismos de optimización fiscal. Los grandes patrimonios situados en tramos altos de IRPF o tributación sobre rentas del capital suelen recurrir a la segregación de costes y amortizaciones aceleradas para compensar rendimientos. No obstante, las deducciones agresivas por amortización acumulada incrementan la ganancia patrimonial sujeta a tributación en el momento de la desinversión (recuperación de amortizaciones fiscales), salvo que la plusvalía se difiera legalmente mediante vehículos corporativos, SOCIMIs o mecanismos de reinversión en activos aptos.

Problemas comunes y soluciones

⚠️El Cap Rate calculado es anormalmente alto (>11,0%), pero la rentabilidad Cash-on-Cash es negativa o insignificante.

Un Cap Rate nominal extraordinariamente alto junto a dividendos sobre el capital pobres o nulos indica uno de dos fallos estructurales: (1) Un severo apalancamiento negativo, donde el tipo de interés y la constante de amortización del préstamo superan el Cap Rate del activo, o (2) Un NOI ficticio derivado de rentas teóricas que contabilizan inquilinos morosos o insolventes. Para solucionarlo, audite los extractos bancarios de cobro real (no balances contables por devengo) de los últimos 12 meses, deduzca un colchón de vacancia económica reforzado (mínimo del 10,0% al 15,0%) y asegúrese de restar la anualidad del servicio de la deuda antes de computar las distribuciones de caja al inversor.

⚠️El NOI proforma del intermediario es entre un 15% y un 25% superior a las cifras operativas auditadas en las declaraciones fiscales de los últimos 12 meses (T12).

Los intermediarios suelen suprimir gastos operativos reales bajo el pretexto de «gastos extraordinarios del propietario», eliminando honorarios de gestión profesional (asumiendo autogestión), reduciendo a cero el mantenimiento o ignorando el encarecimiento de suministros y tributos. Concilie la proforma con las declaraciones fiscales oficiales (como el modelo de declaración de rentas inmobiliarias o balances de explotación auditados). Restituya una comisión mínima de gestión externa del 5,0%, compute reservas de reposición estándar y recalcule la oferta máxima con base en el NOI real auditado para evitar un sobreprecio de adquisición de cientos de miles de euros.

⚠️La tasación del banco queda por debajo del precio fijado en el contrato de compraventa a pesar de coincidir con el Cap Rate de mercado.

Los tasadores homologados obtienen las tasas de capitalización a partir de operaciones comparables cerradas y comprobables («testigos»), aplicando además una prima de expansión al Cap Rate de salida de entre 25 y 50 puntos básicos para reflejar el riesgo de liquidez al desinvertir. Asimismo, los peritos aplican quitas prudentes a los aumentos de renta proyectados que no cuenten con contratos en firme ya firmados. Resuelva este desfase negociando con el vendedor un depósito en custodia con pagos condicionados («earn-out», liberando el saldo solo tras acreditar 90 días seguidos de rentas objetivo) o ajustando el precio de adquisición al NOI estabilizado certificado en la tasación.

Preguntas frecuentes (FAQ)

¿Cómo se calcula el Cap Rate inmobiliario y el NOI a partir de las rentas de un inmueble?▼

La Tasa de Capitalización se calcula mediante la fórmula: Cap Rate (%) = (Ingreso Operativo Neto / Precio de Compra del Inmueble) * 100, donde el Ingreso Operativo Neto (NOI) equivale a los Ingresos Brutos Efectivos (Renta Contractual Bruta menos Vacancia Económica y Morosidad) menos todos los gastos operativos del inmueble. Por ejemplo, un edificio residencial de 10 viviendas que genera 180.000 € de renta bruta anual con una deducción por vacancia del 5,0% (9.000 €) produce unos Ingresos Brutos Efectivos de 171.000 €; restando 65.000 € de gastos operativos acreditados (IBI, seguros, gestión, mantenimiento y dotación a reservas), se obtiene un NOI anual de 106.000 €. Si el coste total de adquisición es de 1.500.000 €, el Cap Rate sin apalancamiento es (106.000 € / 1.500.000 €) * 100 = 7,07%.

¿Qué se considera un buen Cap Rate en inversiones inmobiliarias comerciales y residenciales?▼

Un buen Cap Rate suele situarse entre el 5,50% y el 7,50% para activos inmobiliarios consolidados, aunque el umbral exigible varía según la tipología del activo, la categoría del mercado y la rentabilidad de la deuda soberana a 10 años. Los activos institucionales prime o Clase A en mercados consolidados (Madrid, Barcelona, París o Londres) cotizan con Cap Rates comprimidos de entre el 3,80% y el 5,00%, respaldados por su elevada liquidez y revalorización del capital frente a la inflación. En mercados secundarios y terciarios, los inmuebles Clase B operan entre el 5,75% y el 7,00%, mientras que los activos Clase C o terciarios con alta rotación de arrendatarios exigen tasas de entre el 7,50% y más del 10,50% para compensar el mayor riesgo crediticio y los continuos costes de mantenimiento.

¿Cuál es la diferencia entre el Cap Rate, la rentabilidad Cash-on-Cash y la TIR (IRR)?▼

Las diferencias determinantes radican en el apalancamiento financiero y el horizonte temporal de la inversión: el Cap Rate mide la rentabilidad operativa del activo sin deuda respecto a su valor total; el Cash-on-Cash (CoC) mide el rendimiento del flujo de caja distribuible sobre el capital propio efectivamente desembolsado; y la Tasa Interna de Retorno (TIR / IRR) evalúa la rentabilidad total anualizada a lo largo del ciclo plurianual del proyecto. Por ejemplo, adquirir un inmueble por 1.000.000 € con un NOI de 70.000 € rinde un Cap Rate del 7,00%. Si se financia con 250.000 € de fondos propios y una hipoteca de 750.000 € con un servicio de deuda de 48.000 € anuales, el flujo de caja antes de impuestos es de 22.000 €, arrojando un Cash-on-Cash del 8,80% (22.000 € / 250.000 €). Un modelo de TIR a 5 años integra estos flujos anuales, la amortización del principal del préstamo y la plusvalía neta de venta final, situándose habitualmente entre el 12,00% y el 16,00%.

¿Por qué se excluye el servicio de la deuda del Cap Rate pero se incluye en el DSCR?▼

El servicio de la deuda hipotecaria se excluye del cálculo del Cap Rate porque la tasa de capitalización aísla la eficiencia operativa intrínseca del inmueble con total independencia de la estructura de financiación elegida por el inversor. Por el contrario, la Ratio de Cobertura del Servicio de la Deuda (DSCR = NOI / Servicio Anual de la Deuda) evalúa la solvencia del activo frente al riesgo de impago para las entidades financieras. Dos inmuebles gemelos que generen idénticos 120.000 € de NOI mantendrán exactamente el mismo Cap Rate del 6,00% para una valoración de 2.000.000 €, independientemente de que un comprador pague el 100% al contado y otro formalice un préstamo por el 80% del valor (LTV). En cambio, los bancos exigen un DSCR mínimo de entre 1,20x y 1,35x para garantizar que la explotación cubra la anualidad hipotecaria con un margen de seguridad del 20% al 35% ante fluctuaciones en la ocupación.

¿Cómo se calcula el precio máximo de oferta utilizando un Cap Rate objetivo de adquisición?▼

El Precio Máximo de Oferta admisible se calcula invirtiendo la fórmula de la tasa de capitalización: Precio Máximo de Compra = NOI del Inmueble / Cap Rate Objetivo. Si los registros financieros auditados de los últimos 12 meses confirman un NOI estabilizado de 95.000 € y su criterio de inversión exige un Cap Rate mínimo del 6,75% (0,0675), el precio tope de oferta es 95.000 € / 0,0675 = 1.407.407 €. Si el inmueble está a la venta por 1.600.000 €, el Cap Rate de entrada se comprime al 5,94%, lo que exige negociar un descuento de 192.593 € o identificar mejoras operativas directas (como individualización de contadores de suministros o actualización de rentas desfasadas) para alcanzar la rentabilidad proyectada.

¿Qué diferencias existen entre la regla del 50% y el cálculo pormenorizado del NOI proforma?▼

Aviso legal: Esta herramienta se ofrece exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni una oferta vinculante de financiación. Consulte con un asesor financiero cualificado antes de tomar decisiones de inversión. La regla del 50% es una estimación rápida que asume que los gastos operativos (sin incluir la deuda hipotecaria) absorberán exactamente el 50% de los Ingresos Brutos Efectivos, mientras que un análisis proforma detallado computa de manera individualizada cada partida histórica: IBI y tributos locales, pólizas de seguro, administración profesional, mantenimiento ordinario, suministros y fondos de reserva. En un inmueble con 150.000 € de renta bruta anual, la regla del 50% estima 75.000 € de gastos y 75.000 € de NOI. No obstante, emplear esta aproximación heurística en contratos definitivos induce graves errores en arrendamientos comerciales triple neto (NNN, donde el arrendatario asume todos los gastos y la ratio de gastos baja del 15%) o en zonas con alta presión tributaria y activos antiguos Clase C donde los costes de explotación superan habitualmente el 58% - 65% de los ingresos.

Herramientas y utilidades relacionadas

Todas las herramientas →