Calculadora de Cap Rate & NOI

Calculadora de Cap Rate & NOI

Calculadora institucional de Cap Rate e NOI (Resultado Operacional Líquido) para avaliação de imóveis comerciais e residenciais. Inclui demonstrativo pro-forma discriminado de despesas operacionais (OPEX), cálculo reverso de preço-alvo de aquisição, métricas de alavancagem da dívida (Cash-on-Cash, DSCR e ocupação de equilíbrio), matriz dinâmica 2D de sensibilidade preço-rendimento e exportação de relatórios em PDF e Excel com um clique.

Modelos Predefinidos
Aquisição e Investimento Inicial
Step 1: Basis
Preço de Aquisição$340,000
Custos de Fechamento (%)2.5%
Reforma Inicial$0
Receitas Operacionais e Faturamento
Aluguel Mensal Bruto$2,450
Taxa de Vacância e Inadimplência (%)4%
Outras Receitas Mensais
$Meses
Despesas Operacionais (OPEX)
Taxa de Administração (%)8%
Reparos e Manutenção (%)5%
Despesas Operacionais Totais
$11,044OER: 38.3%
Financiamento e Estrutura de Dívida
Entrada (%)20%
Taxa de Juros (%)6.875%
Prazo do Financiamento (Anos)30 Anos
Valor do Financiamento$272,000
Serviço da Dívida$1,787 / Meses
Tax Shield & Macro Risk Parameters
Marginal Tax Rate
%
Depreciation Horizon
Yrs
Building Basis %
%
Cap Rate
5.22%
Spread vs. Benchmark: +97 bps
Yield on Cost
5.09%
Basis: $348,500
NOI
$17,756
$1,480 / Meses
Retorno Cash-on-Cash
-4.82%
Fluxo de Caixa Líquido: -$3,686
DSCR
0.83x
Déficit de Cobertura
Ocupação de Ponto de Equilíbrio
108.3%
Debt Yield: 6.5%
Sensibilidade: Preço de Aquisição vs. Cap Rate
Receita Programada Bruta (GSI)$30,000
Cash Flow: -$3,686Debt: $21,442OpEx: $11,044Vac: $1,200
Spread de Rendimento

Institutional risk premium over the sovereign risk-free rate. High spreads reward operational risk; compressed spreads suggest elevated asset pricing.

Benchmark de Mercado:%
Spread vs. Benchmark
+97bps
Cap (5.22%) - 10Y (4.25%)

Cálculo Reverso de Preço Máximo

Calcule o preço teto de aquisição do ativo com base na taxa de retorno (Cap Rate) estipulada.

Cap Rate Alvo7.50%
4.0% (Core Trophy)6.5% (Class B)8.5% (Value Add)12.0% (Opportunistic)
Preço Máximo de Proposta$236,747
Diferença de Preço:-$103,253
NOI Necessário$25,500
Aluguel Mensal Necessário:$3,223 / Meses
Aviso Legal

Aviso Legal: Esta ferramenta possui finalidade exclusivamente analítica e educacional, não constituindo consultoria financeira, jurídica ou recomendação formal de investimento imobiliário.

Sovereign Yield Spread+97 bpsBenchmark de Mercado: 4.25%
Free Cash Flow & Levered Yield-4.82%Pre-Tax: -$3,686
Lender Coverage Margin0.83xDebt Yield: 6.5%
Referência técnica e guia de arquitetura

Calculadora de Cap Rate & Guia NOI — Guia de referência

Calculadora institucional de avaliação imobiliária, Cap Rate e Receita Operacional Líquida (NOI) para imóveis comerciais e residenciais. Inclui livro-razão detalhado de despesas operacionais (OpEx) pro forma, simulação reversa de preço-alvo de aquisição, métricas de alavancagem da dívida (Cash-on-Cash, ICSD/DSCR, ponto de equilíbrio de ocupação), matriz dinâmica de sensibilidade preço-rendimento e exportação de relatórios em PDF e Excel com um clique.

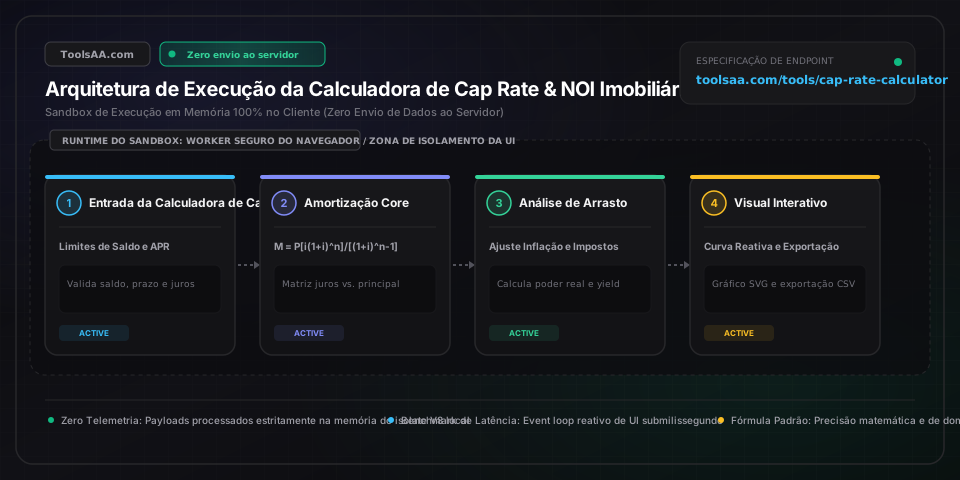
Calculadora de Cap Rate & Guia NOI — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Receita Bruta Potencial (GSR / PGI)Moeda (R$ / Anualizado)

A receita locatícia contratual bruta máxima teórica considerando 100% de ocupação física aos valores de locação vigentes ou de mercado, antes de quaisquer carências ou concessões. A subscrição institucional audita a GSR contra os recebíveis dos últimos 12 meses (T12), expurgando reembolsos de concessionárias de serviços públicos e receitas acessórias voláteis não garantidas. Projeções pro forma exigem reajustes anuais de inflação (IPCA/IGP-M) entre 2,00% e 3,50%, rigorosamente limitados pelas diretrizes da Lei do Inquilinato e índices oficiais de preços.

Padrão: R$ 180.000
Vacância Econômica e Provisão para Perdas com InadimplênciaPorcentagem (0,00% - 100,00%)

Dedução operacional combinada que reflete a rotatividade de inquilinos, vacância friccional, baixas por inadimplência (créditos de liquidação duvidosa) e descontos concedidos. Padrões institucionais de subscrição de crédito imobiliário estabelecem um piso regulatório não negociável de 5,00% a 7,00%, mesmo para ativos com 100% de ocupação física aparente. Para habitação popular, mercados secundários/terciários ou ativos comerciais monousuário, testes de estresse exigem uma margem de vacância econômica de 8,00% a 12,50%.

Padrão: 5,00%
Despesas Operacionais Pro Forma (Razão de OpEx)Moeda (R$ / Anualizado)

Total de desembolsos recorrentes indispensáveis para manter as operações contínuas do imóvel: IPTU e taxas municipais, seguros patrimoniais e de responsabilidade civil, taxa de administração imobiliária profissional terceirizada (padronizada entre 4,00% e 8,00% da Receita Operacional Efetiva), manutenção rotineira, conservação predial e utilidades de áreas comuns. O Índice de Despesas Operacionais (OER) varia historicamente entre 35,00% e 45,00% para contratos corporativos atípicos/triple net (NNN) e de 45,00% a 55,00% para residencial multifamiliar, excluindo estritamente o serviço da dívida e despesas de capital discricionárias.

Padrão: R$ 68.000
Reserva para Reposição de Capital (CapEx Acima da Linha)Moeda (R$ / Unidade / Ano)

Provisões de capital anualizadas obrigatórias destinadas a substituições estruturais periódicas (impermeabilização de coberturas, chillers de climatização HVAC, pavimentação asfáltica, modernização de elevadores) balizadas por normas técnicas de ciclo de vida predial (como tabelas ASHRAE/ABNT). Gestores institucionais exigem de R$ 1.500 a R$ 2.500 por unidade residencial ao ano e de R$ 10 a R$ 25 por metro quadrado comercial. Deduzir essas reservas 'acima da linha' apura o NOI institucional legítimo, eliminando a inflação artificial de rentabilidade comum em prospectos de corretores imobiliários de varejo.

Padrão: R$ 4.000
Base Total de Aquisição (Desembolso Bruto de Capital)Moeda (R$)

Base consolidada de capitalização composta pelo preço negociado em contrato acrescido de todos os custos de fricção da transação: ITBI (Imposto de Transmissão de Bens Imóveis), emolumentos cartorários e taxas de registro, honorários jurídicos de due diligence, avaliação ambiental preliminar (Fase I), laudo de conformidade predial (PCA) e taxas de originação bancária. Calcular o Cap Rate apenas sobre o valor de escritura, ignorando os custos de fechamento, inflaciona artificialmente o rendimento econômico real desalavancado em 25 a 75 pontos-base.

Padrão: R$ 1.450.000
Taxa de Retorno Mínima de Saída / Cap Rate de MercadoPorcentagem (Spread de Rendimento)

O rendimento desalavancado mínimo exigido pelos comitês de investimento para justificar o prêmio de iliquidez imobiliária em relação à taxa livre de risco de longo prazo (como Notas do Tesouro Nacional - NTN-B / Tesouro IPCA+ ou US Treasuries de 10 anos). Ativos residenciais ou logísticos Classe A (Core) negociam com taxas comprimidas de 4,25% a 5,25% (ou IPCA + spread equivalente), ativos Classe B operam entre 5,50% e 6,75%, enquanto ativos Classe C e lajes corporativas secundárias exigem prêmios de risco que elevam o Cap Rate para a faixa de 7,50% a 10,50%+.

Padrão: 6,75%
Dicas profissionais e melhores práticas

O Precipício do IPTU Pós-Aquisição e a Revisão Venal

Nunca dimensione a Receita Operacional Líquida (NOI) pro forma baseando-se no histórico de IPTU dos últimos 12 meses (T12) pago pelo vendedor. As prefeituras municipais e avaliadores tributários costumam atualizar o Valor Venal de Referência do imóvel tomando como base a própria guia de ITBI ou o preço de escritura pública pós-fechamento. Se um imóvel mantido por vinte anos for adquirido por R$ 2.500.000 contra um valor venal histórico desatualizado de R$ 1.100.000, o IPTU anual pode dobrar logo no Ano 1. Isso gera uma perda operacional não modelada de R$ 15.000 a R$ 30.000, achatando imediatamente um Cap Rate de aquisição aparente de 6,50% para insustentáveis 5,30%. Sempre projete despesas tributárias calculando: (Preço de Aquisição Projetado × Alíquota Municipal Efetiva de IPTU × Fator de Reavaliação Fiscal).

Distorção de Reservas de CapEx: Acima vs. Abaixo da Linha

Memorandos de oferta de corretores e prospectos de venda frequentemente transferem reservas recorrentes de reposição de capital (aquecedores, reformas de piso, compressores de ar condicionado) para 'abaixo da linha' como melhorias de capital discricionárias, inflando artificialmente o NOI e exibindo um Cap Rate agressivo. As diretrizes analíticas institucionais (padrão CFA) exigem deduzir reservas de capital recorrentes (R$ 1.500 a R$ 2.500 por unidade ao ano) 'acima da linha', antes da apuração do NOI. Ignorar uma reserva anual recorrente de R$ 25.000 em um ativo comercial capitalizado a 5,00% de Cap Rate acarreta uma sobreavaliação imediata de R$ 500.000 no valor do imóvel (R$ 25.000 / 0,05).

Alavancagem Financeira Negativa e a Espiral de Insolvência no ICSD/DSCR

Quando o Cap Rate desalavancado de um imóvel é inferior à constante da dívida do financiamento imobiliário (amortização e juros anuais divididos pelo saldo devedor total, determinados pela taxa efetiva de juros e tabela SAC/Price), o investimento entra em Alavancagem Financeira Negativa. Por exemplo, financiar um ativo adquirido a um Cap Rate de 5,75% com dívida bancária/CRI cuja constante anual seja de 7,10% faz com que cada real emprestado corroa o retorno do capital próprio (equity), derrubando o rendimento Cash-on-Cash para menos de 4,00% e estrangulando o Índice de Cobertura do Serviço da Dívida (ICSD / DSCR) abaixo do covenant de segurança institucional de 1,20x.

Proteção Fiscal por Depreciação vs. Custos de Ganho de Capital

O Cap Rate desalavancado afere apenas a produtividade operacional antes dos impostos, desconsiderando as faixas marginais de tributação e as estruturas de planejamento fiscal (como holdings patrimoniais e FIIs). Investidores qualificados e private banking frequentemente segregam custos e aceleram a depreciação contábil do ativo edificado para abater o resultado tributável (no Lucro Real ou via equiparação). Contudo, depreciações contábeis agressivas aumentam a base de apuração de Ganho de Capital no momento da alienação (com alíquotas progressivas de IRPJ/CSLL ou IRPF de 15% a 22,5%), reduzindo drasticamente a Taxa Interna de Retorno (TIR) líquida final, a menos que os recursos sejam diferidos ou estruturados por meio de veículos isentos ou fundos imobiliários.

Armadilhas comuns e solução de problemas

⚠️O Cap Rate calculado é anormalmente elevado (> 11,0%), mas o retorno Cash-on-Cash é negativo ou insignificante.

Um Cap Rate nominal exorbitante associado a proventos pífios de dividendos sobre o equity indica um de dois defeitos estruturais: (1) Grave alavancagem financeira negativa, na qual o custo total da dívida (taxa de juros anual e amortização) supera amplamente o Cap Rate do ativo; ou (2) NOI ilusório gerado por uma carteira de locatários inadimplentes ou em atraso. Para solucionar, audite os extratos bancários de liquidação financeira (regime de caixa efetivo, não o regime de competência contábil) dos últimos 12 meses, aplique uma margem ampliada de vacância econômica (mínimo de 10,0% a 15,0%) e certifique-se de que o serviço anual total da dívida seja integralmente deduzido antes de medir a distribuição de caixa aos cotistas/investidores.

⚠️O NOI pro forma apresentado pelo corretor é de 15% a 25% maior do que os demonstrativos fiscais auditados dos últimos 12 meses (T12).

Intermediadores imobiliários frequentemente expurgam despesas operacionais reais sob o pretexto de 'custos extraordinários do antigo proprietário' — omitindo taxas de administração predial (pressupondo autogestão), zerando a manutenção preventiva ou desconsiderando reajustes tarifários municipais. Concilie o pro forma diretamente com as escriturações fiscais (como ECF/DIMOB ou IRPF do locador). Reincorpore uma taxa obrigatória de gestão de terceiros de pelo menos 5,0%, adicione as reservas técnicas de reposição e recalcule o preço teto de compra utilizando o NOI auditado dos últimos 12 meses para evitar um sobrepreço irrecuperável de centenas de milhares de reais na aquisição.

⚠️O laudo de avaliação do banco financiador é inferior ao preço de contrato, apesar de o Cap Rate ser condizente com a média de mercado.

Peritos e avaliadores bancários institucionais determinam as taxas de capitalização por meio de vendas comparáveis concluídas e registradas em cartório (amostragem homologada), aplicando um spread adicional de expansão de Cap Rate de saída de 25 a 50 pontos-base para refletir riscos de desinvestimento e liquidez futura. Além disso, os avaliadores aplicam deságios severos sobre projeções futuras de aluguel que não possuam aditivos contratuais formalmente assinados. Contorne essa discrepância estruturando uma cláusula de earn-out vinculada a conta de depósito em garantia (escrow), na qual os recursos retidos só são liberados caso os aluguéis projetados se consolidem por 90 dias ininterruptos, ou renegocie o valor do contrato ajustando-o ao NOI estabilizado apurado no laudo pericial.

Perguntas frequentes (FAQ)

Como calcular o Cap Rate imobiliário e o NOI a partir da carteira de locatários?▼

A Taxa de Capitalização (Cap Rate) é calculada pela fórmula: Cap Rate (%) = (Receita Operacional Líquida / Preço de Compra do Imóvel) × 100, em que a Receita Operacional Líquida (NOI) equivale à Receita Bruta Efetiva (Receita Bruta Potencial menos Vacância Econômica e Inadimplência) subtraída de todas as despesas operacionais (OpEx). Por exemplo, um empreendimento multifamiliar de 10 unidades que gere R$ 180.000 em Receita Bruta Contratual, com dedução de 5,0% de vacância (R$ 9.000), produz uma Receita Bruta Efetiva de R$ 171.000; subtraindo R$ 65.000 de despesas operacionais auditadas (IPTU, seguro predial, taxa de administração, manutenção e reservas de reposição), resta um NOI anual de R$ 106.000. Caso o custo total de aquisição seja de R$ 1.500.000, o Cap Rate desalavancado é (R$ 106.000 / R$ 1.500.000) × 100 = 7,07%.

Qual é um bom Cap Rate para imóveis de aluguel comerciais e residenciais?▼

Um bom Cap Rate gira tipicamente entre 5,50% e 7,50% para ativos estabilizados em localizações consolidadas, mas as taxas de retorno mínimas aceitáveis variam conforme a tipologia do imóvel, praça geográfica e o rendimento dos títulos públicos de referência (como o rendimento real das NTN-B / Tesouro IPCA+ ou Treasuries). Ativos institucionais Classe A (Core) nas principais capitais e eixos financeiros negociam com Cap Rates comprimidos entre 4,00% e 5,50%, compensados por excelente liquidez e valorização patrimonial com proteção inflacionária. Em praças secundárias, ativos Classe B operam entre 5,75% e 7,25%, enquanto galpões periféricos ou imóveis comerciais Classe C exigem taxas entre 7,50% e 10,50%+ para remunerar o risco de crédito dos locatários e a alta demanda por manutenção predial.

Qual é a diferença entre Cap Rate, Retorno Cash-on-Cash e TIR?▼

As distinções fundamentais residem na alavancagem financeira e no horizonte temporal do investimento: o Cap Rate mede o rendimento operacional desalavancado do imóvel sobre o valor total do ativo; o Retorno Cash-on-Cash (CoC) mede o dividendo líquido de caixa gerado sobre o capital próprio (equity) efetivamente desembolsado; e a Taxa Interna de Retorno (TIR / IRR) afere o rendimento anualizado composto ao longo de todo o ciclo de vida do projeto. Por exemplo, adquirir um imóvel por R$ 1.000.000 gerando R$ 70.000 de NOI resulta em um Cap Rate de 7,00%. Se financiado com entrada de R$ 250.000 e financiamento de R$ 750.000 com serviço da dívida anual de R$ 48.000, o fluxo de caixa livre antes dos impostos é de R$ 22.000, gerando um Cash-on-Cash de 8,80% (R$ 22.000 / R$ 250.000). Um modelo de TIR para 5 anos combina esses fluxos de caixa intermediários com a amortização do saldo devedor e o ganho líquido de capital na alienação final, visando metas entre 12,00% e 16,00% ao ano.

Por que o serviço da dívida do financiamento é excluído do Cap Rate, mas incluído no ICSD (DSCR)?▼

O serviço da dívida é excluído do cálculo do Cap Rate porque este índice isola estritamente a eficiência operacional intrínseca do empreendimento, independentemente da estrutura de capital escolhida pelo investidor. Já o Índice de Cobertura do Serviço da Dívida (ICSD / DSCR = NOI / Serviço Anual da Dívida) mensura o risco de inadimplência sob a ótica dos credores. Dois imóveis idênticos que produzam o mesmo NOI de R$ 120.000 mantêm exatamente o mesmo Cap Rate de 6,00% sobre uma avaliação de R$ 2.000.000, quer o comprador adquira o ativo 100% à vista, quer contrate um financiamento com 80% de LTV. Em contrapartida, instituições financeiras exigem um ICSD mínimo entre 1,20x e 1,35x para garantir que a geração de caixa operacional cubra amortização e juros com uma margem de segurança de 20% a 35% contra oscilações de vacância.

Como calcular o preço máximo de proposta utilizando um Cap Rate alvo de aquisição?▼

Calcula-se a Proposta Máxima Aceitável (MAO) invertendo a equação da taxa de capitalização: Preço Máximo de Compra = NOI do Imóvel / Cap Rate Alvo. Se os relatórios financeiros auditados dos últimos 12 meses indicam um NOI estável de R$ 95.000 e a política do seu comitê exige uma taxa mínima de atratividade de 6,75% (0,0675), sua proposta máxima é de R$ 95.000 / 0,0675 = R$ 1.407.407. Se o ativo estiver anunciado por R$ 1.600.000, o Cap Rate de entrada se comprime para 5,94%, o que obriga você a negociar um desconto de R$ 192.593 ou mapear ganhos operacionais imediatos (como individualização de contas ou reajuste de contratos defasados) para atingir o retorno desejado.

Qual a diferença entre a Regra dos 50% e o cálculo de NOI pro forma detalhado?▼

Aviso Legal: Esta ferramenta é disponibilizada exclusivamente para fins educacionais e informativos, não constituindo recomendação financeira formal, consultoria de investimentos ou compromisso de concessão de crédito. Consulte um profissional financeiro credenciado antes de tomar decisões de investimento. A regra dos 50% é uma estimativa heurística rápida que pressupõe que as despesas operacionais (excluindo financiamento) consumirão exatamente 50% da Receita Bruta Efetiva, enquanto o pro forma detalhado orça minuciosamente cada rubrica histórica de IPTU, seguros, gestão, manutenção, contas de consumo e reservas de capital. Em um ativo que gere R$ 150.000 em aluguel bruto anual, a regra estima R$ 75.000 de despesas e R$ 75.000 de NOI. No entanto, aplicar essa simplificação na subscrição de contratos definitivos gera distorções graves em contratos corporativos atípicos/triple net (NNN) — onde os inquilinos arcam com todo o OpEx e a taxa de despesa cai abaixo de 15% — ou em praças com alta carga tributária e imóveis Classe C antigos, onde as despesas operacionais superam facilmente 58% a 65% da receita.

Ferramentas e utilitários relacionados

Todas as ferramentas →