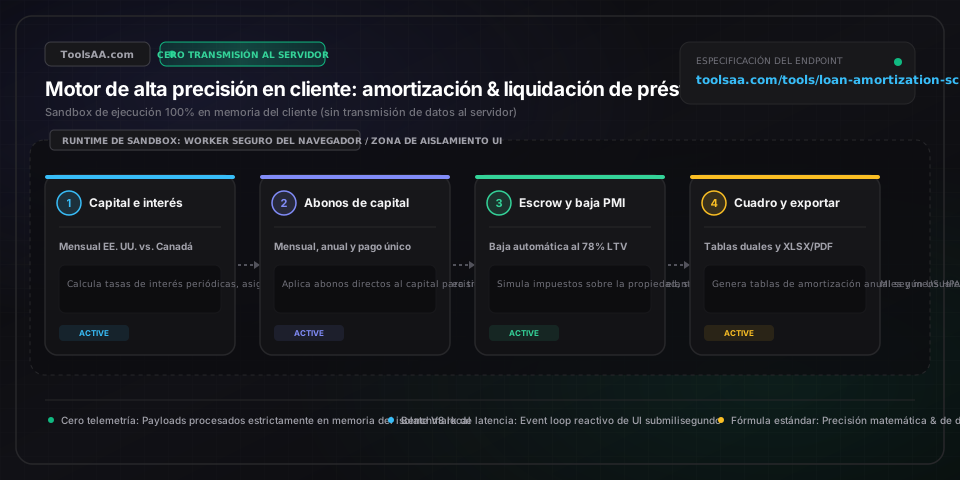
Capital principal y entrada inicial (principalLoanAmount)Métrica monetaria (€ EUR, $ USD, £ GBP, $ CAD, $ AUD)
Importe neto financiado por la entidad prestamista tras descontar la entrada en efectivo del precio total de compra del inmueble. Por ejemplo, una vivienda de 500.000 € con una entrada del 20 % (100.000 €) genera un saldo de capital inicial de 400.000 €. Los intereses se calculan exclusivamente sobre el capital pendiente al inicio de cada ciclo de amortización.
Por defecto: 320.000 € (80 % LTV sobre inmueble de 400.000 €)
Tipo de interés anual y frecuencia de capitalización (interestRateCompounding)Porcentaje TAE/TIN con régimen de capitalización (Mensual vs. Semestral)
Tipo de interés nominal anual pactado en el contrato sobre el saldo deudor no amortizado. En la mayoría de los mercados y en EE. UU., los intereses hipotecarios se liquidan y capitalizan mensualmente (tasa periódica = TIN / 12). En Canadá, la Ley de Intereses (Interest Act) exige una capitalización semestral no anticipada en hipotecas a tipo fijo [tasa mensual equivalente = (1 + APR/2)^(2/12) - 1], lo que reduce ligeramente el tipo de interés efectivo mensual en comparación con el cálculo estadounidense y estándar.
Por defecto: 6,75 % TIN/TAE (Referencia estándar a tipo fijo a 30 años)
Plazo de amortización y periodicidad de pago (loanTermAndCadence)Duración (Años/Meses) y frecuencia (Mensual / Quincenal / Quincenal acelerada)
Plazo total previsto para liquidar el saldo del préstamo hasta reducirlo a cero. Los plazos habituales son de 15, 20, 25 y 30 años. Las frecuencias de pago comprenden mensual (12 cuotas/año), quincenal ordinaria (26 cuotas/año) y quincenal acelerada (Accelerated Bi-Weekly). La modalidad quincenal acelerada divide la cuota mensual a la mitad y efectúa 26 pagos al año, equivalentes a abonar 13 cuotas completas anuales, recortando entre 4 y 6 años en un préstamo a 30 años.
Por defecto: 30 años (360 cuotas mensuales)
Amortizaciones anticipadas y motor bola de nieve (extraPaymentsEngine)Aportaciones dinerarias multifrecuencia (Mensual, Anual periódica, Pago puntual)
Abonos extraordinarios de capital destinados íntegramente (100 %) a reducir el capital pendiente y no a intereses. Dado que las tablas de amortización (como el sistema francés) concentran el cobro de intereses en los primeros años, amortizar capital de forma anticipada produce un efecto bola de nieve que reduce permanentemente la base sobre la que se devengan intereses y ahorra miles de euros a lo largo del préstamo.
Por defecto: Abono mensual: 0 € | Abono anual: 0 € | Pago puntual: 0 €
Gastos asociados y cuenta en depósito: IBI, seguros y comunidad (escrowComponents)Provisiones mensuales / anuales (Impuestos, Seguro de hogar, Cuota comunitaria)
Gastos periódicos vinculados a la titularidad del inmueble que el administrador del préstamo retiene en una cuenta de custodia (escrow) para liquidar en nombre del titular los impuestos sobre bienes inmuebles (como el IBI o tasas locales) y la prima del seguro de hogar multirriesgo. Las cuotas de comunidad de propietarios (HOA) se integran en el cálculo del flujo de caja mensual, aunque habitualmente las abona el prestatario de forma directa.
Por defecto: Impuestos: 1,2 % (4.800 €/año) | Seguro: 1.400 €/año | Comunidad: 0 €
Seguro de hipoteca privado (PMI) y cancelación por LTV (pmiAndCancellation)Recargo porcentual (0,3 % a 1,5 %/año) con baja automática legal al 78 % de LTV
Póliza de seguro exigida por entidades financieras cuando la entrada es inferior al 20 % (ratio préstamo-valor o LTV superior al 80 %). Conforme a legislaciones como la Ley de Protección de Propietarios de EE. UU. (HPA de 1998), las entidades están obligadas por ley a cancelar de oficio este recargo en cuanto el saldo pendiente alcanza el 78 % del valor de tasación o compraventa original, o a solicitud por escrito del titular al llegar al 80 % de LTV con historial de pagos intachable.
Por defecto: 0,85 % anual de PMI (Cancelación automática al 78 % de LTV original)