Amortissement de Prêt

Tableau d'Amortissement (Simulateur)

Calculez votre tableau d'amortissement avec décomposition mensuelle et annuelle, remboursements anticipés, fin du PMI et économies d'intérêts. Export Excel ou PDF.

Charger un scénario :
Cockpit d'Amortissement
$400,000
$320,000
6.750%
30 ans (360 mois)
2026-12-01
Remboursements Anticipés et Amortissement Accéléré+$250/Mois
Taxes, Assurances et Charges Annexes
Mensualité (Capital + Intérêts)$2,075.51Mensualité totale (Charges incluses): $2,592
Coût total des intérêts$296,625Coût total du crédit: $616,625
Date prévisionnelle de fin2049-0122.2 ans (266 échéances)
Intérêts économisés$130,563-94 mois d'avance

Courbe d'Amortissement et Désendettement

Évolution en temps réel du capital restant dû versus les intérêts cumulés

Capital restant dûIntérêts cumulésCapital constitué
0k80k160k240k320k
Ventilation 1ère échéance$2,592.18
Amortissement capital: $526 (18%)Intérêts: $1,800 (63%)Charges & séquestre: $517 (19%)
Perspective de l'Analyste CFA : Le Piège des Intérêts Initiaux

Durant le premier tiers d'un prêt sur 30 ans, plus de 70 % de chaque mensualité est absorbée par les intérêts. Effectuer de petits remboursements anticipés réguliers dès les années 1 à 5 produit un effet de levier puissant en cassant la chaîne des intérêts composés.

Mensualité (Capital + Intérêts)$2,075.51
Coût total des intérêts$296,625
Durée d'amortissement22.2 ans
Intérêts économisés$130,563
Poids des intérêts initiaux87%
Date prévisionnelle de fin2049-01
Avertissement Réglementaire et Modélisation Financière

Ce modèle repose sur les arrondis actuariels d'usage. Conformément à la loi américaine Homeowners Protection Act (HPA 1998, 12 U.S.C. § 4901), le PMI s'annule obligatoirement lorsque le capital restant atteint 78 % de la valeur d'origine. Les hypothèques canadiennes appliquent une capitalisation semestrielle selon l'Interest Act. Rapprochez-vous de votre établissement bancaire pour toute offre contractuelle.

Référence technique et guide d'architecture

Tableau d'amortissement de prêt — Guide de référence

Calculez votre tableau d'amortissement avec décomposition mensuelle et annuelle, remboursements anticipés, fin d'assurance emprunteur et économies d'intérêts. Export Excel ou PDF.

Tableau d'amortissement de prêt — Guide de référence — Architecture en mémoire côté client et flux de données

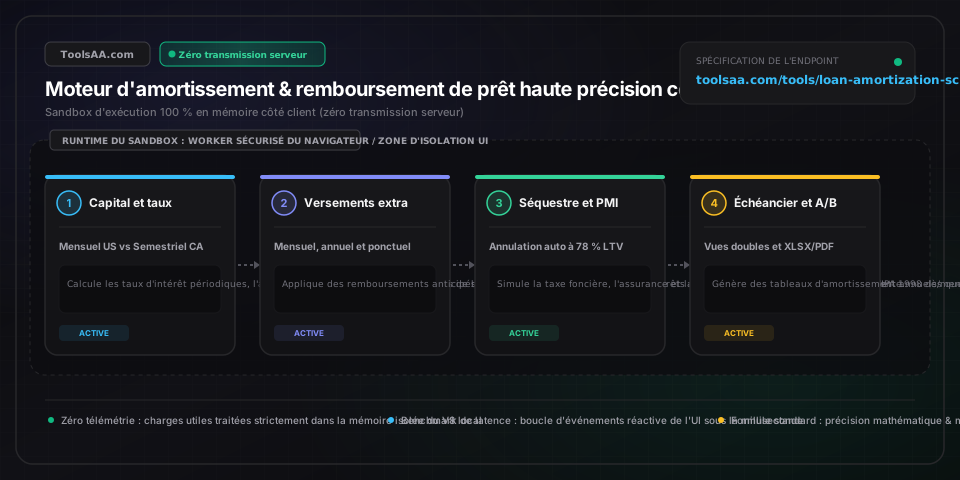
Paramètres clés et contrôles

Montant du capital emprunté & apport personnel (principalLoanAmount)Métrique monétaire (€ EUR, $ CAD, $ USD, £ GBP, $ AUD)

Le montant net emprunté auprès de l'établissement prêteur après déduction de l'apport personnel sur le prix d'achat total du bien. Par exemple, pour un bien à 500 000 € avec 20 % d'apport (100 000 €), le capital initial emprunté s'élève à 400 000 €. Les intérêts sont calculés exclusivement sur le capital restant dû au début de chaque échéance.

Par défaut : 320 000 € (Ratio LTV de 80 % sur un achat immobilier de 400 000 €)
Taux d'intérêt annuel & mode de capitalisation (interestRateCompounding)Pourcentage annuel avec mode de calcul (Mensuel vs Semestriel)

Le taux d'intérêt contractuel appliqué au capital restant dû. En Europe et aux États-Unis, la capitalisation est généralement mensuelle (taux périodique = TAEG / 12). Au Canada, la Loi sur l'intérêt impose une capitalisation semestrielle à terme échu pour les prêts à taux fixe [taux effectif mensuel = (1 + Taux/2)^(2/12) - 1], ce qui réduit légèrement le taux d'intérêt effectif mensuel par rapport au calcul proportionnel.

Par défaut : 6,75 % annuel (Taux de référence fixe standard)
Durée d'amortissement & périodicité des échéances (loanTermAndCadence)Durée (Années/Mois) & Fréquence (Mensuelle / Bimensuelle / Quinzaine accélérée)

La durée globale sur laquelle le solde du prêt est amorti jusqu'à remboursement intégral. Les durées courantes sont de 15, 20, 25 et 30 ans. Les périodicités comprennent le rythme mensuel (12 échéances/an), bimensuel (26 paiements/an) et bimensuel accéléré. Le versement accéléré divise la mensualité par deux et la prélève toutes les deux semaines, ce qui équivaut à 13 mensualités pleines par an et écourte la durée de 4 à 6 ans sur un emprunt de 30 ans.

Par défaut : 30 ans (360 échéances mensuelles)
Remboursements anticipés & amortissement accéléré (extraPaymentsEngine)Versements monétaires multi-cadences (Mensuel, Annuel forfaitaire, Ponctuel)

Versements complémentaires affectés à 100 % à l'amortissement du capital restant dû plutôt qu'aux intérêts. Comme les premières années d'un prêt sont lourdement chargées en intérêts, les remboursements anticipés effectués en début d'échéancier génèrent un puissant effet boule de neige, réduisant définitivement l'assiette des intérêts et épargnant des dizaines de milliers d'euros.

Par défaut : Extra mensuel : 0 € | Extra annuel : 0 € | Ponctuel : 0 €
Frais annexes séquestrés : Taxes foncières, assurance & charges (escrowComponents)Déductions séquestrées mensuelles ou annuelles (Impôts, Assurances, Copropriété)

Dépenses annexes liées à la propriété immobilière, prélevées mensuellement par l'organisme prêteur ou le gestionnaire sur un compte séquestre pour régler en votre nom la taxe foncière et les primes d'assurance habitation. Les charges de copropriété sont intégrées au budget mensuel global mais sont généralement réglées directement par l'emprunteur.

Par défaut : Taxes : 1,2 % (4 800 €/an) | Assurance : 1 400 €/an | Charges : 0 €
Assurance emprunteur / PMI & résiliation légale à 78 % LTV (pmiAndCancellation)Cotisation en pourcentage (0,3 % à 1,5 %/an) avec radiation légale à 78 % LTV

Assurance exigée par les prêteurs lorsque l'apport personnel est inférieur à 20 % (ratio prêt/valeur LTV > 80 %). Aux États-Unis, la loi fédérale HPA de 1998 impose l'annulation automatique de la PMI dès que le capital atteint 78 % de la valeur initiale du bien, ou sur simple demande écrite à 80 % de LTV. En France, la loi Lemoine permet quant à elle de résilier et changer d'assurance emprunteur à tout moment sans frais.

Par défaut : 0,85 % d'assurance annuelle (Radiation automatique à 78 % de LTV initial)
Conseils de pro et bonnes pratiques

Appliquez la règle du 1/12e supplémentaire pour écourter votre prêt de 4 à 6 ans

Diviser votre mensualité en capital et intérêts par 12 et ajouter ce montant exact à chaque paiement mensuel équivaut financièrement à réaliser une mensualité complète supplémentaire par an. Sur un emprunt de 400 000 € sur 30 ans à 6,75 %, cette discipline financière réduit la durée de remboursement d'environ 4,8 ans et efface plus de 88 000 € d'intérêts cumulés.

Faites valoir la réglementation pour résilier votre assurance de prêt dès 78 % de LTV

Ne comptez pas sur votre prêteur ou assureur pour supprimer spontanément vos surprimes d'assurance emprunteur. Aux États-Unis (loi HPA de 1998), les gestionnaires doivent résilier d'office l'assurance privée (PMI) lorsque le solde atteint 78 % de la valeur d'achat initiale si vos paiements sont à jour. Surveillez votre tableau d'amortissement et transmettez une demande écrite dès 80 % de LTV pour devancer la date de plusieurs mois. En France, faites valoir la loi Lemoine pour renégocier sans attendre.

Concentrez vos remboursements anticipés sur les années 1 à 5 pour un effet maximal

En vertu de la géométrie mathématique de l'amortissement à échéances constantes, les mensualités des 5 premières années se composent de 70 % à 80 % d'intérêts. Effectuer des remboursements anticipés de capital entre l'année 1 et l'année 5 génère 3 à 5 fois plus d'économies d'intérêts par euro versé qu'un remboursement effectué en 20e année, car vous neutralisez définitivement plus de 25 ans d'intérêts composés sur ce capital.

Distinguez les versements à la quinzaine accélérée des versements bimensuels classiques

De nombreux établissements proposent des options de paiement « toutes les deux semaines » consistant simplement à diviser l'échéance annuelle par 26. Cela modifie la trésorerie sans accélérer le remboursement ! Pour une véritable accélération, exigez la « quinzaine accélérée » : prenez votre mensualité pleine, divisez-la par 2 et payez cette moitié toutes les 2 semaines. L'année comptant 52 semaines (26 quinzaines), vous versez ainsi 13 mensualités pleines par an.

Méfiez-vous des calculateurs américains lors de l'évaluation d'un prêt canadien

En vertu de la Loi sur les banques et de la Loi sur l'intérêt du Canada, les intérêts des prêts hypothécaires à taux fixe doivent être capitalisés semestriellement à terme échu, contrairement aux prêts américains capitalisés mensuellement. Soumettre un prêt canadien à un simulateur américain standard produit des mensualités légèrement inexactes et fausse l'échéancier. Sélectionnez toujours le mode canadien pour appliquer la formule semestrielle exacte.

Pièges courants et dépannage

⚠️Le relevé mensuel de la banque diffère du calculateur de quelques centimes

Un écart minime de 0,01 € à 0,05 € entre le relevé bancaire et un simulateur indépendant provient généralement du calcul des intérêts journaliers intercalaires entre la date de déblocage des fonds et le premier du mois, ou de méthodes d'arrondi divergentes (arrondi centime par centime à chaque échéance mensuelle versus arrondi sur le solde cumulé). Notre moteur utilise la précision arbitraire Decimal.js pour refléter fidèlement les conventions bancaires commerciales standard.

⚠️Le remboursement anticipé est imputé sur les intérêts futurs au lieu du capital restant dû

Les systèmes informatiques de gestion de prêts classent parfois par erreur les fonds excédentaires comme « fonds en attente » ou comme avance sur la mensualité suivante (qui englobe des intérêts à venir). Lorsque vous effectuez un remboursement anticipé par virement ou chèque, spécifiez formellement la mention « Remboursement anticipé exclusif de capital » et vérifiez sur votre avis d'échéance suivant que le capital restant dû a diminué du montant exact du versement.

⚠️Le gestionnaire continue de prélever l'assurance PMI alors que le solde est sous 80 % LTV

La loi américaine Homeowners Protection Act de 1998 prescrit l'annulation automatique à 78 % de la valeur initiale selon l'échéancier contractuel prévu. Néanmoins, si vous avez accéléré vos remboursements pour atteindre 80 % de LTV plus tôt, la suppression n'est pas automatique : vous devez adresser une demande formelle par écrit. Le prêteur peut exiger une expertise immobilière confirmant que le bien n'a pas perdu de valeur ainsi qu'un historique sans incident de paiement sur les 12 derniers mois.

⚠️Le capital restant dû ne tombe pas exactement à zéro lors du dernier mois d'échéance

C'est une conséquence mathématique normale de l'accumulation des arrondis au centime près sur 360 mensualités. Dans la pratique bancaire, la 360e et dernière échéance fait l'objet d'un ajustement de quelques centimes (ou de quelques euros si des remboursements intermédiaires ont eu lieu) pour solder rigoureusement la dette restante à zéro. Notre calculateur prend en charge automatiquement cet ajustement d'apurement final dans les affichages mensuels et annuels.

⚠️La mensualité d'un prêt canadien est inférieure à celle d'un prêt américain au même taux et montant

Ce phénomène est tout à fait normal et mathématiquement rigoureux. Selon la législation canadienne, les intérêts hypothécaires sont capitalisés deux fois par an (semestriellement), ce qui donne un taux mensuel effectif de (1 + Taux/2)^(2/12) - 1. Pour un taux annuel de 6,0 %, le taux périodique mensuel américain est de 0,5000 %, alors que le taux canadien équivaut à environ 0,4939 %. Sur un amortissement de 25 ans, cette distinction juridique de capitalisation fait économiser des milliers d'euros ou de dollars aux emprunteurs canadiens.

Foire aux questions (FAQ)

Comment se calcule un tableau d'amortissement de prêt ?▼

Un tableau d'amortissement s'établit grâce à la formule standard des annuités constantes : Mensualité = Capital * [r(1+r)^n] / [(1+r)^n - 1], où « r » représente le taux d'intérêt périodique mensuel (TAEG / 12) et « n » le nombre total d'échéances mensuelles (Années * 12). Pour chaque période, la part d'intérêts se calcule en multipliant le capital restant dû au début du mois par « r ». L'amortissement du capital correspond à la différence entre l'échéance programmée et les intérêts dus. Enfin, ce capital amorti est déduit du solde initial pour déterminer le nouveau capital restant dû pour le mois suivant.

Combien d'intérêts économise-t-on en versant une somme supplémentaire chaque mois ?▼

Verser un montant supplémentaire chaque mois directement affecté au capital engendre des économies d'intérêts massives, car 100 % de cette somme échappe aux intérêts et fait décroître instantanément l'assiette du prêt. Par exemple, sur un emprunt de 400 000 € sur 30 ans à un taux de 6,75 % (mensualité hors assurance de 2 594,30 €), ajouter seulement 200 € par mois d'amortissement de capital permet d'économiser 76 145 € d'intérêts au total et de rembourser le prêt avec 5 ans et 2 mois d'avance. Un versement additionnel de 500 € par mois permet d'économiser plus de 151 000 € et d'écourter l'emprunt de près de 10 ans.

Quelle est la différence entre un versement bimensuel et un versement à la quinzaine accélérée ?▼

Dans un échéancier bimensuel ordinaire, votre montant annuel de remboursements (12 mensualités) est divisé par 26 et versé toutes les deux semaines. Cela fait coïncider vos paiements avec une rémunération aux deux semaines sans accélérer l'apurement de la dette. En revanche, dans un versement à la quinzaine accélérée, votre mensualité standard est divisée par 2, et vous réglez cette moitié toutes les deux semaines. Comme une année compte 52 semaines (26 quinzaines), vous réalisez 26 demi-versements, soit l'équivalent de 13 mensualités complètes par an, réduisant la durée d'un prêt de 30 ans d'environ 4 à 6 ans.

Quand l'assurance emprunteur (PMI) s'arrête-t-elle automatiquement sur un échéancier ?▼

Aux États-Unis, en application du Homeowners Protection Act de 1998 (HPA), les organismes prêteurs conventionnels sont légalement tenus de résilier automatiquement l'assurance privée (PMI) dès que le solde du capital atteint 78 % du prix d'achat initial selon l'échéancier prévu, à condition que les paiements soient à jour. Les emprunteurs ont également le droit d'en exiger la radiation par écrit dès 80 % de ratio prêt/valeur. Pour les prêts FHA contractés après juin 2013 avec moins de 10 % d'apport, la prime d'assurance MIP s'applique sur toute la durée du crédit, sauf refinancement conventionnel. En France, la loi Lemoine garantit quant à elle le droit de changer d'assurance de prêt à tout moment sans frais ni pénalité.

Pourquoi la majeure partie de mes mensualités est-elle consacrée aux intérêts au début ?▼

Durant les premières années d'un crédit amortissable à annuités constantes, le capital restant dû est à son niveau maximal. Étant donné que les intérêts mensuels sont calculés en multipliant la totalité du solde débiteur par le taux périodique, la charge d'intérêts absorbe l'essentiel de votre mensualité fixe. Au fur et à mesure que vos versements réduisent le capital, la part des intérêts diminue chaque mois, permettant à une fraction croissante de chaque mensualité d'amortir le capital, jusqu'à franchir le « point de bascule » (généralement entre la 14e et la 16e année d'un prêt sur 30 ans) où la part de capital dépasse enfin celle des intérêts.

En quoi la capitalisation hypothécaire canadienne diffère-t-elle de la méthode américaine ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : cet outil est mis à disposition exclusivement à des fins éducatives et informatives et ne constitue en aucun cas un conseil financier formel ni un engagement contractuel de prêt. Veuillez consulter un conseiller financier ou courtier qualifié avant toute décision. Aux États-Unis, les contrats de prêt appliquent une capitalisation mensuelle des intérêts : le taux annuel effectif global est simplement divisé par 12 pour définir le taux périodique de chaque mois. Au Canada, la Loi sur les banques et la Loi sur l'intérêt imposent une capitalisation semestrielle à terme échu pour les prêts à taux fixe. Les prêteurs canadiens appliquent ainsi la formule de conversion : r_mensuel = (1 + Taux/2)^(2/12) - 1. Comme la capitalisation n'intervient que deux fois par an au lieu de douze, le taux mensuel effectif canadien est légèrement inférieur, aboutissant à des mensualités et à une charge d'intérêts plus faibles à taux nominal équivalent.

Outils et utilitaires connexes

Tous les outils →