Tabela de Amortização

Calculadora de Empréstimo & Amortização

Calcule a tabela de amortização de empréstimos com parcelas mensais e anuais, amortização extraordinária, cancelamento de seguro e economia na quitação. Exporte para Excel ou PDF.

Carregar Exemplo:
Painel de Controle
$400,000
$320,000
6.750%
30 anos (360 meses)
2026-12-01
Amortizações Extraordinárias & Pagamentos Extras+$250/Mês
Encargos Acessórios & Seguros (Escrow)
Parcela Mensal (P&I)$2,075.51Pagamento Mensal Total: $2,592
Total de Juros Pagos$296,625Custo Total do Empréstimo: $616,625
Data de Quitação2049-0122.2 anos (266 ciclos)
Juros Economizados$130,563-94 meses antes do prazo

Evolução do Saldo Devedor & Amortização

Projeção temporal do saldo devedor restante, amortização acumulada do principal e total de juros pagos

Curva do Saldo DevedorCurva de Juros AcumuladosCurva de Patrimônio Acumulado (Equity)
0k80k160k240k320k
Primeiro Pagamento$2,592.18
Participação do Principal: $526 (18%)Participação dos Juros: $1,800 (63%)Parcela de Custos Acessórios (Escrow): $517 (19%)
Análise Financeira Especializada (CFA)

Em contratos com prestações constantes (Tabela Price), a maior parte das primeiras parcelas é absorvida por juros. Aportes extraordinários direcionados ao saldo devedor nos primeiros anos geram o maior efeito multiplicador de redução de juros e prazo contratual.

Parcela Mensal (P&I)$2,075.51
Total de Juros Pagos$296,625
Prazo até a Quitação22.2 anos
Juros Economizados$130,563
Proporção de Juros Antecipados (Front-Loaded)87%
Data de Quitação2049-01
Aviso Legal & Diretrizes Financeiras

As projeções apresentadas constituem simulações financeiras com base em juros compostos e metodologia Price/SAC padrão de mercado. Encargos administrativos, taxas de avaliação, seguros obrigatórios (como MIP e DFI no Brasil) e correções monetárias podem incidir na contratação real. Esta ferramenta destina-se a fins analíticos e não substitui a proposta de crédito vinculante da instituição financeira.

Referência técnica e guia de arquitetura

Tabela de Amortização & Financiamento — Guia de referência

Calcule a tabela de amortização com demonstrativo mensal e anual, amortizações extraordinárias, quitação antecipada e economia de juros. Exporte para Excel ou PDF.

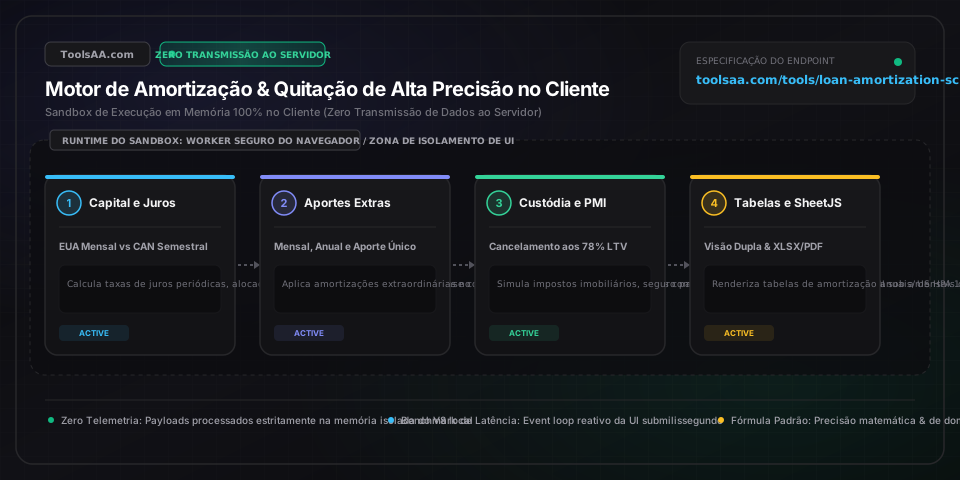
Tabela de Amortização & Financiamento — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Valor Financiado e Entrada (principalLoanAmount)Métrica Monetária (BRL R$, EUR €, USD $, GBP £)

O montante líquido financiado junto ao credor após deduzir o valor da entrada em dinheiro do preço total de compra do imóvel. Por exemplo, um imóvel de R$ 500.000 com 20% de entrada (R$ 100.000) resulta em um saldo devedor principal inicial de R$ 400.000. Os juros contratuais incidem exclusivamente sobre o saldo devedor remanescente apurado no início de cada ciclo de pagamento.

Padrão: R$ 320.000 (80% de LTV em Imóvel de R$ 400.000)
Taxa de Juros Anual e Capitalização (interestRateCompounding)Taxa Percentual Anual com Regime de Capitalização (Mensal vs. Semestral)

A taxa de juros anual contratual aplicada sobre o saldo devedor pendente. No modelo padrão adotado no Brasil e nos EUA, os juros imobiliários são capitalizados mensalmente (taxa periódica = taxa anual / 12 ou taxa efetiva equivalente). Já no Canadá, a legislação bancária exige capitalização semestral para hipotecas com taxa fixa [taxa mensal periódica = (1 + taxa/2)^(2/12) - 1], o que reduz levemente a taxa de juros mensal efetiva em comparação com cálculos de capitalização mensal convencional.

Padrão: 6,75% a.a. (Padrão de Referência para Financiamento de 30 Anos)
Prazo de Amortização e Frequência (loanTermAndCadence)Duração (Anos/Meses) e Periodicidade (Mensal / Quinzenal / Quinzenal Acelerada)

O prazo total contratado para que o saldo devedor do financiamento seja integralmente amortizado até zero. Os prazos mais comuns são de 15, 20, 25 e 30 anos (ou 360 meses). As periodicidades de pagamento incluem Mensal (12 parcelas/ano), Quinzenal (26 parcelas/ano) e Quinzenal Acelerada. O modelo quinzenal acelerado divide a parcela mensal pela metade e cobra 26 vezes por ano, o que equivale a pagar 13 parcelas mensais completas ao ano e reduz de 4 a 6 anos o prazo de um financiamento de 30 anos.

Padrão: 30 Anos (360 Parcelas Mensais)
Amortizações Extraordinárias e Efeito Acelerador (extraPaymentsEngine)Aportes Monetários em Múltiplas Periodicidades (Mensal, Anual, Aporte Único)

Aportes financeiros adicionais direcionados 100% à redução do saldo devedor principal, sem incidência de juros futuros. Como as tabelas de amortização concentram a maior parte dos juros nas parcelas iniciais, realizar amortizações extraordinárias no início do contrato gera um efeito exponencial de redução da dívida, diminuindo permanentemente a base de incidência dos juros compostos e poupando dezenas de milhares de reais ao longo da vigência do empréstimo.

Padrão: Extra Mensal: R$ 0 | Extra Anual: R$ 0 | Aporte Único: R$ 0
Custos Acessórios: Tributos, Seguros e Condomínio (escrowComponents)Deduções Mensais ou Anuais (IPTU/Impostos, Seguros Obrigatórios, Condomínio)

Despesas acessórias da propriedade recolhidas mensalmente pelo agente financeiro e mantidas em conta de custódia para quitação de tributos municipais (como IPTU ou property tax) e apólices de seguros obrigatórios (como MIP e DFI na habitação). As despesas de condomínio compõem o custo habitacional mensal total, mas geralmente são liquidadas diretamente pelo comprador.

Padrão: IPTU/Impostos: 1,2% (R$ 4.800/ano) | Seguro: R$ 1.400/ano | Condomínio: R$ 0
Seguro Hipotecário Privado e Exoneração Legal (pmiAndCancellation)Taxa Percentual (0,3% a 1,5%/ano) com Cancelamento Automático aos 78% de LTV

Seguro de garantia exigido por instituições credoras convencionais quando a entrada é inferior a 20% do valor do imóvel (relação empréstimo-garantia ou Loan-to-Value superior a 80%). Pela lei federal norte-americana Homeowners Protection Act de 1998 (HPA), as instituições financeiras são obrigadas por lei a cancelar automaticamente o PMI quando o saldo devedor atingir 78% do valor original de avaliação do imóvel, ou mediante solicitação formal por escrito aos 80% de LTV com histórico de pagamentos em dia.

Padrão: 0,85% ao ano de PMI (Cancelamento automático aos 78% do LTV original)
Dicas profissionais e melhores práticas

Aplique a Regra de 1/12 de Aporte Extra para Eliminar de 4 a 6 Anos do Financiamento

Dividir o valor mensal da sua parcela (amortização e juros) por 12 e somar essa quantia exata a cada pagamento mensal produz o equivalente financeiro exato a fazer uma parcela adicional completa por ano (13ª parcela). Em um financiamento de R$ 400.000 em 30 anos a uma taxa de 6,75% a.a., essa disciplina encurta o prazo de quitação em aproximadamente 4,8 anos e elimina mais de R$ 88.000 em juros compostos acumulados.

Exija o Cancelamento do Seguro Habitacional PMI aos 78% de LTV Conforme a Legislação

Nunca espere que a instituição financeira cancele voluntariamente a cobrança do seguro de garantia (PMI). Sob as diretrizes da legislação de proteção ao mutuário (como a lei HPA de 1998 nos EUA e regras de seguro habitacional), as instituições são obrigadas a encerrar o seguro quando o saldo devedor programado atingir 78% do valor de compra original, desde que as parcelas estejam em dia. Monitore o cronograma da sua tabela de amortização e envie uma notificação formal por escrito assim que o saldo atingir 80% de LTV para antecipar o cancelamento em vários meses.

Concentre as Amortizações Extraordinárias nos Primeiros 5 Anos para Impacto Máximo

Devido à geometria matemática das curvas de amortização padrão (como a Tabela Price), as parcelas dos primeiros 5 anos são compostas majoritariamente por juros (frequentemente superiores a 70% a 80% do valor da prestação). Fazer amortizações extraordinárias diretamente no saldo devedor principal entre o 1º e o 5º ano gera de 3 a 5 vezes mais economia de juros por real aportado em comparação a amortizações feitas no 20º ano, pois você elimina mais de 25 anos de incidência futura de juros compostos sobre aquele capital.

Diferencie o Pagamento Quinzenal Acelerado Real do Pagamento Quinzenal Comum

Muitas instituições oferecem opções de cobrança quinzenal que simplesmente dividem o custo anual de 12 parcelas por 26 períodos. Isso apenas altera o fluxo de caixa, mas não proporciona aceleração na quitação da dívida. Para obter uma antecipação real, utilize o modelo Quinzenal Acelerado: pegue a prestação mensal integral, divida-a por 2 e pague esse meio valor a cada duas semanas. Como o ano tem 52 semanas (26 quinzenas), você realiza o equivalente a 13 parcelas mensais integrais por ano, encurtando significativamente a amortização.

Atenção às Hipotecas Canadenses ao Usar Simuladores de Financiamento Padrão

Pela Lei Bancária e Lei de Juros do Canadá (Canadian Bank Act e Interest Act), os juros imobiliários de contratos com taxa fixa devem ser capitalizados semestralmente, e não antecipadamente. Em contraste, os modelos dos EUA e a maioria das calculadoras convencionais capitalizam os juros mensalmente. Simular um financiamento canadense em uma calculadora comum gera distorções nas parcelas e na curva de amortização. Selecione sempre o regime canadense para aplicar a fórmula de equivalência semestral exata.

Armadilhas comuns e solução de problemas

⚠️O extrato bancário do financiamento diverge do simulador por alguns centavos

Pequenas discrepâncias entre R$ 0,01 e R$ 0,05 entre os bancos e calculadoras independentes decorrem tipicamente de juros 'pro rata' diários calculados entre a data de assinatura do contrato e o primeiro vencimento, ou de critérios de arredondamento fracionário (arredondar os juros de cada parcela para o centavo mais próximo versus arredondamento sobre a tabela de saldo acumulado). Nosso mecanismo utiliza precisão numérica arbitrária com Decimal.js para replicar rigorosamente as convenções bancárias comerciais.

⚠️O aporte extra foi aplicado como adiantamento de parcelas futuras em vez de amortização do saldo devedor

Os sistemas informatizados dos bancos frequentemente classificam aportes excedentes como 'adiantamento de prestações futuras' (que continuam embutindo juros futuros) em vez de amortização extraordinária direta do saldo devedor. Sempre que fizer um pagamento adicional via aplicativo bancário, boleto ou TED/PIX, selecione expressamente a opção 'Amortização de Saldo Devedor / Redução do Principal' e confira no extrato subsequente se o saldo devedor principal foi reduzido exatamente pelo valor integral do aporte.

⚠️O credor continua cobrando o seguro de garantia (PMI) após o saldo devedor cair abaixo de 80% do LTV

Pela legislação de proteção ao mutuário (HPA de 1998), o cancelamento automático só é obrigatório ao atingir 78% do valor original de acordo com o cronograma de amortização contratual original. Se você realizou aportes extras para alcançar 80% de LTV antecipadamente, a baixa não é automática: é necessário protocolar uma solicitação formal por escrito. O agente financeiro pode exigir uma vistoria ou laudo para atestar que o imóvel não sofreu desvalorização e checar a pontualidade nos últimos 12 meses.

⚠️O saldo devedor residual não zera exatamente no último mês do prazo contratado

Esse comportamento é um efeito matemático normal decorrente do arredondamento de centavos dos juros periódicos ao longo de 360 repetições mensais. Na prática bancária real, a 360ª prestação sofre um ajuste de compensação de centavos (ou pequenas variações se houver amortizações no meio do ciclo) para liquidar o saldo remanescente com precisão exata de zero centavos. Nossa calculadora processa esse balanceamento terminal automaticamente nas visualizações mensal e anual.

⚠️A parcela da hipoteca canadense é menor do que a norte-americana com valor e taxa idênticos

Isso é matematicamente exato e decorre da legislação. No Canadá, os juros imobiliários são capitalizados semestralmente, o que resulta em uma taxa mensal efetiva expressa pela fórmula (1 + taxa/2)^(2/12) - 1. Para uma taxa nominal de 6,0% a.a., a taxa periódica mensal nos EUA é de 0,5000%, enquanto no Canadá a taxa mensal efetiva é de aproximadamente 0.4939%. Em um financiamento de 25 anos, essa diferença jurídica de capitalização poupa milhares de dólares aos tomadores canadenses.

Perguntas frequentes (FAQ)

Como é calculada uma tabela de amortização de financiamento?▼

A tabela de amortização de parcelas fixas (como no Sistema Francês / Tabela Price) é calculada pela fórmula clássica da anuidade: Prestação Mensal = Principal * [r(1+r)^n] / [(1+r)^n - 1], onde 'r' representa a taxa periódica mensal de juros (taxa anual / 12 ou equivalente) e 'n' é o número total de prestações (anos * 12). A cada período de pagamento, os juros da parcela são obtidos multiplicando o saldo devedor inicial por 'r'. A cota de amortização do principal é o resultado da prestação menos os juros apurados. Por fim, essa amortização é subtraída do saldo devedor para fixar o saldo final que servirá de base no mês seguinte.

Quanto dinheiro em juros é possível economizar fazendo um aporte extra todo mês?▼

Fazer amortizações extraordinárias todo mês gera uma economia brutal de juros porque 100% dos recursos extras abatem diretamente o saldo devedor principal, contornando a incidência de juros futuros. Por exemplo, em um financiamento de R$ 400.000 em 30 anos com taxa de 6,75% a.a. (parcela básica de amortização e juros de R$ 2.594,30), aportar apenas R$ 200 extras por mês economiza R$ 76.145 em juros totais e antecipa a quitação em 5 anos e 2 meses. Se o aporte for de R$ 500 mensais, a economia ultrapassa R$ 151.000, eliminando quase 10 anos de boletos.

Qual é a diferença entre pagamentos quinzenais comuns e pagamentos quinzenais acelerados?▼

No cronograma quinzenal padrão, o montante das 12 parcelas anuais é dividido por 26 e pago a cada duas semanas. Esse modelo ajusta o pagamento aos recebimentos quinzenais de salário, mas não reduz o tempo de quitação do empréstimo. Já no regime quinzenal acelerado, a sua parcela mensal habitual é dividida por 2 e quitada a cada duas semanas. Como o ano tem 52 semanas (26 quinzenas), você realiza 26 meias parcelas, correspondendo a 13 prestações integrais no ano — eliminando entre 4 e 6 anos de uma dívida de 30 anos.

Quando o seguro de garantia hipotecária (PMI) deixa de ser cobrado na amortização?▼

Nos termos da Lei de Proteção ao Mutuário (Homeowners Protection Act de 1998 - HPA), as instituições credoras devem extinguir automaticamente o PMI na data exata em que o saldo devedor principal estiver programado para atingir 78% do valor original de compra do imóvel, desde que o mutuário esteja adimplente. Alternativamente, o tomador tem o direito legal de pleitear o cancelamento por escrito assim que o saldo atingir 80% do valor de avaliação original. No caso de empréstimos subsidiados (como os contratos FHA contratados após 2013 com entrada inferior a 10%), o prêmio anual de seguro costuma vigorar por toda a vida do empréstimo, exceto em caso de refinanciamento.

Por que a maior parte das parcelas do financiamento é composta por juros nos primeiros anos?▼

Nos primeiros anos de um contrato de financiamento amortizável, o saldo devedor principal está no seu ponto mais alto. Como os juros mensais correspondem ao saldo restante total multiplicado pela taxa de juros periódica, eles consomem a maior fração da parcela fixa. Conforme as amortizações vão reduzindo gradualmente o principal ao longo dos meses, a parcela de juros diminui a cada ciclo, permitindo que uma fatia cada vez maior da prestação amortize o principal até atingir o 'Ponto de Inversão' (geralmente entre o 14º e o 16º ano em contratos de 30 anos), quando a amortização passa a superar os juros.

Qual é a diferença entre a capitalização de hipotecas no Canadá e nos Estados Unidos?▼

Aviso legal / Responsabilidade: Esta ferramenta destina-se apenas a fins informativos e não constitui aconselhamento financeiro. Consulte um consultor financeiro qualificado. Nos Estados Unidos e em modelos convencionais de taxa nominal, os contratos imobiliários capitalizam os juros mensalmente, dividindo-se a taxa anual (APR) por 12 para encontrar a taxa mensal periódica. No Canadá, a Lei Bancária e a Lei de Juros determinam que hipotecas com taxa fixa sofram capitalização semestral não antecipada. As instituições canadenses calculam a taxa mensal efetiva por meio da fórmula: r_mensal = (1 + taxa/2)^(2/12) - 1. Como a capitalização se processa apenas duas vezes ao ano em vez de doze, a taxa mensal efetiva real fica ligeiramente menor no Canadá, gerando prestações e despesas totais com juros menores para uma mesma taxa nominal declarada.

Ferramentas e utilitários relacionados

Todas as ferramentas →