Calculadora de margen
Estándar CFA

Calculadora de Margen & Beneficio

Calcula el margen de beneficio bruto, margen neto y markup al instante. Incluye resolución bidireccional en 4 modos, deducción de comisiones y envíos, y matriz de sensibilidad.

Moneda y fiscalidad
Plantillas predefinidas:
Modo de cálculoResolución en 4 modos
Variables de fijación de preciosUS / Global (USD $)
$

Coste unitario directo de fabricación, materias primas o compra mayorista.

$

Precio de venta al público (PVP) antes de impuestos indirectos y comisiones de canal.

Régimen fiscal e IVA
%
Ingreso neto antes de impuestos:$68.00
64.7%
%
183.3%
%

El modelo keystone tradicional aplica exactamente un 100% de markup (50% de margen bruto).

Deducciones operativas y comisiones unitariasNivel de margen neto
%
$
$
$
$
Simulador de descuento comercial10% Desactivado
Precio con descuento: $61.20Nuevo margen bruto: 60.78%
Beneficio bruto
$44.00
Facturación por unidad vendida
Margen bruto
64.71%
Porcentaje de beneficio bruto sobre ingresos
Markup (recargo)
183.33%
Ratio multiplicador sobre coste
Beneficio neto operativo
$25.23
Tras comisiones, envío y CAC
Margen neto operativo
37.10%
Beneficio neto final retenido
Multiplicador comercial
2.83x
Precio de venta ÷ Coste unitario
Composición del ingreso unitario (desglose 100%)$68.00 (100%)
35% Coste (COGS)
24% Operativa
37% Neto
Coste (COGS):$24.00
Comisiones de plataforma:$2.27
Logística + CAC:$16.50
Beneficio neto:$25.23
Asignación de márgenes y gráfico en cascada

Desglose escalonado desde los ingresos brutos hasta el beneficio neto retenido

$68.00Ingresos (PVP)-$24.00Coste (COGS)$44.00Beneficio bruto-$2.27Comisiones-$16.50Envío + CAC$25.23Beneficio neto
Análisis financiero estratégico CFA
Diferencia crítica entre margen y markup:

El margen bruto expresa el beneficio sobre el precio de venta final, mientras que el markup lo calcula sobre el coste. Un margen bruto del 50% equivale a un markup del 100% (precio keystone).

Asimetría en la elasticidad del descuento:

Una rebaja de precio comprime el beneficio de forma desproporcionada. Con un margen bruto del 25%, un descuento promocional del 10% exige aumentar las ventas un 66,7% solo para mantener la misma ganancia bruta.

Impacto de comisiones y logística en el margen:

Las comisiones de cobro, los costes de marketplace y el envío reducen drásticamente el margen de contribución. Controla el margen neto para no escalar ventas a pérdidas.

0,00 ms
Latencia de cálculo
Motor Decimal.js en memoria
100%
Privacidad de datos
Sin envío a servidores
4 modos
Resolución bidireccional
Reversibilidad algebraica total

Motor decimal de precisión arbitraria

Elimina los errores de redondeo en coma flotante IEEE 754 mediante aritmética exacta con decimal.js, garantizando precisión contable profesional bajo normas NIIF y GAAP.

Privacidad absoluta y sin envío a servidores

Tus tarifas, costes mayoristas y márgenes se procesan exclusivamente en la memoria local del navegador. Ningún dato comercial o financiero se transmite al exterior.

Análisis unitario de costes y margen real

Va más allá del margen bruto simple: audita pasarelas de pago, comisiones de marketplace, logística y CAC publicitario para reflejar el beneficio neto retenido real.

Aviso de modelado financiero: Los cálculos de margen, markup y punto de equilibrio se procesan de manera determinista en el navegador con aritmética decimal de alta precisión. Estas proyecciones no constituyen asesoramiento fiscal, legal o contable vinculante. Los resultados reales dependen de la elasticidad de la demanda, las comisiones de pago y las obligaciones tributarias aplicables.
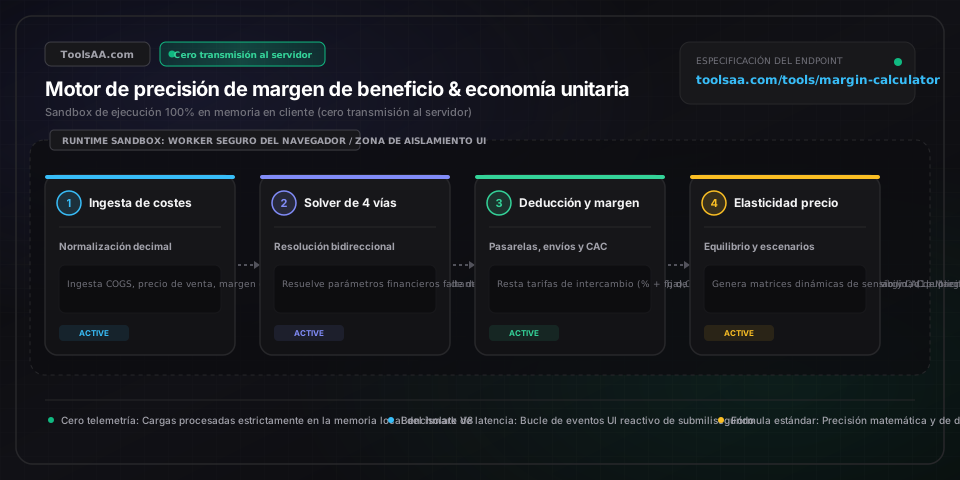
Referencia técnica y guía de arquitectura

Calculadora de Margen y Markup — Guía de referencia

Calcula el margen de beneficio bruto, margen neto y markup al instante. Incluye cálculo inverso en 4 vías, deducción de comisiones y envíos, y matriz de sensibilidad de precios.

Calculadora de Margen y Markup — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Coste de las Mercancías Vendidas (COGS)Importe Monetario Decimal

Gasto directo incurrido para adquirir, fabricar o producir una sola unidad de producto. Incluye materias primas, mano de obra directa de fabricación y precio de compra al por mayor. Excluye costes fijos indirectos como alquileres o salarios administrativos.

Por defecto: 25,00 €
Precio de Venta / Ingresos (PVP)Importe Monetario Decimal

Precio bruto minorista o mayorista cobrado al cliente final por unidad antes de deducciones. En mercados B2C, puede expresarse con o sin impuestos indirectos (IVA) según el régimen fiscal aplicable.

Por defecto: 50,00 €
Margen de Beneficio Bruto (%)Porcentaje (0,00% a 99,99%)

Proporción de los ingresos que se retiene tras restar el coste directo del producto (COGS), expresada como porcentaje sobre la venta: ((Ingresos - COGS) / Ingresos) * 100. Representa el poder de fijación de precios y el techo de rentabilidad.

Por defecto: 50,00%
Porcentaje de Markup / Recargo (%)Porcentaje (0,00% a 1.000,00%+)

Porcentaje que se añade sobre el coste para fijar el precio final de venta: ((Ingresos - COGS) / COGS) * 100. Mientras que el margen nunca puede alcanzar el 100%, el markup puede escalar indefinidamente (un markup del 100% equivale exactamente a un margen del 50%).

Por defecto: 100,00%
Comisiones de Pasarela y MarketplacePorcentaje + Fijo Monetario

Costes directos de procesamiento de pago (ej. tarifa de pasarela del 2,9% + 0,30 €) y comisiones por venta en plataformas de terceros (ej. Amazon 15%, Miravia o Etsy 6,5%) que reducen los ingresos brutos a cobros netos reales.

Por defecto: 2,9% + 0,30 €
Beneficio Neto Operativo y Margen (%)Moneda y Porcentaje

Ganancia real final obtenida tras deducir COGS, pasarelas de pago, comisiones de marketplace, embalaje, logística de envío y coste de adquisición publicitaria (CAC) unitario. Margen Neto = (Beneficio Neto / Ingresos) * 100.

Por defecto: 15,55 € (31,10%)

Consejos profesionales y mejores prácticas

Regla del Keystone Pricing: Por qué un 100% de markup equivale exactamente al 50% de margen

En el comercio minorista, el 'Keystone Pricing' consiste en duplicar el coste de adquisición mayorista para establecer el PVP recomendado (por ejemplo, comprar a 20 € y vender a 40 €). Esto representa un markup del 100%, pero un margen de beneficio exacto del 50% (20 € de ganancia / 40 € de venta). Confundir ambos términos es la principal causa de pérdidas: pretender un margen del 50% aplicando un recargo del 50% da como resultado un PVP de solo 30 €, dejando un margen real de apenas el 33,3%.

Elasticidad de volumen ante descuentos: Por qué un 10% de rebaja exige un 33% más de ventas

Las promociones y descuentos comprimen los márgenes de beneficio a un ritmo mucho más acelerado que la facturación. Para un producto con un 40% de margen bruto, aplicar un descuento comercial del 10% reduce el margen restante al 33,3% sobre el precio de venta. Para mantener la misma ganancia neta en euros, el volumen de unidades vendidas debe aumentar un 33,3% (Variación de V = Descuento / (Margen - Descuento)). Si aplicas un 20% de descuento con un 40% de margen, estás obligado a duplicar las unidades vendidas (+100%) solo para empatar en beneficio.

El impacto oculto de pasarelas internacionales y reservas por contracargos

Los procesadores de pago estándar cotizan un 2,9% + 0,30 € para tarjetas locales, pero las transacciones transfronterizas, American Express y el cambio de divisa suelen elevar la tasa efectiva real al 3,5% - 4,1%. En cestas de compra con un ticket medio bajo (ej. 10,00 €), el fijo de 0,30 € representa por sí solo una penalización adicional del 3,0%, provocando un lastre total en comisiones cercano al 6% del importe total.

Target Costing: Diseñar productos partiendo del precio de mercado hacia atrás

Las marcas líderes de fabricación y comercio electrónico emplean el coste objetivo (Target Costing) en lugar de fijar precios por mero recargo de costes (Cost-Plus). Determina el techo de precio que los clientes están dispuestos a pagar evaluando a la competencia, define tu margen objetivo imprescindible (ej. 65%) y calcula el COGS máximo admisible: COGS Máximo = PVP * (1 - Margen Objetivo). Si los presupuestos de fábrica superan este umbral, rediseña las especificaciones antes de iniciar producción.

Problemas comunes y soluciones

⚠️Un margen objetivo del 100% o superior genera error de cálculo o precio infinito

Por definición matemática, Margen = (Precio - Coste) / Precio. Obtener un margen del 100% exigiría que el coste del producto fuera exactamente cero, mientras que superar el 100% requeriría un coste negativo imposible. Para comercializar bienes físicos o servicios con un coste real positivo, el margen deseado debe mantenerse siempre por debajo del 100% (habitualmente entre el 10% y el 85%). Si tu objetivo es multiplicar por dos o por tres el coste inicial, utiliza el campo de Markup o Recargo.

⚠️El beneficio bruto es positivo pero el margen neto operativo entra en pérdidas

Un producto con un margen bruto aparentemente saludable del 40% generará flujo de caja negativo si las deducciones variables unitarias superan el diferencial bruto. Audita la suma de comisiones de cobro (2,9% + 0,30 €), tarifas de plataformas de venta (8-15%), costes de empaquetado y envío directo (4 € - 8 €) y el coste de adquisición publicitaria (CAC) combinado (10 € - 25 €). Sube el PVP, crea packs para elevar el ticket medio o negocia descuentos por volumen con proveedores.

⚠️Descuadres de céntimos por redondeo de coma flotante en facturación masiva

Los sistemas informáticos tradicionales y hojas de cálculo que operan con representación binaria IEEE 754 suelen producir pequeñas desviaciones de microcéntimos (por ejemplo, multiplicar 19,99 € por 3 arrojando 59,970000000000006 €). Esta herramienta implementa aritmética decimal exacta con redondeo simétrico comercial (half-up) a dos decimales, garantizando una conciliación del 100% con los principios contables del Plan General Contable (PGC), balances bancarios y estándares de facturación electrónica.

Preguntas frecuentes (FAQ)

¿Cuál es la diferencia entre margen de beneficio y markup?▼

El margen de beneficio y el markup (o recargo) son dos formas de medir la relación entre el coste y el precio de venta, pero utilizan denominadores distintos. El margen de beneficio divide la ganancia entre el precio de venta (Beneficio / Ingresos), mostrando qué porcentaje de cada euro ingresado se conserva como beneficio. El markup divide la ganancia entre el coste (Beneficio / COGS), reflejando cuánto se ha incrementado el precio por encima del coste original. Por ejemplo, si adquieres un artículo por 50 € y lo vendes a 100 €, la ganancia es de 50 €: tu markup es del 100% (50 € / 50 €), pero tu margen de beneficio es del 50% (50 € / 100 €).

¿Cómo se calcula el margen de beneficio bruto?▼

Para calcular el margen bruto: en primer lugar, calcula el beneficio bruto restando el coste de ventas (COGS) de los ingresos totales (Beneficio Bruto = Ingresos - COGS). A continuación, divide el beneficio bruto entre los ingresos totales. Por último, multiplica por 100 para obtener el porcentaje: Margen Bruto % = ((Ingresos - COGS) / Ingresos) * 100. Por ejemplo, vender a 80 € un producto cuya fabricación costó 48 € genera 32 € de ganancia bruta, lo que representa un margen bruto del 40% (32 € / 80 € * 100).

¿Cuál es la fórmula para convertir markup en margen de beneficio?▼

Para convertir el porcentaje de markup en margen de beneficio: Margen = Markup / (1 + Markup). Utilizando valores porcentuales directos, la fórmula es: Margen % = (Markup % / (100 + Markup %)) * 100. Por ejemplo, un recargo o markup del 50% se transforma en: 50 / (100 + 50) = 50 / 150 = 33,33% de margen. A la inversa, para convertir margen en markup: Markup % = (Margen % / (100 - Margen %)) * 100.

¿Qué se considera un buen margen de beneficio en una empresa?▼

Un margen de beneficio 'adecuado' varía notablemente según el sector y el modelo de negocio. Según datos de referencia corporativa internacional (como los índices de NYU Stern), los supermercados y tiendas de alimentación operan con márgenes netos reducidos de entre el 1% y el 3%; el comercio minorista general y el comercio electrónico suelen aspirar a márgenes brutos del 20% al 45% con márgenes netos del 5% al 10%; la hostelería promedia entre un 3% y un 6% neto; mientras que las empresas de software como servicio (SaaS) y productos digitales alcanzan con frecuencia márgenes brutos del 75% al 85% y márgenes netos operativos del 20% al 30%.

¿Cómo afectan los descuentos al margen y al volumen de ventas necesario?▼

Los descuentos erosionan los márgenes de beneficio de forma desproporcionada porque los costes fijos del producto (COGS) se mantienen invariables mientras la facturación desciende. El incremento de volumen de ventas necesario para conservar la misma ganancia total en euros se calcula con la fórmula: Incremento de Ventas % = (Descuento % / (Margen Bruto % - Descuento %)) * 100. Por ejemplo, en un producto con un margen del 30%, una rebaja comercial del 10% deja solo un diferencial del 20%, lo que exige un incremento del 50% en unidades vendidas (10 / (30 - 10) = 50%) simplemente para ganar el mismo beneficio neto total.

¿Cómo calcular el precio de venta a partir del coste y del margen deseado?▼

Aviso: Esta herramienta se ofrece exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero ni vinculación contractual alguna. Consulte a un asesor financiero o contable colegiado antes de tomar decisiones estratégicas. Para calcular el precio de venta necesario para alcanzar un margen bruto objetivo: Precio de Venta = COGS / (1 - (Margen Objetivo % / 100)). Por ejemplo, si el coste unitario es de 60 € y tu modelo de negocio exige un margen del 40%: Precio de Venta = 60 € / (1 - 0,40) = 60 € / 0,60 = 100 €. Nunca multipliques el coste por 1,40 (eso sería un markup del 40%, dando 84 € y dejándote con un margen de solo el 28,57%).

Herramientas y utilidades relacionadas

Todas las herramientas →