Calculadora Depósitos a Plazo & TAE
Estándar profesional CFA•Tramo intermedio

Calculadora Depósitos a Plazo & TAE

Calcule intereses, rendimiento TAE (APY) y saldo al vencimiento de depósitos a plazo fijo y certificados de depósito. Compare frecuencias de capitalización, penalizaciones por rescate anticipado y arrastre fiscal.

Jurisdicción bancaria y marco fiscal
Escenarios preconfigurados
Dirección del modelo de cálculoProyección directa
FDIC Insurance ($250k Cap)
$
Ajuste rápido de capital
100% Cubierto por el fondo de garantía de depósitos$10,000.00 / $250,000.00
Tasas de referencia del mercado
12 meses (1.0 años)
Cláusula de penalización por cancelación anticipada90 Días de penalización por rescate
Impacto fiscal e inflación acumulada
IRS Form 1099-INT Ordinary Income24%
Tasa de inflación anual esperada (IPC)3.0%
Saldo final al vencimiento
$10,500.00
+$500.00 Intereses brutos devengados
Total de intereses devengados
$500.00
5.00% TAE efectiva
Rendimiento neto después de impuestos
$380.00
-$120.00 (24% Arrastre fiscal (Erosión impositiva))
TAE anual efectiva calculada
5.00%
TIN nominal: 4.88%
Rendimiento en poder adquisitivo real
0.78%
Rendimiento superior a la inflación (Retorno real positivo)
Rendimiento generado por día
$1.37
~$41.67 /mes

Curva de capitalización y proyección de saldo

Evolución cronológica del saldo acumulado distinguiendo el capital principal depositado, intereses brutos devengados, impacto fiscal y penalizaciones.

Saldo final al vencimientoRendimiento neto tras retención
Depósito principal inicial $10,000
Regla del 72 (Años para duplicar capital)14.4 años
Interés compuesto devengado al mes~$41.67
Total retenido por impuestos-$120.00
Pago neto final al vencimiento$10,380.00
Perspectiva analítica CFA

El análisis financiero riguroso exige descomponer el rendimiento en base al interés compuesto, la retención fiscal en el ejercicio de devengo y la tasa de inflación subyacente para evaluar el poder adquisitivo real preservado.

Auditoría financiera copiada al portapapeles
Aviso regulatorio y financiero

Esta calculadora ofrece estimaciones cuantitativas con fines exclusivamente formativos e informativos. Los rendimientos efectivos netos, penalizaciones contractuales y límites de cobertura de garantía de depósitos (FDIC / FGD / DGS) dependen de las condiciones específicas de su entidad financiera y su régimen tributario.

Métrica principal
100% Asegurado por fondo de garantía

FDIC Insurance ($250k Cap) (United States (FDIC / IRS))

Eficiencia y rendimiento
1.0500×

Efecto multiplicador del interés compuesto sobre el capital

Rendimiento neto
0.78%

Diferencial de retorno real tras deducir impuestos e inflación

Procesamiento en el cliente

Cálculos financieros de alta precisión ejecutados íntegramente en la memoria del navegador.

Cero transmisión al servidor

Todos los datos de saldo y rendimiento permanecen estrictamente locales sin comunicación externa.

Exportación lista para producción

Formatos estructurados y optimizados listos para su uso directo en informes y análisis.
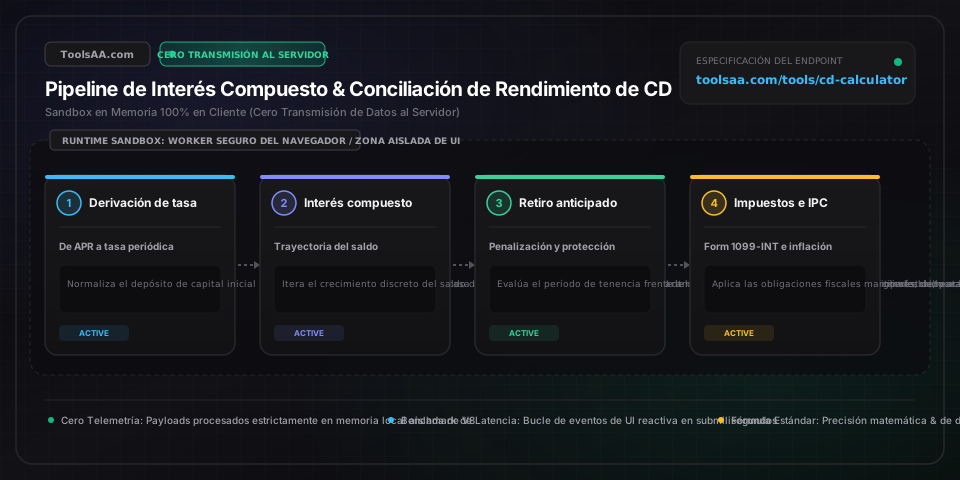
Referencia técnica y guía de arquitectura

Calculadora Plazo Fijo & TAE — Guía de referencia

Calcula intereses de depósitos a plazo fijo, rendimiento TAE y liquidación al vencimiento. Compara capitalización, penalización por cancelación y fiscalidad.

Calculadora Plazo Fijo & TAE — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Capital Inicial o Imposición (P)Moneda (€ / USD / MXN)

Capital monetario inicial depositado en la imposición a plazo fijo o certificado de depósito. Amparado por los límites legales de garantía de depósitos (100.000 € por depositante y entidad bancaria en la UE bajo el Fondo de Garantía de Depósitos FGD, 250.000 $ en EE. UU. vía FDIC o 85.000 £ mediante el FSCS en el Reino Unido).

Por defecto: 10.000 €
Tasa Anual Equivalente (TAE / TEA)Porcentaje (%)

Rendimiento efectivo anualizado estandarizado que refleja la rentabilidad real obtenida sobre el principal considerando el interés compuesto durante un año de 365 días. Homologado según la normativa de transparencia bancaria para permitir comparaciones objetivas entre distintas frecuencias de liquidación.

Por defecto: 5,00 %
Plazo Contractual de Vencimiento (t)Duración (Meses / Años)

Horizonte temporal fijo pactado por contrato durante el cual el capital queda inmovilizado en la entidad de crédito, habitualmente estructurado en tramos estándar de 3, 6, 12, 18, 24, 36 o 60 meses.

Por defecto: 12 meses
Frecuencia de Capitalización (n)Intervalo (Diario / Mensual / Anual)

Periodicidad con la que los intereses devengados se integran en el saldo de principal para generar nuevos intereses. Admite base diaria año civil (365 días), base año comercial bancario (regla de 360 días), mensual (n=12), trimestral (n=4), semestral (n=2) o anual (n=1).

Por defecto: Diaria (365 días)
Penalización por Cancelación AnticipadaRetención de Intereses Contractuales

Penalización contractual repercutida por la entidad bancaria en caso de amortización o cancelación anticipada. Las cláusulas estándar conllevan la pérdida de 90 días de interés para plazos de hasta 1 año, de 180 a 270 días para plazos de 1 a 3 años, y de hasta 365 días en imposiciones a 5 años.

Por defecto: 90 días de interés
Tipo Marginal del Impuesto (IRPF / Rentas del Ahorro)Porcentaje (%)

Tipo impositivo marginal aplicable a los intereses devengados dentro de la base imponible del ahorro o rentas del capital mobiliario (IRPF / retenciones fiscales), donde los rendimientos tributan según la escala progresiva del ahorro.

Por defecto: 24,00 %
Tasa de Inflación de Referencia (IPC)Porcentaje (%)

Tasa de inflación anualizada esperada según el Índice de Precios de Consumo (IPC), utilizada para deflactar el rendimiento nominal del depósito y determinar la rentabilidad real neta en términos de poder adquisitivo.

Por defecto: 3,00 %

Consejos profesionales y mejores prácticas

La discrepancia del año comercial bancario de 360 días

Determinadas entidades financieras aplican en sus contratos la convención del año comercial de 360 días en lugar del año civil exacto de 365 días. Aunque dividir el tipo de interés anual entre 360 eleva ligeramente el tipo diario efectivo (en un factor de 365/360 o aprox. +1,0139%), verifique si la TAE comunicada está calculada sobre 365 días para evitar discrepancias en la liquidación real del efectivo.

La trampa de la renovación automática y el tipo por defecto

Los depósitos a plazo fijo suelen establecer un período de gracia contractual estricto de 7 a 10 días naturales tras el vencimiento. Si no se registran instrucciones expresas de rescate, la entidad reinvierte automáticamente el principal y los intereses devengados en un nuevo depósito del mismo plazo con el tipo de interés estándar de tarifa, que suele situarse entre 150 y 300 puntos básicos por debajo de las ofertas de captación.

Merma del capital principal por penalización por rescate anticipado

Si cancela anticipadamente una imposición antes de haber acumulado suficientes intereses para cubrir la penalización estipulada (por ejemplo, reembolsar a los 60 días un depósito a 5 años con penalización de 180 días de intereses), la entidad bancaria deducirá la diferencia directamente del capital inicial aportado, provocando una rentabilidad neta negativa en su saldo principal.

Imputación fiscal anual por devengo de intereses en el IRPF

Los rendimientos generados por depósitos plurianuales se integran fiscalmente según la normativa tributaria en el ejercicio en que resultan exigibles o se abonan contablemente. Aunque los fondos permanezcan bloqueados hasta el vencimiento final sin posibilidad de disposición física, la obligación tributaria por los intereses computados no se posterga y debe liquidarse en cada ejercicio fiscal.

Estrategia de escalonamiento de depósitos (Laddering) y curva de tipos

Fraccionar el capital en cinco tramos iguales a vencimientos escalonados (1, 2, 3, 4 y 5 años) y reinvertir cada tramo de 1 año que venza en una nueva imposición a 5 años permite capturar los tipos más elevados de los plazos largos, garantizando al mismo tiempo que el 20% del patrimonio total se libere cada 12 meses sin penalizaciones de liquidez.

Problemas comunes y soluciones

⚠️El saldo al vencimiento es superior al interés nominal multiplicado por los años.

Las imposiciones a plazo fijo con reinversión liquidan intereses de forma periódica (diaria o mensual), generando una Tasa Anual Equivalente (TAE) superior al Tipo de Interés Nominal (TIN). Por ejemplo, un 5,00 % TIN capitalizado diariamente equivale a una TAE del 5,127 %. El simulador computa el crecimiento compuesto; verifique si su contrato estipula tipo nominal (TIN) o rendimiento efectivo anual (TAE).

⚠️El importe neto recuperado en la cancelación anticipada es inferior al capital inicial.

Ha experimentado una merma o erosión del capital principal por penalización contractual. Si el contrato impone una retención equivalente a 180 días de intereses y cancela el depósito tras solo 60 días de vigencia, la entidad deduce los 120 días restantes de penalización de su capital original. Examine la tabla contractual de comisiones o valore depósitos con cancelación sin penalización antes de amortizar.

⚠️La cuantía sujeta a retención fiscal en el ejercicio anual no coincide con el efectivo liquidado.

En depósitos plurianuales, los intereses devengados tributan en cada ejercicio fiscal en el que se produce su exigibilidad o capitalización, con independencia de que el abono se transfiera a una cuenta a la vista o se reinvierta en la propia imposición. Las retenciones fiscales y el IRPF deben atenderse anualmente con liquidez ordinaria en lugar de diferirse al vencimiento contractual.

⚠️Rendimiento real negativo en poder adquisitivo a pesar de una TAE promocional elevada.

La rentabilidad nominal se ve erosionada por la carga impositiva y la inflación de los precios de consumo. Si percibe un 4,50 % TAE con un tipo marginal tributario del 24 % en un entorno con un IPC del 3,50 %, el rendimiento neto tras impuestos es del 3,42 % (4,50 % * 0,76), lo que arroja una pérdida neta de poder adquisitivo del -0,08 %. Utilice los ajustes por inflación e impuestos del simulador para cuantificar su retorno real.

Preguntas frecuentes (FAQ)

¿Cómo se calculan los intereses del depósito a plazo fijo con interés compuesto?▼

El interés compuesto de una imposición a plazo fijo se calcula mediante la fórmula A = P * (1 + r / n)^(n * t), donde A es el saldo final al vencimiento, P es el capital inicial depositado, r es el tipo de interés nominal anual (en tanto por uno), n es la frecuencia anual de capitalización (365 para liquidación diaria, 12 para mensual) y t es el plazo de la inversión en años. La Tasa Anual Equivalente efectiva se define como TAE = (1 + r / n)^n - 1. Por ejemplo, una imposición de 10.000 € al 5,00 % TIN con liquidación diaria genera 10.512,67 € al cabo de 1 año, lo que representa una TAE efectiva del 5,127 %.

¿Cuál es la penalización por cancelar un depósito a plazo fijo antes de su vencimiento?▼

La penalización por cancelación o rescate anticipado suele consistir en la pérdida de entre 60 y 365 días de intereses devengados, en función del plazo total pactado y de las condiciones particulares de la entidad. Las prácticas bancarias habituales fijan una renuncia de 90 días de interés para plazos de hasta 12 meses, 180 días para imposiciones de 1 a 3 años, y de 270 a 365 días para imposiciones de 4 a 5 años. Si el depósito se reembolsa antes de haber generado intereses suficientes, la diferencia no devengada se deduce directamente del capital principal.

¿Qué diferencia existe entre el tipo de interés nominal (TIN) y la TAE?▼

El Tipo de Interés Nominal (TIN) es el porcentaje de interés anual pactado por contrato sin incorporar el efecto de la capitalización compuesta ni la frecuencia de liquidación. La Tasa Anual Equivalente (TAE) refleja el rendimiento anual efectivo global que se obtiene cuando los intereses liquidados se reinvierten sistemáticamente a lo largo del año. Al reinvertir los rendimientos periódicos sobre el saldo base, la TAE resulta siempre igual o superior al TIN cuando la liquidación tiene una frecuencia superior a un pago anual (por ejemplo, un 5,00 % TIN con liquidación diaria se traduce en un 5,127 % TAE).

¿Tributan los intereses del depósito cada año o solo al vencimiento final?▼

Los intereses devengados por los depósitos bancarios tributan en el ejercicio fiscal en el que se reconocen o resultan exigibles, con arreglo a la normativa del impuesto sobre la renta y rendimientos del capital mobiliario. Las entidades bancarias aplican la retención fiscal correspondiente en origen al abonar o capitalizar rendimientos. Incluso en imposiciones plurianuales con fondos inmovilizados hasta la fecha final, los intereses devengados en el año civil deben declararse como rentas del ahorro en la correspondiente declaración tributaria.

¿Cómo maximiza la rentabilidad y la liquidez una escalera de depósitos (CD ladder)?▼

Aviso: Esta herramienta se ofrece exclusivamente con fines pedagógicos e informativos y no constituye asesoramiento financiero formal ni una oferta vinculante. Consulte con un asesor financiero cualificado antes de tomar decisiones de inversión. La estrategia de escalonamiento de depósitos (CD ladder) distribuye el capital disponible en partes iguales entre imposiciones con plazos de vencimiento desfasados (por ejemplo, 1, 2, 3, 4 y 5 años). Cada año madura el tramo más corto, otorgando liquidez sin penalización por cancelación anticipada. Si los fondos no se necesitan, ese tramo liberado se reinvierte en un nuevo depósito a 5 años al tipo vigente. Este método permite consolidar las rentabilidades más atractivas de la curva de tipos de largo plazo conservando liquidez periódica predecible.

Herramientas y utilidades relacionadas

Todas las herramientas →