Aviso legal y metodológico: Los cálculos corresponden a interés simple puro devengado sobre el capital vivo sin capitalización periódica ni recargos por demora. Consulte a un asesor financiero o auditor colegiado (CFA/CPA) para términos vinculantes.
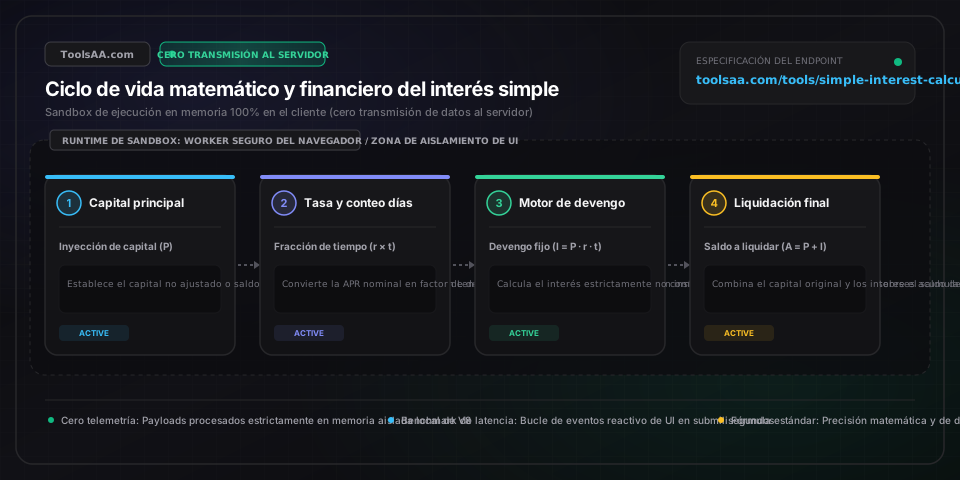
Calcule el interés simple, liquidación total del préstamo y valor al vencimiento con cómputo exacto de días. Despeje capital, tipo o plazo y analice el impacto frente al interés compuesto.
Aviso legal y metodológico: Los cálculos corresponden a interés simple puro devengado sobre el capital vivo sin capitalización periódica ni recargos por demora. Consulte a un asesor financiero o auditor colegiado (CFA/CPA) para términos vinculantes.
Calcula el interés simple, la liquidación total del préstamo y el valor a vencimiento con recuento exacto de días. Despeja capital, tasa o plazo y compara la brecha con el interés compuesto.
Importe base contractual prestado, invertido o financiado previo al devengo de intereses y costes de formalización. Conforme a las directivas de crédito y transparencia financiera, constituye el capital inicial financiado.
Tipo de interés anual pactado contractualmente entre prestamista y deudor, expresado como porcentaje anual. Difiere de la Tasa Anual Equivalente (TAE) al suponer una reinversión nula y ausencia de capitalización periódica.
Plazo de vigencia de la operación crediticia transformado en fracción decimal anualizada según la base de cómputo de días elegida (Años, Meses / 12 o Días / 365 o 360).
Divisor matemático empleado para computar el interés diario. La convención Exacto/365 prorratea entre 365 días naturales; la convención comercial 30/360 (Regla del Banquero) asume 12 meses de 30 días, elevando los intereses diarios en un 1,39 %.
Depreciación porcentual anualizada del poder adquisitivo, utilizada para calcular la rentabilidad real mediante la ecuación de Fisher: (1 + tasa nominal) / (1 + inflación) - 1.
Las pólizas de crédito comercial y la deuda corporativa a corto plazo aplican con frecuencia la convención 30/360 o Actual/360 (Regla del Banquero). Al ser 360 inferior a 365, el cociente diario de intereses (r / 360) es exactamente un 1,3889 % mayor que (r / 365). En una línea de crédito de 500.000 € al 9,0 % durante 180 días, utilizar Actual/360 cuesta 22.500,00 € frente a 22.191,78 € con Actual/365, devengando 308,22 € adicionales por mero efecto del divisor comercial.
Comprueba si tu contrato de financiación (habitual en compra de vehículos) es un crédito a interés simple diario o un crédito con intereses precalculados (Regla del 78 o suma de dígitos). En el interés simple real, los intereses se liquidan diariamente sobre el capital vivo restante, por lo que amortizar 100 € extra al mes reduce directamente los intereses futuros. Los préstamos precalculados fijan de antemano el coste financiero total, penalizando severamente la amortización anticipada.
En vencimientos inferiores a 12 meses, el interés simple y el interés compuesto ofrecen rendimientos casi idénticos (por ejemplo, el 5 % simple sobre 10.000 € a 6 meses genera 250,00 €, frente a los 252,62 € de la capitalización mensual). Sin embargo, a partir del tercer año la curva exponencial se acelera: a 10 años, el interés compuesto supera al simple en más del 29,4 %, convirtiendo al régimen de interés simple en una ventaja estructural para el deudor y un freno para el inversor a largo plazo.
Las inversiones a tipo fijo en régimen de interés simple (como pagarés de empresa sin reinversión periódica) conllevan un riesgo sustancial de pérdida de poder adquisitivo. Si un pagaré a 3 años rinde un 4,0 % de interés simple con una inflación del 3,5 %, la ganancia nominal asciende a 1.200 € sobre 10.000 €, pero el valor final ajustado a la inflación es de solo 10.101,69 € en poder adquisitivo del año cero, mermando el crecimiento real del patrimonio en más de un 91,5 %.
Revisa en la póliza del crédito la base de cómputo de días pactada. Las entidades que emplean el interés ordinario comercial 30/360 (Regla del Banquero) dividen la tasa nominal entre 360 en lugar de 365, generando 365 / 360 = 1,013889 veces más intereses diarios. Selecciona la opción 30/360 en esta calculadora para cuadrar la liquidación bancaria al céntimo.
Verifica que la unidad de tiempo seleccionada coincida con el valor introducido. Indicar 36 bajo la opción "Años" en vez de "Meses" simulará un préstamo a 36 años en lugar de 3 años. Utiliza el selector de unidades para que la herramienta normalice automáticamente los meses (t / 12) o los días (t / 365) a fracciones de año.
El despeje algebraico de P = I / (r * t) exige un denominador distinto de cero. Si la tasa o el plazo se fijan en 0,00, la ecuación colapsa por indeterminación o división entre cero. La calculadora acota automáticamente los parámetros mínimos a 0,01 para prevenir errores numéricos.
En años bisiestos con 29 de febrero (366 días), los contratos bajo convención Actual/Actual dividen el interés anual entre 366. En una deuda de 1.000.000 € al 7 %, el coste diario desciende de 191,78 € a 191,26 € por día. Activa la convención Actual/366 en el selector para garantizar una conciliación contable y de auditoría rigurosa.
El interés simple se calcula mediante la fórmula I = P × r × t, donde I representa los intereses devengados, P es el capital inicial o principal, r es el tipo de interés nominal anual en formato decimal (por ejemplo, 5,5 % = 0,055) y t es el plazo temporal en años. Por ejemplo, un préstamo de 10.000 € al 6 % de interés simple durante 3 años genera I = 10.000 € × 0,06 × 3 = 1.800 €. El importe total a liquidar a vencimiento equivale a la suma del principal y los intereses: A = P + I = 11.800 €.
El interés simple se devenga exclusivamente sobre el capital principal inicial a lo largo de toda la vigencia del contrato, mientras que el interés compuesto acumula intereses tanto sobre el capital inicial como sobre los intereses devengados en periodos previos (capitalización). En un capital de 10.000 € al 6 % a 10 años, el interés simple devenga exactamente 6.000 € de intereses (16.000 € en total). Por el contrario, el interés compuesto con capitalización mensual genera 8.193,97 € de intereses (18.193,97 € en total), lo que representa un sobrecoste de 2.193,97 € para el deudor.
La Regla del Banquero (interés ordinario comercial) calcula el interés diario dividiendo el tipo nominal entre 360 (r / 360) en lugar de 365, multiplicándolo por los días naturales transcurridos. Como 360 es un divisor menor, la tasa diaria devengada es un 1,3889 % superior. En una operación crediticia comercial de 100.000 € al 10 % durante 90 días, la Regla del Banquero genera 2.500,00 € en intereses frente a los 2.465,75 € de la base exacta de 365 días, lo que supone un coste añadido de 34,25 € para el prestatario.
Aviso legal: Esta herramienta se proporciona exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni una oferta de crédito vinculante. Consulte con un asesor financiero cualificado antes de adoptar decisiones de inversión o endeudamiento. Sí, en un préstamo a interés simple genuino, los intereses se devengan diariamente (per diem) sobre el saldo de capital vivo pendiente de amortización. Realizar amortizaciones extraordinarias o liquidar la deuda por anticipado reduce directamente el capital sobre el que se aplican los intereses diarios, suprimiendo la totalidad de los costes financieros futuros que se habrían devengado.
Calcule el ahorro en su cuota mensual, la reducción total de intereses y el punto de equilibrio al refinanciar su auto. Compare nuevas tasas, plazos y comisiones.
Calcula tu frecuencia cardíaca objetivo y 5 zonas de entrenamiento aeróbico con las fórmulas de Karvonen y Tanaka. Optimiza la quema de grasas, el VO2 máx y el control del pulso.
Calculadora gratuita para convertir salario por hora a sueldo anual, mensual o quincenal con horas extras. Incluye vacaciones, autónomos y primas.
Free client-side developer and designer tool.