Einfacher Zins- & Kreditrechner

Einfacher Zins- & Kreditrechner

Berechnen Sie einfache Zinsen, Gesamttilgung und Endwert mit exakten Zinstagen. Rückrechnung für Kapital, Zinssatz oder Laufzeit inklusive Zinseszins-Vergleich.

100% Client-seitige Privatsphäre
Szenario-Voreinstellungen
Parameter & Eingaben
$
Kapitalbetrag-Schieberegler:$28,000.00
6.50%
%
Zinssatz-Schieberegler:6.50%
Marktzins-Vorlagen
Laufzeit-Schieberegler:5 Yrs
Täglicher Zinsanfall (Per Diem):
$4.99pro Kalendertag
Gesamte aufgelaufene Zinsen$9,100.006.50% Nominaler Jahreszins (r)
Gesamter Rückzahlungsbetrag$37,100.00A = P + I
Monatliche Vergleichsrate$618.3360 Monate
Zinseszins-Differenzbetrag+$1,618.89+17.8% Exponentielles Zinseszinsmodell
Gesamter Rückzahlungsbetrag$37,100.0024.5% Gesamte aufgelaufene Zinsen
Darlehens- / Anfangskapital (P): 75%
Gesamte aufgelaufene Zinsen: 25%
Gesetzlicher Zinsnachweis (I = P · r · t)
Einfaches lineares Zinsmodell: I = P × r × t
$28,000.00 × 0.0650 × 5.0000 Yrs = $9,100.00
A = P + I: $28,000.00 + $9,100.00 = $37,100.00
Inflationsbereinigter Realwert
$32,790.99
-$4,309.01 (2.5% Erwartete Inflationsrate (VPI))
Nettorendite nach Steuern (KapESt)
5.07%
22% Grenzsteuersatz / Abgeltungsteuer (KapESt): $2,002.00

Rechtlicher Hinweis: Die Berechnungen basieren auf einfachen Zinsen ohne periodischen Zinseszins oder Nebenkosten. Konsultieren Sie einen zertifizierten Finanzberater für verbindliche Kreditverträge.
Hauptmetrik$9,100.00
Effizienz & Auslastung$4.99 pro Kalendertag
Netto-Ergebnis$37,100.00
Technische Referenz & Architektur-Leitfaden

Zinsrechner & Kreditrückzahlung — Referenzhandbuch

Berechnen Sie einfache Zinsen, Gesamtrückzahlung und Endkapital mit taggenauen Zinsmethoden (act/365, 30/360). Ermitteln Sie Kreditsumme, Zinssatz oder Laufzeit und analysieren Sie den Zinseszins-Verlust.

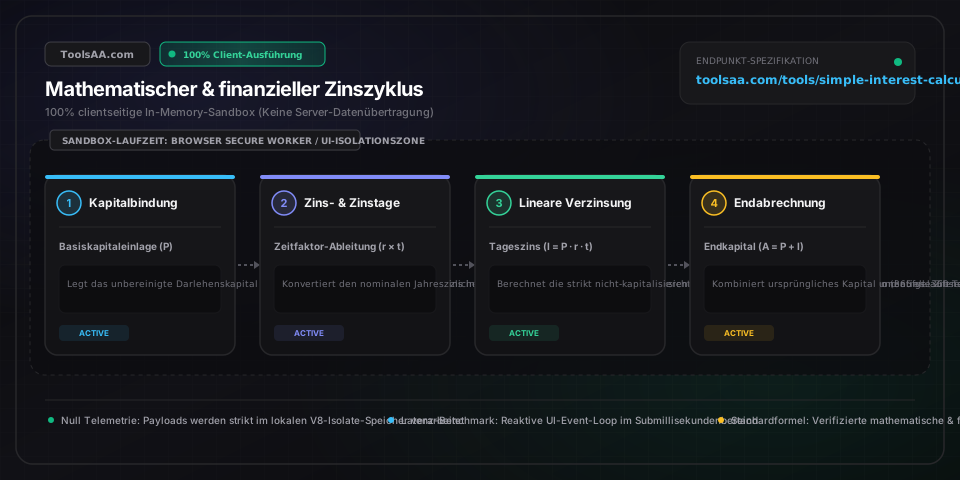
Zinsrechner & Kreditrückzahlung — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Darlehenskapital / Anlagebetrag (P)Vertraglicher Kapitalbetrag (EUR)

Das unbereinigte Ausgangskapital, das vor Berücksichtigung von Zinsen und Finanzierungskosten geliehen, investiert oder finanziert wird. Entspricht dem Nettodarlehensbetrag gemäß § 491 BGB bzw. der EU-Verbraucherkreditrichtlinie (PAngV).

Standard: 10.000,00 €
Nominaler Jahreszinssatz / Sollzins (r)Sollzinssatz p.a. (Nominalzins)

Der vertraglich vereinbarte jährliche Zinssatz für einfache Verzinsung ohne Zinseszins. Unterscheidet sich vom effektiven Jahreszins (Effektivzins), da keinerlei unterjährige Thesaurierung oder Zinseszinswirkung angenommen wird.

Standard: 5,00 %
Laufzeit / Anlagehorizont (t)Zeitintervall bis zur Endfälligkeit

Die Gesamtlaufzeit der Finanzierung oder Geldanlage, umgerechnet in annualisierte Dezimaljahre basierend auf der gewählten Zinsmethode (Jahre, Monate ÷ 12 oder Tage ÷ 365 bzw. 360).

Standard: 3,0 Jahre
Zinstage-Berechnungsmethode (Usance)Institutionelle Zinsusance

Der mathematische Divisor zur Ermittlung tagesgenauer Stückzinsen. Exakt/365 (act/365) verteilt auf 365 Kalendertage; die deutsche bzw. kaufmännische Zinsmethode 30/360 (Banker's Rule) legt 12 Monate à 30 Tage zugrunde, was den rechnerischen Tageszins um ca. 1,39 % erhöht.

Standard: Exakt/365 (act/365)
Erwartete Inflationsrate p.a. (i)VPI-Diskontierungsfaktor

Jährlicher Kaufkraftverlust des Geldes basierend auf dem Verbraucherpreisindex (VPI). Dient der Ermittlung der Realrendite nach der Fisher-Gleichung: (1 + Nominalzins) / (1 + Inflationsrate) - 1.

Standard: 2,50 %

Profi-Tipps & Best Practices

Zinsaufschlag durch die 360-Tage-Bankenmethode (Eurozinsmethode)

Gewerbliche Kredite, Kontokorrentlinien und Geldmarktpapiere im Euroraum nutzen häufig die Zinsusance act/360 (Eurozinsmethode) oder 30/360 (deutsche kaufmännische Methode). Da der Divisor 360 kleiner ist als das Kalenderjahr mit 365 Tagen, fällt der Tageszinssatz (r / 360) exakt 1,3889 % höher aus als bei act/365. Bei einer Betriebsmittellinie über 500.000 € zu 9,0 % Sollzins über 180 Tage kostet act/360 genau 22.500,00 € Zinsen im Vergleich zu 22.191,78 € bei act/365 – ein stiller Zinsaufschlag von 308,22 € zulasten des Kreditnehmers.

Echte taggenaue Zinsberechnung vs. Add-on-Zinsen und 78er-Methode

Prüfen Sie bei Autofinanzierungen und Konsumentenkrediten, ob die Zinsen taggenau auf die Restschuld berechnet werden oder ob es sich um vorab pauschalierte Zinsen (Add-on-Finanzierung bzw. Rule of 78s) handelt. Bei echten Annuitäten- und Zinsdarlehen mindert jede Sondertilgung sofort die verbleibende Restschuld und senkt künftige Zinslasten. Bei vorab festgeschriebenen Zinsverträgen ist der Gesamtzinsbetrag oft fest einkalkuliert, wodurch vorzeitige Tilgungen nach § 500 BGB mit Vorfälligkeitsentschädigungen belastet werden oder Zinsvorteile verpuffen.

Parität im ersten Jahr und exponentielle Zinseszins-Divergenz

Bei Laufzeiten unter 12 Monaten sind die Differenzen zwischen einfacher Verzinsung und unterjährigem Zinseszins minimal (z. B. ergeben 5 % einfache Zinsen auf 10.000 € über 6 Monate 250,00 €, während monatlicher Zinseszins 252,62 € generiert). Ab dem dritten Jahr beschleunigt sich die Exponentialkurve jedoch drastisch: Über 10 Jahre übersteigt der Zinseszins den einfachen Zinsertrag um mehr als 29,4 %. Daher sind Vereinbarungen mit einfacher Verzinsung strukturell vorteilhaft für Kreditnehmer, aber renditeschädlich für langfristige Kapitalanleger.

Inflationsbremse und Schwelle zur negativen Realrendite

Festverzinsliche Anlagen ohne Wiederanlage (wie Schuldscheindarlehen oder kurzlaufende Festgelder mit einfacher Verzinsung) bergen ein hohes Kaufkraftrisiko. Zahlt eine dreijährige Anleihe 4,0 % einfache Zinsen bei einer durchschnittlichen Inflationsrate von 3,5 %, beträgt der nominale Ertrag zwar 1.200 € auf 10.000 € Kapital. Der inflationsbereinigte Endwert entspricht jedoch einer Kaufkraft von nur 10.101,69 € im Basisjahr – was den realen Vermögenszuwachs um über 91,5 % schmälert.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Vertraglicher Zinsbetrag liegt um exakt 1,39 % über dem Formelergebnis

Prüfen Sie im Kreditvertrag die vereinbarte Zinsusance. Banken, die nach der 30/360-Methode (deutsche kaufmännische Zinsmethode) oder act/360 abrechnen, teilen den Jahreszinssatz durch 360 statt 365 Tage, was 365 / 360 = 1,013889-mal höhere Tageszinsen ergibt. Stellen Sie den Schalter für die Zinsmethode in diesem Rechner auf 30/360 um, um den exakten Cent-Betrag der Bankabrechnung abzugleichen.

⚠️Falsche Zeiteinheit führt zu massiven Berechnungsfehlern (Faktor 12 oder 365)

Stellen Sie sicher, dass die Zeiteinheit zur eingegebenen Zahl passt. Wenn Sie '36' bei ausgewählten 'Jahren' statt 'Monaten' eingeben, berechnet das Tool eine 36-jährige Verbindlichkeit statt einer 3-jährigen. Nutzen Sie die Einheitenauswahl, damit der Rechner Monate (t / 12) oder Tage (t / 365) automatisch in anteilige Dezimaljahre umrechnet.

⚠️Rückrechner liefert NaN oder unendliche Werte bei der Auflösung nach Barwert oder Zinssatz

Die algebraische Umstellung nach P = I / (r * t) erfordert einen Nenner ungleich null. Wird der Zinssatz oder die Laufzeit auf 0,00 gesetzt, führt dies zu einer mathematischen Division durch null. Der Rechner begrenzt Minimalparameter automatisch auf 0,01, um numerische Instabilitäten und Rechenfehler zu verhindern.

⚠️Schaltjahr-Abweichung bei taggenauen Zinsen für großvolumige Kredite

In Schaltjahren mit 366 Tagen (inklusive 29. Februar) wird bei der Zinsmethode act/act durch 366 geteilt. Bei einem Unternehmenskredit von 1.000.000 € zu 7 % sinkt der Tageszins dadurch von 191,78 € auf 191,26 € pro die. Wechseln Sie bei der Zinsusance auf Actual/366 (act/act), um eine prüfungssichere Rechnungslegung nach HGB oder IFRS zu gewährleisten.

Häufig gestellte Fragen (FAQ)

Wie berechnet man einfache Zinsen mit der mathematischen Zinsformel?▼

Einfache Zinsen werden mit der Grundformel Z = K × p × t berechnet (im angelsächsischen Raum I = P × r × t), wobei Z für den Zinsbetrag, K für das Darlehens- oder Anfangskapital, p für den Nominalzinssatz als Dezimalzahl (z. B. 6 % = 0,06) und t für die Laufzeit in Jahren steht. Beispiel: Ein Darlehen über 10.000 € zu 6 % einfachen Zinsen für 3 Jahre ergibt Z = 10.000 € × 0,06 × 3 = 1.800 € Zinsen. Der gesamte Rückzahlungsbetrag bei Fälligkeit (Endkapital) entspricht Kapital plus Zinsen: A = K + Z = 11.800 €.

Was ist der Unterschied zwischen einfachen Zinsen und Zinseszinsen?▼

Einfache Zinsen fallen während der gesamten Laufzeit ausschließlich auf das ursprüngliche Anfangskapital an, während beim Zinseszins die gutgeschriebenen Zinsen dem Kapital zugeschlagen und in den Folgeperioden mitverzinst werden. Bei einem Betrag von 10.000 € zu 6 % p.a. über 10 Jahre fallen bei einfacher Verzinsung exakt 6.000 € Zinsen an (16.000 € Gesamtsumme). Bei monatlicher Zinseszins-Verzinsung entstehen dagegen 8.193,97 € Zinsen (18.193,97 € Gesamtsumme) – ein Zinseszins-Aufschlag von 2.193,97 € zulasten des Kreditnehmers.

Wie wirkt sich die 360-Tage-Bankenmethode auf die Kreditzinsen aus?▼

Die kaufmännische Bankenmethode (Ordinary Interest / Eurozinsmethode) teilt den Jahreszinssatz durch 360 statt 365 Tage und multipliziert diesen mit den tatsächlich verstrichenen Kalendertagen. Da 360 kleiner als 365 ist, liegt der rechnerische Tageszinssatz um 1,3889 % höher. Bei einem Geschäftskredit über 100.000 € zu 10 % für 90 Tage berechnet die Bankenmethode 2.500,00 € Zinsen, während die exakte 365-Tage-Methode nur 2.465,75 € ansetzt – ein Mehraufwand von 34,25 € für das Unternehmen.

Kann man ein Darlehen mit einfacher Verzinsung vorzeitig tilgen, um Zinsen zu sparen?▼

Hinweis: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine verbindliche Finanz- oder Anlageberatung dar. Bitte konsultieren Sie bei Bedarf einen qualifizierten Finanzberater. Ja, bei einem echten Darlehen mit einfacher Verzinsung fallen Zinsen taggenau (per diem) auf den jeweils ausstehenden Restbetrag an. Durch Sondertilgungen oder eine vollständige vorzeitige Ablösung verringert sich die Restschuld sofort, wodurch die zukünftige Zinsberechnung für diesen Betrag entfällt und Sie bares Geld sparen.

Verwandte Tools & Hilfsprogramme

Alle Tools →