Calculadora de Juros Simples & Quitação

Calculadora de Juros Simples & Quitação

Calcule juros simples, quitação de empréstimos e montante no vencimento com contagem exata de dias. Isole capital, taxa ou prazo e compare a defasagem frente aos juros compostos.

100% Privacidade no Cliente
Predefinições de Cenário Institucional
Parâmetros & Dados de Entrada
$
Capital Principal:$28,000.00
6.50%
%
Taxa de Juros Anual:6.50%
Taxas de Referência de Mercado
Prazo de Duração:5 Yrs
Apropriação Diária (Per Diem):
$4.99/ dia corrido
Total de Juros Acumulados$9,100.006.50% Taxa Nominal Anual de Juros (%)
Montante Total na Quitação (Valor no Vencimento)$37,100.00A = P + I
Pagamento Mensal Equivalente$618.3360 Meses
Diferencial de Custo Composto+$1,618.89+17.8% Juros Compostos (Com Reinvestimento)
Montante Total na Quitação (Valor no Vencimento)$37,100.0024.5% Total de Juros Acumulados
Capital Principal (P): 75%
Total de Juros Acumulados: 25%
Demonstração Matemática & Fórmula Legal
Juros Simples (Apenas sobre Principal): I = P × r × t
$28,000.00 × 0.0650 × 5.0000 Yrs = $9,100.00
A = P + I: $28,000.00 + $9,100.00 = $37,100.00
Saldo Ajustado ao Poder de Compra Real
$32,790.99
-$4,309.01 (2.5% Taxa Anual de Inflação (IPCA %))
Rendimento Líquido Efetivo (Pós-Impostos)
5.07%
22% Alíquota Marginal de IRPF (%): $2,002.00

Aviso de modelagem financeira: Os cálculos refletem juros simples puros sobre o principal não amortizado, sem incidência de capitalização composta ou encargos moratórios. Consulte um especialista financeiro (CFA/CPA) para condições contratuais definitivas.
Métrica Principal$9,100.00
Eficiência / Capacidade$4.99 / dia corrido
Resultado Líquido$37,100.00
Referência técnica e guia de arquitetura

Calculadora de Juros Simples & Quitação — Guia de referência

Calcule juros simples, quitação de empréstimo e valor futuro com contagem exata de dias. Isole capital, taxa ou prazo e compare a defasagem frente aos juros compostos.

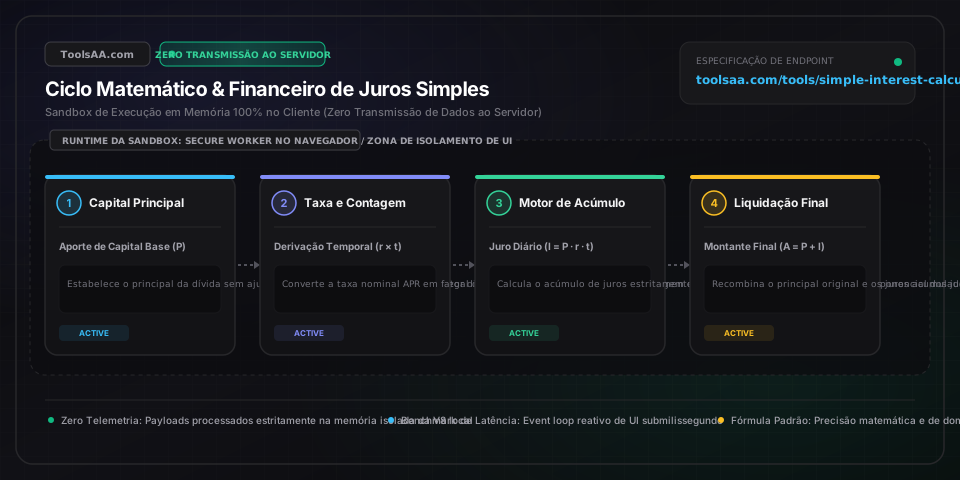
Calculadora de Juros Simples & Quitação — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Capital Principal (P)Saldo Contratual em Moeda

Montante base de recursos captados, investidos ou financiados antes da incidência dos encargos financeiros. Nos termos regulatórios do Banco Central e do Código de Defesa do Consumidor, corresponde ao valor líquido financiado.

Padrão: 10.000,00
Taxa Nominal Anual de Juros (r)Taxa Percentual Anual (APR)

Taxa contratual de juros simples anual pactuada entre credor e devedor, expressa em base anual. Difere da Taxa Efetiva Anual (APY / CET) por pressupor ausência de capitalização intermediária ou reinvestimento de fluxos.

Padrão: 5,00%
Horizonte Temporal / Prazo (t)Intervalo Temporal de Vencimento

Prazo total decorrido da operação de crédito, convertido em fração decimal anualizada conforme a convenção de contagem de dias selecionada (Anos, Meses / 12 ou Dias / 365 ou 360).

Padrão: 3,0 Anos
Base de Contagem de DiasPadrão Institucional de Apropriação

Divisor matemático utilizado para o cômputo dos juros diários pro rata. A convenção Exata (Actual/365) distribui os juros por 365 dias corridos; o Ano Comercial 30/360 (Regra dos Banqueiros) assume 12 meses de 30 dias, elevando a taxa diária em cerca de 1,39%.

Padrão: Actual/365
Inflação Anual Projetada (i)Métrica de Desconto (IPCA / IPC)

Taxa anualizada de desvalorização do poder de compra da moeda, utilizada no cálculo da rentabilidade real via Equação de Fisher: (1 + nominal) / (1 + inflação) - 1.

Padrão: 2,50%

Dicas profissionais e melhores práticas

O Ágio do Divisor de 360 Dias na Regra dos Banqueiros

Empréstimos comerciais e operações de crédito de curto prazo frequentemente utilizam a convenção de Ano Comercial (30/360 ou Actual/360). Como o divisor 360 é menor que 365, o quociente de juros diários (r / 360) é exatamente 1,3889% superior a (r / 365). Em uma linha de crédito de R$ 500.000,00 a 9,0% ao ano por 180 dias, o critério Actual/360 gera um custo de R$ 22.500,00 contra R$ 22.191,78 no critério Actual/365 — extraindo silenciosamente R$ 308,22 a mais em juros não auferidos.

Financiamento Veicular em Juros Simples vs Juros Pré-computados

Verifique se o seu contrato de financiamento adota juros simples diários reais ou encargos pré-computados (como a Regra dos 78 ou amortização com taxa embutida fixa). No modelo de juros simples legítimo, os encargos incidem diariamente sobre o saldo devedor remanescente, o que significa que aportes adicionais amortizam diretamente o principal e reduzem os juros vincendos. Em contratos com juros pré-computados, o encargo financeiro total é travado antecipadamente, penalizando a quitação antecipada.

O Ponto de Inflexão da Paridade de 1 Ano entre Juros Simples e Compostos

Para prazos inferiores a 12 meses, a discrepância entre juros simples e compostos é quase desprezível (por exemplo, 5% ao ano sobre R$ 10.000 por 6 meses gera R$ 250,00 em juros simples contra R$ 252,62 na capitalização mensal). Contudo, a partir do terceiro ano, a curva de juros compostos acelera exponencialmente: em 10 anos, o montante composto supera o simples em mais de 29,4%, tornando contratos a juros simples estruturalmente vantajosos para tomadores de crédito e desfavoráveis para investidores de longo prazo.

Corrosão Inflacionária e o Limiar de Retorno Real Negativo

Títulos de renda fixa com remuneração linear sem capitalização (como notas promissórias e títulos de curto prazo) apresentam alto risco de poder de compra. Se uma nota de 3 anos rende 4,0% de juros simples ao ano enquanto a inflação média (IPCA) é de 3,5%, o retorno nominal bruto será de R$ 1.200 sobre R$ 10.000, mas o valor real ajustado à inflação equivalerá a apenas R$ 10.101,69 em poder de compra do ano zero — eliminando mais de 91,5% do ganho real esperado.

Armadilhas comuns e solução de problemas

⚠️Juros Contratuais Superam a Fórmula Teórica em Exatos 1,39%

Inspecione a cédula de crédito bancário quanto à base de contagem de dias. Instituições que adotam o Ano Comercial (30/360 ou Regra dos Banqueiros) dividem a taxa anual por 360 em vez de 365, resultando em 365 / 360 = 1,013889 vezes mais juros pro rata die. Alterne a opção de Base de Contagem nesta calculadora para 30/360 para conciliar os valores do extrato até os centavos.

⚠️Divergência na Unidade de Tempo Gerando Erros de 12x ou 365x no Cálculo

Certifique-se de que a unidade selecionada corresponde ao valor digitado. Inserir 36 selecionando 'Anos' em vez de 'Meses' projeta uma obrigação de 36 anos em vez de 3 anos. Utilize o Seletor de Unidades para que a calculadora converta automaticamente meses (t / 12) ou dias (t / 365) para frações de ano.

⚠️Cálculo Reverso Gerando NaN ou Infinito ao Isolar Capital ou Taxa

O isolamento algébrico de P = J / (r * t) requer denominador diferente de zero. Se a Taxa ou o Prazo for igual a 0,00, a equação resulta em indeterminação por divisão por zero. A calculadora ajusta automaticamente os parâmetros mínimos ativos para 0,01 a fim de garantir estabilidade numérica.

⚠️Divergência de Juros Diários em Ano Bissexto em Grandes Operações de Crédito

Em anos bissextos que contam com 29 de fevereiro (366 dias), contratos regidos pela convenção Actual/Actual dividem a taxa anual por 366. Em uma operação de R$ 1.000.000 a 7% ao ano, a taxa pro rata die passa de R$ 191,78 para R$ 191,26. Alterne o seletor de contagem para Actual/366 para assegurar conciliação contábil em conformidade com auditoria.

Perguntas frequentes (FAQ)

Como calcular juros simples utilizando a fórmula financeira?▼

O cálculo dos juros simples é realizado pela fórmula J = C × i × t (ou I = P × r × t), onde J representa o total de juros acumulados, C (ou P) é o capital principal, i (ou r) é a taxa de juros nominal em formato decimal (por exemplo, 5,5% = 0,055) e t é o período em anos. Por exemplo, um empréstimo de R$ 10.000 a 6% de juros simples ao ano por 3 anos resulta em J = 10.000 × 0,06 × 3 = R$ 1.800. O montante total a pagar no vencimento é a soma do capital e dos juros: M = C + J = R$ 11.800.

Qual é a diferença entre juros simples e juros compostos?▼

Os juros simples incidem exclusivamente sobre o capital principal original ao longo de todo o prazo do contrato. Já os juros compostos incidem sobre o capital inicial acrescido dos juros acumulados nos períodos anteriores (juros sobre juros). Em um saldo de R$ 10.000 a 6% ao ano por 10 anos, os juros simples geram exatamente R$ 6.000 em encargos (montante de R$ 16.000). Em contrapartida, a capitalização mensal composta resulta em R$ 8.193,97 de juros (montante de R$ 18.193,97), representando um custo adicional de R$ 2.193,97 para o devedor.

Como a Regra dos Banqueiros (Ano Comercial de 360 dias) impacta os juros do empréstimo?▼

A Regra dos Banqueiros (Ano Comercial ou Juros Ordinários) calcula a taxa diária como r / 360 em vez de r / 365, multiplicando-a pelo número real de dias decorridos. Como o divisor 360 é menor, a taxa de juros diária resulta 1,3889% superior. Em um financiamento comercial de R$ 100.000 a 10% ao ano por 90 dias, a Regra dos Banqueiros cobra R$ 2.500,00, enquanto a convenção Exata de 365 dias cobra R$ 2.465,75, gerando um custo extra de R$ 34,25 para o tomador.

Quitar ou amortizar antecipadamente um empréstimo de juros simples gera economia?▼

Aviso legal: Esta ferramenta é disponibilizada exclusivamente para fins educacionais e informativos, não constituindo recomendação financeira formal nem compromisso de crédito vinculante. Consulte um consultor financeiro certificado antes de tomar decisões financeiras. Sim, em um contrato genuíno de juros simples, os encargos são apropriados diariamente (pro rata die) sobre o saldo devedor remanescente. Amortizações extraordinárias ou a liquidação antecipada abatem diretamente o principal em aberto, eliminando integralmente os juros futuros que incidiriam sobre o saldo amortizado.

Ferramentas e utilitários relacionados

Todas as ferramentas →