Avertissement financier : Les calculs reposent sur la formule mathématique des intérêts simples sans capitalisation ni frais de pénalité. Consultez un conseiller financier agréé pour valider vos conditions contractuelles définitives.
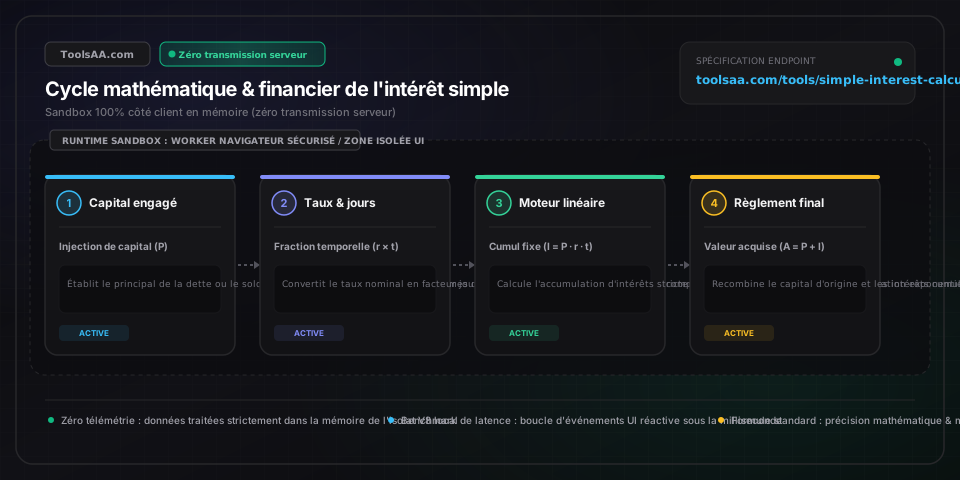
Calculez les intérêts simples, le remboursement total et la valeur acquise à terme avec décompte exact des jours. Déterminez le capital, le taux ou la durée et comparez l'écart aux intérêts composés.
Avertissement financier : Les calculs reposent sur la formule mathématique des intérêts simples sans capitalisation ni frais de pénalité. Consultez un conseiller financier agréé pour valider vos conditions contractuelles définitives.
Calculez les intérêts simples, le montant total remboursé et la valeur acquise à terme avec décompte exact des jours. Déterminez le capital, le taux ou la durée et évaluez l'écart avec les intérêts composés.
Montant nominal initial emprunté, placé ou financé avant application des frais financiers. Au sens du Code de la consommation (Directive européenne sur le crédit), il constitue le montant total du crédit débloqué.
Taux d'intérêt annuel simple convenu contractuellement entre le prêteur et l'emprunteur, exprimé en pourcentage annuel. Distinct du taux actuariel ou effectif (TAEG), car il n'intègre aucun réinvestissement intermédiaire ni anatocisme (capitalisation des intérêts).
Durée contractuelle de l'opération convertie en fraction d'année décimale selon la convention de décompte retenue (Années, Mois / 12 ou Jours / 365 ou 360).
Diviseur mathématique servant au calcul des intérêts journaliers. La base Exact/365 répartit les intérêts sur 365 jours civils ; la convention 30/360 (règle des banquiers ou base commerciale) retient 12 mois de 30 jours, majorant les intérêts quotidiens d'environ 1,39 %.
Taux annuel anticipé de dépréciation du pouvoir d'achat monétaire, utilisé dans l'équation de Fisher pour calculer le rendement réel corrigé de l'inflation : (1 + taux nominal) / (1 + inflation) - 1.
Les financements professionnels et crédits de trésorerie à court terme utilisent fréquemment la convention 30/360 ou Exact/360 (dite « règle des banquiers » ou base commerciale). Le diviseur 360 étant inférieur à 365, le coût journalier des intérêts (r / 360) est exactement supérieur de 1,3889 % par rapport à la base (r / 365). Pour une ligne de trésorerie de 500 000 € à 9,0 % sur 180 jours, l'Exact/360 facture 22 500,00 € d'intérêts contre 22 191,78 € en Exact/365, prélevant discrètement 308,22 € d'intérêts supplémentaires non justifiés par le calendrier.
Vérifiez impérativement si votre contrat de crédit automobile ou de prêt à la consommation repose sur des intérêts simples journaliers calculés sur le capital restant dû ou sur des intérêts précomptés (méthode de la règle des 78). Un crédit à intérêts simples génère des intérêts chaque jour sur le capital restant dû réel : tout remboursement supplémentaire de 100 € par mois diminue immédiatement la charge d'intérêts future. À l'inverse, les financements à intérêts précomptés figent le coût total du crédit dès la souscription, pénalisant lourdement les emprunteurs qui procèdent à un remboursement anticipé.
Pour des maturités inférieures à 12 mois, les intérêts simples et composés affichent une quasi-parité (ex. 5 % simples sur 10 000 € pendant 6 mois produisent 250,00 €, contre 252,62 € avec capitalisation mensuelle). En revanche, au-delà de 3 ans, la courbe exponentielle des intérêts composés s'accélère : sur 10 ans, les intérêts composés dépassent les intérêts simples de plus de 29,4 %. Cette divergence structurelle avantage les emprunteurs dans les contrats à intérêts simples, mais pénalise les investisseurs à long terme.
Les investissements à taux fixe sans capitalisation (tels que les billets de trésorerie ou reconnaissances de dette à taux simple) comportent un risque majeur de perte de pouvoir d'achat. Si un titre à 3 ans verse 4,0 % d'intérêts simples alors que l'inflation s'élève en moyenne à 3,5 %, le gain nominal brut est de 1 200 € sur 10 000 €, mais la valeur terminale réelle en pouvoir d'achat initial ne s'élève qu'à 10 101,69 €, détruisant plus de 91,5 % de l'enrichissement patrimonial réel espéré.
Examinez les conditions particulières de votre contrat de prêt pour vérifier la convention de décompte des jours. Les établissements appliquant l'année bancaire 30/360 (règle des banquiers) divisent le taux annuel par 360 au lieu de 365, ce qui génère 365 / 360 = 1,013889 fois plus d'intérêts quotidiens. Activez l'option 30/360 dans le sélecteur pour réconcilier vos calculs avec le décompte bancaire au centime d'euro près.
Assurez-vous que l'unité sélectionnée correspond bien au chiffre saisi. Saisir 36 avec l'unité « Années » au lieu de « Mois » simule une obligation de dette sur 36 ans au lieu de 3 ans. Utilisez le sélecteur d'unité pour convertir automatiquement les mois (t / 12) ou les jours (t / 365) en fraction d'année décimale.
L'inversion mathématique de la formule P = I / (r × t) exige un dénominateur strictement non nul. Si le taux ou la durée est fixé à 0, la résolution algébrique provoque une division par zéro. Le calculateur impose automatiquement un seuil minimal de 0,01 sur les paramètres actifs afin d'éviter toute instabilité numérique.
Lors d'une année bissextile comptant un 29 février (366 jours), les contrats régis par la convention Exact/Exact divisent les intérêts par 366. Pour un encours de 1 000 000 € à 7 %, l'intérêt quotidien passe de 191,78 € à 191,26 € par jour. Basculez le sélecteur de convention sur Exact/366 pour garantir une conformité comptable auditable.
Les intérêts simples sont calculés selon la formule I = P × r × t, où I représente le montant total des intérêts courus, P le capital initial (ou principal), r le taux d'intérêt nominal annuel sous forme décimale (ex. 5,5 % = 0,055) et t la durée en années. Par exemple, un prêt de 10 000 € à 6 % d'intérêts simples pendant 3 ans produit I = 10 000 € × 0,06 × 3 = 1 800 €. Le montant total remboursé à l'échéance (valeur acquise) est égal au capital plus les intérêts : A = P + I = 11 800 €.
Les intérêts simples sont calculés exclusivement sur le capital initial pendant toute la durée du contrat, alors que les intérêts composés intègrent à la fois le capital d'origine et les intérêts préalablement accumulés (anatocisme). Sur un montant de 10 000 € à 6 % sur 10 ans, les intérêts simples génèrent exactement 6 000 € d'intérêts (16 000 € au total). À l'inverse, avec une capitalisation mensuelle, les intérêts composés s'élèvent à 8 193,97 € (18 193,97 € au total), ce qui engendre un surcoût de 2 193,97 € pour un emprunteur.
La règle des banquiers (ou base commerciale 30/360) calcule le taux journalier selon r / 360 plutôt que r / 365, tout en le multipliant par le nombre exact de jours calendaires écoulés. Le dénominateur 360 étant inférieur à 365, le taux d'intérêt quotidien est plus élevé de 1,3889 %. Sur un prêt professionnel de 100 000 € à 10 % sur 90 jours, la règle des banquiers applique 2 500,00 € d'intérêts, contre 2 465,75 € sous la convention exacte sur 365 jours, ce qui représente un surcoût de 34,25 € à la charge du débiteur.
Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement légal : Cet outil est fourni exclusivement à des fins éducatives et informatives et ne constitue en aucun cas un conseil financier formel ni un engagement contractuel de prêt. Veuillez consulter un conseiller financier certifié avant toute décision. Oui, sur un véritable crédit à intérêts simples, les intérêts courent quotidiennement (per diem) sur le capital restant dû. Tout versement supplémentaire ou remboursement anticipé réduit directement le capital principal servant d'assiette au calcul des intérêts journaliers, supprimant ainsi définitivement l'ensemble des intérêts futurs qui auraient couru sur cette fraction remboursée.
Calculez vos économies mensuelles, la réduction du coût des intérêts et votre seuil de rentabilité lors du rachat de crédit auto. Comparez taux TAEG, durées et frais.
Calculez votre fréquence cardiaque cible et vos 5 zones d'entraînement aérobie (Karvonen et Tanaka). Optimisez la combustion des graisses, la VO2 max et votre endurance.
Calculateur gratuit pour convertir un taux horaire en salaire annuel, mensuel ou bimensuel avec calcul des heures supplémentaires. Intègre congés payés, primes et comparatif freelance vs salarié.
Free client-side developer and designer tool.