Simulateur Rachat Crédit Auto

Simulateur Rachat Crédit Auto

Calculez vos économies mensuelles, la réduction du coût des intérêts et votre seuil de rentabilité lors du rachat de crédit auto. Comparez taux TAEG, durées et frais.

Durées standards :

Paramètres et données du prêt

Mode de règlement des frais de dossier

Title, Doc & Lien Release Fees
Structure du crédit auto actuel$744.24/mois
$28,000.00
%
mois
$29,500.00
Paramètres du rachat de crédit$656.30/mois
5.90%
48 mois
Mode de règlement des frais de dossierPayer comptant (fonds propres)
+$0.00/mois
Solveur inversé de mensualité cible
Budget mensualité cible souhaitée$650.00/mois
Taux TAEG requis5.41% APR
Gain financier net total
$4,026.22
Économie totale sur les intérêts
Écart sur la mensualité
-$87.94/mois
Offre de rachat proposée
Seuil de rentabilité (point mort)
2.2 mois
Frais de dossier et de refinancement
Ratio prêt/valeur (LTV)
94.9%
Zone de vigilance (LTV 80 % - 100 %)

Trajectoire d'amortissement du capital et cumul des intérêts

Mode de règlement des frais de dossier

Capital restant dû (crédit actuel)
Nouveau capital restant dû (rachat)
$0.00$7,350.00$14,700.00$22,050.00$29,400.000m12m24m36m48m

Recommandé : avantage financier optimal

Économie totale sur les intérêts: $4,026.22.

Vigilance : piège du surcoût par allongement de durée

Raccourcissement de la durée d'amortissement

Écart sur la mensualité$87.94/mois
Économie totale sur les intérêts$4,026.22
Seuil de rentabilité (point mort)2.2 mois

Calcul actuariel 100 % local

Modélisation financière haute précision exécutée instantanément dans la mémoire de votre navigateur, sans délai.

Confidentialité totale sans envoi serveur

Toutes les données financières restent exclusivement sur votre appareil, avec zéro transmission externe.

Exports d'analyse prêts à l'emploi

Générez des calendriers d'amortissement détaillés et des rapports structurés immédiatement exploitables.

Divulgation réglementaire et modélisation financière (CFA)

Les calculs appliquent les formules actuarielles d'annuités constantes avec capitalisation journalière des intérêts (taux effectif / 365). Les barèmes réels des organismes prêteurs, frais de dossier, indemnités de remboursement anticipé (IRA plafonnées à 1 % en vertu de la directive européenne sur le crédit à la consommation) et garanties de gage peuvent impacter l'offre définitive. Consultez un conseiller patrimonial certifié.

Référence technique et guide d'architecture

Simulateur Rachat de Crédit Auto — Guide de référence

Calculez vos économies mensuelles, la réduction du coût total des intérêts et le seuil de rentabilité grâce à notre simulateur de rachat de crédit auto. Comparez nouveaux taux (TAEG), durées et frais.

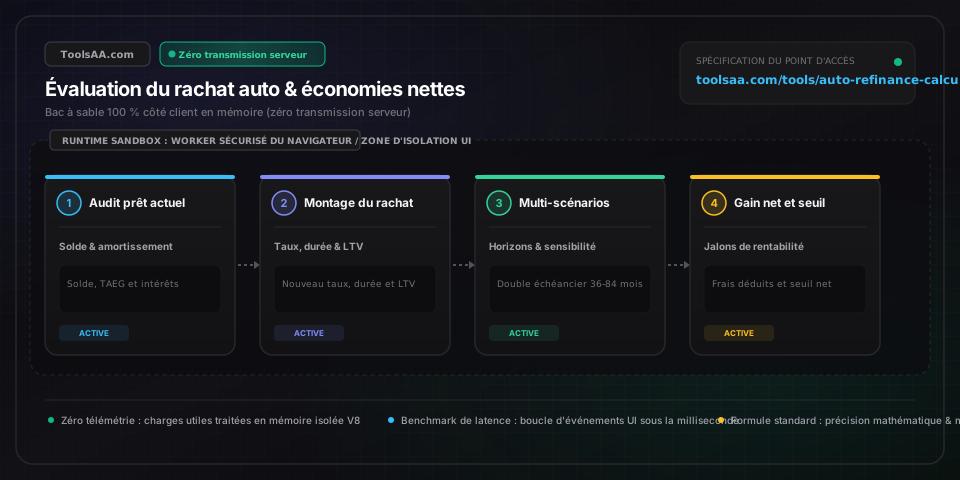
Simulateur Rachat de Crédit Auto — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Capital restant dû (Solde du prêt en cours)Montant monétaire (€)

Capital principal restant à rembourser sur le contrat de prêt automobile en cours, hors intérêts futurs non échus. Doit être issu d'un décompte officiel de remboursement anticipé (valable 10 à 15 jours) délivré par le créancier actuel et non d'un simple relevé de compte, afin de tenir compte des intérêts journaliers courus au prorata temporis.

Par défaut : 25 000 €
Taux effectif actuel (TAEG actuel)Taux annuel effectif global (TAEG %)

Taux annuel effectif global contractuel de l'emprunt actuel, converti en taux périodique journalier (TAEG / 365) selon les règles d'amortissement à intérêts simples encadrées par le Code de la consommation.

Par défaut : 10,50 %
Durée résiduelle (Mois restants)Durée en mois

Nombre exact d'échéances mensuelles restantes jusqu'à l'amortissement intégral du capital et l'extinction définitive du contrat de crédit auto en cours.

Par défaut : 48 mois
Valeur marchande du véhicule (Cote)Évaluation de la valeur vénale (€)

Valeur marchande actuelle du véhicule établie selon les barèmes professionnels de référence (Cote Argus ou valeur de reprise professionnelle), servant à déterminer le ratio prêt/valeur (LTV - Loan-to-Value) par rapport aux seuils prudentiels habituels de 100 % à 125 %.

Par défaut : 27 000 €
Nouveau taux proposé (Nouveau TAEG)TAEG du refinancement (%)

Taux annuel effectif global proposé par le nouvel établissement de crédit ou la banque de rachat, nécessitant généralement un différentiel d'au moins 150 à 300 points de base (1,5 % à 3,0 %) pour dégager une valeur actuelle nette (VAN) positive après déduction des frais de dossier.

Par défaut : 5,75 %
Nouvelle durée d'amortissementNouvelle durée du crédit (Mois)

Durée totale de remboursement du nouveau financement (paliers standard : 36, 48, 60 ou 72 mois), déterminant l'arbitrage direct entre allègement de la trésorerie mensuelle et coût cumulé des intérêts sur la durée totale du prêt.

Par défaut : 48 mois
Frais de dossier et de transitionFrais de dossier et administratifs (€)

Ensemble des coûts administratifs liés à l'opération de rachat, regroupant les frais de dossier bancaires (0 € à 200 €), les éventuels frais d'enregistrement de gage ou de certificat de situation administrative (15 € à 50 €) et les indemnités contractuelles de clôture anticipée.

Par défaut : 175 €
Intégration des frais au financementOption de financement (Binaire)

Choix du mode de règlement des frais de dossier : paiement immédiat au comptant lors de la souscription ou intégration (capitalisation) directe dans le capital emprunté, cette seconde modalité générant des intérêts composés sur les frais financés.

Par défaut : Paiement au comptant (Fonds propres)
Trésorerie complémentaire (Cash-Out)Retrait de trésorerie discrétionnaire (€)

Montant d'emprunt complémentaire adossé à la valeur nette résiduelle du véhicule (équité), dans la limite des plafonds LTV de l'organisme prêteur (généralement 100 % à 120 %), versé sous forme de liquidités non imposables tout en augmentant l'encours global de la dette.

Par défaut : 0 € (Rachat sec taux et durée)
Remboursement mensuel anticipéVersement complémentaire en capital (€/mois)

Montant récurrent alloué chaque mois exclusivement à l'amortissement anticipé du capital restant dû, éliminant les intérêts journaliers futurs et raccourcissant le calendrier d'amortissement du prêt.

Par défaut : 0 € / mois
Conseils de pro et bonnes pratiques

Le piège de l'allongement de durée et la distorsion du coût total

L'erreur la plus répandue lors d'un rachat de crédit auto consiste à se focaliser uniquement sur la baisse de l'échéance mensuelle. Étaler un prêt ayant 36 mois résiduels sur un nouveau contrat de 60 mois diminue certes la charge mensuelle immédiate, mais augmente significativement le coût cumulé des intérêts sur la durée de détention du véhicule. À titre d'illustration, refinancer un capital restant dû de 20 000 € à 8 % TAEG sur 36 mois restants vers un nouveau prêt de 60 mois à 6 % TAEG réduit l'échéance de 627 € à 387 € (soit 240 € d'économie mensuelle de trésorerie), mais fait grimper le total des intérêts de 2 561 € à 3 199 € — engendrant un surcoût net global de 638 €. Pour réaliser une véritable économie financière, conservez une durée identique ou raccourcissez-la tout en captant un TAEG inférieur.

Indemnités de remboursement anticipé et méthodes de calcul des intérêts

Avant de concrétiser un rachat, analysez scrupuleusement les conditions de résiliation anticipée de votre contrat en cours. En France et dans l'Union européenne, l'article L. 312-34 du Code de la consommation encadre strictement les Indemnités de Remboursement Anticipé (IRA) pour les crédits à la consommation : elles sont plafonnées à 1 % du capital remboursé si la durée résiduelle dépasse un an, et à 0,5 % si elle est inférieure à un an (avec exonération totale si le montant remboursé est inférieur à 10 000 € sur 12 mois). Dans les contrats anglo-saxons ou certaines offres concessionnaires spécifiques basées sur des intérêts précalculés (règle des 78 ou amortissement dégressif inversé), les intérêts sont massivement imputés sur les premières mensualités. Un débouclage anticipé procure alors une décote d'intérêts bien plus faible que prévu, réduisant le gain net de l'opération.

Plafonds de ratio prêt/valeur (LTV), équité négative et assurance GAP

La majorité des établissements de prêt fixent leur ratio prêt/valeur maximal (LTV - Loan-to-Value) entre 100 % et 125 % de la valeur vénale du véhicule (cote Argus ou référence professionnelle). Si la décote de votre voiture a été plus rapide que l'amortissement du capital — vous plaçant en situation d'équité négative (« être sous l'eau ») —, les banques exigeront un apport au comptant pour combler l'écart. Par ailleurs, le rachat du prêt résilie automatiquement vos extensions de garantie et votre assurance perte pécuniaire (garantie valeur à neuf ou assurance GAP). Pensez impérativement à solliciter le remboursement au prorata temporis de la prime d'assurance GAP auprès de votre ancien organisme et souscrivez un nouveau contrat si votre ratio LTV dépasse 90 %.

Point mort financier et capitalisation des frais d'opération

Le rachat d'un crédit automobile occasionne des frais annexes : frais de dossier bancaire (100 € à 300 €), frais d'inscription ou de mainlevée de gage (15 € à 60 €) et éventuelles indemnités de sortie. Lorsque les organismes proposent un financement « sans apport initial », ils intègrent l'ensemble de ces frais dans le nouveau capital emprunté, ce qui génère des intérêts d'emprunt sur les frais eux-mêmes. Divisez toujours le total des frais initiaux par votre gain mensuel de trésorerie pour calculer le point mort exact (délai de récupération en mois). Si vous prévoyez de revendre ou de remplacer votre véhicule avant d'avoir franchi ce seuil d'amortissement, l'opération se soldera par une perte financière nette.

Pièges courants et dépannage

⚠️Refus de dossier lié à une équité négative (ratio LTV supérieur aux plafonds)

Lorsque le capital restant dû excède 120 % à 125 % de la valeur vénale du véhicule à l'Argus, les moteurs d'octroi automatisés bloquent instantanément la demande. Pour régulariser le dossier, effectuez un désendettement ciblé par injection de fonds propres afin de ramener le ratio LTV sous le seuil des 100 %, intégrez un co-emprunteur solvable disposant d'un profil financier solide, ou sollicitez des organismes mutualistes et courtiers spécialisés tolérant des ratios de couverture élargis jusqu'à 130 % pour les profils à faible risque.

⚠️Écart entre le décompte de résiliation et le solde du relevé mensuel

Les échéanciers et relevés périodiques indiquent le solde comptable théorique à la date d'arrêté, sans intégrer les intérêts journaliers intercalaires courus entre l'émission de la facture et le virement interbancaire effectif des fonds. Le calcul des intérêts s'effectuant au prorata temporis selon le taux journalier (Capital × TAEG / 365), vous devez impérativement exiger un décompte de remboursement anticipé officiel valable 10 à 15 jours auprès de votre établissement prêteur pour figer le montant exact incluant les intérêts courus et les éventuels frais de clôture.

⚠️Dilution des gains mensuels et report du point mort par capitalisation des frais

L'intégration des frais de dossier et de formalités (200 € à 500 €) dans le montant du nouveau prêt gonfle artificiellement le capital initial emprunté, créant une charge continue d'intérêts composés qui retarde le retour sur investissement. Pour préserver une valeur actuelle nette (VAN) optimale et maximiser l'effet d'amortissement dès la première mensualité, privilégiez le règlement des frais administratifs et d'immatriculation au comptant le jour de la signature de l'offre.

⚠️Clauses de pénalités concessionnaire et restrictions de débouclage précoce

Certains financements souscrits auprès des filiales de crédit captives des constructeurs en concession prévoient des clauses d'indemnité ou la perte de remises commerciales initiales si le contrat est racheté dans les 90 à 180 premiers jours. Examinez attentivement les conditions générales de votre contrat de crédit (« Dispositions relatives au remboursement anticipé ») ; si des frais spécifiques ou la restitution d'un avantage tarifaire s'appliquent, intégrez-les directement dans vos frais initiaux pour vérifier que le rachat demeure financièrement avantageux.

Foire aux questions (FAQ)

Comment calculer l'économie mensuelle et le seuil de rentabilité d'un rachat de crédit auto ?▼

L'économie sur les mensualités correspond à la différence entre l'échéance actuelle et la nouvelle mensualité calculée selon la formule d'amortissement standard : Mensualité = C × [r(1+r)^n] / [(1+r)^n - 1], où C est le capital restant dû, r le taux périodique mensuel (TAEG / 12) et n le nombre total de mois. Le seuil de rentabilité (point mort financier) s'obtient en divisant le total des frais de dossier et de transition par l'économie mensuelle nette (Délai d'amortissement en mois = Frais totaux / Économie mensuelle). Par exemple, 200 € de frais de dossier divisés par une baisse d'échéance de 50 € par mois donnent un point mort atteint en exactement 4,0 mois.

Quand est-il opportun de faire racheter son crédit automobile ?▼

Le rachat d'un prêt automobile devient financièrement avantageux dès lors que les taux de marché diminuent d'au moins 1,5 % à 2,0 % (150 à 200 points de base), ou que l'amélioration de votre situation financière vous permet d'accéder aux meilleures conditions tarifaires des banques. L'opération est particulièrement rentable pour s'extraire d'un financement de concessionnaire aux taux souvent majorés au profit d'un prêt bancaire classique, à condition qu'il reste au minimum 18 à 24 mensualités à honorer afin d'amortir l'ensemble des frais de dossier.

Quel est l'impact d'un rachat de crédit auto sur la solvabilité et le profil bancaire ?▼

La consultation de vos antécédents financiers ou la transmission d'une demande de financement entraîne un examen approfondi de votre dossier (vérification des incidents de paiement FICP à la Banque de France et de votre taux d'endettement). Dans les modèles de scoring crédit, la multiplication désordonnée des demandes peut faire baisser temporairement la note de l'emprunteur de quelques points. Toutefois, les banques regroupent généralement les démarches comparatives effectuées sur une courte fenêtre (14 à 45 jours) au sein d'une analyse globale unique. Dès la mise en place du nouveau prélèvement et après deux ou trois mensualités honorées sans incident, votre profil bancaire retrouve son niveau d'équilibre, souvent renforcé par la diminution de votre charge d'endettement mensuelle.

Peut-on racheter un prêt auto si le capital dû dépasse la valeur du véhicule ?▼

Oui, mais les options sont plus encadrées car les établissements bancaires traditionnels imposent un ratio prêt/valeur (LTV) strict, généralement compris entre 100 % et 125 % de la cote Argus ou de la valeur de reprise du véhicule. Si votre équité négative excède ces plafonds prudentiels, le rachat nécessite d'injecter un apport personnel au comptant pour ramener le capital emprunté sous 100 % de la cote, de se tourner vers des courtiers ou organismes acceptant un ratio de couverture jusqu'à 130 %, ou d'associer un co-emprunteur solide pour sécuriser le risque de crédit.

Quels sont les frais et coûts annexes d'un rachat de crédit automobile ?▼

Les frais annexes d'un rachat de crédit auto oscillent généralement entre 50 € et 400 €, ce qui est nettement inférieur aux frais d'un refinancement immobilier. Les principaux postes de dépense comprennent les frais de dossier de l'établissement prêteur (0 € à 250 €, souvent négociables ou offerts par certaines banques en ligne), les indemnités légales de remboursement anticipé (IRA, plafonnées par le Code de la consommation à 0,5 % ou 1 % du capital restant dû) et les frais administratifs éventuels liés à la levée ou réinscription d'un gage préfectoral (15 € à 60 €).

Quelle est la différence entre un rachat simple (taux et durée) et un rachat avec trésorerie complémentaire (cash-out) ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins pédagogiques et informatives et ne constitue en aucun cas un conseil financier formel ni une offre préalable de crédit engageante. Consultez un conseiller financier qualifié avant toute décision patrimoniale. Un rachat de crédit auto simple (taux et durée) ajuste strictement le taux d'intérêt (TAEG) et l'échéancier du capital restant dû sans déblocage de fonds supplémentaires, alors qu'un rachat avec trésorerie complémentaire (cash-out) tire parti de l'équité positive lorsque la cote du véhicule dépasse la dette restante, finançant un capital de remplacement jusqu'à 100 % ou 120 % de la valeur du véhicule et versant le surplus sous forme de liquidités non imposables pour financer un nouveau projet ou regrouper des dettes plus onéreuses. Toutefois, les intérêts d'un prêt personnel ou auto ne sont pas déductibles fiscalement pour les particuliers, et grever un bien mobilier soumis à une décote rapide augmente le risque de défaut en cas de baisse accentuée de la cote du véhicule.

Outils et utilitaires connexes

Tous les outils →