Retirement Calculator
Synthèse de préparation retraite

Retirement Calculator

Free client-side developer and designer tool.

Préréglages
Cadre réglementaire & devise
$ US
ans
ans
ans
$
$
$
$
Rendement annuel avant retraite (TRI %)7.2%
Rendement annuel post-retraite (TRI %)5.0%
Taux d'inflation annuel estimé (IPC %)2.8%
Taux de retrait sécurisé (% SWR)4.00%
Progression salariale annuelle+2.0%
Frottement fiscal & prélèvements sociaux15.0%
Choc de marché (Risque de séquence)
Avertissement professionnel CFA & hypothèses

Simulation actuarielle déterministe basée sur la règle des 4% de Bengen et l'actualisation par l'équation de Fisher. Les marchés réels présentent une volatilité de séquence des rendements et des aléas fiscaux. Traitement 100% local à visée éducative.

Capital retraite estimé au départ$2,042,025Pouvoir d'achat réel: $891,800
Retrait mensuel soutenable$5,7864.0% Taux de retrait sécurisé (% SWR)
Revenu mensuel global initial$10,594+ $2,100 Pension garantie (Retraite de base & complémentaire)
Âge d'épuisement du capital
Solvabilité perpétuelle (100+ ans)
Entièrement financé
Trajectoire du capital
$520,891$1,041,782$1,562,673$2,083,564Âge de départ à la retraite: 65
Nominal brutPouvoir d'achat réelÂge de départ à la retraite
Années d'accumulation: 30 | Années à la retraite: 23
ÂgePhaseSolde initialVersements annuelsPlus-values financièresPensions perçuesRetraits annuelsFrottement fiscal & prélèvements sociauxSolde finalPouvoir d'achat réel
35accumulation$65,000+$11,400+$5,292---$81,692$79,467
36accumulation$81,692+$11,628+$6,543---$99,864$94,498
37accumulation$99,864+$11,861+$7,905---$119,629$110,118
38accumulation$119,629+$12,098+$9,386---$141,113$126,355
39accumulation$141,113+$12,340+$10,994---$164,447$143,238
40accumulation$164,447+$12,587+$12,741---$189,774$160,797
41accumulation$189,774+$12,838+$14,636---$217,248$179,062
42accumulation$217,248+$13,095+$16,691---$247,033$198,066
43accumulation$247,033+$13,357+$18,918---$279,308$217,844
44accumulation$279,308+$13,624+$21,330---$314,263$238,430
45accumulation$314,263+$13,897+$23,943---$352,102$259,863
46accumulation$352,102+$14,174+$26,770---$393,046$282,180
47accumulation$393,046+$14,458+$29,829---$437,333$305,423
48accumulation$437,333+$14,747+$33,136---$485,216$329,634
49accumulation$485,216+$15,042+$36,712---$536,970$354,857
50accumulation$536,970+$15,343+$40,575---$592,888$381,138
51accumulation$592,888+$15,650+$44,749---$653,287$408,527
52accumulation$653,287+$15,963+$49,257---$718,506$437,074
53accumulation$718,506+$16,282+$54,123---$788,912$466,831
54accumulation$788,912+$16,608+$59,376---$864,896$497,853
55accumulation$864,896+$16,940+$65,045---$946,880$530,200
56accumulation$946,880+$17,279+$71,160---$1,035,318$563,930
57accumulation$1,035,318+$17,624+$77,755---$1,130,698$599,108
58accumulation$1,130,698+$17,977+$84,868---$1,233,543$635,798
59accumulation$1,233,543+$18,336+$92,536---$1,344,415$674,071
60accumulation$1,344,415+$18,703+$100,803---$1,463,921$713,997
61accumulation$1,463,921+$19,077+$109,712---$1,592,710$755,653
62accumulation$1,592,710+$19,459+$119,312---$1,731,480$799,117
63accumulation$1,731,480+$19,848+$129,655---$1,880,983$844,471
64accumulation$1,880,983+$20,245+$140,798---$2,042,025$891,800
65retirement$2,042,025-+$102,022+$59,207-$76,124-$13,434$2,054,490$872,805
66retirement$2,054,490-+$102,590+$60,887-$78,283-$13,815$2,064,982$853,368
67retirement$2,064,982-+$103,055+$62,614-$80,503-$14,206$2,073,327$833,480
68retirement$2,073,327-+$103,408+$64,389-$82,786-$14,609$2,079,340$813,129
69retirement$2,079,340-+$103,640+$66,216-$85,134-$15,024$2,082,822$792,306
70retirement$2,082,822-+$103,741+$68,094-$87,549-$15,450$2,083,564$771,001
71retirement$2,083,564-+$103,699+$70,025-$90,032-$15,888$2,081,343$749,201
72retirement$2,081,343-+$103,503+$72,011-$92,586-$16,339$2,075,921$726,896
73retirement$2,075,921-+$103,141+$74,053-$95,211-$16,802$2,067,049$704,075
74retirement$2,067,049-+$102,600+$76,154-$97,912-$17,279$2,054,458$680,727
75retirement$2,054,458-+$101,866+$78,314-$100,689-$17,769$2,037,867$656,838
76retirement$2,037,867-+$100,925+$80,535-$103,545-$18,273$2,016,975$632,397
77retirement$2,016,975-+$99,762+$82,819-$106,481-$18,791$1,991,465$607,392
78retirement$1,991,465-+$98,360+$85,168-$109,501-$19,324$1,960,999$581,809
79retirement$1,960,999-+$96,701+$87,583-$112,607-$19,872$1,925,221$555,636
80retirement$1,925,221-+$94,767+$90,067-$115,801-$20,435$1,883,752$528,860
81retirement$1,883,752-+$92,540+$92,622-$119,085-$21,015$1,836,192$501,466
82retirement$1,836,192-+$89,998+$95,249-$122,463-$21,611$1,782,116$473,442
83retirement$1,782,116-+$87,119+$97,950-$125,936-$22,224$1,721,076$444,772
84retirement$1,721,076-+$83,881+$100,728-$129,508-$22,854$1,652,595$415,442
85retirement$1,652,595-+$80,259+$103,585-$133,181-$23,503$1,576,171$385,438
86retirement$1,576,171-+$76,228+$106,523-$136,958-$24,169$1,491,271$354,744
87retirement$1,491,271-+$71,759+$109,544-$140,843-$24,855$1,397,333$323,344
Traitement côté client

Calculs actuariels haute performance exécutés exclusivement dans la mémoire du navigateur.

Zéro téléversement serveur

Toutes vos données financières restent strictement locales, sans aucune transmission externe.

Export prêt à l'emploi

Formats de sortie optimisés et synthèses financières prêtes pour vos analyses patrimoniales.
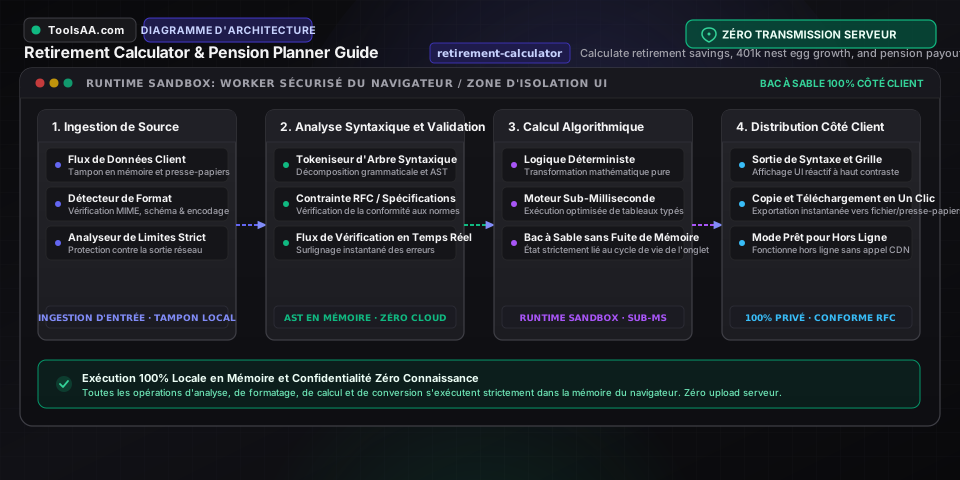
Référence technique et guide d'architecture

Calculateur d'Épargne Retraite & Rente — Guide de référence

Simulez votre capital de retraite, vos cotisations mensuelles, l'effet des intérêts composés et votre rente viagère selon l'inflation.

Calculateur d'Épargne Retraite & Rente — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Âge Actuel et Âge de DépartAnnées d'Horizon de Placement

Détermine la durée exacte de capitalisation permettant aux intérêts composés de maximiser la croissance de votre portefeuille.

Par défaut : 30 ans actuel / 65 ans retraite
Épargne Actuelle et Versements MensuelsCapital et Flux d'Épargne

Montant du capital initialement investi combiné à vos versements périodiques programmés.

Par défaut : 25 000 € initial / 500 € par mois
Rendement Annuel Espéré et InflationTaux d'Intérêt Réel

Rendement annuel moyen brut du portefeuille diminué de l'érosion monétaire de l'inflation pour calculer le pouvoir d'achat réel futur.

Par défaut : 7% rendement / 2.5% inflation

Conseils de pro et bonnes pratiques

La Règle des 4 % (Trinity Study) pour les Retraits Sécurisés

Retirer 4 % de votre capital la première année de retraite, puis indexer ce montant sur l'inflation chaque année, offre un taux de pérennité de portefeuille supérieur à 95 % sur 30 ans.

L'Impact Massif des Frais de Gestion sur 30 Ans

Des frais de gestion de 1,5 % par an semblent anodins, mais sur un horizon de 30 ans, ils peuvent engloutir plus de 25 % à 30 % de la valeur finale de votre patrimoine retraite par rapport à des ETF à 0,15 %.

Pièges courants et dépannage

⚠️Sous-estimation du Risque de Séquence des Rendements (Sequence of Returns)

Un krach boursier survenant au cours des 3 premières années de retraite peut épuiser prématurément un capital. Constituez une poche de sécurité de 2 à 3 ans de dépenses en liquidités non volatiles à l'approche de la retraite.

Foire aux questions (FAQ)

Combien faut-il épargner pour sa retraite selon la règle des 4 % ?▼

Multipliez vos dépenses annuelles souhaitées à la retraite par 25. Par exemple, pour obtenir 30 000 € de rente annuelle, il vous faut un capital de 750 000 € (30 000 × 25) investi sur un portefeuille diversifié.

Comment l'inflation affecte-t-elle le pouvoir d'achat à la retraite ?▼

Une inflation modérée de 2,5 % par an réduit le pouvoir d'achat d'un capital fixe de moitié en environ 28 ans. Vos placements doivent impérativement battre l'inflation grâce aux actions et actifs productifs.

Quel est le meilleur âge pour commencer à épargner pour la retraite ?▼

Le plus tôt possible en raison de l'effet exponentiel des intérêts composés. Commencer à 25 ans avec 200 € par mois génère souvent plus de capital à 65 ans que de commencer à 40 ans avec 600 € par mois.

Quelle allocation d'actifs adopter à l'approche de la retraite ?▼

La stratégie classique consiste à réduire progressivement l'exposition aux actions volatiles pour augmenter les obligations d'État de haute qualité et les fonds monétaires afin de sécuriser les premiers flux de décaissement.

Outils et utilitaires connexes

Tous les outils →