Seuil de Rentabilité & Bénéfice Cible

Break Even Calculator

Free client-side developer and designer tool.

100 % confidentialité côté client
Zéro transmission serveur
Modèles types :
Paramètres CVP & facteurs de coûts
$15,000.00
Loyers commerciaux, salaires fixes, assurances, abonnements logiciels et crédit-bail.
$50.00
Prix de vente unitaire net moyen encaissé après déduction des remises et rabais commerciaux.
$20.00
Coût des matières premières directes, main-d'œuvre à la pièce, emballage et frais de livraison unitaires.
1,000 unités
Volume prévisionnel retenu pour évaluer la marge de sécurité et le levier opérationnel.
Point mort en volume (SR en unités)
500unités

Nombre minimal d'unités à écouler pour atteindre un résultat comptable d'exploitation nul.

Chiffre d'affaires critique (SR en valeur)
$25,000.00

Chiffre d'affaires minimum exigé pour couvrir exactement l'ensemble des charges fixes et variables.

Marge sur coût variable unitaire
$30.00

Quote-part de recette unitaire disponible pour absorber les charges fixes (Prix - Coût variable).

Taux de marge sur coût variable
60.0%

Pourcentage de chaque euro de chiffre d'affaires contribuant à la couverture des coûts fixes et au bénéfice.

Diagnostic du risque d'exploitationExcellente résilience financière (MOS > 50 %)
Chiffre d'affaires prévisionnel$50,000.00
Charges totales d'exploitation prévues$35,000.00
Résultat d'exploitation prévisionnel$15,000.00
Objectif de résultat financier ($5,000.00)
666.7 unités$33,333.33
Résultat d'exploitation avant impôt (EBIT)
Solvabilité de trésorerie (Cash BEP)
450 unités$22,500.00
L'effet protecteur des dotations aux amortissements procure un coussin de trésorerie de 50 unités
Point mort en volume (SR en unités)500 unités
Chiffre d'affaires critique (SR en valeur)$25,000.00
Taux de marge sur coût variable60.0%
Indice de sécurité (%)50.0%
Degré de levier d'exploitation (DOL)2.00x
Diagnostic du risque d'exploitationExcédent d'exploitation
Note méthodologique aux standards d'analyse financière CFA

L'analyse Coût-Volume-Profit (CVP) postule une linéarité des fonctions de coût et de chiffre d'affaires, une composition constante des ventes et des capacités d'exploitation fixes. L'apparition de charges de structure par paliers, de remises sur volume et de tensions inflationnistes sur les approvisionnements peut déplacer le seuil de rentabilité réel. La modélisation fiscale applique un taux d'imposition marginal moyen sans crédit d'impôt spécifique. Cet outil constitue une aide à la décision managériale et ne se substitue pas à une mission d'audit légal ou d'expertise comptable.
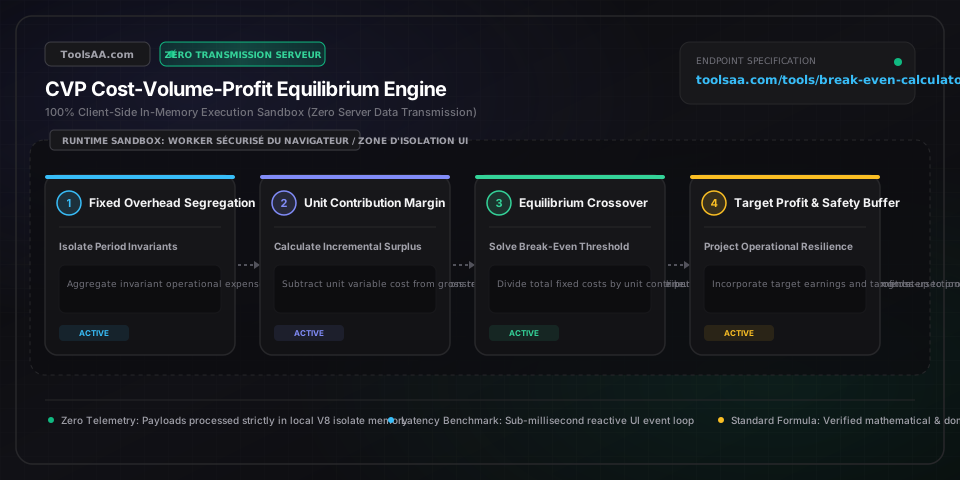
Référence technique et guide d'architecture

Seuil de Rentabilité & Point Mort — Guide de référence

Calculez votre seuil de rentabilité en volume et chiffre d'affaires avec analyse du bénéfice cible, taux de marge sur coût variable et graphiques de sensibilité.

Seuil de Rentabilité & Point Mort — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Charges fixes totales (CF)Devise monétaire (€)

Charges d'exploitation restant constantes quel que soit le volume d'activité dans la plage opérationnelle normale (ex. baux commerciaux, salaires administratifs fixes, assurance responsabilité civile professionnelle, abonnements logiciels).

Par défaut : 12 000 €
Prix de vente unitaire (PV)Devise monétaire (€)

Recette nette encaissée par unité vendue après déduction des escomptes de règlement, remises commerciales, rabais et ristournes (RRR).

Par défaut : 50,00 €
Coût variable unitaire (CV)Devise monétaire (€)

Dépenses directes engagées strictement lors de la production ou de l'expédition d'une unité supplémentaire (ex. matières premières, main-d'œuvre directe à la pièce, frais d'expédition, commissions bancaires de paiement).

Par défaut : 20,00 €
Marge sur coût variable unitaire (MSCV)Devise monétaire (€)

Quote-part monétaire restante sur chaque unité vendue après déduction des charges variables, représentant le capital disponible pour absorber les charges fixes et générer du résultat (MSCV = PV - CV).

Par défaut : 30,00 €
Taux de marge sur coût variable (TMSCV)Ratio en pourcentage

Part en pourcentage de chaque euro de chiffre d'affaires servant à couvrir les charges fixes (TMSCV = MSCV / PV). Le commerce de détail ou l'industrie tourne typiquement entre 15 % et 30 %, tandis que les plateformes logicielles SaaS dépassent fréquemment 75 % à 85 %.

Par défaut : 60,0 %
Indice de sécurité (Marge de sécurité %)Ratio en pourcentage

Baisse maximale en pourcentage du chiffre d'affaires ou du volume prévisionnel qu'une entreprise peut supporter avant d'entrer en perte d'exploitation ((Ventes réelles - Seuil de rentabilité) / Ventes réelles). Les banques et créanciers institutionnels considèrent un indice de sécurité >= 25 % comme un gage de solidité financière.

Par défaut : 33,3 %
Degré de levier opérationnel (DLO)Multiplicateur de levier

Ratio mesurant la variation en pourcentage du résultat d'exploitation résultant d'une variation de 1 % du chiffre d'affaires (DLO = MSCV totale / Résultat d'exploitation). Un levier opérationnel élevé démultiplie les profits en phase de croissance mais aggrave les pertes en cas de récession.

Par défaut : 3,00x

Conseils de pro et bonnes pratiques

Le paradoxe du levier opérationnel : les marges élevées amplifient les pertes

Les entreprises à charges fixes lourdes et coûts variables minimes (éditeurs SaaS, secteur hôtelier) affichent des taux de marge sur coût variable supérieurs à 80 %, générant une progression spectaculaire du résultat d'exploitation (EBIT) en phase d'expansion commerciale. En revanche, si les ventes reculent de seulement 15 %, leurs engagements fixes restent intangibles, provoquant un effondrement du résultat d'exploitation 3 à 5 fois plus rapide que chez les acteurs à charges variables flexibles.

Point mort de trésorerie vs point mort comptable : arbitrage de solvabilité

Lors de tensions de liquidité sévères ou de chocs d'approvisionnement, isolez les dotations aux amortissements et provisions (charges non décaissables) des charges de structure : Point mort de trésorerie (en volume) = (Charges fixes - DAP) / MSCV unitaire. Ce calcul détermine le seuil strict de survie en volume pour stopper l'hémorragie de trésorerie nette et préserver l'autonomie financière avant le déclenchement des clauses de covenants bancaires.

L'effet de seuil des charges semi-fixes : le piège de la capacité productive

Les charges fixes ne demeurent constantes qu'à l'intérieur d'une zone d'activité délimitée (plage de pertinence). Dépasser le plafond de capacité d'un atelier ou le seuil maximal de requêtes serveur simultanées engendre un saut brutal de charges semi-fixes par paliers — tel que la location d'un second entrepôt ou la nomination d'un superviseur d'équipe de nuit — déplaçant immédiatement le seuil de rentabilité vers le haut et pouvant rendre un chiffre d'affaires accru moins profitable.

La règle du levier prix de 1 % : surpasser les réductions de coûts

De nombreuses études empiriques en finance d'entreprise démontrent qu'une amélioration de 1 % du prix de vente net réalisé (à volume constant) accroît le résultat d'exploitation de 8 % à 11 % en moyenne — soit un effet plus de trois fois supérieur à une réduction de 1 % des coûts d'achats variables — car 100 % de l'augmentation tarifaire se répercute directement dans la marge sur coût variable.

Pièges courants et dépannage

⚠️Marge sur coût variable négative : prix de vente inférieur au coût variable

Lorsque le coût variable unitaire excède le prix de vente unitaire (PV < CV), la marge sur coût variable devient négative, rendant l'équilibre financier mathématiquement inaccessible : chaque vente supplémentaire accroît le déficit d'exploitation et la consommation de trésorerie. Action corrective immédiate : auditez la nomenclature des approvisionnements (BOM), renégociez les tarifs d'expédition ou augmentez le prix de vente pour restaurer une marge unitaire positive.

⚠️Le seuil de rentabilité calculé dépasse la capacité opérationnelle maximale

Si le volume d'équilibre calculé (Q_sr) surpasse la capacité physique mensuelle maximale de votre outil de production ou le volume d'heures facturables disponibles, votre modèle économique présente un déséquilibre structurel. Vous devez impérativement convertir des frais généraux fixes en sous-traitance variable, relever vos prix ou éliminer les goulots d'étranglement pour accroître le rendement global.

⚠️Remises échelonnées sur volume et ristournes logistiques faussant la linéarité CVP

L'analyse standard coût-volume-profit (CVP) postule des prix de vente et des coûts variables strictement linéaires. En pratique industrielle et commerciale, les barèmes dégressifs fournisseurs et les remises quantitatives accordées aux clients courbent la trajectoire des coûts. Segmentez vos volumes par tranches tarifaires et évaluez des marges sur coût variable par paliers successifs pour chaque palier de vente.

Foire aux questions (FAQ)

Comment calculer le seuil de rentabilité en volume et en chiffre d'affaires ?▼

Pour calculer le seuil de rentabilité en unités (volume), divisez le total des charges fixes par la marge sur coût variable unitaire : Volume d'équilibre = Charges fixes / (Prix de vente unitaire - Coût variable unitaire). Pour calculer le seuil de rentabilité en chiffre d'affaires (€), divisez les charges fixes par le taux de marge sur coût variable : Chiffre d'affaires critique = Charges fixes / ((Prix - Coût variable) / Prix). Par exemple, avec 12 000 € de charges fixes, un prix unitaire de 50 € et un coût variable de 20 €, la marge sur coût variable unitaire s'élève à 30 €, exigeant très exactement 400 unités vendues (soit 20 000 € de chiffre d'affaires hors taxes) pour atteindre le seuil de rentabilité.

Quel est le pourcentage d'indice de sécurité recommandé pour une entreprise ?▼

Un indice de sécurité considéré comme sain oscille généralement entre 20 % et 30 % pour les entreprises de négoce et les industries manufacturières diversifiées, tandis que les secteurs à forte cyclicité ou saisonnalité (restauration, hôtellerie, tourisme) exigent un coussin de sécurité de 35 % à 45 %. Un indice de sécurité descendant en dessous de 15 % témoigne d'une vulnérabilité financière critique : la moindre contraction du chiffre d'affaires ou pression concurrentielle sur les prix fera basculer le résultat d'exploitation en perte nette.

Quelle est la différence fondamentale entre marge sur coût variable et marge brute ?▼

La marge brute est un indicateur de comptabilité financière normalisée (PCG, IFRS, GAAP) qui déduit du chiffre d'affaires le coût d'achat des marchandises vendues ou le coût des produits fabriqués (incluant une quote-part de charges fixes d'usine et de main-d'œuvre directe). En revanche, la marge sur coût variable (MSCV) est un outil de contrôle de gestion décisionnel qui soustrait exclusivement les charges variables d'exploitation (y compris les coûts commerciaux variables comme les commissions sur vente et frais de passerelle de paiement), en excluant rigoureusement l'ensemble des frais fixes de structure.

Comment calculer le seuil de rentabilité pour atteindre un bénéfice net cible après impôt ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est mis à disposition à des fins strictement pédagogiques et informatives et ne constitue en aucun cas un conseil financier formel ou un engagement de prêt contraignant. Consultez un expert-comptable ou un conseiller financier qualifié avant de prendre vos décisions d'investissement. Lorsqu'un bénéfice net après impôt est ciblé, il convient d'abord de le convertir en résultat d'exploitation avant impôt en le divisant par (1 - Taux effectif d'imposition des sociétés). La formule s'établit ainsi : Volume d'unités requis = (Charges fixes + [Bénéfice net cible / (1 - Taux d'imposition)]) / (Prix de vente - Coût variable). Par exemple, viser 15 000 € de bénéfice net avec un taux d'IS de 25 % impose de générer 20 000 € de résultat avant impôt (15 000 € / 0,75), somme qui s'additionne aux charges fixes avant d'être divisée par la marge sur coût variable unitaire.

Outils et utilitaires connexes

Tous les outils →