Punto de Equilibrio & Beneficio Objetivo

Break Even Calculator

Free client-side developer and designer tool.

100% Privacidad en el cliente
Cero transmisión al servidor
Preajustes
Parámetros CVP e inductores de coste
$15,000.00
Alquiler, sueldos fijos, seguros, igualas y arrendamientos operativos
$50.00
Ingreso neto obtenido por unidad tras deducir descuentos comerciales
$20.00
Materias primas directas, mano de obra a destajo, envase y transporte unitario
1,000 unidades
Unidades previstas de venta para calcular el margen de seguridad
Unidades en punto de equilibrio
500unidades

Unidades mínimas vendidas para alcanzar un resultado operativo de cero

Facturación en punto de equilibrio
$25,000.00

Facturación requerida para cubrir la totalidad de costes fijos y variables

Margen de contribución unitario
$30.00

Ingreso retenido por unidad para absorber costes fijos (Precio - Coste variable)

Ratio de margen de contribución
60.0%

Porcentaje de cada euro de venta destinado a cubrir costes fijos y generar beneficio

Perfil de riesgo operativoAlta resiliencia financiera (MOS > 50%)
Facturación bruta estimada$50,000.00
Costes totales estimados$35,000.00
Beneficio operativo estimado$15,000.00
Meta de beneficio objetivo ($5,000.00)
666.7 unidades$33,333.33
Resultado operativo antes de impuestos (EBIT)
Equilibrio financiero de caja
450 unidades$22,500.00
El escudo fiscal de amortización desplaza el umbral de caja en 50 unidades
Unidades en punto de equilibrio500 unidades
Facturación en punto de equilibrio$25,000.00
Ratio de margen de contribución60.0%
Ratio de margen de seguridad (%)50.0%
Grado de apalancamiento operativo (DOL)2.00x
Perfil de riesgo operativoSuperávit operativo
Aviso metodológico según estándares CFA

El análisis coste-volumen-beneficio (CVP) presupone comportamientos lineales en costes e ingresos, una mezcla de ventas constante y capacidad operativa fija. Los costes semifijos escalonados, descuentos por volumen y fluctuaciones inflacionarias pueden alterar los umbrales reales. Esta herramienta no constituye asesoramiento contable ni de inversión formal.
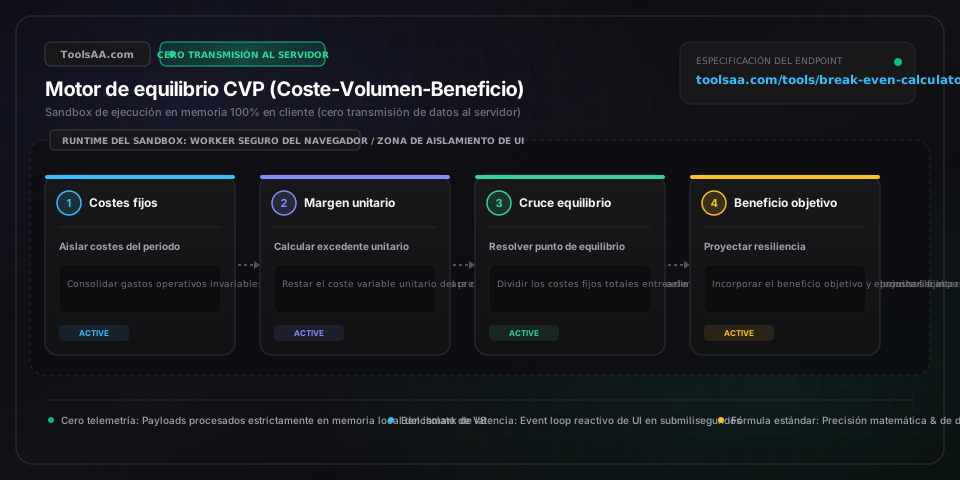
Referencia técnica y guía de arquitectura

Punto de Equilibrio & Beneficio Objetivo — Guía de referencia

Calcule el punto de equilibrio en unidades y volumen de facturación con análisis de beneficio objetivo, ratio de margen de contribución y curvas dinámicas de sensibilidad de costes fijos.

Punto de Equilibrio & Beneficio Objetivo — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Costes Fijos Totales (FC)Importe monetario

Gastos operativos que permanecen invariables independientemente del volumen de ventas dentro del rango operativo relevante (ej. alquileres de locales comerciales, nóminas del personal administrativo fijo, pólizas de responsabilidad civil general y licencias de software).

Por defecto: 12.000 €
Precio Unitario de Venta (P)Importe monetario

Flujo neto de caja efectivamente cobrado por cada unidad vendida tras deducir descuentos por pronto pago, bonificaciones comerciales o rápeles por volumen al por mayor.

Por defecto: 50,00 €
Coste Variable Unitario (VC)Importe monetario

Desembolsos directos incurridos estrictamente al producir o despachar una unidad adicional (ej. lista de materiales directos, mano de obra a destajo, gastos de franqueo y envío, o comisiones de adquirencia de pasarelas de pago).

Por defecto: 20,00 €
Margen de Contribución Unitario (CM)Importe monetario

Porción exacta en euros obtenida por cada unidad vendida tras descontar los costes variables, que representa el capital disponible para absorber los costes fijos de estructura y generar beneficio neto (CM = P - VC).

Por defecto: 30,00 €
Ratio de Margen de Contribución (CMR)Porcentaje / Ratio

Porcentaje de cada euro de facturación disponible para cubrir las cargas fijas (CMR = CM / P). Los comercios tradicionales intensivos en activos suelen operar con ratios del 15% al 30%, mientras que las plataformas SaaS digitales suelen superar el 75% al 85%.

Por defecto: 60,0 %
Margen de Seguridad (MOS)Porcentaje / Ratio

Caída porcentual en el volumen de ventas proyectado que la empresa puede soportar antes de entrar en pérdidas operativas ((Ventas reales - Ventas en equilibrio) / Ventas reales). Las entidades de crédito consideran que un MOS ≥ 25% refleja solidez y holgura financiera.

Por defecto: 33,3 %
Grado de Apalancamiento Operativo (DOL)Multiplicador de apalancamiento

Sensibilidad que mide la variación porcentual del beneficio operativo (EBIT) resultante de un cambio del 1% en el volumen de ventas (DOL = Margen de Contribución Total / Beneficio Operativo). Un DOL elevado multiplica exponencialmente tanto las ganancias al alza como las pérdidas a la baja.

Por defecto: 3,00x

Consejos profesionales y mejores prácticas

La paradoja del apalancamiento operativo: Márgenes altos amplifican las pérdidas

Las empresas con costes fijos elevados y costes variables reducidos (como plataformas SaaS, centros de datos o cadenas hoteleras) presentan márgenes de contribución superiores al 80%, logrando un crecimiento explosivo del EBIT en fases expansivas. No obstante, si las ventas caen apenas un 15%, los compromisos de costes fijos permanecen intactos, provocando que el beneficio operativo se desplome entre 3 y 5 veces más rápido que en modelos de negocio con estructuras de costes variables y personal flexible.

Punto de equilibrio de caja frente al contable: Triaje de solvencia

Ante tensiones graves de liquidez o disrupciones de suministro, aísle las amortizaciones y depreciaciones contables no monetarias (D&A) de su estructura fija: Umbral de Caja = (Costes Fijos - Amortizaciones) / CM Unitario. Esta fórmula determina el umbral crítico de unidades para frenar la pérdida de reservas bancarias líquidas, ampliando la pista operativa (runway) antes de vulnerar compromisos financieros (covenants).

El escalón de los costes semifijos: La trampa de la capacidad instalada

Los costes fijos solo permanecen constantes dentro de un 'rango relevante' acotado. Superar el techo productivo de la planta o el límite de concurrencia de servidores desencadena incrementos escalonados e inevitables (costes semifijos o de salto)—como alquilar una nave contigua o contratar a un supervisor de turno de noche—, elevando de golpe el umbral de rentabilidad y haciendo que un mayor volumen resulte paradójicamente menos rentable.

La regla del apalancamiento del precio del 1%: Más eficaz que recortar costes

Múltiples estudios empíricos de finanzas corporativas evidencian que un incremento del 1% en el precio neto realizado (manteniendo constante el volumen) incrementa el beneficio operativo entre un 8% y un 11% de media. Este impacto triplica el beneficio derivado de un ahorro del 1% en costes variables de aprovisionamiento, ya que el 100% de la mejora de precio impacta íntegramente en el margen de contribución.

Problemas comunes y soluciones

⚠️Error por margen de contribución negativo: Precio inferior al coste variable

Si el coste variable unitario supera al precio neto de venta (P < VC), el margen de contribución unitario se vuelve negativo y alcanzar el punto de equilibrio resulta matemáticamente imposible. Cada venta adicional agrava la quema de caja (cash burn). Medida correctiva inmediata: audite los escandallos y listas de materiales (BOM) con proveedores, renegocie tarifas logísticas o aumente el precio de venta para restaurar un diferencial positivo.

⚠️Las unidades de equilibrio calculadas superan la capacidad productiva máxima

Si el volumen de equilibrio calculado (Q_be) sobrepasa la capacidad mensual física de la fábrica o el máximo de horas de consultoría facturables, su modelo de negocio presenta un déficit estructural. Debe transformar costes fijos en variables mediante subcontratación externa, subir precios o suprimir cuellos de botella para incrementar el rendimiento del proceso productivo.

⚠️Descuentos por tramos y rápeles de transporte que distorsionan la linealidad del CVP

El análisis clásico coste-volumen-beneficio (CVP) asume relaciones estrictamente lineales entre ingresos y costes. En la operativa corporativa real, las escalas de precios con proveedores y los descuentos por volumen a grandes clientes curvan las funciones de coste e ingreso. Fragmente el volumen en tramos o escalones y calcule márgenes de contribución marginales por piezas para cada segmento de ventas.

Preguntas frecuentes (FAQ)

¿Cómo se calcula el punto de equilibrio en unidades y en volumen de facturación?▼

Para calcular el punto de equilibrio en unidades físicas, divida los costes fijos totales entre el margen de contribución unitario: Unidades = Costes Fijos / (Precio - Coste Variable). Para determinar el punto de equilibrio en facturación (euros), divida los costes fijos totales entre el ratio de margen de contribución: Facturación = Costes Fijos / ((Precio - Coste Variable) / Precio). Por ejemplo, con 12.000 € de costes fijos, un precio unitario de 50 € y un coste variable unitario de 20 €, el margen de contribución unitario es de 30 €, lo que exige vender exactamente 400 unidades (20.000 € de facturación bruta) para alcanzar el umbral de rentabilidad.

¿Cuál es un porcentaje adecuado de margen de seguridad para una empresa comercial?▼

Un margen de seguridad saludable suele situarse entre el 20% y el 30% en empresas manufactureras y de bienes de consumo diversificados, mientras que los sectores con gran volatilidad de demanda (como hostelería y turismo de temporada) precisan un colchón preventivo del 35% al 45%. Un margen de seguridad inferior al 15% evidencia una elevada vulnerabilidad financiera, donde cualquier contracción imprevista de la demanda o presión de precios derivará directamente en pérdidas operativas netas.

¿Cuál es la diferencia fundamental entre margen de contribución y margen bruto?▼

El margen bruto (Gross Margin) es una métrica de contabilidad financiera externa regida por normas PGC / NIIF (IFRS), que resta los costes de producción de los bienes vendidos (COGS, incluidos los costes indirectos fijos asignados a fábrica) de la cifra neta de ventas. Por el contrario, el margen de contribución (Contribution Margin) es un indicador de contabilidad de gestión interna que deduce exclusivamente los costes verdaderamente variables (incluidos gastos comerciales y administrativos variables, como comisiones de venta o pasarelas de pago) de los ingresos, excluyendo por completo cualquier reparto de costes fijos.

¿Cómo se calcula el punto de equilibrio cuando se fija un beneficio neto objetivo tras impuestos?▼

Aviso: Esta herramienta se proporciona exclusivamente con fines informativos y formativos, y no constituye asesoramiento financiero formal ni un compromiso de financiación vinculante. Consulte con un asesor fiscal o financiero cualificado antes de adoptar decisiones empresariales. Al fijar un beneficio objetivo después de impuestos, este debe convertirse previamente en su equivalente operativo antes de impuestos dividiéndolo entre (1 - Tipo Impositivo Efectivo). La fórmula es: Unidades Necesarias = (Costes Fijos + [Beneficio Neto Objetivo / (1 - Tipo Impositivo)]) / (Precio - Coste Variable). Por ejemplo, fijar un objetivo de beneficio neto de 15.000 € bajo un tipo impositivo del 25% requiere generar 20.000 € de resultado antes de impuestos (15.000 € / 0,75); este importe se suma a los 12.000 € de costes fijos y se divide entre el margen de contribución unitario de 30 €, determinando un volumen objetivo de aproximadamente 1.067 unidades.

Herramientas y utilidades relacionadas

Todas las herramientas →