Calculadora de IVA

Calculadora de IVA (Añadir o Quitar)

Calculadora de IVA instantánea para añadir o quitar el impuesto. Calcule precio bruto, base imponible y desglose de cuotas con tipos estándar y reducidos.

Régimen fiscal activoUK (£)
Tipos impositivos rápidos

Panel de Parámetros Fiscales

UK • GBP

United Kingdom (HMRC)

£
20%

En inversión del sujeto pasivo, el emisor factura con cuota devengada al 0%

0%
0%

Comisión porcentual deducida por pasarelas de pago o cobro con tarjeta

Motor de cálculo financiero local activo
Base Imponible (Neto)
£ 1,500.00
Base imponible previa a la repercusión de impuestos
Cuota de IVA
£ 300.00
20%Tipo impositivo aplicado
Total Bruto
£ 1,800.00
Importe total con IVA incluido a facturar o liquidar
Participación relativa83.3% Proporción de base neta / 16.7% Proporción de cuota de IVA
Base imponible (Neto) £ 1,500.00
Cuota tributaria (IVA) £ 300.00

Fórmulas y Verificación Aritmética

1. Base imponible de la operación: £1,500.00
2. Cuota = Base × Tipo; Total Bruto = Base + Cuota: £1,500.00 × (20 / 100) = £300.00
3. Liquidación total con impuestos incluidos: £1,500.00 + £300.00 = £1,800.00
Asiento contable conciliado y balanceado
Precisión Financiera
100% Exacto
Aritmética decimal de precisión según normativa bancaria
Marco Normativo
Multi-jurisdicción
Conforme a directivas de la UE y normativas fiscales internacionales
Seguridad Contable
Local / Privado
Procesamiento estrictamente local sin transmisión de datos confidenciales

Cálculo informativo conforme a la normativa del IVA. No sustituye la liquidación fiscal oficial.

Procesamiento en el cliente

Cálculo de alto rendimiento ejecutado íntegramente en la memoria del navegador.

Privacidad sin envío a servidores

Todos los datos permanecen estrictamente locales, sin transferencias externas.

Exportación lista para producción

Formatos estructurados y optimizados para integración contable inmediata.
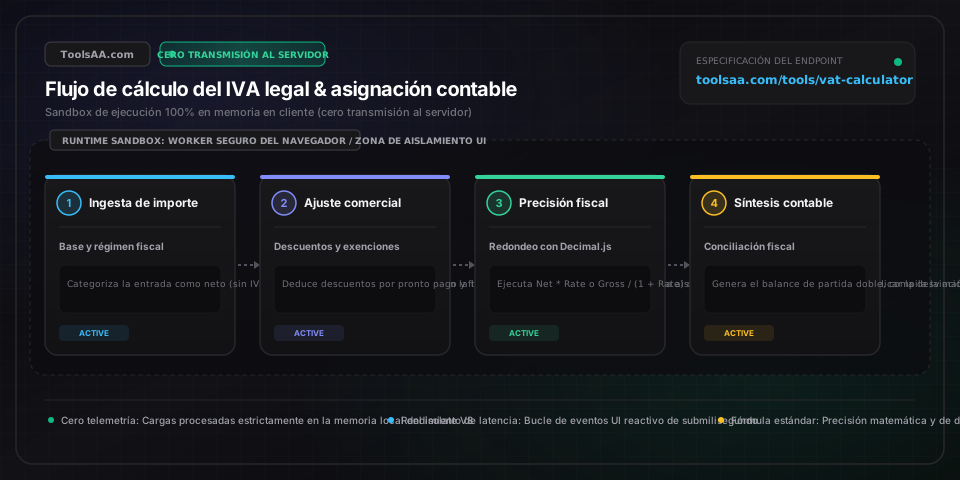
Referencia técnica y guía de arquitectura

Calculadora de IVA (Sumar o Quitar) — Guía de referencia

Calculadora instantánea de IVA para añadir o desglosar el impuesto sobre el valor añadido. Calcule base imponible, importe bruto y cuota tributaria con tipos estándar o reducidos de España, la UE y globales.

Calculadora de IVA (Sumar o Quitar) — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Base imponible (Importe neto sin IVA)Valor monetario (Antes de impuestos)

Precio base de los bienes o servicios antes de devengar el impuesto indirecto. Conforme a la Directiva del IVA 2006/112/CE de la UE y la normativa tributaria estatal (como la Ley del IVA 37/1992 en España), representa la contraprestación económica sujeta a repercusión tributaria.

Por defecto: 1.000,00
Contraprestación bruta (Total con IVA)Valor monetario (Impuestos incluidos)

Pago comercial íntegro adeudado por el cliente, que integra tanto la base imponible como la cuota devengada de IVA. En operaciones comerciales minoristas B2C, la legislación estipula con carácter obligatorio que los precios exhibidos incluyan el IVA.

Por defecto: 1.200,00
Tipo impositivo legal de IVAPorcentaje arancelario tributario

Porcentaje legal aplicado a las operaciones sujetas y no exentas. Los tipos estándar en las economías de la OCDE y la UE oscilan comúnmente entre el 17 % y el 27 % (España 21 %, Alemania 19 %, Francia 20 %, Hungría 27 %), con tramos reducidos y superreducidos (del 2,1 % al 10 %) aplicados a productos de primera necesidad, prensa y hostelería.

Por defecto: 20,0%
Descuento por pronto pagoCondición contractual (%)

Bonificación pactada por la liquidación anticipada de la factura comercial. Conforme a los criterios normativos de la Agencia Tributaria y las directivas de la UE, la base imponible debe calcularse estrictamente sobre la contraprestación real recibida tras deducir los descuentos comerciales aplicados.

Por defecto: 0,0%

Consejos profesionales y mejores prácticas

La trampa del cálculo inverso del IVA (Nunca reste el porcentaje nominal)

Restar directamente un 20 % a un precio bruto de 120 € arroja 96 €, creando un descuadre contable crítico de 4 €. Para desglosar el IVA de un precio con impuestos incluidos, divida el total entre 1,20 (Neto = Bruto / 1,20) y halle el impuesto restando Bruto − Neto, o multiplique el Bruto por la fracción tributaria (Tipo / (100 + Tipo)), que para un 20 % es exactamente 1/6 (16,6667 %).

Discrepancias entre redondeo por línea de factura y redondeo sobre el subtotal

La administración tributaria autoriza dos métodos en facturas compuestas: calcular el IVA por cada línea individual y consolidar los céntimos redondeados, o sumar las bases imponibles netas por tramo impositivo y repercutir el gravamen una sola vez sobre el subtotal. Cuando las líneas contienen fracciones decimales de céntimo (ej. 33 unidades a 1,99 €), el redondeo partida por partida puede divergir en varios céntimos del cálculo sobre el subtotal. Mantenga un criterio homogéneo para evitar discrepancias en auditorías fiscales.

Operaciones intracomunitarias B2B y exención por inversión del sujeto pasivo

Al facturar a una entidad mercantil registrada en otro Estado miembro de la UE, no repercuta el IVA nacional. Tras verificar la validez del NIF-IVA intracomunitario en la base de datos VIES de la Comisión Europea, la operación se emite exenta bajo la regla de inversión del sujeto pasivo (Reverse Charge), trasladando la obligación formal de autoliquidación a la declaración periódica del destinatario.

Problemas comunes y soluciones

⚠️La suma de la cuota de IVA extraída y el importe neto difiere en 1 céntimo del total del tique

Este descuadre por céntimo de redondeo se produce al liquidar el impuesto entre múltiples partidas o artículos con precios que terminan en decimales fraccionarios. Aplique el criterio de redondeo bancario estándar (Round half toward positive infinity) sobre la base imponible acumulada de cada tramo impositivo, en lugar de redondear de forma aislada cada multiplicación intermedia.

⚠️Confusión entre el margen comercial sobre coste y el tipo impositivo de IVA

El margen sobre el coste se aplica para determinar el precio de venta, mientras que el IVA es un impuesto indirecto ad valorem que grava el volumen de facturación imponible. Un artículo con un coste de 100 € y un margen del 20 % se comercializa en 120 €; al repercutir un 20 % de IVA sobre ese precio de venta, el importe final al consumidor sube a 144 €, lo que significa que la carga tributaria real representa el 16,67 % del cobro bruto total.

Preguntas frecuentes (FAQ)

¿Cómo se calcula el IVA hacia atrás para quitar el impuesto de un precio total?▼

Divida el importe total bruto entre 1 más el tipo de IVA en formato decimal (por ejemplo, Total / 1,20 para un tipo del 20 %). El cociente resultante es la base imponible neta exacta antes de tributos; restar esta base imponible a su importe total revela la cuota de IVA exacta devengada sin distorsión de márgenes.

¿Cuál es la diferencia matemática entre un precio con IVA y un precio sin IVA?▼

Un precio sin IVA (base imponible o importe neto) representa la contraprestación económica pura antes de devengar gravámenes indirectos, utilizado prioritariamente en operaciones B2B donde las mercantiles deducen el IVA soportado. Por su parte, un precio con IVA (importe bruto) consolida la base neta y la cuota tributaria en una sola cifra, siendo legalmente obligatorio en tiques y transacciones con consumidores finales.

¿Cómo se liquida el IVA cuando se concede un descuento por pronto pago?▼

Bajo la normativa tributaria comunitaria de la UE y de las administraciones tributarias estatales, el IVA se devenga sobre la base imponible minorada si el cliente se acoge contractualmente a las condiciones de pronto pago. Si el descuento no se aprovecha y se abona el nominal completo, el IVA debe liquidarse sobre la contraprestación íntegra, requiriendo emitir una factura rectificativa o desglosar la doble condición en el documento de origen.

¿Por qué restar un 20% a una factura con IVA incluido arroja una cuota errónea?▼

Aviso legal: Esta herramienta se proporciona exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni un compromiso crediticio vinculante. Consulte con un asesor financiero o fiscal cualificado antes de tomar decisiones contables. Porque el tipo impositivo del 20 % se calcula sobre la base imponible neta y no sobre el total bruto acumulado. En un bien con una base de 100 €, una cuota del 20 % genera un precio de 120 €; deducir directamente el 20 % sobre 120 € resta 24 €, dejando 96 € en lugar de la base neta auténtica de 100 €. La fracción matemática exacta de extracción para un tipo del 20 % es 20/120, o exactamente un 16,6667 %.

Herramientas y utilidades relacionadas

Todas las herramientas →