Calculadora de ROI & Retorno Anualizado

Calculadora de ROI & Retorno Anualizado

Calcule el retorno de la inversión (ROI) y el ROI anualizado (CAGR) al instante. Compare beneficio neto, plazo de inversión, erosión por inflación y metas de rentabilidad.

Escenarios predefinidos:
USD ($)
$25,000
$

Capital inicial aportado, incluidos corretajes, comisiones y gastos de compra

$41,250
$

Valor liquidativo bruto al cierre, precio de venta o valoración actual de mercado

$0
$

Total acumulado de dividendos periódicos, rentas de alquiler o aportaciones intermedias recibidas

2.5%

Tasa media anual de inflación (IPC) para determinar el impacto real en el poder de compra

15%

Tipo impositivo aplicable sobre las ganancias patrimoniales y plusvalías netas positivas

Beneficio neto total$16,2501.65x Múltiplo sobre capital invertido (MOIC)
ROI simple+65.00%Ganancia nominal bruta
Rendimiento anualizado (CAGR)+10.53%Tasa de crecimiento geométrico
Tiempo de duplicación (Regla del 72)6.8 AñosAños para duplicar el capital
Crecimiento compuesto vs. erosión por inflación
Trayectoria nominalPoder adquisitivo realCapital inicial invertido
$43,312.5$22,5000a.5.0a.

Crecimiento exponencial continuo frente al deterioro acumulado del poder adquisitivo

Múltiplo sobre capital invertido (MOIC)1.65x
Base de coste inicial
61% ($25,000)
Alfa real disponible
21% ($9,021.49)
Carga impositiva acumulada
6% ($2,437.5)
Pérdida por inflación
12% ($4,791.01)

Los cálculos emplean capitalización discreta y ecuaciones continuas de Fisher. Los rendimientos pasados no garantizan resultados futuros. Las proyecciones fiscales constituyen estimaciones orientativas.

Métrica principal$34,021.49ROI real (Ajustado por inflación): +45.84%
Eficiencia y capacidad+10.53%ROI neto tras impuestos: +55.25%
Rendimiento netoMotor local en el clienteLatencia del motor de cálculo
Procesamiento en el cliente

Cálculos financieros de alto rendimiento ejecutados íntegramente en la memoria del navegador.

Privacidad sin envíos al servidor

Todos los datos permanecen estrictamente locales, sin comunicación con servidores externos.

Exportación lista para informes

Formatos limpios y optimizados listos para su uso y análisis financiero inmediato.
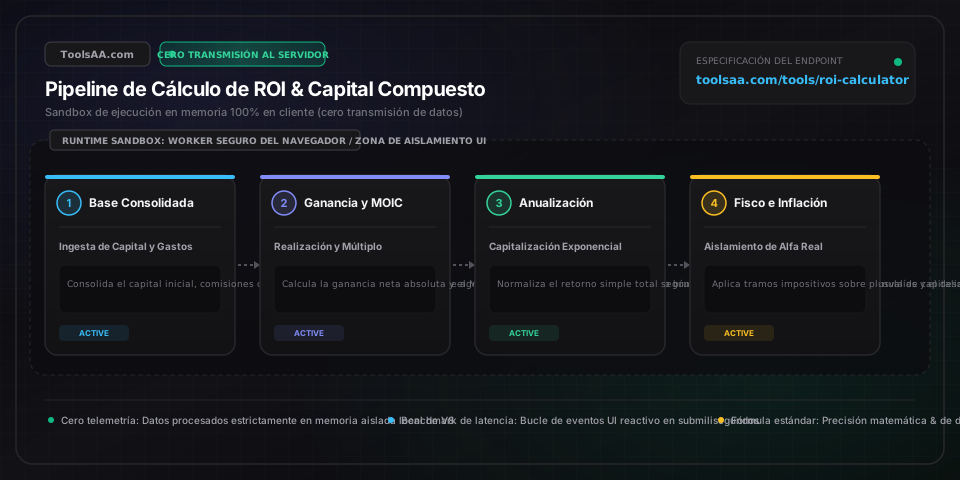
Referencia técnica y guía de arquitectura

Calculadora ROI & Rentabilidad Anual — Guía de referencia

Calcula el retorno de inversión (ROI) y la rentabilidad anualizada (TACC/CAGR) al instante. Evalúa beneficio neto, horizonte temporal, impacto inflacionario e hitos de rentabilidad.

Calculadora ROI & Rentabilidad Anual — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Base de coste inicial (desembolso de capital)Importe monetario (€ / $ / £ / MXN)

Capital total acumulado invertido, incluyendo comisiones de intermediación bursátil, gastos de apertura y costes notariales o legales de formalización. Debe ser estrictamente superior a cero.

Por defecto: 25.000 €
Valoración final (valor bruto de salida)Importe monetario (€ / $ / £ / MXN)

Ingresos líquidos obtenidos tras la desinversión del activo, facturación bruta devengada o valoración de mercado actual de la cartera antes de impuestos y reparto de dividendos.

Por defecto: 41.250 €
Horizonte temporal de tenenciaAños decimales / Meses normalizados

Duración temporal exacta transcurrida entre el desembolso inicial de capital y la liquidación. Este plazo determina si la métrica rectora es el ROI simple o la Tasa Anual de Crecimiento Compuesto (CAGR/TACC).

Por defecto: 5,0 años
Impacto de inflación e IRPF / Ganancias patrimonialesTipos porcentuales anuales (%)

Retención fiscal o tipo impositivo sobre plusvalías (del 15 % al 26 % según tramo fiscal y jurisdicción) combinada con la tasa del IPC (objetivo macroeconómico del 2,0 % al 3,5 % del banco central) para calcular el incremento de riqueza real disponible.

Por defecto: 2,5 % Inflación, 19 % IRPF

Consejos profesionales y mejores prácticas

La distorsión al anualizar horizontes ultracortos

Nunca extrapoles operaciones intradía o a corto plazo a rentabilidades anualizadas sin cautela. Lograr un 10 % en solo 10 días arroja una TACC teórica astronómica superior al 3.000 %, matemáticamente exacta pero operativamente insostenible a lo largo de un ejercicio fiscal completo.

La asimetría matemática en la recuperación de pérdidas (drawdown)

Las ganancias y pérdidas porcentuales no son lineales. Una caída de capital del 50 % exige un ROI posterior del 100 % sobre el capital remanente solo para alcanzar el punto de equilibrio original, mientras que una pérdida del 80 % requiere una rentabilidad del 400 % para recuperarse.

Espejismo nominal frente a la realidad del poder adquisitivo

Un ROI nominal positivo puede camuflar una destrucción patrimonial real. Un rendimiento acumulado del 15 % en 4 años frente a una inflación anual media del 4 % genera una rentabilidad real negativa, erosionando la capacidad de compra efectiva a pesar del beneficio contable aparente.

Múltiplo sobre capital invertido (MOIC) vs. matiz de la TIR/CAGR

El múltiplo MOIC (cash-on-cash) evalúa el multiplicador total del capital con independencia del tiempo, mientras que el ROI anualizado (CAGR) penaliza la baja rotación del capital. Un múltiplo de 2,0x en 2 años refleja una sobresaliente TACC del 41,4 %, mientras que ese mismo 2,0x distribuido en 10 años produce un modesto 7,2 % anual.

Problemas comunes y soluciones

⚠️Gestión de ROI negativo y umbral de pérdida total

Cuando la valoración final cae por debajo de la base de coste inicial, el beneficio neto pasa a ser negativo y el ROI oscila entre el 0 % y el -100 %. En escenarios de quiebra donde el valor del activo se reduce a cero, la pérdida máxima está acotada al -100 % (salvo que existan posiciones cortas o apalancamiento mediante deuda marginal).

⚠️Desbordamiento aritmético en periodos inferiores a un día

Al calcular la TACC con plazos inferiores a 0,01 años (menos de 4 días), las funciones de potencia exponencial (1/t) pueden provocar desbordamiento numérico o valores infinitos. El motor algorítmico bloquea automáticamente las métricas anualizadas y recurre al ROI simple para horizontes ultracortos.

⚠️Omisión de costes recurrentes ocultos y mantenimiento

A menudo se sobrestima el ROI inmobiliario o empresarial al obviar el IBI, primas de seguros, licencias de software, suministros y partidas de conservación. Suma siempre la totalidad de las salidas de caja incurridas a la base de coste inicial para calcular la rentabilidad neta auténtica.

Preguntas frecuentes (FAQ)

¿Cómo se calcula el retorno de la inversión (ROI)?▼

El ROI simple se calcula restando la base de coste inicial del valor final obtenido para calcular el beneficio neto, dividiendo ese beneficio entre la base de coste inicial y multiplicando por 100 para obtener el porcentaje. Por ejemplo, si inviertes 10.000 € y liquidas la posición en 13.500 €, tu beneficio neto es de 3.500 €, arrojando un ROI de (3.500 € / 10.000 €) × 100 = 35 %.

¿Cuál es la diferencia entre el ROI simple y el ROI anualizado?▼

El ROI simple mide la rentabilidad porcentual global acumulada desde el inicio hasta el cierre sin considerar el factor tiempo, de modo que una ganancia del 50 % en 1 año parece idéntica a una del 50 % en 10 años. Por el contrario, el ROI anualizado (Tasa de Crecimiento Anual Compuesto o CAGR/TACC) normaliza los rendimientos a una tasa anual compuesta equivalente mediante la fórmula [(Valor Final / Valor Inicial)^(1 / Años)] - 1, permitiendo comparar de forma homogénea inversiones con distintos horizontes de permanencia.

¿Qué se considera un buen ROI en una inversión?▼

Un buen ROI depende intrínsecamente del perfil de riesgo del activo y del horizonte temporal. Históricamente, la renta variable global indexada (como el S&P 500 o MSCI World) ha ofrecido un rendimiento nominal anualizado promedio cercano al 10 % (en torno al 7 % ajustado por inflación). En renta fija conservadora (deuda pública o depósitos bancarios), un 3 % a 4 % es la referencia estándar, mientras que la inversión inmobiliaria privada o el capital riesgo exigen entre un 12 % y un 18 % anualizado para compensar la iliquidez, la gestión activa y el riesgo de apalancamiento.

¿Cómo afectan la inflación y los impuestos sobre plusvalías al ROI real?▼

Aviso legal: Esta herramienta se proporciona exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal, recomendación de inversión ni oferta vinculante. Consulta a un asesor financiero o fiscal cualificado antes de adoptar decisiones económicas. La fiscalidad y la inflación reducen de forma sustancial la rentabilidad bruta. La tributación de las plusvalías (por ejemplo, los tramos del IRPF sobre el ahorro en España del 19 % al 28 %, o retenciones equivalentes) minoran el beneficio neto en la liquidación, tras lo cual el IPC erosiona progresivamente el poder adquisitivo del capital remanente. Aplicando la ecuación de Fisher, si obtienes un rendimiento nominal del 8 %, con una inflación del 3 % y una retención fiscal del 20 %, tu rentabilidad nominal neta tras impuestos es del 6,4 %, lo que se traduce en un incremento de poder adquisitivo real de solo un 3,3 % anual aproximadamente.

Herramientas y utilidades relacionadas

Todas las herramientas →