ROI & Renditerechner (CAGR)

ROI & Renditerechner (CAGR)

Berechnen Sie Kapitalrendite (ROI) und annualisierte Rendite (CAGR) sofort. Vergleichen Sie Nettogewinn, Haltedauer, Kaufkraftverlust und Renditeziele.

Vorlagen:
USD ($)
$25,000
$

Startkapital inklusive Anschaffungsnebenkosten, Gebühren und Agio

$41,250
$

Bruttoerlös bei Liquidation, Exit-Bewertung oder aktueller Marktwert

$0
$

Kumulierte Zwischenausschüttungen, Dividenden oder Mieterträge

2.5%

Jährliche Inflationsrate (VPI) zur Berechnung des realen Kaufkraftverlusts

15%

Geltender Steuersatz auf realisierte Nettogewinne (z. B. Abgeltungsteuer 25%)

Gesamter Nettogewinn$16,2501.65x Kapitalmultiple (MOIC)
Einfache Kapitalrendite (ROI)+65.00%Nominaler Bruttogewinn
Annualisierte Rendite (CAGR)+10.53%Geometrisches jährliches Wachstum
Verdopplungszeit (72er-Regel)6.8 JahreJahre bis zur Verdopplung
Vermögenswachstum vs. Kaufkraftentwicklung
Nominales VermögenReale Kaufkraft (inflationsbereinigt)Anfänglicher Kapitaleinsatz
$43,312.5$22,5000J.5.0J.

Zinseszinseffekt im direkten Vergleich zum realen Kaufkraftverlust

Kapitalmultiple (MOIC)1.65x
Eingesetztes Kapital
61% ($25,000)
Verfügbares reales Netto-Alpha
21% ($9,021.49)
Steuerabzug auf Kursgewinne
6% ($2,437.5)
Inflationsbedingter Kaufkraftverlust
12% ($4,791.01)

Berechnungen basieren auf diskreter jährlicher Verzinsung und der Fisher-Gleichung für reale Kaufkraft. Historische Renditen sind keine Garantie für künftige Wertentwicklungen. Steuerabzüge stellen Richtwerte dar.

Hauptkennzahl$34,021.49Realer Kaufkraft-ROI: +45.84%
Wachstumseffizienz+10.53%Nachsteuer-ROI: +55.25%
Nettoergebnis100% Client-Side AusführungBerechnungslatenz
Clientseitige Berechnung

Hochperformante Finanzanalyse direkt im lokalen Browser-Arbeitsspeicher.

Zero-Server-Datenschutz

Alle Berechnungen verbleiben streng lokal ohne externe Serverübertragung.

Sofort einsatzbereiter Export

Strukturierte Finanzdaten und Berichte für die direkte Weiterverarbeitung.
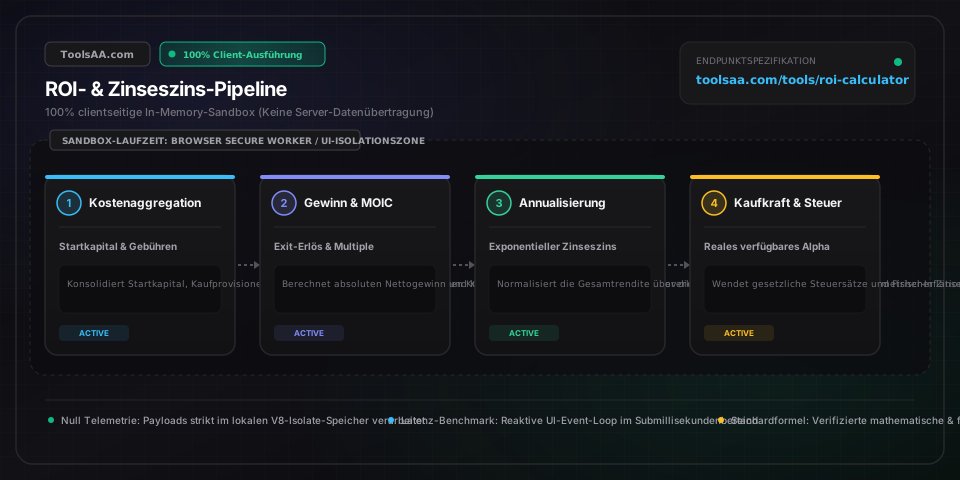
Technische Referenz & Architektur-Leitfaden

ROI-Rechner & Kapitalrendite (CAGR) — Referenzhandbuch

Berechnen Sie Return on Investment (ROI) und annualisierte Rendite (CAGR) in Echtzeit. Vergleichen Sie Reingewinn, Anlagehorizont, Inflationsverlust und Renditemeilensteine.

ROI-Rechner & Kapitalrendite (CAGR) — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Anfänglicher Kapitaleinsatz (Anschaffungskosten)Währungsbetrag (€ / $ / CHF)

Gesamtes investiertes Eigen- oder Fremdkapital inklusive Transaktionsgebühren, Maklerprovisionen, Notar- und Nebenkosten. Muss zwingend größer als null sein.

Standard: 25.000 €
Endwert des Investments (Verkaufserlös)Währungsbetrag (€ / $ / CHF)

Realisierter Brutto-Liquidationserlös beim Ausstieg, erwirtschaftete Gesamterlöse oder aktueller Marktwert (Mark-to-Market) des Depots vor Steuern und Ausschüttungen.

Standard: 41.250 €
Anlagehorizont (Haltedauer)Jahre (Dezimal) / Monate

Exakter Zeitraum zwischen Kapitaleinsatz und Liquidation. Die Haltedauer bestimmt, ob der einfache ROI oder die annualisierte Zinseszinsrendite (CAGR) als primäre Kennzahl herangezogen wird.

Standard: 5,0 Jahre
Inflationsrate & KapitalertragsteuerJahresprozentsatz (%)

Abgeltungsteuer (in Deutschland 25 % zzgl. Solidaritätszuschlag und ggf. Kirchensteuer) kombiniert mit der VPI-Inflationsrate (historischer EZB-Zielwert von 2,0 % bis 3,0 %) zur Ermittlung des realen Vermögenszuwachses.

Standard: 2,5 % Inflation, 25 % Steuer

Profi-Tipps & Best Practices

Verzerrung durch Kurzfrist-Annualisierung

Annualisieren Sie kurzfristige Trading-Gewinne unter einem Jahr niemals unkritisch. Eine Rendite von 10 % in 10 Tagen ergibt rechnerisch eine astronomische CAGR von über 3.000 % p. a., die mathematisch korrekt, im Jahresverlauf operativ jedoch unmöglich reproduzierbar ist.

Mathematische Asymmetrie von Verlustphasen (Drawdown)

Prozentuale Gewinne und Verluste verlaufen asymmetrisch. Nach einem Kursverlust von 50 % erfordert das verbleibende Kapital einen ROI von 100 %, um die Gewinnschwelle (Break-even) zu erreichen. Ein Verlust von 80 % erfordert bereits eine Rendite von 400 % zur vollständigen Erholung.

Nominale Geldillusion vs. reale Kaufkraft

Ein positiver nominaler ROI kann reale Kapitalvernichtung verschleiern. Ein Gesamtertrag von 15 % über 4 Jahre führt bei einer durchschnittlichen Jahresinflation von 4 % zu einer real negativen Rendite – die Kaufkraft sinkt trotz buchhalterischem Gewinn.

Investitionsmultiplikator (MOIC) vs. interner Zinsfuß (IRR)

Der MOIC (Multiple on Invested Capital) misst den absoluten Vermögenszuwachs unabhängig von der Zeit, während die annualisierte Rendite (CAGR) träges Kapital bestraft. Eine Verdopplung (2,0x) in 2 Jahren entspricht einer hervorragenden CAGR von 41,4 %, während dieselbe Verdopplung über 10 Jahre lediglich 7,2 % p. a. abwirft.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Negativer ROI und Abbildung von Totalverlusten

Liegt der Verkaufserlös unter dem ursprünglichen Kapitaleinsatz, wird der Reingewinn negativ und der ROI bewegt sich zwischen 0 % und -100 %. Bei vollständiger Insolvenz oder Wertlosigkeit beträgt der maximale Verlust -100 % (sofern keine Nachschusspflicht durch Hebelzertifikate oder Leerverkäufe vorliegt).

⚠️Rechenüberlauf bei ultrakurzen Haltedauern

Bei Haltedauern von unter 0,01 Jahren (weniger als 4 Tage) führen Potenzformeln mit (1/t) zur Berechnung der CAGR zu numerischen Überläufen oder Unendlichkeitswerten. Das System deaktiviert in diesem Fall automatisch die Annualisierung und weist den absoluten einfachen ROI aus.

⚠️Fehlende laufende Betriebs- und Nebenkosten

Bei Immobilien oder Unternehmensinvestitionen wird der ROI häufig überschätzt, da laufende Kosten wie Grundsteuer, Versicherungen, Instandhaltungsrücklagen oder Lizenzen vergessen werden. Addieren Sie alle lebenszyklusweiten Auszahlungen zum Kapitaleinsatz, um den tatsächlichen Netto-ROI zu ermitteln.

Häufig gestellte Fragen (FAQ)

Wie berechnet man den Return on Investment (ROI)?▼

Der einfache ROI wird berechnet, indem man den anfänglichen Kapitaleinsatz vom Endwert subtrahiert (Reingewinn), das Ergebnis durch den Kapitaleinsatz teilt und mit 100 multipliziert: ROI = (Reingewinn / Kapitaleinsatz) × 100. Beispiel: Wer 10.000 € investiert und die Anlage für 13.500 € veräußert, erzielt 3.500 € Gewinn. Dies entspricht einem ROI von (3.500 € / 10.000 €) × 100 = 35 %.

Was ist der Unterschied zwischen einfachem und annualisiertem ROI?▼

Der einfache ROI misst den absoluten Gesamtertrag über die gesamte Laufzeit ohne Zeitkomponente – ein Gewinn von 50 % in einem Jahr erscheint identisch mit 50 % in zehn Jahren. Der annualisierte ROI (CAGR bzw. geometrische Jahresrendite) normiert das Ergebnis auf eine jährliche Wachstumsrate unter Berücksichtigung des Zinseszinseffekts mittels der Formel [(Endwert / Anfangswert)^(1 / Jahre)] - 1. Dadurch werden Anlagen mit unterschiedlichen Anlagehorizonten objektiv vergleichbar.

Was gilt als guter ROI bei einer Geldanlage?▼

Ein guter ROI hängt maßgeblich von der Anlageklasse, dem Risiko und dem Zeithorizont ab. Historisch lieferten breit gestreute Aktienindizes wie der MSCI World oder der DAX eine durchschnittliche nominale Jahresrendite von etwa 7 % bis 9 % (real ca. 5 % bis 7 % nach Inflation). Bei risikoarmen Festgeld- oder Staatsanleihenanlagen gelten 3 % bis 4 % als solide, während Immobilieninvestments oder Private-Equity-Beteiligungen oft 10 % bis 15 % annualisierte Rendite anstreben, um Illiquidität und unternehmerisches Risiko zu kompensieren.

Wie beeinflussen Inflation und Steuern den realen ROI?▼

Hinweis: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine formelle Finanzberatung oder verbindliche Kreditzusage dar. Bitte konsultieren Sie einen qualifizierten Finanz- oder Steuerberater, bevor Sie finanzielle Entscheidungen treffen. Steuern und Teuerung mindern die Bruttorendite spürbar. In Deutschland reduziert die Kapitalertragsteuer (Abgeltungsteuer von 25 % zzgl. Solidaritätszuschlag) den realisierten Veräußerungsgewinn direkt beim Ausstieg, woraufhin die Inflation die Kaufkraft des verbleibenden Kapitals mindert. Gemäß der Fisher-Gleichung ergibt sich bei einer nominalen Jahresrendite von 8 %, einer Abgeltungsteuer von rund 26,375 % (inkl. Soli) eine Netto-Nominalrendite von ca. 5,89 %. Bei 2,5 % Jahresinflation verbleibt ein realer Kaufkraftzuwachs von lediglich rund 3,3 % pro Jahr.

Verwandte Tools & Hilfsprogramme

Alle Tools →