Calculateur ROI & Rendement Annualisé

Calculateur ROI & Rendement Annualisé

Calculez instantanément le retour sur investissement (ROI) et le rendement annualisé (CAGR). Comparez bénéfice net, durée de détention, érosion monétaire et objectifs de rentabilité.

Scénarios prédéfinis :
USD ($)
$25,000
$

Capital de départ incluant les frais d'acquisition, commissions de courtage et droits d'entrée

$41,250
$

Montant brut de liquidation, valorisation actuelle du portefeuille ou prix de revente

$0
$

Cumul des dividendes perçus, coupons d'intérêts ou loyers nets encaissés sur la période

2.5%

Taux d'inflation annuel moyen (IPC) réduisant la valeur réelle de votre patrimoine

15%

Taux d'imposition (ex. flat tax / PFU à 30 %) appliqué exclusivement sur la plus-value nette réalisée

Bénéfice net total$16,2501.65x Multiple sur capital investi (MOIC)
ROI simple (Rendement total)+65.00%Plus-value nominale
Taux de rendement annualisé (CAGR)+10.53%Taux de croissance géométrique
Temps de doublement (Règle des 72)6.8 AnsAnnées pour doubler le capital
Trajectoire de capitalisation vs Érosion de l'inflation
Trajectoire nominalePouvoir d'achat réel (Ajusté inflation)Capital initial investi (Prix de revient)
$43,312.5$22,5000ans5.0ans

Comparaison de la croissance exponentielle nominale et du pouvoir d'achat net d'érosion monétaire

Multiple sur capital investi (MOIC)1.65x
Capital initial engagé
61% ($25,000)
Gain réel net disponible
21% ($9,021.49)
Frottement fiscal (Impôts)
6% ($2,437.5)
Érosion monétaire due à l'inflation
12% ($4,791.01)

Modélisation financière conforme aux principes d'actualisation du CFA Institute et à l'équation de Fisher. Les rendements passés ne garantissent aucunement les performances futures. Les déductions fiscales sont des approximations légales standard sans abattement personnel.

Indicateur principal$34,021.49ROI réel (Net d'inflation): +45.84%
Efficacité & Rendement+10.53%ROI net d'impôt: +55.25%
Résultat net réelCalcul local haute sécuritéTemps d'exécution instantané (< 1 ms)
Traitement 100 % côté client

Modélisation financière haute performance exécutée intégralement dans la mémoire de votre navigateur.

Zéro transmission vers un serveur

Vos montants, rendements et données patrimoniales demeurent strictement confidentiels et ne quittent jamais votre appareil.

Exports prêts pour vos rapports

Génération de rapports et fichiers CSV structurés, directement exploitables pour vos comités d'investissement.
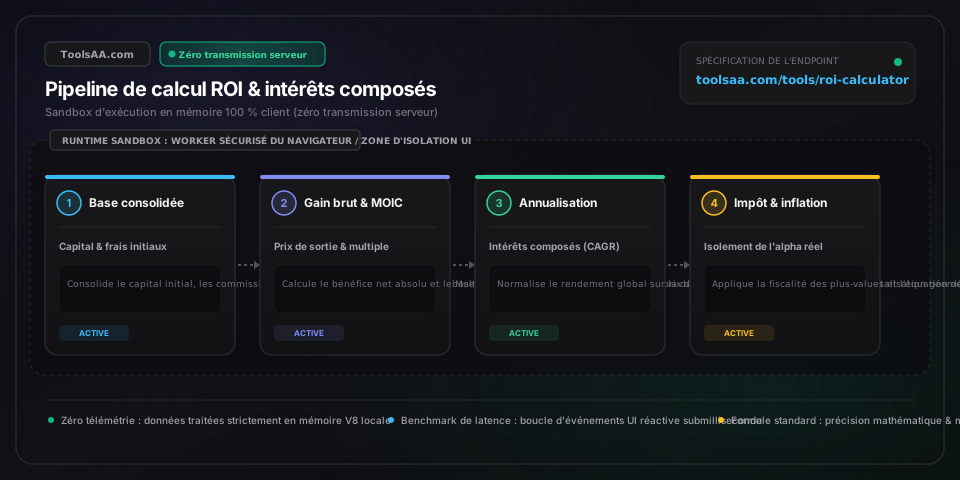
Référence technique et guide d'architecture

Calculateur ROI & Rendement Annuel — Guide de référence

Calculez instantanément le retour sur investissement (ROI) et le rendement annualisé (TCAC). Comparez profit net, durée de détention, inflation et impact fiscal.

Calculateur ROI & Rendement Annuel — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Capital initial investi (Mise de départ)Montant monétaire (€ / $ / £ / CHF)

Montant total cumulé des liquidités injectées, incluant frais de courtage, commissions d'intermédiation et frais de souscription initiaux. Doit être strictement supérieur à zéro.

Par défaut : 25 000 €
Valeur liquidative finale (Prix de sortie)Montant monétaire (€ / $ / £ / CHF)

Produit brut perçu lors de la cession de l'actif, chiffre d'affaires cumulé ou valeur de marché actuelle du portefeuille avant déduction de l'impôt et des prélèvements sociaux.

Par défaut : 41 250 €
Horizon de détentionAnnées décimales / Mois normalisés

Durée exacte écoulée entre l'injection des fonds et la sortie de trésorerie. Cette durée détermine la pertinence respective du ROI simple ou du taux de rendement annualisé (TCAC).

Par défaut : 5,0 ans
Inflation macroéconomique & FiscalitéTaux annuel en pourcentage (%)

Prélèvements fiscaux sur les plus-values (ex. Flat Tax de 30 % ou barème progressif) couplés au taux d'inflation moyen de l'IPC (cible historique BCE de 2,0 % à 3,0 %) pour mesurer l'enrichissement réel.

Par défaut : 2,5 % d'inflation, 30 % PFU

Conseils de pro et bonnes pratiques

L'illusion de l'annualisation sur très court terme

N'annualisez jamais une opération de trading de quelques jours sans discernement. Enregistrer un gain de 10 % en 10 jours correspond mathématiquement à un TCAC théorique supérieur à 3 000 %, une extrapolation séduisante mais opérationnellement impossible à répliquer sur une année complète.

L'asymétrie mathématique du rebond après perte

Les variations en pourcentage ne sont pas symétriques. Une perte en capital de 50 % impose un rendement ultérieur de 100 % sur les fonds restants simplement pour revenir au point mort initial. Une baisse de 80 % exige quant à elle une progression de 400 % pour reconstituer la mise initiale.

Mirage nominal face au pouvoir d'achat réel

Un rendement nominal positif peut masquer une destruction nette de patrimoine. Un gain cumulé de 15 % étalé sur 4 ans face à une inflation annuelle de 4 % engendre un rendement réel négatif, amputant votre pouvoir d'achat réel en dépit d'un bénéfice comptable affiché.

Multiple sur capital (MOIC) contre TRI annualisé

Le MOIC mesure le multiple brut total de trésorerie sans considération du temps, tandis que le ROI annualisé (TCAC) sanctionne l'immobilisation lente des capitaux. Doubler sa mise (x2,0) en 2 ans génère un rendement annualisé exceptionnel de 41,4 %, alors que le même x2,0 étalé sur 10 ans n'offre qu'un ordinaire 7,2 % par an.

Pièges courants et dépannage

⚠️Gestion du ROI négatif et perte totale de capital

Lorsque la valeur de sortie devient inférieure au coût d'acquisition initial, le bénéfice net bascule en territoire négatif et le ROI s'affiche entre 0 % et -100 %. En cas de faillite complète de l'actif, la perte est bornée à -100 % (sauf recours à l'effet de levier ou à la vente à découvert, où les pertes peuvent dépasser le capital investi).

⚠️Dépassement de capacité sur durées inférieures à un jour

Sur des durées de détention inférieures à 0,01 an (moins de 4 jours), la puissance exponentielle (1/t) du calcul de TCAC peut provoquer un dépassement de calcul numérique ou tendre vers l'infini. Le moteur de calcul verrouille alors automatiquement les métriques annualisées et bascule par défaut sur le ROI simple absolu.

⚠️Omission des coûts récurrents d'exploitation

Les investisseurs surestiment fréquemment la rentabilité immobilière ou d'entreprise en négligeant les taxes foncières, primes d'assurance, abonnements logiciels et dépenses de maintenance courante. Agrégez systématiquement l'ensemble des décaissements cumulés dans le coût d'acquisition initial pour obtenir un rendement net authentique.

Foire aux questions (FAQ)

Comment calculer le retour sur investissement (ROI) ?▼

Le ROI simple s'obtient en soustrayant le capital investi initial de la valeur finale réalisée pour dégager le bénéfice net, puis en divisant ce bénéfice net par la mise initiale, le tout multiplié par 100 pour obtenir un pourcentage. Par exemple, si vous investissez 10 000 € et cédez votre position pour 13 500 €, votre gain net est de 3 500 €, soit un ROI de (3 500 € / 10 000 €) * 100 = 35 %.

Quelle est la différence entre ROI simple et ROI annualisé ?▼

Le ROI simple mesure la rentabilité totale brute d'un point à un autre sans tenir compte du temps écoulé, rendant un gain de 50 % en 1 an mathématiquement identique à un gain de 50 % en 10 ans. Le ROI annualisé (taux de croissance annuel composé ou TCAC / CAGR) normalise la performance en un taux d'intérêt composé par an selon la formule [(Valeur finale / Valeur initiale)^(1 / Années)] - 1, garantissant une comparaison rigoureuse entre des actifs aux horizons de détention dissemblables.

Qu'est-ce qu'un bon taux de retour sur investissement (ROI) ?▼

La pertinence d'un ROI s'évalue toujours à l'aune du niveau de risque et de l'horizon de placement. Historiquement, un indice boursier mondial diversifié (type S&P 500 ou MSCI World) offre un rendement nominal moyen d'environ 8 % à 10 % par an (autour de 6 % à 7 % net d'inflation). Pour des supports sécurisés et garantis (fonds en euros, livrets réglementés), un taux de 2 % à 3,5 % constitue la norme, tandis que l'immobilier ou le capital-investissement (private equity) ciblent généralement 8 % à 15 % par an pour rémunérer l'illiquidité et l'effort de gestion.

Quel est l'impact réel de l'inflation et de la fiscalité sur le ROI ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins pédagogiques et d'information financière générale, et ne constitue en aucun cas un conseil en investissement ou un mandat financier formel. Veuillez consulter un conseiller en gestion de patrimoine certifié avant toute allocation de capital. La fiscalité et l'érosion monétaire réduisent drastiquement le rendement effectif. Les prélèvements fiscaux (tels que le Prélèvement Forfaitaire Unique - Flat Tax de 30 % en France sur les plus-values mobilières) ponctionnent le profit net dès la cession, tandis que l'inflation ampute le pouvoir d'achat du capital restant. Selon l'équation de Fisher, pour un rendement nominal brut de 8 %, une inflation de 3 % et une fiscalité de 30 %, votre rendement nominal net après impôt s'établit à 5,6 %, ne laissant qu'un enrichissement réel effectif d'environ 2,5 % par an.

Outils et utilitaires connexes

Tous les outils →