Calculadora de ROI & Retorno (CAGR)

Calculadora de ROI & Retorno (CAGR)

Calcule o retorno sobre investimento (ROI) e o retorno anualizado (CAGR) instantaneamente. Compare lucro líquido, prazo de aplicação, corrosão inflacionária e metas de ganho.

Cenários Predefinidos:
USD ($)
$25,000
$

Capital investido inicial acrescido de corretagens, taxas de estruturação e despesas

$41,250
$

Valor bruto de resgate, avaliação de desinvestimento ou cotação de mercado atual

$0
$

Total acumulado de proventos, dividendos, juros sobre capital próprio (JCP) ou aluguéis recebidos

2.5%

Taxa média anual de inflação (IPCA/IPC) que corrói o poder de compra real

15%

Alíquota de imposto (ex.: IRPF sobre ganho de capital) incidente apenas sobre o lucro líquido

Lucro Líquido Realizado$16,2501.65x Múltiplo sobre Capital (MOIC)
ROI Simples+65.00%Ganho Nominal Bruto
Taxa Composta Anualizada (CAGR)+10.53%Crescimento Médio Geométrico
Tempo de Duplicação (Regra dos 72)6.8 AnosAnos para Dobrar o Capital
Crescimento Composto vs. Perda Inflacionária
Curva Nominal do AtivoPoder de Compra RealCapital Inicial (Custo Base)
$43,312.5$22,5000anos5.0anos

Evolução exponencial contínua vs. desgaste acumulado do poder de compra

Múltiplo sobre Capital (MOIC)1.65x
Custo Base Inicial
61% ($25,000)
Alfa Real Disponível
21% ($9,021.49)
Dedução da Carga Tributária
6% ($2,437.5)
Perda por Desgaste Inflacionário
12% ($4,791.01)

Modelagem financeira baseada em capitalização discreta e equações contínuas de Fisher. Rentabilidade passada não representa garantia de retorno futuro. Cálculos fiscais são estimativas nominais simplificadas sem deduções de incentivos fiscais.

Métrica Principal$34,021.49ROI Real (Descontada a Inflação): +45.84%
Eficiência / Rentabilidade+10.53%ROI Líquido de Impostos: +55.25%
Resultado Líquido100% no NavegadorLatência de Processamento
Processamento no Cliente

Cálculos financeiros de alta precisão executados integralmente na memória do seu navegador.

Privacidade Total Sem Envio a Servidor

Todos os dados patrimoniais e simulações permanecem estritamente locais, sem tráfego externo.

Exportação Pronta para Relatórios

Formatos limpos e estruturados prontos para incorporação imediata em planilhas e relatórios executivos.
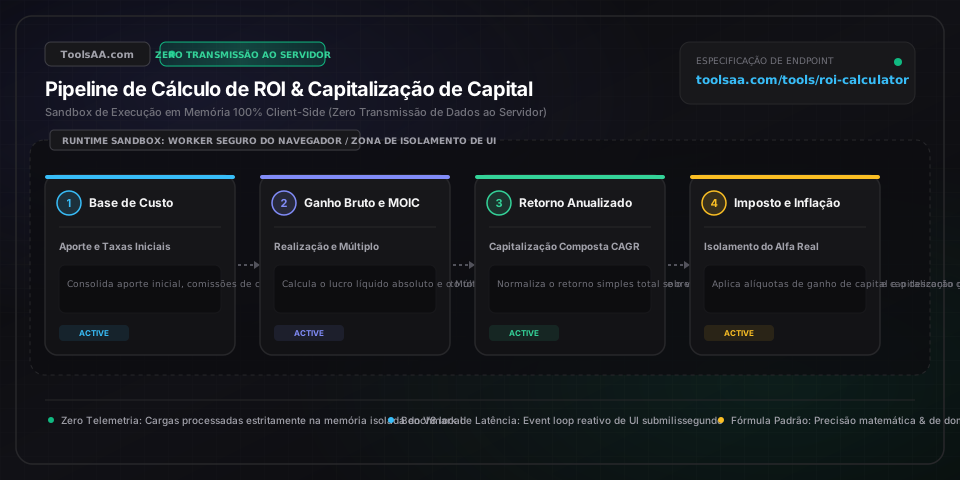
Referência técnica e guia de arquitetura

Calculadora de ROI & Retorno Anualizado — Guia de referência

Calcule o retorno sobre investimento (ROI) e o ROI anualizado (CAGR) instantaneamente. Analise lucro líquido, prazo de aplicação, impacto da inflação e metas de rendimento.

Calculadora de ROI & Retorno Anualizado — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Aporte Inicial (Custo de Aquisição)Valor Monetário (R$ / € / US$)

Capital total acumulado investido, incluindo taxas de corretagem, emolumentos da B3, comissões de originação e custos cartorários ou jurídicos. Deve ser estritamente superior a zero.

Padrão: R$ 25.000
Valor de Resgate (Valor Bruto de Saída)Valor Monetário (R$ / € / US$)

Montante bruto obtido na liquidação do ativo, receita bruta apurada ou avaliação de mercado atual a mercado (mark-to-market) da carteira antes da dedução de IRPF e taxas de administração.

Padrão: R$ 41.250
Prazo de Aplicação (Horizonte)Anos Decimais / Meses Corridos

Período exato decorrido entre o aporte do capital e a liquidação total. A duração define se o ROI Simples ou o Retorno Anualizado Composto (CAGR) deve ser a métrica prioritária de avaliação de desempenho.

Padrão: 5,0 Anos
Desconto Inflacionário e TributaçãoTaxas Percentuais Anuais (%)

Alíquota de imposto de renda retido na fonte ou ganho de capital (15% a 22,5% conforme tabela regressiva do IRPF) combinada com a inflação acumulada do IPCA (meta central de 3,0% a 4,5%), mensurando a criação real de patrimônio.

Padrão: 3,5% Inflação (IPCA), 15% IRPF

Dicas profissionais e melhores práticas

A Distorção da Anualização em Curto Prazo

Nunca extrapole operações táticas de curtíssimo prazo para taxas anualizadas sem cautela. Obter 10% de lucro em apenas 10 dias gera um CAGR teórico astronômico superior a 3.000% ao ano, o que é matematicamente exato, mas operacionalmente inviável de se replicar ao longo de 252 dias úteis.

A Assimetria Matemática da Recuperação de Drawdown

Ganhos e perdas percentuais não possuem comportamento linear. Uma queda (drawdown) de 50% no patrimônio exige uma rentabilidade subsequente de 100% sobre o saldo remanescente apenas para retornar ao ponto de equilíbrio inicial (breakeven), enquanto uma perda de 80% requer um ROI de 400% para recuperar o capital investido.

A Ilusão Nominal vs Realidade do Poder de Compra

Um ROI nominal positivo pode camuflar destruição patrimonial severa. Uma rentabilidade nominal acumulada de 15% em 4 anos diante de um IPCA médio de 4% ao ano gera rentabilidade real negativa, corroendo o poder de compra real do investidor, mesmo com lucro contábil na apuração da Receita Federal.

Múltiplo sobre o Capital (MOIC) vs Matiz da TIR

O MOIC (Multiple on Invested Capital) afere a multiplicação bruta de caixa independentemente do tempo, enquanto o ROI anualizado (CAGR) penaliza a ineficiência no giro do capital. Um retorno de 2,0x (dobro) em 2 anos reflete um excelente CAGR de 41,4% ao ano, enquanto os mesmos 2,0x distribuídos em 10 anos produzem um rendimento modesto de apenas 7,2% ao ano.

Armadilhas comuns e solução de problemas

⚠️Tratamento de ROI Negativo e Perda Total de Capital

Quando a liquidação do ativo fica abaixo do custo inicial, o Lucro Líquido torna-se negativo e o ROI varia entre 0% e -100%. Em cenários extremos de recuperação judicial ou falência em que o ativo vira pó, o prejuízo máximo é limitado a -100% (exceto em operações vendidas a descoberto ou alavancadas via margem e derivativos).

⚠️Prazos Curtos Gerando Overflow Matemático

Ao calcular o CAGR com períodos inferiores a 0,01 ano (menos de 4 dias), a fórmula de potência exponencial (1/t) pode causar estouro numérico ou tender ao infinito. O motor de cálculo trava métricas anualizadas e recorre automaticamente ao ROI Simples para horizontes ultrafinos de liquidez.

⚠️Omissão de Custos Recorrentes de Manutenção e Carregamento

Investidores frequentemente superestimam o ROI imobiliário ou corporativo ao esquecerem de computar IPTU, condomínio, vacância, seguros, licenças de software e capex de manutenção. Sempre consolide todas as saídas de caixa operacionais na base de custo inicial para apurar a rentabilidade líquida genuína.

Perguntas frequentes (FAQ)

Como calcular o retorno sobre o investimento (ROI)?▼

O ROI Simples é calculado subtraindo o custo inicial do valor final resgatado para determinar o lucro líquido, dividindo esse lucro pelo custo inicial e multiplicando o resultado por 100. Por exemplo, se você investir R$ 10.000 e resgatar R$ 13.500, seu lucro líquido será de R$ 3.500, resultando em um ROI de (R$ 3.500 / R$ 10.000) * 100 = 35%.

Qual a diferença entre ROI simples e ROI anualizado (CAGR)?▼

O ROI simples quantifica o ganho percentual total acumulado entre o início e o fim da operação, sem ponderar o tempo decorrido — fazendo um retorno de 50% em 1 ano parecer idêntico a 50% em 10 anos. Já o ROI anualizado (Taxa de Crescimento Anual Composta ou CAGR) padroniza o rendimento em uma taxa composta anual uniforme pela fórmula [(Valor Final / Valor Inicial)^(1 / Anos)] - 1, permitindo comparações justas entre ativos com prazos de maturação distintos.

O que é considerado uma boa taxa de retorno (ROI)?▼

Um bom ROI varia segundo o perfil de risco do ativo e o custo de oportunidade (taxa Selic ou CDI de referência). Historicamente, índices acionários globais como o S&P 500 rendem cerca de 10% nominais ao ano (cerca de 7% reais acima da inflação). Na renda fixa pós-fixada conservadora (Tesouro Selic, CDBs com garantia do FGC), retornos de 9% a 13% nominais são comuns em ciclos de juros altos, enquanto no setor imobiliário e private equity busca-se entre 15% e 22% ao ano para compensar prêmios de iliquidez, vacância e risco operacional.

Como a inflação e os impostos afetam o ROI real de uma aplicação?▼

Aviso Legal: Esta ferramenta destina-se estritamente a fins educacionais e informativos, não constituindo recomendação financeira, consultoria de investimentos ou compromisso de rentabilidade. Consulte sempre um profissional certificado (CFA/CFP) antes de tomar decisões financeiras. A tributação e a inflação geram um atrito severo sobre o rendimento bruto. O Imposto de Renda sobre Ganho de Capital (alíquotas de 15% a 22,5%) corrói a lucratividade líquida no momento da realização, enquanto a inflação oficial (IPCA) deteriora o poder aquisitivo do saldo residual. Pela Equação de Fisher, se o seu retorno nominal for de 12% ao ano, a inflação for de 4% e a alíquota de IRPF for de 15%, o retorno líquido nominal pós-impostos será de 10,2%, resultando em uma rentabilidade real efetiva de aproximadamente 5,96% ao ano.

Ferramentas e utilitários relacionados

Todas as ferramentas →