Calculadora de IVA

Calculadora de IVA (Adicionar e Remover)

Calculadora instantânea de IVA para adicionar ou remover imposto. Apure valores brutos, líquidos e discriminação fiscal para alíquotas padrão ou reduzidas da UE e globais.

Jurisdição Ativa:UK (£)
✨ Cenários Predefinidos:

Parâmetros Fiscais e Controle de Regime

UK • GBP

United Kingdom (HMRC)

£
20%

Operação B2B transfronteiriça: o adquirente é responsável pela liquidação do IVA no país de destino, nos termos do Art. 196 da Diretiva do IVA da UE / regras de autoliquidação.

0%
0%

Calcula o fluxo de caixa líquido efetivo da empresa após deduzir a obrigação tributária e as tarifas do gateway de pagamento.

Motor Decimal.js de Precisão Arbitrária OK
Subtotal Líquido (sem Impostos)
£ 1,500.00
Exclui impostos incidentes sobre o faturamento
Valor do IVA Apurado
£ 300.00
20%Alíquota legal aplicável
Total Bruto a Pagar (com IVA)
£ 1,800.00
Valor total liquidado na fatura
Composição de Valor (Líquido vs. IVA)83.3% Líquido / 16.7% IVA
Faturamento Líquido: £ 1,500.00
IVA Devido: £ 300.00

Validação Matemática da Fórmula de Auditoria Fiscal

1. Faturamento Líquido Base: £1,500.00
2. Cálculo Direto do IVA: £1,500.00 × (20 / 100) = £300.00
3. Total Bruto Faturado: £1,500.00 + £300.00 = £1,800.00
Razão Fiscal Conciliado (Líquido + IVA ≡ Bruto)
Precisão Aritmética
Decimal.js de Precisão Arbitrária
Desvio 0,000 IEEE-754 no arredondamento centesimal
Regimes Fiscais Oficiais
Reino Unido, UE, JP, AU e Globais
Alíquotas padrão e reduzidas automáticas
Garantia de Privacidade
100% no Navegador
Zero transmissão para a nuvem ou registro fiscal

Aviso Legal Tributário e Financeiro: Esta calculadora destina-se a análises de business intelligence e projeções numéricas. O enquadramento fiscal efetivo pode variar conforme o fornecimento transfronteiriço de serviços (mecanismo de autoliquidação / reverse charge), regimes de bens em segunda mão ou regimes especiais de IVA. Valide sempre os apuramentos junto às diretrizes da autoridade tributária competente (Receita Federal, Autoridade Tributária e Aduaneira - AT, HMRC, DGFiP, AEAT).

Processamento no Cliente

Cálculo de alta performance executado integralmente na memória do navegador.

Privacidade Sem Upload para Servidores

Todos os dados financeiros permanecem estritamente locais, sem comunicação com servidores externos.

Exportação Pronta para Produção

Formatos de saída limpos e otimizados, prontos para integração e relatórios contábeis.
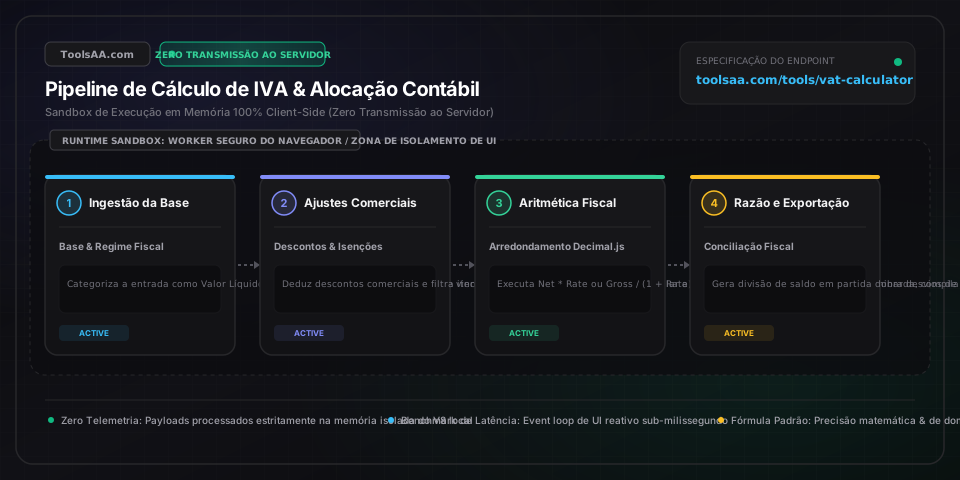
Referência técnica e guia de arquitetura

Calculadora de IVA (Calcular e Retirar) — Guia de referência

Calculadora instantânea de IVA para acrescentar ou retirar o imposto. Calcule o preço bruto, o valor líquido e a discriminação fiscal com taxas padrão ou reduzidas de Portugal, União Europeia e internacionais.

Calculadora de IVA (Calcular e Retirar) — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Valor Tributável (Montante Líquido)Valor Monetário (Antes de Impostos)

Preço base de bens ou serviços antes da incidência do imposto indireto. Sob as regras regulamentares do IVA (como a Diretiva 2006/112/CE da UE e legislações tributárias locais), representa o volume de negócios real do fornecedor sujeito a imposto liquidado.

Padrão: 1.000,00
Valor Bruto (Total com IVA Incluído)Valor Monetário (Após Impostos)

Montante comercial total devido pelo cliente, abrangendo a contraprestação líquida e a obrigação legal de IVA. No comércio B2C (retalho ao consumidor final), os preços de venda exibidos são legalmente obrigados a incluir o IVA.

Padrão: 1.230,00
Taxa Legal de IVAPercentagem da Tarifa Fiscal

Percentagem legal aplicada às operações tributáveis. As taxas normais nas economias da OCDE e da UE variam habitualmente entre 17% e 27% (Portugal 23%, Espanha 21%, Alemanha 19%, Hungria 27%), com escalões reduzidos (4% a 13%) para bens essenciais, livros e hotelaria.

Padrão: 23,0%
Desconto por Pronto PagamentoDedução Contratual (%)

Desconto financeiro concedido para liquidação antecipada da fatura. Conforme as normas fiscais da UE e orientações tributárias, o IVA deve incidir estritamente sobre a contraprestação real recebida após a dedução dos descontos efetivamente usufruídos.

Padrão: 0,0%

Dicas profissionais e melhores práticas

A Armadilha do Cálculo Inverso do IVA (Nunca Subtraia a Percentagem Nominal)

Subtrair 20% diretamente de um valor bruto de 120 € resulta em 96 €, gerando um défice contabilístico grave de 4 €. Para extrair o IVA de um preço com imposto incluído, divida por 1,20 (Líquido = Bruto / 1,20) e calcule o imposto como Bruto - Líquido, ou multiplique o Bruto pela fração de IVA (Taxa / (100 + Taxa)), que para uma taxa de 20% é exatamente 1/6 (16,6667%).

Divergências de Arredondamento: Linhas de Fatura vs. Subtotal Global

As autoridades fiscais admitem dois métodos em faturas de múltiplos itens: calcular o IVA linha a linha somando os cêntimos arredondados, ou somar os valores líquidos por taxa e aplicar o IVA apenas no subtotal. Havendo cêntimos fracionários (ex.: 33 artigos a 1,99 €), o arredondamento por linha pode desviar-se do subtotal em vários cêntimos. Defina uma política uniforme de arredondamento no software de faturação para evitar discrepâncias em auditorias.

Autoliquidação de IVA em Operações Intracomunitárias B2B (Reverse Charge)

Ao faturar um cliente empresarial estabelecido noutro Estado-Membro da UE, não deve liquidar IVA doméstico. Desde que o NIF/número de IVA do adquirente seja previamente validado na base de dados VIES da Comissão Europeia, a operação beneficia de isenção no país de origem por via do mecanismo de autoliquidação (Reverse Charge), transferindo a obrigação declarativa para o destinatário.

Armadilhas comuns e solução de problemas

⚠️A soma do IVA extraído com o Valor Líquido difere em 1 cêntimo do total do recibo

Esta discrepância de cêntimos ocorre ao calcular o imposto sobre múltiplas linhas ou artigos com preços unitários fracionários. Aplique o método de arredondamento bancário padrão (Half-Up / arredondamento simétrico ao cêntimo mais próximo) ao nível da categoria fiscal acumulada, em vez de arredondar cada multiplicação intermédia.

⚠️Confusão entre Margem de Lucro Comercial (Markup) e Taxa Legal de IVA

O markup incide sobre o custo de aquisição para formar o preço de venda, ao passo que o IVA é um imposto indireto ad valorem incidente sobre o volume de faturação. Um artigo de 100 € com markup de 20% é vendido a 120 €; somando 20% de IVA sobre essa venda, o preço final ao consumidor passa para 144 €, significando que o imposto representa 16,67% do valor bruto final.

Perguntas frequentes (FAQ)

Como calcular o IVA de trás para a frente para retirar o imposto de um valor total?▼

Divida o valor total bruto por 1 mais a taxa decimal de IVA (por exemplo, Bruto / 1,23 para uma taxa de 23%, ou Bruto / 1,20 para 20%). O quociente obtido é o valor líquido exato antes de impostos; subtrair este valor líquido ao montante bruto revela com rigor o montante de IVA suportado, sem distorções de margem.

Qual é a diferença técnica entre preços com IVA incluído e preços sem IVA?▼

O preço sem IVA (preço líquido) representa o custo comercial puro antes da aplicação do imposto sobre o consumo, utilizado essencialmente em transações B2B onde as empresas deduzem o IVA suportado. O preço com IVA incluído (preço bruto) agrega o valor líquido e o imposto legal num único montante final, de apresentação obrigatória nas vendas a retalho a consumidores finais (B2C).

Como é calculado o IVA quando é concedido um desconto por pronto pagamento?▼

De acordo com a regulamentação fiscal em vigor na UE e pelas diretrizes tributárias, o IVA incide sobre o montante líquido com desconto se o adquirente usufruir efetivamente das condições de pronto pagamento. Caso o desconto não seja aproveitado, o imposto é devido sobre a totalidade da fatura, exigindo uma nota de crédito retificativa ou discriminação detalhada com dupla base tributável.

Por que motivo subtrair 20% de um recibo com IVA resulta num cálculo fiscal incorreto?▼

Aviso legal: Esta ferramenta é disponibilizada exclusivamente para fins educativos e informativos, não constituindo consultoria fiscal, parecer contabilístico vinculativo ou compromisso financeiro formal. Consulte um contabilista certificado ou consultor financeiro antes de tomar decisões de negócio. Porque a taxa de IVA de 20% é adicionada sobre a base líquida de 100%, e não sobre o montante bruto final (que já equivale a 120%). Num artigo de 100 € líquidos, 20% de IVA geram 120 € brutos; subtrair 20% de 120 € deduz 24 €, restando 96 € em vez dos 100 € reais. A fração correta de extração fiscal para 20% é 20/120 (1/6), ou seja, exatamente 16,6667%.

Ferramentas e utilitários relacionados

Todas as ferramentas →