MwSt-Rechner

MwSt-Rechner (Brutto & Netto)

Kostenloser MwSt-Rechner zur sofortigen Berechnung von Brutto- und Nettobeträgen. Mehrwertsteuer aufschlagen oder herausrechnen mit Standard- und ermäßigten Steuersätzen für Deutschland, die EU und weltweit.

Aktives Steuerregime:UK (£)
✨ Schnell-Voreinstellungen:

Steuerparameter & Regime-Einstellungen

UK • GBP

United Kingdom (HMRC)

£
20%

Grenzüberschreitende B2B-Leistung: Übergang der Steuerschuldnerschaft auf den Leistungsempfänger gem. Art. 196 MwSt-SystRL / § 13b UStG.

0%
0%

Ermittelt den realisierten Netto-Mittelzufluss nach Abzug der Steuerschuld und Zahlungsabwicklungsgebühren (z. B. Stripe, POS).

Decimal.js Präzisions-Engine aktiv
Nettobetrag (vor Steuern)
£ 1,500.00
Entgelt ohne gesetzliche Umsatzsteuer
Berechnete Mehrwertsteuer (USt.)
£ 300.00
20%Gesetzlicher Steuersatz
Bruttobetrag (inkl. MwSt.)
£ 1,800.00
Endgültiger Rechnungs- und Zahlbetrag
Wertaufteilung (Netto vs. MwSt.)83.3% Netto / 16.7% Steuer
Netto-Umsatz: £ 1,500.00
Fällige MwSt.: £ 300.00

Nachvollziehbare Steuerformel-Prüfung

1. Netto-Ausgangswert: £1,500.00
2. Mehrwertsteuer-Aufschlag: £1,500.00 × (20 / 100) = £300.00
3. Brutto-Gesamtbetrag: £1,500.00 + £300.00 = £1,800.00
Steuerjournal abgestimmt (Netto + MwSt. ≡ Brutto)
Rechenpräzision
Exaktes Decimal.js
0,000 IEEE-754-Drift bei Cent-Rundungen
Steuerordnungen
DE, EU, UK, JP & Global
Automatische Standard- und ermäßigte Steuersätze
Datenschutz-Garantie
100 % Client-Side
Keine Cloud-Übertragung oder fiskalische Protokollierung

Steuer- und finanzmathematischer Hinweis: Dieser Rechner dient geschäftlichen Planungs- und Simulationszwecken. Die steuerliche Behandlung richtet sich nach den gesetzlichen Bestimmungen (z. B. grenzüberschreitender B2B-Dienstleistungsverkehr gem. Reverse-Charge-Verfahren, Bauleistungen gem. § 13b UStG, Vorsteuerabzugsbeschränkungen oder Sonderregelungen wie Differenzbesteuerung und Kleinunternehmerregelung). Rechnungsdaten sind stets mit den amtlichen Richtlinien der Finanzverwaltung (z. B. Bundesfinanzministerium, BMF-Schreiben, Finanzamt) abzustimmen.

Sub-Millisekunden Finanzpräzision

Gestützt auf Arbitrary-Precision-Arithmetik via Decimal.js zur vollständigen Vermeidung von IEEE-754-Rundungsfehlern bei geschäftlichen Steuerberechnungen.

100 % lokale Datensicherheit & Zero-Retention

Sämtliche Rechnungsbeträge, Stückpreise und Buchungsdaten verbleiben ausschließlich im lokalen Browserspeicher – ohne Server-Uploads oder Telemetrie.

Bidirektionale Steuerberechnung & ERP-Export

Nahtloser Wechsel zwischen Vorwärts-Aufschlag (Netto zu Brutto) und Rückwärts-Herausrechnung mit sofortiger Neuberechnung und Buchungsjournal-Export.
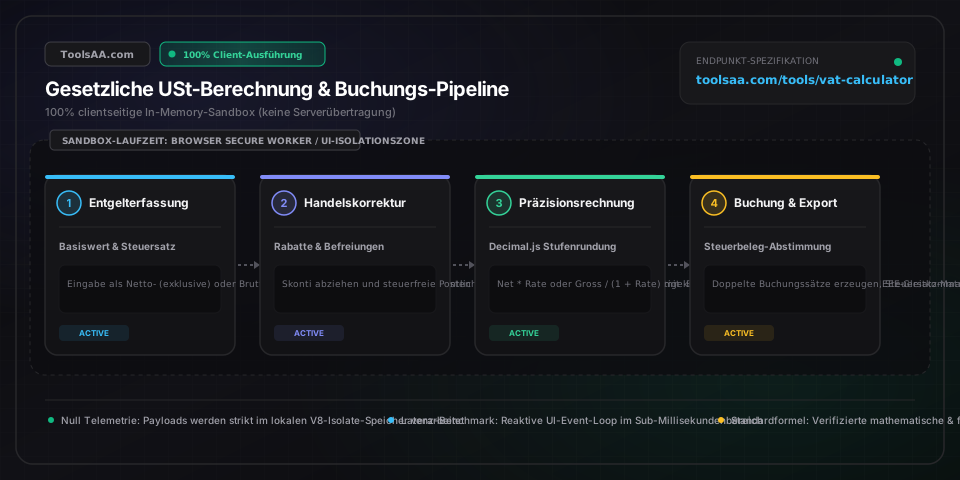
Technische Referenz & Architektur-Leitfaden

Mehrwertsteuerrechner (Brutto & Netto) — Referenzhandbuch

Präziser Mehrwertsteuerrechner zum Hinzurechnen oder Herausrechnen der MwSt. Berechnen Sie Brutto- und Nettopreise sowie Steueranteile nach deutschem UStG (19 % / 7 %) und internationalen Steuersätzen.

Mehrwertsteuerrechner (Brutto & Netto) — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Steuerpflichtiges Entgelt (Nettobetrag)Geldbetrag (vor Steuern)

Die steuerliche Bemessungsgrundlage für Lieferungen oder sonstige Leistungen vor Aufschlag der Mehrwertsteuer. Gemäß § 10 UStG sowie der EU-MwSt-Systemrichtlinie 2006/112/EG entspricht dies dem vereinbarten Entgelt des Unternehmers ohne Umsatzsteuer.

Standard: 1.000,00 €
Bruttoentgelt (Gesamtbetrag inkl. MwSt.)Geldbetrag (inkl. Steuer)

Der vom Endkunden bzw. Leistungsempfänger geschuldete Gesamtbetrag, bestehend aus Nettobetrag und gesetzlicher Umsatzsteuer. Im B2C-Geschäftsverkehr und Einzelhandel schreibt die Preisangabenverordnung (PAngV) verbindlich vor, Endpreise stets inklusive Mehrwertsteuer auszuweisen.

Standard: 1.190,00 €
Gesetzlicher Mehrwertsteuersatz (USt-Satz)Steuersatz in Prozent

Der gesetzliche Prozentsatz, der auf den steuerbaren Umsatz erhoben wird. In Deutschland gilt der Regelsteuersatz von 19 % (§ 12 Abs. 1 UStG) sowie der ermäßigte Satz von 7 % (§ 12 Abs. 2 UStG für Grundnahrungsmittel, Bücher etc.). EU-weit liegen die Regelsteuersätze typischerweise zwischen 17 % und 27 % (z. B. AT 20 %, CH 8,1 %).

Standard: 19,0 %
Skontoabzug (Zahlungsziel-Nachlass)Vertraglicher Preisnachlass (%)

Vertraglich vereinbarter prozentualer Abzug bei vorzeitiger Rechnungsbegleichung. Nach deutschem Steuerrecht (§ 17 UStG) mindert in Anspruch genommenes Skonto nachträglich die steuerliche Bemessungsgrundlage; die Umsatzsteuer und der Vorsteuerabzug sind auf den tatsächlich gezahlten Zahlbetrag zu korrigieren.

Standard: 0,0 %

Profi-Tipps & Best Practices

Die Falle beim MwSt-Herausrechnen: Niemals einfach den Nominalprozentsatz abziehen

Zieht man von einem Bruttobetrag von 119 € fälschlicherweise direkt 19 % ab, erhält man 96,39 € statt der korrekten 100 € Netto – eine buchhalterische Differenz von 3,61 €. Um die Mehrwertsteuer korrekt aus dem Brutto herauszurechnen, teilt man den Bruttobetrag durch 1 plus Steuersatz als Dezimalzahl (Netto = Brutto / 1,19 bei 19 % bzw. Brutto / 1,07 bei 7 %) oder multipliziert mit der Steuerquote (19 / 119 ≈ 15,966 %).

Positionsrundung vs. Zwischensummenrundung auf Rechnungen

Finanzbehörden tolerieren zwei Methoden der Rechnungsberechnung: die Ermittlung der Steuer je Einzelposition mit kaufmännischer Rundung auf Cent-Beträge oder die Summierung aller Nettopositionen einer Steuerklasse mit einmaliger MwSt-Berechnung auf der Zwischensumme. Bei Stückpreisen mit Cent-Bruchteilen können sich beide Wege um wenige Cent unterscheiden. Behalten Sie im ERP-System stets eine einheitliche Rundungslogik bei, um Beanstandungen bei Betriebsprüfungen zu vermeiden.

Innergemeinschaftliche B2B-Lieferung und Reverse-Charge-Verfahren

Bei grenzüberschreitenden Lieferungen oder sonstigen Leistungen an Unternehmer im EU-Ausland wird keine inländische Umsatzsteuer berechnet. Nach erfolgreicher qualifizierter Bestätigung der ausländischen USt-IdNr. über das MIAS-Verfahren (VIES) greift die Steuerbefreiung als innergemeinschaftliche Lieferung bzw. die Steuerschuldnerschaft des Leistungsempfängers (Reverse-Charge-Verfahren gemäß § 13b UStG).

Häufige Fehlerquellen & Fehlerbehebung

⚠️Nettobetrag plus ermittelte MwSt ergibt 1 Cent mehr oder weniger als der Rechnungsbruttobetrag

Diese 1-Cent-Rundungsdifferenz entsteht durch kaufmännisches Runden einzelner Zwischenschritte oder Positionen mit Bruchteilen von Cent-Beträgen. Nach DIN 1333 sollte die kaufmännische Rundung (ab 0,5 aufrunden) erst auf Ebene der aggregierten Steuerbemessungsgrundlage je Steuersatz erfolgen, anstatt jeden Teilschritt vorab zu runden.

⚠️Verwechslung von handelsüblichem Kalkulationsaufschlag und gesetzlichem Mehrwertsteuersatz

Ein Handelsaufschlag (Handelsspanne) bezieht sich auf den Wareneinkaufspreis zur Verkaufspreisfindung, während die Mehrwertsteuer eine indirekte Verbrauchssteuer auf das steuerbare Entgelt darstellt. Kostet ein Artikel 100 € im Einkauf und wird mit 20 % Aufschlag kalkuliert, beträgt der Nettoverkaufspreis 120 €. Kommen 19 % MwSt hinzu (22,80 €), liegt der Bruttoendpreis bei 142,80 €.

Häufig gestellte Fragen (FAQ)

Wie rechnet man die Mehrwertsteuer rückwärts aus einem Bruttobetrag heraus?▼

Teilen Sie den Bruttobetrag durch 1 plus Steuersatz als Dezimalzahl (beispielsweise Bruttobetrag / 1,19 bei 19 % MwSt oder Bruttobetrag / 1,07 bei 7 %). Das Ergebnis ist der exakte Nettobetrag vor Steuern. Zieht man diesen Nettobetrag vom Bruttobetrag ab, erhält man den präzisen enthaltenen Mehrwertsteuerbetrag.

Was ist der rechnerische Unterschied zwischen Brutto- und Nettopreisen (inkl. vs. exkl. MwSt)?▼

Ein Nettopreis (exkl. MwSt) beziffert den reinen Waren- oder Leistungswert vor Steuern und bildet den Standard im B2B-Bereich, da vorsteuerabzugsberechtigte Unternehmen die Steuer als Vorsteuer geltend machen können. Ein Bruttopreis (inkl. MwSt) enthält bereits die gesetzliche Umsatzsteuer und muss gemäß Preisangabenverordnung (PAngV) gegenüber Endverbrauchern (B2C) ausgewiesen werden.

Wie wird die Mehrwertsteuer bei Gewährung von Skonto berechnet?▼

Nach den Vorgaben des deutschen Umsatzsteuergesetzes (§ 17 Abs. 1 UStG) und den EU-Richtlinien bemisst sich die Umsatzsteuer nach dem tatsächlich gezahlten Betrag. Zieht der Rechnungsempfänger zulässig Skonto ab, mindert sich die Bemessungsgrundlage und die abzuführende Umsatzsteuer sowie der Vorsteuerabzug des Kunden sind entsprechend anteilig zu reduzieren.

Warum ist es mathematisch falsch, einfach 19 % von einem Bruttobetrag abzuziehen?▼

Hinweis: Dieses Tool dient ausschließlich Informations- und Rechenzwecken und ersetzt keine individuelle Steuer- oder Finanzberatung. Weil der Mehrwertsteuersatz stets auf den kleineren Nettobetrag aufgeschlagen wird und nicht auf die größere Bruttosumme. Bei 100 € Netto und 19 % MwSt ergibt sich ein Bruttopreis von 119 €. Zieht man hiervon 19 % ab, würden 22,61 € abgezogen und es verblieben nur 96,39 € statt 100 €. Der rechnerisch korrekte Abzugsfaktor beträgt 19 / 119 (ca. 15,966 %).

Verwandte Tools & Hilfsprogramme

Alle Tools →