Gehaltsrechner (Brutto-Netto)

Gehaltsrechner (Brutto-Netto)

Berechnen Sie Nettolohn und Gehalt von Brutto zu Netto für Stunden- und Jahreslöhne inklusive Steuerprogression, Sozialabgaben und betrieblicher Vorsorge.

Szenarien & Beispiele
Berechnungsmodus
$120,000.00
$
Landessteuersatz (%):
Gemeindezuschlag / Lokale Steuer (%):
Vorsteuerabzüge / Steuerfreie Freibeträge
Betriebliche Altersvorsorge (401(k) / bAV, % vom Brutto):8%
Gesundheitssparkonto (HSA, jährlich):
Krankenversicherungsbeitrag (monatlich):
Zahn- & Zusatzversicherungen (monatlich):
Netto-Abzüge / Nachsteuerabzüge
Roth 401(k) / Nachsteuer-Vorsorge (% vom Brutto):
Sonstige Nettoabzüge / Pfändungen (monatlich):
Netto-Auszahlung$74,259.76$74,259.76 Pro Jahr
Effektiver Steuersatz24.3%Grenzsteuersatz: 27.8%
Steuern Gesamt$29,200.24$29,200.24 Pro Jahr
Bruttolohn$120,000.00$120,000.00 Pro Jahr
Verteilung des Bruttolohns
Netto-Auszahlung62%
Nettoquote$74,259.76
Gesamtsteuerquote$29,200.24
Sozialversicherung & Vorsorge$16,540.00
Gehaltsabzugs-Wasserfall
Pro Jahr
Bruttolohn$120,000.00
Steuerfreie Vorsorgeaufwendungen-$16,540.00
Einkommensteuer / Bundessteuer-$14,602.20
Sozialabgaben-$8,649.09
Landessteuer / Regionale Steuer-$5,948.95
Post-Tax Deductions & Roth-$0.00
Netto-Auszahlung$74,259.76
27.8%
Grenzsteuersatz: 27.8%24.3% Effektiver Steuersatz vs 27.8% statutory marginal ceiling.
FICA: 7.65%State: 5.8%
AuszahlungsintervallPro AuszahlungsperiodeAuf das Jahr hochgerechnet% vom Brutto
Bruttolohn$120,000.00$120,000.00100.0%
Steuerfreie Vorsorgeaufwendungen-$6,940.00-$6,940.005.8%
Betriebliche Altersversorgung-$9,600.00-$9,600.008.0%
Einkommensteuer / Bundessteuer-$14,602.20-$14,602.2012.2%
Landessteuer / Regionale Steuer-$5,948.95-$5,948.955.0%
Sozialabgaben-$8,649.09-$8,649.097.2%
Netto-Auszahlung$74,259.76$74,259.7661.9%
Rechtlicher Hinweis & HaftungsausschlussHinweis zur Modellrechnung: Diese Berechnung dient ausschließlich Informations- und Planungszwecken. Tatsächliche Nettobeträge können je nach Krankenkassen-Zusatzbeitrag, regionalen Abgaben und betriebsspezifischen Vereinbarungen abweichen. Für verbindliche Auskünfte wenden Sie sich an einen Steuerberater.
Netto-Auszahlung$74,259.76
Effektiver Steuersatz24.33%
Steuern Gesamt$29,200.24
Bruttolohn$120,000.00
Technische Referenz & Architektur-Leitfaden

Brutto-Netto-Rechner & Gehaltsrechner — Referenzhandbuch

Berechnen Sie Ihr Nettogehalt aus dem Bruttoeinkommen für Monats- und Jahresgehälter unter Berücksichtigung von Lohnsteuerklassen, Solidaritätszuschlag, Sozialabgaben und betrieblicher Vorsorge.

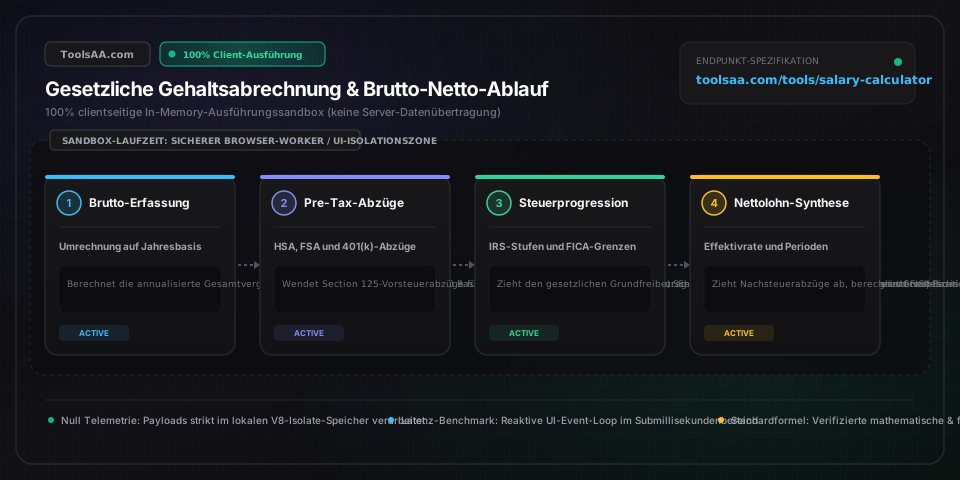
Brutto-Netto-Rechner & Gehaltsrechner — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

brutto_arbeitsentgeltVertragliches Bruttoeinkommen (€ / CHF)

Vereinbartes vertragliches Bruttoarbeitsentgelt vor gesetzlichem Lohnsteuerabzug, Solidaritätszuschlag und Sozialversicherungsbeiträgen. Orientierungswerte reichen vom bundesweiten Median-Einkommen (ca. 44.000 € bis 53.000 €) bis zu akademischen und leitenden Fachgehältern in Ballungsräumen (75.000 € bis 130.000 €).

Standard: 65.000 €
abrechnungszeitraum_turnusLohnabrechnungs-Turnus

Auszahlungsintervall zur anteiligen Lohnsteuer- und Beitragsberechnung: Monatliche Gehaltsabrechnung (12 Auszahlungsperioden, DACH-Standard) im Vergleich zu tariflichen 13./14. Gehältern (Urlaubs- und Weihnachtsgeld) oder internationalen zweiwöchentlichen Abrechnungszyklen.

Standard: monatlich
lohnsteuerklasse_familienstandLohnsteuerklasse (Finanzamt)

Amtliche steuerliche Einstufung (Steuerklasse I bis VI), die Grundfreibetrag, Arbeitnehmer-Pauschbetrag und progressionsabhängige Tarifzonen bestimmt. Steuert den individuellen Grenzsteuersatz auf das zu versteuernde Einkommen.

Standard: Steuerklasse I
betriebliche_altersvorsorge_bavEntgeltumwandlung bAV (% oder Festbetrag)

Freiwillige betriebliche Altersvorsorge (Direktversicherung, Pensionskasse) im Wege der Entgeltumwandlung (§ 3 Nr. 63 EStG) bis zur gesetzlichen Höchstgrenze. Mindert das steuer- und sozialabgabenpflichtige Bruttoentgelt direkt auf der monatlichen Gehaltsabrechnung.

Standard: 4 %
vorsorgeaufwendungen_sachbezuegeSteuerfreie Vorsorgeaufwendungen & Sachbezüge (€)

Beiträge zur Kranken- und Pflegeversicherung sowie steuer- und sozialversicherungsfreie Sachbezüge nach § 8 Abs. 2 EStG (z. B. 50-Euro-Freigrenze, steuerfreie Jobtickets oder betriebliche Gesundheitsförderung), die das Auszahlungsnetto spürbar erhöhen.

Standard: 180 € / Monat
kirchensteuer_bundesland_hebesatzRegionaler Hebesatz & Kirchensteuer (%)

Länderspezifischer Hebesatz für die Kirchensteuer (8 % der Lohnsteuer in Bayern und Baden-Württemberg, 9 % in den übrigen Bundesländern) bzw. regionale Zuschlagsteuern bei Mitgliedschaft in einer steuererhebenden Religionsgemeinschaft.

Standard: 9,0 %

Profi-Tipps & Best Practices

Asymmetrie bei Vorsorgeaufwendungen: Steuerfreiheit vs. Sozialversicherungsfreiheit

Beiträge zur betrieblichen Altersvorsorge (bAV via § 3 Nr. 63 EStG) mindern die Lohnsteuer und Sozialabgaben bis zu 4 % der Beitragsbemessungsgrenze (BBG). Weitere 4 % sind zwar noch steuerfrei, unterliegen jedoch den vollen Sozialabgaben. Dagegen bieten steuerfreie Sachbezüge (§ 8 EStG) oder betriebliche Krankenversicherungen einen echten Doppel-Vorteil: Sie umgehen die Lohnsteuer UND die rund 20 % Arbeitnehmer-Sozialversicherungsabgaben vollständig.

Die Budgetierungs-Illusion: 12 Monatsgehälter vs. 13. Gehalt & Sonderzahlungen

Wer seine monatlichen Fixkosten und Lebenshaltungsausgaben strikt an 12 regulären Basis-Nettogehältern ausrichtet, kann tarifliche Sonderzahlungen wie Urlaubsgeld, Weihnachtsgeld oder erfolgsabhängige Jahresboni zu 100 % als schuldenfreie Liquidität für Sondertilgungen oder den Vermögensaufbau (z. B. ETF-Sparpläne) einsetzen, ohne den laufenden Monats-Cashflow zu belasten.

Der Beitragsbemessungsgrenzen-Knick: Automatischer Netto-Zuwachs im Spätherbst

Die Beiträge zur gesetzlichen Renten- und Arbeitslosenversicherung werden nur bis zur jährlichen Beitragsbemessungsgrenze (BBG) erhoben. Übersteigt das kumulierte Bruttoeinkommen von Besserverdienern im Spätherbst diese Grenze, entfällt der weitere Beitragsabzug (9,3 % für Renten- und 1,3 % für Arbeitslosenversicherung) für das restliche Kalenderjahr. Das führt von Oktober bis Dezember zu einem sprunghaften Anstieg des monatlichen Nettoauszahlungsbetrags.

Steuerfalle bei Einmalbezügen: Progression und Nachzahlungsrisiken

Einmalzahlungen, Bonuszahlungen und Abfindungen werden bei der Lohnabrechnung über den voraussichtlichen Jahresarbeitslohn besteuert. Durch die Steuerprogression klettert der Grenzsteuersatz schnell auf bis zu 42 % (oder 45 % Spitzensteuersatz). Ohne Anwendung tariflicher Progressionsermäßigungen (wie der steuerlichen Fünftelregelung nach § 34 EStG) drohen bei der jährlichen Einkommensteuererklärung empfindliche Nachforderungen durch das Finanzamt.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Das Januar-Nettogehalt fällt spürbar niedriger aus als die Dezember-Abrechnung

Bei Gehältern oberhalb der Beitragsbemessungsgrenzen ruhte der Beitragsabzug für Renten- und Arbeitslosenversicherung im Spätherbst des Vorjahres. Zum 1. Januar wird der Jahreszähler auf null zurückgesetzt und die Sozialversicherungsbeiträge fallen wieder in voller Höhe an. Zudem greifen zum Jahreswechsel häufig turnusmäßige Anpassungen der Krankenkassen-Zusatzbeiträge oder gesetzliche Beitragsanhebungen.

⚠️Hoher Steuerabzug von über 40 % auf die jährliche Bonuszahlung oder Sondervergütung

Werden Prämien oder Einmalbezüge zusammen mit dem regulären Monatsgehalt abgerechnet, ermittelt das Lohnabrechnungsprogramm die Steuer nach der Jahrestabelle für sonstige Bezüge. Der Bonus wird auf das gesamte Jahresgehalt hochgerechnet und mit dem individuellen Spitzen-Grenzsteuersatz versteuert. Eine eventuelle Überzahlung gleicht sich im Rahmen der jährlichen Einkommensteuererklärung beim Finanzamt vollständig aus.

⚠️Das vereinbarte Jahresgehalt geteilt durch 12 stimmt nicht mit der monatlichen Auszahlung überein

In vielen Arbeitsverträgen ist das Jahresbrutto inklusive Urlaubs- und Weihnachtsgeld definiert (13 oder 14 Monatsgehälter). In diesem Fall teilt der Arbeitgeber das Jahresgehalt nicht durch 12, sondern behält Anteile für die Sonderzahlungsmonate ein. Auch geldwerte Vorteile (z. B. Dienstwagenversteuerung nach der 1-%-Regelung) mindern den monatlichen Auszahlungsbetrag.

⚠️Entgeltumwandlung senkt zwar die Lohnsteuer, mindert aber nicht alle Abgaben

Gemäß § 3 Nr. 63 EStG ist die Entgeltumwandlung in eine Direktversicherung oder Pensionskasse bis zu 8 % der Beitragsbemessungsgrenze steuerfrei, aber nur bis zu 4 % der BBG sozialabgabenfrei. Wandeln Sie Beträge oberhalb der 4-%-Grenze um, reduziert sich zwar Ihr steuerpflichtiges Einkommen beim Finanzamt, die vollen Kranken-, Pflege- und Rentenversicherungsbeiträge bleiben für den übersteigenden Teil jedoch bestehen.

Häufig gestellte Fragen (FAQ)

Wie berechnet man das Nettogehalt aus einem Stundenlohn?▼

Um das Nettogehalt aus einem Stundenlohn zu ermitteln, multiplizieren Sie zunächst den Stundensatz mit der wöchentlichen Arbeitszeit und dem Faktor 4,33 (Wochen pro Monat), um das Monatsbrutto zu erhalten (z. B. 25 €/Std. × 40 Std. × 4,33 = 4.330 €). Ziehen Sie anschließend die gesetzliche Lohnsteuer (gemäß Steuerklasse und Grundfreibetrag), den Solidaritätszuschlag sowie die Arbeitnehmeranteile zur Sozialversicherung (ca. 20–21 % für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung) ab. In der Praxis verbleiben je nach Steuerklasse und Kinderfreibeträgen rund 60 % bis 70 % des Bruttolohns als Nettoauszahlung.

Was ist der Unterschied zwischen Bruttogehalt und Nettogehalt?▼

Das Bruttogehalt (Bruttoarbeitsentgelt) ist der im Arbeitsvertrag vereinbarte Gesamtbetrag vor allen Abzügen, inklusive Grundgehalt, Überstundenvergütung, Zuschlägen und Gratifikationen. Das Nettogehalt (Auszahlungsbetrag) ist der Betrag, der nach Abzug der gesetzlichen Steuern (Lohnsteuer, Solidaritätszuschlag, ggf. Kirchensteuer) und der Sozialversicherungsbeiträge (Kranken-, Renten-, Pflege- und Arbeitslosenversicherung) sowie etwaiger betrieblicher Vorsorgeleistungen tatsächlich auf Ihrem Bankkonto gutgeschrieben wird.

Warum wird eine Bonuszahlung oder Prämie scheinbar höher besteuert als das normale Gehalt?▼

Boni und Sonderzahlungen unterliegen keinem gesonderten Sondersteuersatz, führen aber im Auszahlungsmonat zu einem höheren Abzug. Das Finanzamt und Abrechnungssysteme behandeln Boni als sonstige Bezüge: Durch den zusätzlichen Betrag greift die Steuerprogression, wodurch der Grenzsteuersatz auf den Mehrverdienst steigt (oft bis zu 42 %). Über das gesamte Steuerjahr gerechnet gleicht die Einkommensteuererklärung (Lohnsteuerjahresausgleich) eventuell zu viel einbehaltene Beträge exakt aus.

Wie viele Abrechnungszeiträume gibt es pro Jahr bei monatlicher vs. zweiwöchentlicher Auszahlung?▼

Im DACH-Raum ist die monatliche Lohnabrechnung mit 12 Abrechnungszeiträumen (in tariflichen Branchen oft mit 13 oder 14 Gehältern durch Urlaubs- und Weihnachtsgeld) der gesetzliche Standard. Im internationalen angelsächsischen Raum existieren zweiwöchentliche Abrechnungen (bi-weekly mit 26 Auszahlungsperioden) oder halbmonatliche Rhythmen (semi-monthly mit 24 Perioden zum 15. und Monatsletzten). Bei 26 Abrechnungsperioden fallen zwei Monate im Jahr mit je drei Gehaltseingängen an.

Wie viel Bruttogehalt braucht man für 3.000 € oder 5.000 € Netto im Monat?▼

Um in Deutschland in Steuerklasse I (ledig, kinderlos) auf ein monatliches Nettoeinkommen von 3.000 € zu kommen, ist ein Bruttoeinkommen von rund 4.800 € bis 5.100 € monatlich (ca. 58.000 € bis 61.000 € p.a.) erforderlich. Für ein Spitzen-Netto von 5.000 € monatlich (60.000 € netto jährlich) liegt das erforderliche Bruttojahresgehalt bei etwa 96.000 € bis 102.000 € (ca. 8.000 € bis 8.500 € Brutto monatlich), bedingt durch den 42-%-Grenzsteuersatz und die maximalen Sozialversicherungsbeiträge.

Wie wirkt sich eine betriebliche Altersvorsorge (bAV) auf das Nettoeinkommen aus?▼

Hinweis: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine formelle Anlage- oder Steuerberatung dar. Bitte konsultieren Sie bei verbindlichen Entscheidungen einen qualifizierten Steuerberater oder Finanzberater. Eine betriebliche Altersvorsorge via Entgeltumwandlung verringert das Nettoeinkommen um deutlich weniger als den monatlich investierten Sparbetrag, da die Einzahlung direkt vom Vorsteuer-Brutto erfolgt. Bei 250 € monatlicher Einzahlung und einem durchschnittlichen Steuer- und Abgabenvorteil von rund 45 % sinkt das Nettoauszahlungsgehalt lediglich um ca. 137,50 €, während die vollen 250 € zinseszinswirksam im Vorsorgeportfolio angelegt werden.

Verwandte Tools & Hilfsprogramme

Alle Tools →