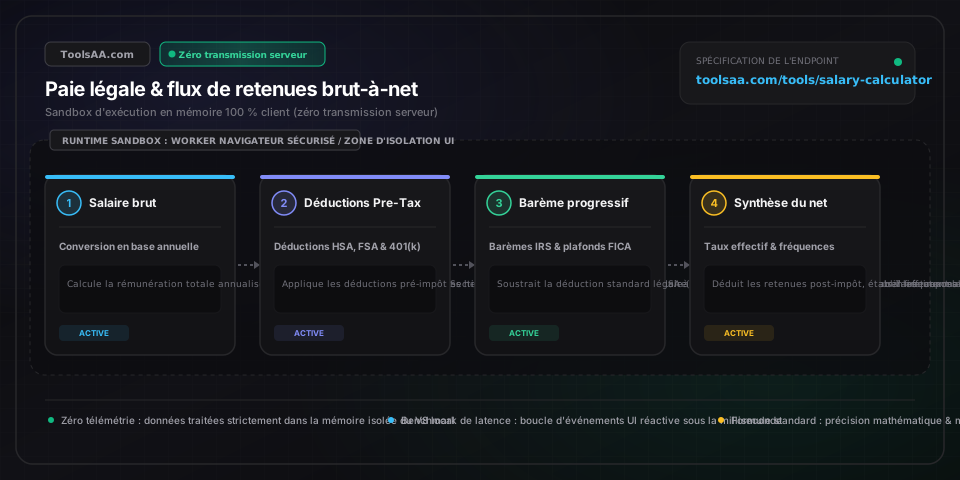
Estimez votre salaire net à partir du brut selon votre taux horaire ou annuel, avec barème d'impôt sur le revenu, cotisations sociales et déductions.
Calculez avec précision votre salaire net à partir du montant brut, selon un taux horaire ou annuel, en intégrant les tranches d'imposition, les cotisations sociales FICA et les déductions 401(k).
Montant contractuel brut stipulé avant retenues fiscales obligatoires et déductions salariales facultatives. Les salaires de référence s'échelonnent entre le revenu médian national (environ 48 000 $ à 62 000 $ aux États-Unis, 28 000 € à 38 000 € en France) et les rémunérations cadres en métropole (100 000 $ à 180 000 $ / 65 000 € à 120 000 €).
Fréquence de versement déterminant la répartition des prélèvements fiscaux sur chaque bulletin : bimensuelle (26 paies par an, toutes les deux semaines, courante dans la santé et les grandes entreprises) versus semi-mensuelle (24 paies par an, usuelle dans la tech et les cabinets de conseil).
Statut légal officiel régissant le montant de l'abattement forfaitaire standard (15 000 $ pour célibataire / 30 000 $ pour déclaration conjointe de couple) et les seuils des tranches d'imposition progressives. Détermine le taux marginal d'imposition appliqué à chaque tranche de revenu imposable.
Versements volontaires sur un plan de retraite traditionnel 401(k) ou 403(b) jusqu'au plafond légal de l'IRS (23 500 $ pour un salarié standard ; 7 500 $ supplémentaires de rattrapage dès 50 ans). Réduit le revenu brut ajusté imposable au niveau fédéral et local, tout en restant soumis aux cotisations sociales de sécurité sociale (FICA).
Cotisations éligibles aux régimes d'avantages sociaux pré-fiscaux (Section 125 Cafeteria Plan) incluant la mutuelle d'entreprise, les comptes d'épargne santé (HSA, plafond légal de 4 300 $ individuel / 8 550 $ famille) et les comptes de dépenses flexibles (FSA, plafond de 3 300 $), totalement exonérés d'impôt sur le revenu fédéral, local et de cotisations FICA.
Taux d'imposition sur le revenu au niveau de l'État fédéré, allant de 0,0 % dans les États sans impôt sur le revenu (Texas, Floride, Washington, Nevada, Tennessee, Wyoming, Dakota du Sud, Alaska) à des barèmes progressifs atteignant jusqu'à 13,3 % (Californie) et 10,9 % (New York).
Les versements sur un plan 401(k) traditionnel minorent votre revenu imposable fédéral et local (Case 1 du formulaire W-2), mais ils NE réduisent PAS l'assiette des cotisations de Sécurité sociale et de Medicare (Cases 3 et 5). En revanche, les cotisations d'assurance santé Section 125 et les versements HSA offrent un triple avantage fiscal : ils échappent à l'impôt fédéral sur le revenu, à l'impôt d'État ET aux 7,65 % de cotisations FICA, générant une économie nette immédiate de trésorerie de 7,65 % supplémentaires.
Les salariés rémunérés à la quinzaine (bi-weekly) perçoivent 26 bulletins de paie par an (toutes les deux semaines), tandis que les salariés semi-mensuels en reçoivent 24 (deux fois par mois). Avec une cadence bimensuelle, deux mois dans l'année comptabilisent trois versements au lieu de deux (« mois aux trois paies »). Établir votre budget mensuel sur la base de deux paies seulement vous permet de consacrer ces deux paies supplémentaires à 100 % au remboursement anticipé de dettes ou à votre épargne de précaution.
La cotisation FICA de Sécurité sociale de 6,2 % ne s'applique que sur les salaires inférieurs ou égaux au plafond annuel légal (176 100 $). Dès que votre rémunération brute cumulée franchit ce seuil — généralement entre août et novembre pour les hauts revenus —, le prélèvement de 6,2 % cesse complètement jusqu'au 1er janvier suivant, procurant une hausse mécanique de 6,2 % de votre salaire net perçu pour le reste de l'année civile.
Les employeurs retiennent habituellement l'impôt sur le revenu fédéral sur les bonus discrétionnaires, attributions d'actions et commissions à un taux forfaitaire légal de 22 % (ou 37 % au-delà d'un million de dollars). Si votre tranche marginale ordinaire d'imposition est de 24 %, 32 % ou 35 %, ce taux forfaitaire engendre un sous-prélèvement continu tout au long de l'année, risquant de déclencher un redressement fiscal inattendu ou des pénalités lors de votre déclaration de revenus (Form 1040).
Si votre rémunération annuelle dépasse le plafond légal de la Sécurité sociale (176 100 $), la retenue de 6,2 % avait cessé à la fin de l'automne précédent. Au 1er janvier, le compteur des salaires bruts soumis à cotisation est réinitialisé à zéro : le prélèvement de 6,2 % reprend dès la première paie de l'année, réduisant votre salaire net mensuel de plus de 900 $ par rapport à celui de décembre.
Si votre employeur regroupe votre prime et votre salaire habituel sur un seul bulletin en utilisant la méthode d'agrégation globale au lieu de la méthode forfaitaire séparée à 22 %, le logiciel de paie annualise ce versement unique comme si vous le perceviez à chaque échéance. Vous êtes alors propulsé artificiellement dans la tranche marginale la plus haute à 37 %. Ce surplus prélevé vous sera intégralement remboursé sous forme de restitution d'impôt lors de votre déclaration annuelle.
Diviser un salaire annuel brut par 24 correspond à une rémunération semi-mensuelle (24 versements par an, deux fois par mois). Une paie bimensuelle (bi-weekly) divise le brut annuel par 26 échéances (52 semaines divisées par 2). Chaque paie aux deux semaines est environ 7,69 % moins élevée qu'un versement semi-mensuel, mais vous percevez deux bulletins de paie supplémentaires au cours de l'année civile.
En vertu de la section 3121(v)(1)(A) de l'Internal Revenue Code (IRC), les versements volontaires sur les plans 401(k) et 403(b) sont formellement définis comme des salaires assujettis aux cotisations d'assurance sociale salariale. Bien que ces déductions minorent le montant imposable de la Case 1 du formulaire W-2, elles restent pleinement soumises aux cotisations de Sécurité sociale (6,2 %) et de Medicare (1,45 %) répertoriées aux Cases 3 et 5.
Pour calculer le salaire net à partir d'un taux horaire brut, déterminez d'abord le montant brut hebdomadaire en multipliant le taux par le volume d'heures effectuées (ex. 30 $/h × 40 h = 1 200 $). Déduisez ensuite les cotisations obligatoires de sécurité sociale (FICA de 7,65 % = 91,80 $), la retenue fiscale fédérale estimée selon les barèmes de l'IRS (Formulaire W-4), les impôts d'État et locaux applicables, ainsi que les éventuelles déductions pré-fiscales pour mutuelle ou épargne retraite. Le salaire net représente habituellement entre 72 % et 82 % du salaire horaire brut selon votre juridiction et votre tranche marginale.
Le salaire brut correspond à la rémunération totale convenue par l'employeur avant la moindre déduction, englobant le salaire de base, les heures supplémentaires, les primes et les commissions. Le salaire net — communément désigné comme le salaire net à payer ou net disponible — représente la somme exacte effectivement créditée sur votre compte bancaire après soustraction des cotisations sociales obligatoires (Sécurité sociale, Medicare, retraite) et des prélèvements volontaires ou pré-fiscaux (épargne 401(k), assurance santé groupe, compte HSA).
Les primes ne subissent pas un taux d'imposition supérieur au moment du calcul final de l'impôt, mais leurs règles de prélèvement à la source diffèrent. L'administration fiscale classe les primes comme des rémunérations complémentaires (supplemental wages) que les employeurs soumettent soit à un taux forfaitaire obligatoire de 22 %, soit à la méthode d'agrégation qui vous traite temporairement comme un très haut revenu pour cette période précise. Tout différentiel entre les retenues appliquées et votre tranche marginale réelle est réconcilié et remboursé lors de votre déclaration fiscale annuelle.
Une paie bimensuelle (toutes les deux semaines / bi-weekly) comprend exactement 26 périodes de paie sur une année normale (et 27 lors des années calendaires avec 53 jeudis ou vendredis). Une paie semi-mensuelle intervient deux fois par mois (généralement le 15 et le dernier jour ouvré du mois) et totalise invariablement 24 échéances. Par conséquent, pour un même salaire brut annuel, le montant d'un bulletin aux deux semaines est inférieur à celui d'une paie semi-mensuelle.
Pour percevoir 5 000 $ nets par mois (soit 60 000 $ nets par an) pour un déclarant célibataire appliquant l'abattement forfaitaire standard, il faut viser un salaire brut annuel compris entre 76 000 $ et 84 000 $ (soit 6 333 $ à 7 000 $ bruts par mois), selon votre État de résidence. Dans les États sans impôt sur le revenu comme le Texas ou la Floride, un salaire brut d'environ 76 500 $ suffit, alors que dans les États à fiscalité plus forte comme la Californie ou New York, un montant brut de 83 000 $ à 85 000 $ est nécessaire.
Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est mis à disposition exclusivement à des fins pédagogiques et informatives et ne constitue en aucun cas un conseil financier formel ni un engagement contractuel. Veuillez consulter un conseiller financier ou fiscal agréé avant toute décision. Verser des cotisations sur un plan 401(k) traditionnel réduit votre salaire net disponible d'un montant bien inférieur à la somme épargnée, grâce à l'économie d'impôt immédiate réalisée. Par exemple, une cotisation de 500 $ par mois dans une tranche combinée de 22 % au niveau fédéral et de 5 % au niveau de l'État ne réduit votre salaire net que de 365 $ (500 $ diminués de 135 $ d'économie fiscale), réorientant ainsi directement 135 $ d'impôt différé vers votre portefeuille d'épargne retraite.
Calculez instantanément le retour sur investissement (ROI) et le rendement annualisé (CAGR). Comparez bénéfice net, durée de détention, érosion monétaire et objectifs de rentabilité.
Scannez des codes QR et codes-barres instantanément en ligne via votre webcam, caméra ou image. Décodez WiFi, vCards, URLs et clés 2FA à 100% localement dans le navigateur.
Calculez votre date prévue d'accouchement (DPA), âge gestationnel en semaines (SA) et jours, date de conception et repères échographiques selon Naegele et la FIV.
Ajoutez un filigrane texte ou image à vos fichiers PDF. Personnalisez l'opacité, l'angle, la mosaïque et les pages ciblées sans aucun téléversement dans votre navigateur.
Numérotez vos documents PDF en ligne gratuitement. Pagination personnalisée avec numérotation Bates, décalage de pages, chiffres romains et marges d'impression sécurisées.
Calculez instantanément votre répétition maximale (1RM) selon les formules validées de Brzycki, Epley et Lander. Ajustement RPE, chargement de disques et pourcentages d'intensité inclus.