Calculadora de Salário Líquido

Calculadora de Salário Líquido

Calcule o salário líquido e a remuneração real a partir do salário bruto por hora ou anual, com descontos de impostos, previdência e benefícios.

Cenários Predefinidos
Modo de Cálculo
$120,000.00
$
Alíquota Estadual (%):
Alíquota Municipal / Surtax (%):
Deduções Antes dos Impostos
Previdência 401(k) / Fundos (% do bruto):8%
Aporte em Conta de Saúde HSA (Anual):
Plano de Saúde (Mensal):
Seguro Odontológico e Visual (Mensal):
Deduções Pós-Impostos
Roth 401(k) Pós-Tributação (% do bruto):
Outras Deduções em Folha (Mensal):
Salário Líquido em Mãos$74,259.76$74,259.76 / ano
Alíquota Efetiva de Imposto24.3%Alíquota Marginal Máxima: 27.8%
Total de Impostos Retidos$29,200.24$29,200.24 / ano
Salário Bruto$120,000.00$120,000.00 / ano
Composição da Renda Bruta
Salário Líquido em Mãos62%
Parcela Líquida Efetiva$74,259.76
Carga Tributária Total$29,200.24
Parcela de Benefícios e Previdência$16,540.00
Cascata de Retenções Salariais
/ ano
Salário Bruto$120,000.00
Benefícios Pré-Impostos-$16,540.00
Imposto de Renda Federal-$14,602.20
FICA / Seguridade Social-$8,649.09
Imposto Estadual-$5,948.95
Post-Tax Deductions & Roth-$0.00
Salário Líquido em Mãos$74,259.76
27.8%
Alíquota Marginal: 27.8%24.3% Alíquota Efetiva de Imposto vs 27.8% statutory marginal ceiling.
FICA: 7.65%State: 5.8%
PeriodicidadePor Holerite / ChequeTotal Anualizado% do Bruto
Salário Bruto$120,000.00$120,000.00100.0%
Benefícios Pré-Impostos-$6,940.00-$6,940.005.8%
Aporte Previdenciário 401(k)-$9,600.00-$9,600.008.0%
Imposto de Renda Federal-$14,602.20-$14,602.2012.2%
Imposto Estadual-$5,948.95-$5,948.955.0%
FICA / Seguridade Social-$8,649.09-$8,649.097.2%
Salário Líquido em Mãos$74,259.76$74,259.7661.9%
Divulgação e Termos FinanceirosAviso de Modelagem Financeira: Esta calculadora destina-se exclusivamente a fins estimativos, educacionais e de planejamento de cenários. O salário líquido real pode variar conforme convenções coletivas, deduções municipais e políticas da empresa. Consulte um contador habilitado para apurações fiscais oficiais.
Salário Líquido em Mãos$74,259.76
Alíquota Efetiva de Imposto24.33%
Total de Impostos Retidos$29,200.24
Salário Bruto$120,000.00
Referência técnica e guia de arquitetura

Calculadora de Salário Bruto & Líquido — Guia de referência

Calcule o salário líquido e o valor a receber a partir do salário bruto por hora ou anual, simulando descontos de INSS, faixas progressivas do IRPF da Receita Federal e deduções de previdência.

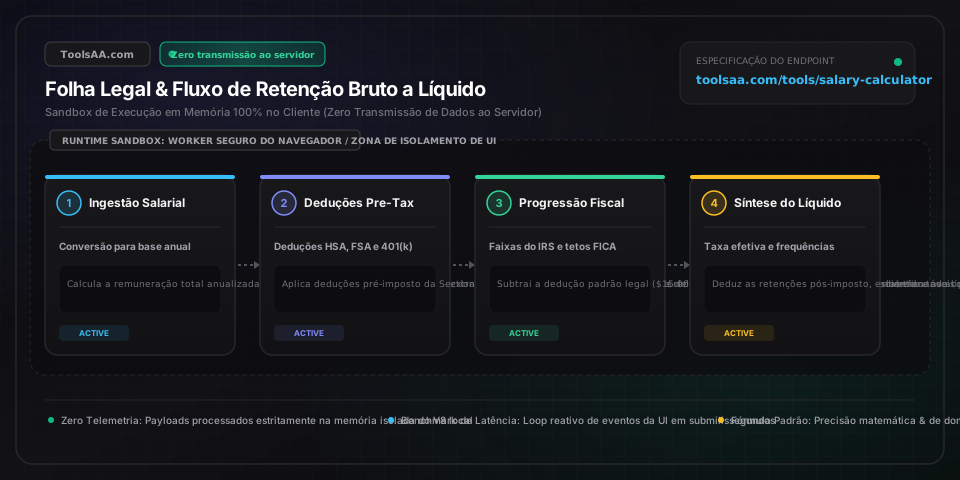
Calculadora de Salário Bruto & Líquido — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Remuneração Bruta ContratualRendimento Bruto Contratual (R$ / € / $ / £)

Rendimento contratual estipulado antes das retenções fiscais obrigatórias e descontos em folha. Valores de referência salarial variam entre a média nacional de rendimento (R$ 4.500 a R$ 8.500 / $ 48.000 a $ 62.000) e padrões executivos em grandes capitais (R$ 15.000 a R$ 35.000 / $ 100.000 a $ 180.000).

Padrão: 75.000
Periodicidade do Pagamento (Cadência da Folha)Cronograma de Pagamento da Folha

Frequência de desembolso que determina a apuração tributária por contracheque: Mensal (12 pagamentos mais 13º salário no padrão CLT brasileiro), Quinzenal/Bisemanal (26 períodos anuais, comum nos EUA e setor corporativo internacional) versus Semimensal (24 períodos, comum em multinacionais de tecnologia).

Padrão: mensal / quinzenal
Enquadramento Fiscal e DependentesClassificação Tributária / Declaração IRPF

Classificação fiscal que rege as faixas de dedução padrão (declaração simplificada vs. completa na Receita Federal ou $ 15.000 Solteiro / $ 30.000 Casados no IRS) e os limites das faixas progressivas. Determina a alíquota marginal e a parcela a deduzir aplicadas a cada fração do rendimento tributável.

Padrão: Solteiro / Individual
Aporte em Previdência Complementar Pré-ImpostoDedução Opcional (% ou Valor Nominal)

Aportes facultativos em previdência privada (plano PGBL com dedução de até 12% da renda bruta tributável no IRPF, ou planos 401(k)/403(b) com teto anual de $ 23.500 no exterior). Reduz a base de cálculo do imposto de renda da Receita Federal / Federal Income Tax, embora possa manter incidência previdenciária obrigatória de seguridade social (INSS/FICA).

Padrão: 6%
Deduções de Saúde e Benefícios Pré-TributaçãoContribuição Pré-Imposto em Benefícios (R$ / $)

Descontos autorizados em folha para assistência médica e benefícios flexíveis, incluindo coparticipação em plano de saúde corporativo, odontológico e contas flexíveis de saúde (como HSA/FSA nos EUA com teto de $ 4.300 individual / $ 8.550 familiar). Essas contribuições reduzem a base de cálculo do imposto de renda e encargos sociais, gerando economia fiscal direta na fonte.

Padrão: R$ 200 / mês
Alíquota Tributária Regional ou Estadual (%)Alíquota Fiscal Jurisdicional (%)

Alíquota de imposto sobre a renda regional ou subnacional. No Brasil, o IRPF é de competência unificada federal pela Receita Federal (alíquotas progressivas de 0% a 27,5%), enquanto em jurisdições com tributação estadual descentralizada (como os EUA ou províncias do Canadá), varia de 0,0% em estados sem tributação de renda (Texas, Flórida, Washington) até tabelas progressivas de 13,3% (Califórnia) e 10,9% (Nova York).

Padrão: 5,0%

Dicas profissionais e melhores práticas

Assimetria Fiscal: Benefícios de Saúde Pré-Imposto vs. Previdência Privada

Aportes em previdência complementar tradicional (como PGBL no Brasil ou 401(k) nos EUA) reduzem a base de cálculo tributável do imposto de renda da Receita Federal / IRS, mas NÃO reduzem a base de contribuição previdenciária oficial obrigatória (INSS / FICA Social Security e Medicare). Por outro lado, contribuições pré-tributação para planos de saúde corporativos e contas de saúde (HSA/FSA) possuem benefício fiscal integral: reduzem simultaneamente a base do IRPF e eliminam a incidência de encargos sociais em folha (como os 7,65% do FICA ou encargos patronais CLT), proporcionando uma economia financeira imediata no fluxo de caixa líquido.

A Ilusão Orçamentária dos 26 vs. 24 Pagamentos em Folhas Quinzenais

Profissionais remunerados em regime quinzenal (bi-weekly) recebem 26 contracheques ao ano (a cada duas semanas), enquanto os em regime semimensal recebem 24 (duas vezes ao mês), e no regime mensal CLT recebem 12 pagamentos mais o 13º salário. Na escala quinzenal de 26 pagamentos, ocorrem dois meses no ano com três contracheques em vez de dois (os chamados 'meses do contracheque extra'). Ao estruturar seu orçamento fixo de moradia e despesas regulares considerando apenas dois contracheques mensais, os dois pagamentos adicionais anuais tornam-se 100% de superávit líquido para quitação antecipada de dívidas, investimentos ou reserva de emergência.

O Aumento Salarial Automático ao Atingir o Teto da Previdência

As contribuições previdenciárias obrigatórias (como o teto do INSS no Brasil ou o limite salarial de $ 176.100 do Social Security nos EUA com alíquota de 6,2%) possuem um teto máximo de desconto anual. Quando a remuneração acumulada do profissional atinge esse teto legal ao longo do ano fiscal — o que geralmente acontece entre agosto e novembro para profissionais de alta renda —, os descontos de seguridade social cessam integralmente até o início do próximo exercício em 1º de janeiro. Isso gera um alívio imediato no contracheque e um aumento automático de até 6,2% a mais no salário líquido disponível durante os meses finais do ano.

A Armadilha de Retenção em Bônus Anuais, PLR e Comissões

Ao pagar bônus discricionários, Participação nos Lucros e Resultados (PLR), comissões ou vesting de ações, os departamentos de pessoal costumam aplicar tabelas de retenção diferenciadas (como a retenção exclusiva na fonte da PLR pela Receita Federal ou a alíquota fixa suplementar de 22% nos EUA). Se a sua alíquota marginal efetiva anual na declaração de ajuste for superior à taxa retida na fonte (por exemplo, faixas de 27,5% no IRPF ou 24% a 35% nos EUA), essa retenção menor ao longo dos meses criará uma defasagem tributária oculta, resultando em um saldo expressivo de imposto a pagar ou redução drástica da restituição no momento do ajuste anual.

Armadilhas comuns e solução de problemas

⚠️O Salário Líquido de Janeiro Veio Menor que o de Dezembro

Se a sua remuneração bruta anual ultrapassa o teto máximo de contribuição previdenciária (como o teto do INSS ou o wage cap de $ 176.100 da seguridade social), o desconto de previdência foi interrompido no final do ano anterior após você atingir o teto. Em 1º de janeiro, com a virada do exercício fiscal, o contador anual da previdência é zerado obrigatoriamente pela legislação, fazendo com que as deduções reiniciem imediatamente. Isso reduz o valor líquido recebido em centenas de reais ou até mais de $ 900 mensais em relação ao contracheque de dezembro.

⚠️Bônus ou PLR Sofreu Retenção Muito Acima do Esperado (Mais de 27,5% a 35%)

Quando a empresa processa o pagamento de gratificações, bônus ou comissões em um mesmo contracheque junto ao salário regular — utilizando o método de folha agregada em vez de processamento segregado —, o software de folha de pagamento projeta aquele valor atípico como se fosse sua remuneração padrão de todo mês. Essa distorção empurra o cálculo temporariamente para a faixa marginal máxima (27,5% no IRPF brasileiro ou 37% nos EUA). O montante retido a maior é integralmente restituído ou compensado na Declaração de Ajuste Anual do IRPF / Tax Return.

⚠️Salário Anual Dividido por 24 Não Corresponde ao Contracheque Quinzenal

Dividir o salário bruto anual por 24 calcula uma folha semimensal (exatamente dois pagamentos mensais por 12 meses). Já a folha quinzenal (bi-weekly) divide o salário anual por 26 períodos de apuração (52 semanas divididas por 2). Em virtude dessa metodologia, cada contracheque quinzenal é aproximadamente 7,69% menor do que um pagamento semimensal, mas o trabalhador é compensado recebendo dois contracheques completos adicionais ao longo do ano-calendário.

⚠️Previdência Privada Reduziu o Imposto de Renda mas Não Diminuiu a Contribuição Previdenciária Oficial

Pelas regras tributárias vigentes (tanto no Brasil pelo regulamento da Receita Federal quanto nos EUA sob a Seção 3121(v)(1)(A) do Código Tributário), aportes em previdência complementar (como PGBL ou 401k/403b) reduzem exclusivamente a base de cálculo tributável do Imposto de Renda das Pessoas Físicas (IRPF / Federal Income Tax). No entanto, esses aportes continuam legalmente definidos como remuneração integrante para cálculo das contribuições previdenciárias compulsórias de seguridade social (INSS no Brasil ou FICA Social Security 6,2% e Medicare 1,45% no exterior).

Perguntas frequentes (FAQ)

Como calcular o salário líquido a partir do valor da hora trabalhada?▼

Para calcular o salário líquido com base no valor da hora de trabalho, primeiro determine a remuneração bruta do período multiplicando a taxa horária pela carga horária cumprida (por exemplo, R$ 50/h × 44 h semanais = R$ 2.200 por semana, ou R$ 30/h × 40 h = $ 1.200 nos EUA). Em seguida, deduza as contribuições previdenciárias obrigatórias (como a tabela progressiva do INSS de 7,5% a 14% ou a taxa FICA de 7,65%), a retenção na fonte do IRPF (conforme a tabela da Receita Federal com dedução de dependentes e parcela a deduzir) e quaisquer descontos voluntários de vale-transporte, assistência médica ou previdência complementar. O salário líquido final costuma representar entre 72% e 82% do rendimento bruto, dependendo da faixa salarial e das deduções aplicáveis.

Qual é a diferença entre salário bruto e salário líquido?▼

O salário bruto (remuneração contratual ou salário nominal) é o montante total contratado que o empregador remunera antes de quaisquer descontos, incluindo salário-base, horas extras, adicionais (noturno, periculosidade ou insalubridade), comissões e gratificações. Já o salário líquido (conhecido popularmente como o 'valor na mão' ou take-home pay) é a quantia exata depositada na conta bancária do profissional após a subtração de todos os descontos legais obrigatórios (INSS, IRPF retido na fonte, encargos de seguridade social) e deduções autorizadas pelo colaborador (coparticipação em plano de saúde, vale-transporte, vale-refeição e previdência privada).

Por que o imposto sobre bônus e gratificações parece mais alto do que no salário normal?▼

Bônus e gratificações não sofrem um imposto real definitivo maior no fechamento do ano fiscal, mas costumam sofrer retenções na fonte mais expressivas no momento do pagamento. Quando o bônus é somado ao salário mensal regular no mesmo holerite, o sistema de folha tributa o montante total aplicando as alíquotas marginais mais elevadas das tabelas progressivas (como o topo de 27,5% no IRPF ou faixas de até 37% nos EUA). No Brasil, verbas como PLR contam com tabela exclusiva na fonte, enquanto nos EUA bônus são tributados com retenção fixa suplementar de 22%. Qualquer retenção cobrada a mais em relação à sua taxa efetiva anual de imposto é devolvida ou compensada na Declaração de Ajuste Anual do IRPF.

Quantos períodos de pagamento existem no ano em folhas quinzenais vs. semimensais?▼

A folha de pagamento quinzenal (bi-weekly) é creditada a cada duas semanas exatas, totalizando rigorosamente 26 pagamentos em um ano padrão (e eventualmente 27 em anos com 53 quintas ou sextas-feiras no calendário). Já a folha semimensal é creditada duas vezes ao mês (geralmente nos dias 15 e 30/31), totalizando exatamente 24 pagamentos ao ano. Em comparação, o regime padrão CLT no Brasil adota periodicidade mensal (12 salários anuais acrescidos obrigatoriamente do 13º salário e adicional de 1/3 de férias). Por essa razão, em um mesmo salário anual contratual, o valor de cada contracheque quinzenal é numericamente menor que o de uma folha semimensal ou mensal.

Qual deve ser o salário bruto para receber R$ 5.000 (ou $ 5.000) líquidos por mês?▼

Para receber um salário líquido em conta de R$ 5.000 por mês (aproximadamente R$ 60.000 líquidos ao ano) no regime CLT sem dependentes, é necessário negociar um salário bruto em torno de R$ 6.300 a R$ 6.700 mensais, considerando os descontos progressivos oficiais de INSS e IRPF. Já em contratos internacionais em dólar ($ 5.000 líquidos mensais ou $ 60.000 anuais), o salário bruto exigido varia entre $ 76.000 e $ 84.000 ao ano ($ 6.333 a $ 7.000 brutos por mês), dependendo da carga tributária estadual: cerca de $ 76.500 em regiões com isenção estadual (como Texas ou Flórida) e de $ 83.000 a $ 85.000 em estados de alíquotas mais elevadas (como Califórnia ou Nova York).

Como a contribuição para a previdência privada afeta o salário líquido no bolso?▼

Aviso Legal: Esta ferramenta é disponibilizada estritamente para finalidades educativas e informativas, não constituindo consultoria financeira formal ou compromisso contratual vinculante. Consulte um planejador financeiro ou contador qualificado antes de tomar decisões financeiras. Aportar em planos de previdência dedutíveis (como o plano PGBL no Brasil ou o 401k tradicional nos EUA) reduz o salário líquido na conta por um valor significativamente menor do que o montante efetivamente poupado, devido à economia imediata de imposto de renda. Por exemplo, ao aplicar R$ 500 (ou $ 500) por mês estando em uma faixa combinada de imposto de 27,5% (ou 22% federal + 5% estadual), o impacto líquido negativo no seu contracheque será de apenas R$ 362,50 (ou $ 365), pois a economia fiscal de R$ 137,50 (ou $ 135) é direcionada diretamente para o crescimento do seu próprio patrimônio de aposentadoria em vez de ser recolhida ao fisco.

Ferramentas e utilitários relacionados

Todas as ferramentas →