Calculadora de Sueldo Bruto a Neto

Calculadora de Sueldo Bruto a Neto

Calcula el sueldo neto y nómina real de bruto a neto para tarifas por hora y anuales con tramos fiscales, retenciones de seguridad social, FICA y aportes 401(k).

Escenarios Predefinidos
Modo de Cálculo
$120,000.00
$
Tipo Impositivo Autonómico / Estatal (%):
Tasa Impositiva Local / Municipal (%):
Deducciones Antes de Impuestos
Plan de Retiro 401(k) / Jubilación:8%
Cuenta de Ahorro para la Salud (HSA):
Prima de Seguro Médico:
Seguro Dental y de Visión:
Deducciones Posteriores a Impuestos
Plan Roth 401(k) (Post-Impuestos):
Otras Deducciones Post-Impuestos:
Sueldo Neto a Percibir$74,259.76$74,259.76 Por Año
Tasa Efectiva de Impuestos24.3%Tipo Impositivo Marginal: 27.8%
Total de Impuestos Retenidos$29,200.24$29,200.24 Por Año
Salario Bruto$120,000.00$120,000.00 Por Año
Distribución del Salario Bruto
Sueldo Neto a Percibir62%
Porcentaje de Salario Neto$74,259.76
Carga Fiscal Total$29,200.24
Beneficios y Jubilación$16,540.00
Cascada de Retenciones de Nómina
Por Año
Salario Bruto$120,000.00
Beneficios Previos a Impuestos-$16,540.00
Impuesto Federal sobre la Renta-$14,602.20
FICA / Seg. Social-$8,649.09
Impuesto Autonómico / Estatal-$5,948.95
Post-Tax Deductions & Roth-$0.00
Sueldo Neto a Percibir$74,259.76
27.8%
Tipo Marginal: 27.8%24.3% Tasa Efectiva de Impuestos vs 27.8% statutory marginal ceiling.
FICA: 7.65%State: 5.8%
Frecuencia de CobroPor Cheque de PagoTotal Anualizado% del Bruto
Salario Bruto$120,000.00$120,000.00100.0%
Beneficios Previos a Impuestos-$6,940.00-$6,940.005.8%
Aportación al Plan de Jubilación-$9,600.00-$9,600.008.0%
Impuesto Federal sobre la Renta-$14,602.20-$14,602.2012.2%
Impuesto Autonómico / Estatal-$5,948.95-$5,948.955.0%
FICA / Seg. Social-$8,649.09-$8,649.097.2%
Sueldo Neto a Percibir$74,259.76$74,259.7661.9%
Aviso de Modelado FinancieroAviso de modelado financiero: Esta calculadora se proporciona con fines exclusivamente educativos y de estimación. El sueldo neto real puede variar según normativas fiscales locales, convenios laborales y retenciones específicas de la empresa. Consulte a un asesor fiscal o contador colegiado para declaraciones oficiales.
Sueldo Neto a Percibir$74,259.76
Tasa Efectiva de Impuestos24.33%
Total de Impuestos Retenidos$29,200.24
Salario Bruto$120,000.00
Referencia técnica y guía de arquitectura

Calculadora de Sueldo Bruto a Neto — Guía de referencia

Calcula tu sueldo neto y nómina real de bruto a neto por hora o año, integrando tramos fiscales del IRPF o impuestos estatales, Seguro Social (FICA) y planes 401(k).

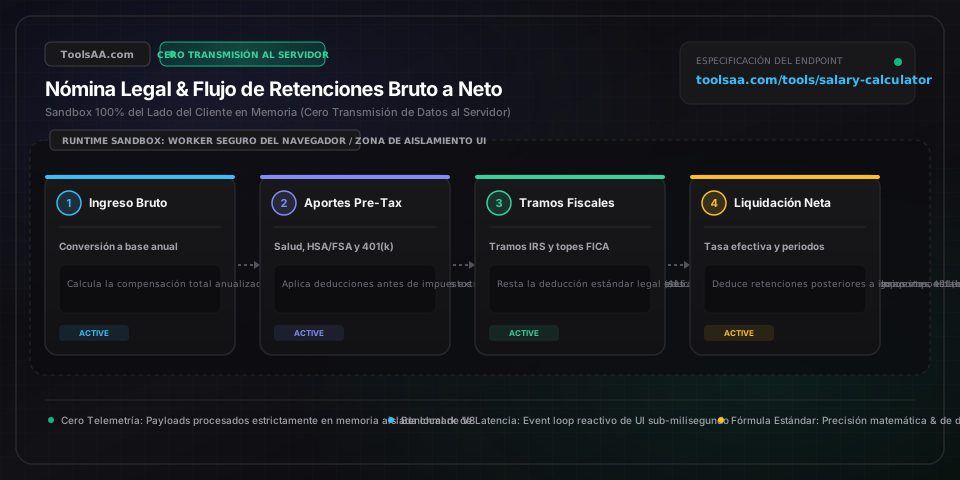
Calculadora de Sueldo Bruto a Neto — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

monto_compensacion_brutaRetribución bruta contractual (€ / $ / £ / MXN)

Ingresos brutos contractuales antes de retenciones fiscales legales y deducciones voluntarias de nómina. Las referencias salariales oscilan entre la mediana de ingresos personales (de 48.000 $ a 62.000 $ en EE. UU. / 24.000 € a 35.000 € en España) y salarios profesionales metropolitanos (de 100.000 $ a 180.000 $ / 60.000 € a 95.000 €).

Por defecto: 75.000
frecuencia_pago_nominaPeriodicidad de pago de nómina

Frecuencia de liquidación que determina la distribución fiscal en cada nómina: bisemanal o quincenal de 26 períodos al año (habitual en salud y multinacionales) frente a semimensual de 24 períodos (frecuente en firmas tecnológicas y profesionales).

Por defecto: quincenal (26 períodos)
estado_civil_declaracionClasificación fiscal / Estado civil de declaración

Clasificación tributaria legal que rige el mínimo no imponible o deducción estándar (15.000 $ soltero / 30.000 $ declaración conjunta en EE. UU.) y los umbrales de tramos progresivos. Determina el tipo impositivo marginal aplicado a cada estrato de la base liquidable.

Por defecto: Soltero / Individual
aporte_jubilacion_pre_impuestosAportación voluntaria al retiro (% o importe)

Aportaciones voluntarias a planes de retiro tradicionales 401(k) o 403(b) hasta el límite legal anual fijado por el IRS (23.500 $ para empleados generales; 7.500 $ adicionales de recuperación para mayores de 50 años). Reduce la base imponible del impuesto sobre la renta federal y estatal, aunque permanece sujeto a cotizaciones de Seguro Social (FICA).

Por defecto: 6%
deducciones_salud_seccion_125Retribución flexible / Deducción previa a impuestos ($ / €)

Aportaciones a planes de retribución flexible cualificados bajo la Sección 125, tales como primas de seguro médico colectivo, Cuentas de Ahorro para la Salud (HSA, tope legal de 4.300 $ individual / 8.550 $ familiar) y Cuentas de Gastos Flexibles (FSA, límite de 3.300 $), exentas de impuestos sobre la renta y de gravámenes del Seguro Social (FICA).

Por defecto: 200 $ / mes
escala_impuesto_estatalTipo impositivo legal autonómico / estatal (%)

Tipo impositivo estatal o autonómico sobre la renta, que oscila entre el 0,0% en jurisdicciones sin impuesto sobre los ingresos del trabajo (Texas, Florida, Washington, Nevada, Tennessee, Wyoming, Dakota del Sur, Alaska) y tablas progresivas con tipos máximos del 13,3% (California) y 10,9% (Nueva York).

Por defecto: 5,0%

Consejos profesionales y mejores prácticas

Asimetría fiscal de deducciones Sección 125 frente a planes 401(k) y FICA

Las aportaciones a un 401(k) tradicional reducen la base imponible sujeta a impuestos sobre la renta federal y estatal (Casilla 1 del Formulario W-2), pero NO minoran las cotizaciones al Seguro Social ni Medicare (Casillas 3 y 5). Por el contrario, las primas de seguro médico bajo la Sección 125 y las aportaciones a cuentas HSA gozan de una triple ventaja fiscal: eluden el impuesto sobre la renta federal, el estatal Y el 7,65% del gravamen FICA, generando un ahorro directo adicional de liquidez del 7,65%.

La ilusión presupuestaria de 26 frente a 24 nóminas en cobros quincenales

Los empleados con nómina bisemanal o quincenal perciben 26 pagas al año (cada dos semanas), mientras que los asalariados semimensuales reciben 24 nóminas (dos al mes). En los esquemas de 26 pagas, dos meses del año natural acumulan tres nóminas en lugar de dos («los meses de la paga extra mágica»). Si presupuestas tus gastos fijos mensuales contando solo dos nóminas, podrás destinar íntegramente las dos nóminas adicionales a amortizar deudas o engrosar tu fondo de emergencia.

El incremento salarial de otoño por tope de base del Seguro Social (176.100 $)

El tipo del 6,2% de Seguro Social (FICA) solo grava las rentas salariales hasta la base máxima legal anual (176.100 $). En cuanto los ingresos brutos acumulados del año superan dicho umbral —habitualmente entre agosto y noviembre en profesionales con ingresos elevados—, la retención del 6,2% se interrumpe por completo hasta el 1 de enero, lo que produce un aumento automático del 6,2% en el sueldo neto disponible durante el resto del ejercicio fiscal.

La trampa del tipo fijo del 22% en la retención de primas y bonus anuales

Las empresas suelen retener el impuesto federal sobre bonus discrecionales, incentivos en acciones y comisiones aplicando un tipo fijo legal para retribuciones complementarias del 22% (o del 37% a partir de un millón de dólares). Si tu tramo impositivo marginal habitual es del 24%, 32% o 35%, esta retención fija resulta insuficiente a lo largo del año, lo que puede provocar una deuda tributaria imprevista o sanciones por retención deficitaria al presentar la declaración anual (Formulario 1040).

Problemas comunes y soluciones

⚠️El sueldo neto de la nómina de enero es inferior al cobrado en diciembre

Si tu salario anual supera el tope de base imponible del Seguro Social (176.100 $), la retención del 6,2% se suspendió a finales del otoño anterior tras alcanzar dicho límite. El 1 de enero, el contador oficial de ingresos se reinicia a cero, reactivando de inmediato la retención íntegra del 6,2%, lo que reduce el cheque neto mensual en más de 900 $ respecto a diciembre.

⚠️Retención excesiva del 35% o más en un bonus en vez del 22% legal

Si tu empleador abona la prima en la misma nómina ordinaria aplicando el método agregado en lugar del método complementario con tipo fijo del 22%, el software de nóminas proyecta ese pago puntual como si ganaras esa cifra en todos los períodos del año. Esto te sitúa artificialmente en el tramo marginal superior del 37%. Dicho exceso retenido de más se regulariza y reembolsa íntegramente al presentar la declaración de la renta anual.

⚠️Dividir el salario bruto anual entre 24 no coincide con la nómina quincenal

Al dividir el salario bruto anual entre 24 se calcula la nómina semimensual (24 pagas al año, dos al mes). El calendario de nóminas bisemanal o quincenal divide el salario anual entre 26 períodos de devengo (52 semanas / 2). Por tanto, cada nómina bisemanal es aproximadamente un 7,69% menor que una semimensual, compensándose al recibir dos nóminas adicionales en el cómputo total del año natural.

⚠️El plan 401(k) tradicional rebaja el impuesto sobre la renta pero no las tasas FICA

En virtud de la Sección 3121(v)(1)(A) del Código de Rentas Internas (IRC), las aportaciones voluntarias a planes de jubilación 401(k) y 403(b) se catalogan expresamente como salario sujeto a impuestos sobre el empleo. Aunque estas aportaciones reducen la base imponible federal de la Casilla 1, siguen gravadas por el Seguro Social (6,2%) y Medicare (1,45%) reflejados en las Casillas 3 y 5 del Formulario W-2.

Preguntas frecuentes (FAQ)

¿Cómo calcular el sueldo neto a partir de una tarifa salarial por hora?▼

Para calcular el sueldo neto a partir de una tarifa por hora, primero determina los ingresos brutos semanales multiplicando el precio de la hora por las horas trabajadas (ej. 30 $/h × 40 h = 1.200 $). A continuación, resta las cotizaciones obligatorias de Seguro Social y nómina (7,65% FICA = 91,80 $), la retención estimada del impuesto sobre la renta según las tablas del Formulario W-4 o de IRPF, los tributos locales/estatales y las deducciones previas a impuestos de salud o jubilación. El salario neto final suele situarse entre el 72% y el 82% del salario bruto por hora, según tu jurisdicción y tramo impositivo.

¿Cuál es la diferencia exacta entre sueldo bruto y sueldo neto?▼

El salario bruto es la retribución total pactada que la empresa devenga a tu favor antes de efectuar deducción alguna, englobando salario base, horas extraordinarias, pluses, comisiones e incentivos. El salario neto —conocido como sueldo líquido o disponible— es la cuantía dineraria real transferida a tu cuenta bancaria tras descontar los tributos obligatorios (impuesto sobre la renta federal o IRPF, tasas autonómicas/estatales, Seguro Social, Medicare) y las deducciones voluntarias (planes de retiro 401(k), seguro médico privado, HSA).

¿Por qué un bonus o prima sufre una retención mayor que el sueldo habitual?▼

Las primas no tributan a un tipo más elevado en la liquidación fiscal final, pero están sujetas a normas de retención específicas en nómina. La administración tributaria clasifica los incentivos como retribuciones complementarias: las empresas aplican una retención fija obligatoria del 22% o los suman al salario habitual mediante el método agregado, tratándote transitoriamente como si pertenecieras a un tramo de ingresos muy superior en ese período. Cualquier diferencia entre lo retenido y tu tipo marginal efectivo se regulariza íntegramente al presentar la declaración anual de la renta.

¿Cuántos períodos de nómina hay en un año bisemanal frente a uno semimensual?▼

La nómina bisemanal o quincenal se liquida cada dos semanas y contiene exactamente 26 períodos de devengo en un año ordinario (ocasionalmente 27 en ejercicios con 53 jueves o viernes). La nómina semimensual se abona dos veces por mes (normalmente los días 15 y último de mes) y cuenta inmutablemente con 24 períodos de pago. En consecuencia, el importe de cada nómina bisemanal es algo menor que el de una semimensual para un idéntico salario anual bruto.

¿Cuánto salario bruto necesito para ganar 5.000 $ netos al mes limpios?▼

Para percibir 5.000 $ netos mensuales (60.000 $ libres de impuestos al año) como contribuyente soltero aplicando la deducción estándar, necesitas un salario bruto estimado de entre 76.000 $ y 84.000 $ anuales (de 6.333 $ a 7.000 $ brutos mensuales), según tu estado o comunidad autónoma de residencia. En territorios sin impuesto sobre la renta como Texas o Florida, se requieren aproximadamente 76.500 $ brutos, mientras que en regiones de alta presión fiscal como California o Nueva York, se precisan cerca de 83.000 $ a 85.000 $ brutos.

¿Cómo incide una aportación al plan 401(k) tradicional en el sueldo neto?▼

Aviso legal: Esta herramienta se ofrece exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni un compromiso contractual vinculante. Consulte con un asesor fiscal o financiero cualificado antes de tomar decisiones. Aportar a un plan de retiro 401(k) tradicional reduce tu salario neto disponible en una cantidad considerablemente inferior al importe monetario aportado gracias al ahorro fiscal inmediato. Por ejemplo, al aportar 500 $ mensuales con un tipo marginal combinado del 22% federal y 5% estatal, el sueldo neto solo disminuye en 365 $ (500 $ menos 135 $ de rebaja impositiva), canalizando de forma directa 135 $ de impuestos diferidos hacia tu patrimonio de jubilación.

Herramientas y utilidades relacionadas

Todas las herramientas →