Break-Even-Point & Zielgewinn-Rechner

Break Even Calculator

Free client-side developer and designer tool.

100% Client-seitige Privatsphäre
Null Serverübertragung
Voreinstellungen:
CVP-Parameter & Kostentreiber
$15,000.00
Periodengerechte Fixkosten (Miete, Grundgehälter, Versicherungen, Software-Lizenzen)
$50.00
Realisierter Nettoerlös pro Stück nach Abzug von Skonti und Rabatten
$20.00
Direkte variable Stückkosten (Material, variable Fertigungslöhne, Verpackung, Versand)
1,000 Stück
Prognostizierte Absatzmenge zur fundierten Ermittlung der Sicherheitsmarge
Break-Even-Absatzmenge
500Stück

Mindestabsatzmenge zur Erreichung eines ausgeglichenen operativen Betriebsergebnisses von null

Break-Even-Umsatzerlös
$25,000.00

Mindestumsatz zur vollständigen Deckung aller fixen und variablen Betriebskosten

Stückdeckungsbeitrag (db)
$30.00

Stückdeckungsbeitrag (db = P - VC): Erlösüberschuss je Einheit zur Fixkostendeckung

Deckungsbeitragsquote (DBQ)
60.0%

Deckungsbeitragsquote (DBQ): Anteil jedes Euro-Umsatzes, der zur Deckung der Fixkosten verbleibt

Betriebswirtschaftliches RisikoprofilHohe Krisenresistenz (MOS > 50%)
Prognostizierter Gesamtumsatz$50,000.00
Prognostizierte Gesamtkosten$35,000.00
Prognostiziertes Betriebsergebnis (EBIT)$15,000.00
Zielgewinnvorgabe ($5,000.00)
666.7 Stück$33,333.33
Vor Steuern (Betriebsergebnis / EBIT)
Zahlungswirksamer Liquiditäts-Break-Even
450 Stück$22,500.00
Liquiditätspolster durch Bereinigung nicht zahlungswirksamer Abschreibungen 50 Stück
Break-Even-Absatzmenge500 Stück
Break-Even-Umsatzerlös$25,000.00
Deckungsbeitragsquote (DBQ)60.0%
Sicherheitsmarge in %50.0%
Operating Leverage (DOL)2.00x
Betriebswirtschaftliches RisikoprofilGewinnzone
Methodischer CFA-Haftungsausschluss

Die Kosten-Volumen-Gewinn-Analyse (CVP) setzt lineare Kosten- und Erlösverläufe, ein homogenes Sortiment und konstante Kapazitäten voraus. Sprungfixe Kosten, Mengenrabatte oder inflationsbedingte Preissteigerungen können reale Gewinnschwellen verschieben. Dient betriebswirtschaftlichen Planungszwecken und stellt keine Wirtschaftsprüfungs- oder Steuerberatung dar.
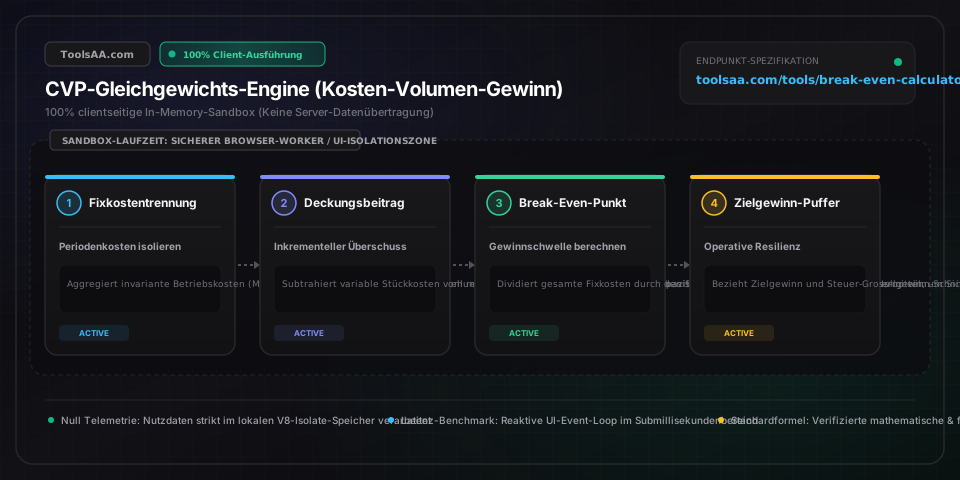
Technische Referenz & Architektur-Leitfaden

Break-Even-Rechner & Gewinnschwelle — Referenzhandbuch

Berechnen Sie die Gewinnschwelle (Break-Even-Point) in Stück und Umsatzerlös mit Zielgewinnanalyse, Deckungsbeitragsquote und dynamischer Sensitivitätsanalyse.

Break-Even-Rechner & Gewinnschwelle — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Gesamte Fixkosten (Kf)Währungsbetrag

Betriebliche Aufwendungen, die innerhalb der relevanten Kapazitätsgrenze unabhängig vom Absatzvolumen anfallen (z. B. gewerbliche Mieten, Gehälter der Kernbelegschaft, Betriebshaftpflichtversicherung, Software-Lizenzen).

Standard: 12.000 €
Nettoverkaufspreis pro Stück (p)Währungsbetrag

Tatsächlich erzielter Netto-Zahlungszufluss pro veräußerter Einheit nach Abzug von Skonti, gesetzlichen Erlösschmälerungen, Rabatten oder Großhandelsnachlässen.

Standard: 50,00 €
Variable Stückkosten (kv)Währungsbetrag

Direkte Aufwendungen, die unmittelbar bei der Produktion oder Erbringung einer zusätzlichen Einheit entstehen (z. B. Materialeinzelkosten, Akkordlöhne, Versand- und Portokosten, Transaktionsgebühren für Zahlungsdienstleister).

Standard: 20,00 €
Stückdeckungsbeitrag (db)Währungsbetrag

Der nach Abzug der variablen Kosten verbleibende Euro-Betrag je verkaufter Einheit, der zur Deckung der Fixkosten und zum Aufbau des Betriebsgewinns beiträgt (db = p - kv).

Standard: 30,00 €
Deckungsbeitragsquote (DB-Quote)Prozentsatz

Der prozentuale Anteil jedes Umsatzeuros, der zur Deckung der Fixkosten zur Verfügung steht (DB-Quote = db / p). Anlageintensive Handelsunternehmen liegen typischerweise bei 15 % bis 30 %, während digitale SaaS-Plattformen häufig 75 % bis 85 % übertreffen.

Standard: 60,0 %
Sicherheitsabstand (Margin of Safety)Prozentsatz

Der prozentuale Absatzrückgang, den ein Unternehmen verkraften kann, bevor es in die operative Verlustzone gerät ((Ist-Absatz - Break-Even-Absatz) / Ist-Absatz). Kreditinstitute und Ratingagenturen stufen einen Sicherheitsabstand von mindestens 25 % als solide ein.

Standard: 33,3 %
Operativer Verschuldungsgrad (DOL)Hebel-Multiplikator

Sensitivitätskennzahl zur Messung der prozentualen Veränderung des operativen Ergebnisses (EBIT) bei einer 1%igen Änderung des Absatzvolumens (DOL = Gesamter Deckungsbeitrag / operatives Ergebnis). Ein hoher DOL verstärkt sowohl Gewinnchancen als auch Verlustrisiken.

Standard: 3,00x

Profi-Tipps & Best Practices

Das Paradoxon des operativen Hebels: Hohe Margen verstärken Verlustrisiken

Unternehmen mit hohen Fixkosten und geringen variablen Kosten (wie SaaS-Plattformen, Rechenzentren oder Hotels) erzielen Deckungsbeitragsquoten von 80 %+ und generieren bei steigendem Absatz ein explosives EBIT-Wachstum. Bricht der Umsatz jedoch auch nur um 15 % ein, bleiben die Fixkostenverpflichtungen unvermindert bestehen. Das operative Ergebnis kollabiert dadurch 3- bis 5-mal schneller als bei Unternehmen mit variabler Kostenstruktur und flexiblen Fremdleistungen.

Liquiditäts-Break-Even vs. bilanzieller Break-Even: Solvenz-Triage

In akuten Liquiditätsengpässen oder bei Lieferkettenkrisen sollten Sie nicht zahlungswirksame Abschreibungen (AfA) aus den Fixkosten herausrechnen: Cash-Break-Even = (Fixkosten - AfA) / Stückdeckungsbeitrag. Diese Formel liefert die exakte Mindestabsatzmenge zur Vermeidung von Barreserveverlusten und verschafft wertvolle Sanierungszeit (Runway), bevor Kreditklauseln (Covenants) verletzt werden.

Die Klippe intervallfixer Kosten: Die Kapazitätsfalle

Fixkosten bleiben nur innerhalb eines definierten Beschäftigungsrahmens (relevanter Bereich) konstant. Überschreitet das Absatzvolumen die Fabrikobergrenze oder Serverkapazität, treten sprunghafte Kostenanstiege (sprungfixe Kosten) auf – wie das Anmieten einer zweiten Produktionshalle oder die Einstellung eines Schichtleiters. Dies verschiebt die Gewinnschwelle abrupt nach oben und kann dazu führen, dass ein höherer Umsatz unrentabler ist als zuvor.

Der 1%-Preisleverage-Effekt: Warum Preiserhöhungen Kostensenkungen schlagen

Empirische Studien im Bereich Corporate Finance belegen, dass eine 1%ige Steigerung des Nettoverkaufspreises (bei konstanter Absatzmenge) das operative Ergebnis (EBIT) um durchschnittlich 8 % bis 11 % steigert – mehr als das Dreifache des Gewinneffekts einer 1%igen Senkung der variablen Beschaffungskosten. Der Grund: 100 % des Mehrerlöses fließen ohne variable Gegenkosten direkt in den Deckungsbeitrag.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Fehler durch negativen Deckungsbeitrag: Verkaufspreis liegt unter den variablen Stückkosten

Übersteigen die variablen Stückkosten den Nettoverkaufspreis (p < kv), wird der Stückdeckungsbeitrag negativ, wodurch das Erreichen der Gewinnschwelle mathematisch unmöglich ist. Jeder zusätzliche Verkauf vergrößert den operativen Mittelabfluss (Cash-Burn). Sofortmaßnahme: Überprüfen Sie die Materialstücklisten (BOM) der Lieferanten, verhandeln Sie Logistik- und Frachttarife neu oder heben Sie die Verkaufspreise an, um eine positive Spanne wiederherzustellen.

⚠️Berechnete Break-Even-Stückzahl überschreitet maximale betriebliche Produktionskapazität

Liegt die berechnete Gewinnschwelle (Q_be) über dem monatlichen Maximaldurchsatz Ihrer Fertigung oder den abrechenbaren Beraterstunden, liegt ein strukturelles Defizit im Geschäftsmodell vor. Sie müssen Fixkostenblöcke durch Vergabe an Subunternehmer in variable Kosten umwandeln, Verkaufspreise erhöhen oder Fertigungsengpässe beseitigen, um die Ausbeute zu steigern.

⚠️Staffelrabatte und Frachtvergütungen verzerren die Linearität der CVP-Analyse

Die klassische Break-Even-Analyse (Cost-Volume-Profit) setzt streng lineare Preis- und Kostenfunktionen voraus. In der Unternehmenspraxis krümmen Mengenstaffeln bei Lieferanten und Großkundenrabatte die Kosten- und Erlöskurven. Unterteilen Sie das Absatzvolumen in abgestufte Intervalle und berechnen Sie abschnittsweise Deckungsbeiträge für jede Umsatzstaffel gesondert.

Häufig gestellte Fragen (FAQ)

Wie berechnet man die Gewinnschwelle in Stück und in Geldeinheiten (Umsatz)?▼

Zur Berechnung der mengenmäßigen Gewinnschwelle (in Stück) dividieren Sie die gesamten Fixkosten durch den Stückdeckungsbeitrag: Break-Even-Menge = Fixkosten / (Nettoverkaufspreis - variable Stückkosten). Zur Ermittlung des Break-Even-Umsatzes dividieren Sie die Fixkosten durch die Deckungsbeitragsquote: Break-Even-Umsatz = Fixkosten / Deckungsbeitragsquote. Beispiel: Bei 12.000 € Fixkosten, 50 € Nettoverkaufspreis und 20 € variablen Stückkosten beträgt der Stückdeckungsbeitrag 30 €. Es sind exakt 400 Einheiten (20.000 € Bruttoumsatz) erforderlich, um die Gewinnschwelle zu erreichen.

Welcher Sicherheitsabstand (Margin of Safety) gilt für Unternehmen als solide?▼

Ein robuster Richtwert für den Sicherheitsabstand liegt bei diversifizierten Konsumgüter- und Produktionsunternehmen typischerweise zwischen 20 % und 30 %. Branchen mit hoher Nachfragevolatilität (wie Gastronomie oder Saisontourismus) erfordern hingegen ein Sicherheitspolster von 35 % bis 45 %. Fällt der Sicherheitsabstand unter 15 %, signalisiert dies hohe finanzielle Verwundbarkeit: Bereits geringfügige Nachfragerückgänge oder Preisdruck im Markt führen unmittelbar zu operativen Nettoverlusten.

Was ist der wesentliche Unterschied zwischen Deckungsbeitrag und Bruttomarge (Gross Margin)?▼

Die Bruttomarge (Rohertrag / Gross Margin) ist eine externe Kennzahl der Rechnungslegung nach HGB bzw. IFRS, bei der die Herstellungskosten der zur Erzielung der Umsatzerlöse erbrachten Leistungen (COGS, einschließlich zugerechneter fixer Fabrikgemeinkosten) vom Umsatz subtrahiert werden. Der Deckungsbeitrag (Contribution Margin) hingegen ist ein internes Steuerungsinstrument der Kosten- und Leistungsrechnung (Controlling), bei dem ausschließlich echte variable Kosten (einschließlich variabler Vertriebs- und Verwaltungskosten wie Verkaufsprovisionen und Zahlungsgebühren) vom Umsatz abgezogen werden, ohne jegliche Fixkostenallokation.

Wie berechnet man die Gewinnschwelle bei einem vorgegebenen Zielgewinn nach Steuern?▼

Hinweis: Dieses Tool dient ausschließlich zu Bildungs- und Informationszwecken und stellt keine formelle Finanzberatung oder verbindliche Kreditzusage dar. Bitte konsultieren Sie einen qualifizierten Finanz- oder Steuerberater, bevor Sie unternehmerische Entscheidungen treffen. Bei der Vorgabe eines Nachsteuergewinns muss dieser zunächst durch die Division mit (1 - effektiver Ertragsteuersatz) in den äquivalenten Vorsteuer-Betriebsgewinn umgerechnet werden. Die Formel lautet: Erforderliche Absatzmenge = (Fixkosten + [Ziel-Nettogewinn / (1 - Steuersatz)]) / (Nettoverkaufspreis - variable Stückkosten). Beispiel: Ein angestrebter Nettogewinn von 15.000 € erfordert bei einem Unternehmenssteuersatz von 25 % einen Vorsteuergewinn von 20.000 € (15.000 € / 0,75). Dieser wird zu den Fixkosten von 12.000 € addiert und durch den Stückdeckungsbeitrag von 30 € geteilt, was einer Zielmenge von ca. 1.067 Einheiten entspricht.

Verwandte Tools & Hilfsprogramme

Alle Tools →