Calculadora de Ponto de Equilíbrio

Break Even Calculator

Free client-side developer and designer tool.

100% Privacidade no Cliente
Zero Transmissão para Servidor
Predefinições
Parâmetros CVP e Direcionadores de Custo
$15,000.00
Aluguel, folha de pagamento administrativa, seguros, honorários e licenças contratuais
$50.00
Receita operacional realizada por unidade comercializada após deduções e descontos comerciais
$20.00
Matérias-primas diretas, mão de obra produtiva direta, embalagens e frete unitário
1,000 unidades
Volume estimado de unidades vendidas utilizado no cálculo da Margem de Segurança
Ponto de Equilíbrio em Unidades
500unidades

Volume físico mínimo de vendas para cobrir a totalidade dos custos fixos e variáveis

Receita no Ponto de Equilíbrio
$25,000.00

Receita de vendas necessária para cobrir todos os custos fixos e variáveis (lucro contábil zero)

Margem de Contribuição Unitária
$30.00

Receita retida por unidade vendida para cobrir custos fixos e gerar lucro (Preço - Custo Variável)

Índice da Margem de Contribuição
60.0%

Percentual de cada moeda de receita direcionado à cobertura dos custos fixos e formação do lucro

Perfil de Risco OperacionalAlta Resiliência Financeira (MOS > 50%)
Receita Bruta Projetada$50,000.00
Custos Totais Projetados$35,000.00
Lucro Operacional Projetado$15,000.00
Meta de Lucro Desejada ($5,000.00)
666.7 unidades$33,333.33
Lucro Operacional Antes dos Impostos (EBIT / LAJIR)
Equilíbrio Financeiro (Solvência de Caixa)
450 unidades$22,500.00
O benefício não desembolsável da depreciação reduz a exigência de caixa em 50 unidades
Ponto de Equilíbrio em Unidades500 unidades
Receita no Ponto de Equilíbrio$25,000.00
Índice da Margem de Contribuição60.0%
Margem de Segurança (%)50.0%
Grau de Alavancagem Operacional (GAO)2.00x
Perfil de Risco OperacionalSuperávit Operacional
Divulgação Metodológica nos Padrões CFA

A análise Custo-Volume-Lucro (CVP) presume relações lineares de receita e custos, mix de vendas constante, capacidade operacional estática e custos variáveis unitários invariáveis. Custos semifixos escalonados, descontos comerciais por volume e pressões inflacionárias podem alterar o patamar real de equilíbrio. Este modelo foi desenvolvido para planejamento gerencial e não substitui auditoria contábil certificada ou assessoria formal de investimentos.
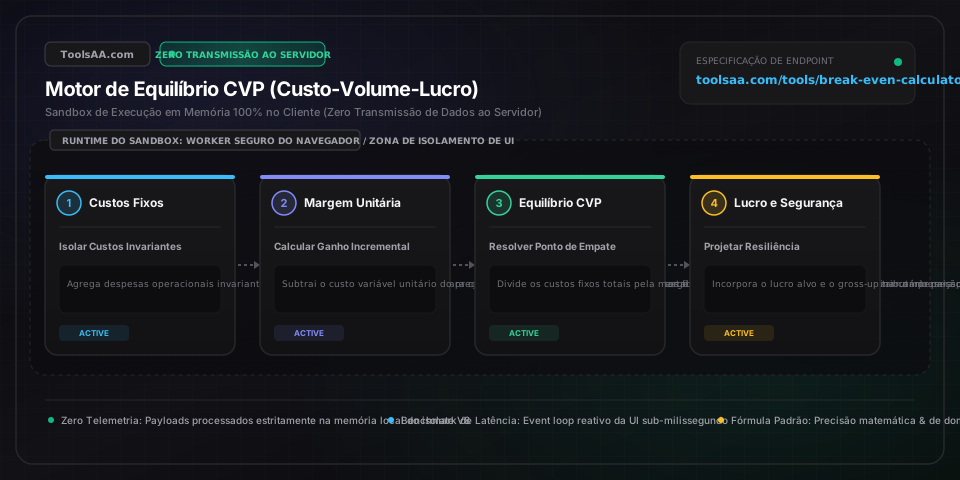
Referência técnica e guia de arquitetura

Ponto de Equilíbrio & Lucro Alvo — Guia de referência

Calcule o ponto de equilíbrio em unidades e receita de vendas com análise de lucro alvo, índice de margem de contribuição e gráficos dinâmicos de sensibilidade de custos fixos.

Ponto de Equilíbrio & Lucro Alvo — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Custos Fixos Totais (CF)Valor Monetário

Despesas e custos operacionais que permanecem estáticos independentemente do volume de vendas dentro do intervalo operacional relevante (ex.: aluguel comercial, folha de pagamento administrativa fixa, seguro de responsabilidade civil e licenças de software).

Padrão: R$ 12.000
Preço Unitário de Venda (P)Valor Monetário

Entrada líquida de caixa efetivamente recebida por unidade comercializada, após a dedução de descontos por antecipação de pagamento, deduções fiscais ou abatimentos comerciais por atacado.

Padrão: R$ 50,00
Custo Variável Unitário (CV)Valor Monetário

Desembolsos diretos incorridos estritamente com a produção ou entrega de cada unidade adicional (ex.: matérias-primas e insumos diretos, mão de obra direta por peça/produção, frete de expedição e taxas de adquirentes de cartão).

Padrão: R$ 20,00
Margem de Contribuição Unitária (MC)Valor Monetário

Parcela exata do valor de cada unidade vendida que sobra após o custeio das despesas variáveis, representando o capital incremental disponível para cobrir os custos fixos estruturais e acumular lucro líquido (MC = P - CV).

Padrão: R$ 30,00
Índice de Margem de Contribuição (IMC)Porcentagem / Índice

Percentual de cada real de faturamento disponível para amortizar os custos fixos estruturais (IMC = MC / P). Varejistas tradicionais intensivos em estoque operam tipicamente entre 15% e 30%, enquanto plataformas SaaS digitais costumam superar 75% a 85%.

Padrão: 60,0%
Margem de Segurança (MS)Porcentagem / Índice

Queda percentual no volume de vendas projetado que o negócio pode absorver antes de registrar prejuízos operacionais ((Vendas Reais - Vendas no Ponto de Equilíbrio) / Vendas Reais). Instituições financeiras consideram uma margem de segurança ≥ 25% como indicativo de solidez financeira.

Padrão: 33,3%
Grau de Alavancagem Operacional (GAO)Multiplicador de Alavancagem

Indicador de sensibilidade que mede a variação percentual no lucro operacional (EBIT/LAJIR) decorrente de uma variação de 1% no volume de vendas (GAO = Margem de Contribuição Total / Lucro Operacional). Um GAO elevado potencializa tanto os ganhos nos momentos de alta quanto as perdas nas quedas.

Padrão: 3,00x

Dicas profissionais e melhores práticas

O Paradoxo da Alavancagem Operacional: Margens Altas Amplificam as Perdas

Empresas com altos custos fixos e baixos custos variáveis (como empresas SaaS, data centers ou redes hoteleiras) ostentam margens de contribuição superiores a 80%, gerando crescimento explosivo do LAJIR (EBIT) em períodos de expansão. No entanto, se o faturamento contrair apenas 15%, os compromissos fixos permanecem inalterados, fazendo o lucro operacional despencar de 3 a 5 vezes mais rápido do que em negócios intensivos em custos variáveis com força de trabalho flexível.

Ponto de Equilíbrio Financeiro vs. Contábil: Triagem de Solvência

Em momentos de aperto severo de liquidez ou crises na cadeia de suprimentos, isole as despesas não financeiras de depreciação e amortização (D&A) da sua estrutura fixa: Ponto de Equilíbrio Financeiro = (Custos Fixos - D&A) / MC Unitária. Esse cálculo revela o volume exato de sobrevivência necessário para estancar a queima de reservas bancárias, ampliando a autonomia de caixa (runway) antes do acionamento de covenants de dívidas bancárias.

O Degrau dos Custos Semifixos: A Armadilha da Capacidade Produtiva

Os custos fixos permanecem constantes apenas dentro de um 'intervalo relevante' delimitado. Expandir o volume além da capacidade máxima instalada da fábrica ou do limite de concorrência dos servidores gera saltos abruptos de custos semifixos — como locar um segundo galpão ou contratar supervisores de turno noturno —, elevando instantaneamente a linha do ponto de equilíbrio e podendo tornar um volume maior de vendas temporariamente menos rentável.

A Regra do 1% na Alavancagem de Preço: Superior ao Corte de Custos

Estudos empíricos aprofundados de finanças corporativas comprovam que uma melhora de 1% no preço líquido realizado (mantendo o volume constante) expande o lucro operacional em média de 8% a 11% — mais de três vezes o ganho gerado por um corte de 1% nos custos variáveis de aquisição —, visto que 100% do aumento de preço flui diretamente para a margem de contribuição.

Armadilhas comuns e solução de problemas

⚠️Erro de Margem de Contribuição Negativa: Preço de Venda Inferior ao Custo Variável

Quando o custo variável unitário supera o preço unitário de venda (P < CV), a margem de contribuição unitária torna-se negativa, tornando matematicamente impossível atingir o ponto de equilíbrio. Cada venda adicional amplia a queima de caixa líquida (cash burn). Ação imediata: audite as listas de materiais (BOM) e fornecedores diretos, renegocie tarifas logísticas ou aumente o preço de venda para restabelecer uma margem unitária positiva.

⚠️Unidades Calculadas no Ponto de Equilíbrio Excedem a Capacidade Produtiva Máxima

Se o volume de equilíbrio calculado (Q_eq) for superior à capacidade física mensal de processamento da fábrica ou ao teto de horas faturáveis da equipe, o modelo de negócio apresenta um déficit estrutural. É fundamental converter custos fixos em variáveis por meio de terceirização, reajustar preços ou eliminar gargalos operacionais para aumentar o rendimento produtivo.

⚠️Descontos Progressivos por Volume e Rápeles Distorcem a Linearidade do CVP

A análise clássica Custo-Volume-Lucro (CVL/CVP) pressupõe preços e custos variáveis estritamente lineares. Na operação corporativa real, tabelas progressivas de fornecedores e descontos por quantidade a grandes clientes curvam a linha de custos e receitas. Divida o volume em faixas operacionais e calcule margens de contribuição seccionadas por etapas para cada patamar de vendas.

Perguntas frequentes (FAQ)

Como calcular o ponto de equilíbrio em unidades e em faturamento financeiro?▼

Para calcular o ponto de equilíbrio em unidades físicas, divida os custos fixos totais pela margem de contribuição unitária: Unidades = Custos Fixos / (Preço - Custo Variável). Para calcular o ponto de equilíbrio em receita de vendas (faturamento), divida os custos fixos pelo índice de margem de contribuição: Receita = Custos Fixos / ((Preço - Custo Variável) / Preço). Por exemplo, com R$ 12.000 em custos fixos, preço unitário de R$ 50 e custo variável unitário de R$ 20, a margem de contribuição unitária é de R$ 30, exigindo exatamente 400 unidades (R$ 20.000 em faturamento bruto) para atingir o equilíbrio.

Qual é um percentual recomendável de margem de segurança para empresas comerciais?▼

Uma margem de segurança considerada saudável costuma oscilar entre 20% e 30% em indústrias e empresas de bens de consumo diversificados, enquanto setores de alta volatilidade operacional (como restaurantes e hotelaria sazonal) necessitam de uma folga preventiva de 35% a 45%. Uma margem de segurança abaixo de 15% sinaliza vulnerabilidade financeira crítica, onde qualquer oscilação negativa de demanda ou pressão inflacionária de custos empurrará o resultado para o prejuízo operacional.

Qual é a principal diferença entre Margem de Contribuição e Margem Bruta?▼

A Margem Bruta é uma métrica da contabilidade societária externa baseada nas normas CPC / IFRS, que deduz o Custo das Mercadorias Vendidas (CMV/CPV, incluindo os custos indiretos fixos de fabricação rateados) da receita líquida. Em contrapartida, a Margem de Contribuição é uma métrica de contabilidade gerencial e tomada de decisão estratégica que deduz exclusivamente os custos e despesas que variam diretamente com as vendas (incluindo comissões e taxas de pagamento), excluindo integralmente qualquer rateio de custos fixos estruturais.

Como calcular o ponto de equilíbrio ao planejar um lucro líquido pós-impostos específico?▼

Aviso legal: Esta ferramenta é disponibilizada exclusivamente para fins educativos e informativos, não constituindo consultoria financeira formal ou recomendação vinculante de crédito. Consulte um profissional financeiro ou contábil qualificado antes de tomar decisões empresariais. Ao estipular uma meta de lucro após os impostos, o lucro almejado precisa ser convertido no equivalente antes dos impostos (LAIR), dividindo-o por (1 - Alíquota Efetiva de Impostos). A fórmula aplicável é: Unidades Necessárias = (Custos Fixos + [Lucro Líquido Alvo / (1 - Alíquota)]) / (Preço - Custo Variável). Por exemplo, uma meta de R$ 15.000 de lucro líquido sob uma alíquota tributária de 25% exige gerar R$ 20.000 em lucro antes dos impostos (R$ 15.000 / 0,75), valor que é somado aos custos fixos de R$ 12.000 e então dividido pela margem de contribuição unitária de R$ 30, resultando na meta de aproximadamente 1.067 unidades.

Ferramentas e utilitários relacionados

Todas as ferramentas →