Resumen ejecutivo del plan patrimonial
Retirement Calculator
Free client-side developer and designer tool.
Régimen fiscal / Perfil inversor
$ USaños
años
años
$
$
$
$
Rentabilidad anual previa al retiro (%)7.2%
Rentabilidad anual en jubilación (%)5.0%
Tasa de inflación anual estimada (%)2.8%
Tasa segura de retiro (SWR %)4.00%
Crecimiento salarial anual estimado (%)+2.0%
Impacto fiscal estimado (IRPF / Plusvalías %)15.0%
Prueba de estrés de mercado (Shock inicial %)
Aviso legal y supuestos metodológicos
Esta herramienta proporciona simulaciones financieras con fines exclusivamente educativos y orientativos. No constituye asesoramiento financiero, actuarial ni fiscal oficial.
Patrimonio acumulado para jubilación$2,042,025Real (ajustado por inflación): $891,800
Retiro mensual neto estimado$5,7864.0% Tasa segura de retiro (SWR %)
Ingreso mensual total en jubilación$10,594+ $2,100 Pensión pública o renta vitalicia garantizada
Edad de agotamiento de fondos
Sostenibilidad perpetua
Superávit de capitalTrayectoria patrimonial
NominalReal (ajustado por inflación)Edad de jubilación
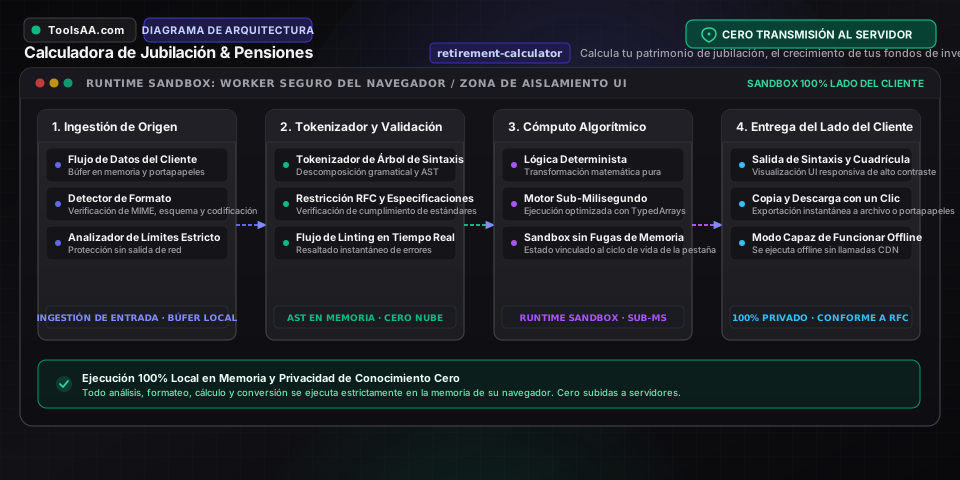
Años restantes hasta la jubilación: 30 | Años proyectados en jubilación: 23Cálculo 100 % en cliente
Motor de cálculo financiero de alto rendimiento ejecutado en la memoria local del navegador.
Privacidad sin subida a servidores
Tus datos patrimoniales permanecen en tu equipo; sin transmisiones a servidores externos.
Exportación lista para informes
Descarga proyecciones y tablas en formato CSV estructurado para análisis y planificación.