Hourly to Salary Calculator

Convertisseur Taux Horaire & Salaire

CFA-Certified Multi-Period Engine

Calculateur gratuit pour convertir un taux horaire en salaire annuel, mensuel ou bimensuel avec calcul des heures supplémentaires. Intègre congés payés, primes et comparatif freelance vs salarié.

Presets:
$/ hr
Quick:
Daily Hours: 8.0h
PTO & Statutory Holidays
Overtime & Premium Enhancements
Classification & Parity
Gross Annual$52,000.00Nominal: $52,000.00
Real Hourly$27.08/hr+8.3% yield boost
Monthly Pay$4,333.3312 checks/yr
Bi-Weekly Pay$2,000.0026 checks/yr
Est. Take-Home$40,560.00After Deductions

Compensation Anatomy & Pay Flow Dynamics

Real-time multi-dimensional cash flow decomposition model.

Real Hourly$27.08/ hr
Base Pay
Physical Work Hours / Yr1,920.0 hrs
Employer Paid PTO & Holiday Value$4,000.00
Weekly Gross Inflow$1,000.00
Inflation-Adjusted Purchasing Power$39,546.00
CFA Business Intelligence Advisory & Compounding Basis

Nominal compensation assumes an unadjusted 2,080 annual hours (40 hours × 52 weeks). Actual gross income accounts for non-working unpaid periods, shift differentials, and non-exempt overtime multipliers under statutory labor standards. In bi-weekly schedules (26 checks), two months per year contain a third "bonus" paycheck, creating a positive seasonal liquidity buffer.

Annual Statutory Base2080 hours / yr
Overtime Premium Share0.0%
Employer Payroll Match7.65% statutory

Professional Financial Modeling Disclosure: This calculator is provided for comparative compensation analysis and educational guidance only. Actual take-home pay varies based on federal, state, and provincial marginal tax brackets, local municipal assessments, post-tax deductions, and specific payroll withholdings (e.g. Form W-4 / P45 / Tax File Declarations). Consult a licensed CPA, CFA, or payroll attorney prior to contractual wage execution.

Référence technique et guide d'architecture

Calculateur Taux Horaire & Salaire — Guide de référence

Simulateur gratuit pour convertir un taux horaire en salaire annuel, mensuel ou hebdomadaire. Intègre les heures supplémentaires, congés payés et statuts freelance.

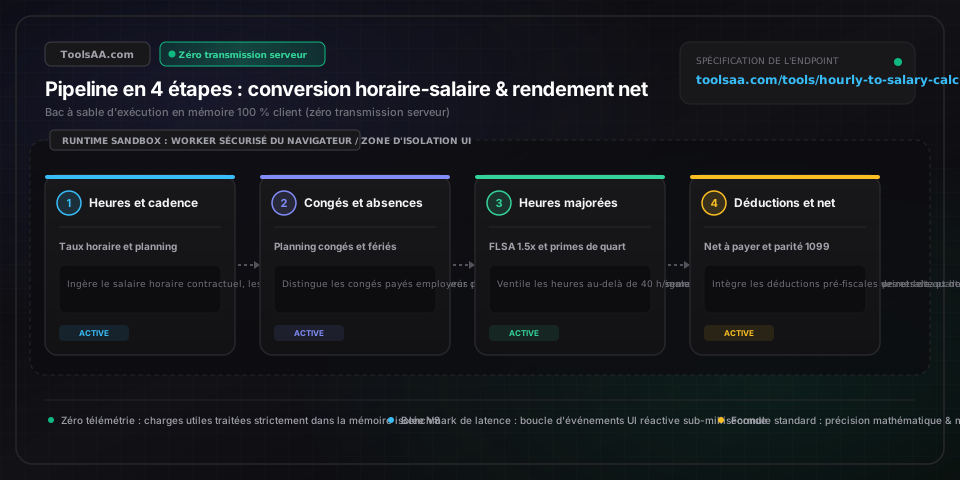
Calculateur Taux Horaire & Salaire — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Taux horaire brut de baseMontant monétaire [Non négatif]

Rémunération brute perçue par heure de travail effectif avant déduction des cotisations sociales, de la prévoyance et du prélèvement à la source. Constitue l'assiette de calcul fondamentale pour l'ensemble des conversions périodiques.

Par défaut : 25,00 € / heure
Durée hebdomadaire de travail & RépartitionNombre décimal [1,0 à 168,0 heures/semaine]

Nombre d'heures contractuelles régulières prévues par semaine et nombre de jours travaillés. La référence légale en France est de 35,0 heures/semaine (sur 5 jours à 7,0 h/jour), tandis que le standard international à temps plein s'établit à 40,0 heures/semaine (8,0 h/jour).

Par défaut : 40,0 heures / semaine (5 jours)
Congés payés (CP) & Jours fériés chômésIntervalles temporels [Semaines & Jours chômés]

Distingue les absences indemnisées par l'employeur des congés sans solde. Pour un salarié à temps plein, les semaines de congés payés et les jours fériés chômés n'imputent pas la rémunération annuelle brute garantie ; seuls les jours d'absence non rémunérés sont retranchés du volume horaire annuel.

Par défaut : 2,0 semaines de congés payés, 10 jours fériés
Heures supplémentaires & Taux de majorationVolume d'heures & Facteur multiplicateur [1,0x à 3,0x]

Heures de travail effectif accomplies au-delà de la durée légale ou contractuelle (ex. au-delà de 35 h ou 40 h hebdomadaires). Ces heures font l'objet d'une majoration salariale légale ou conventionnelle, couramment de +25 % (1,25x), +50 % (1,5x) ou +100 % (2,0x le dimanche et jours fériés).

Par défaut : 0,0 heure supplémentaire (multiplicateur 1,5x)
Primes d'équipe & Bonus annuel de performanceMajoration horaire & Montant annuel forfaitaire

Incitations financières complémentaires, incluant les indemnités horaires de travail posté ou de pénibilité (primes de nuit, de panier) et les éléments variables annuels non garantis (primes sur objectifs, intéressement, participation ou commissions).

Par défaut : 0,00 €/h prime de poste, 0,00 € prime annuelle
Statut d'emploi (Salarié vs Freelance / Indépendant)Sélection catégorielle [Salarié | Freelance / Prestataire]

Détermine la structure des cotisations sociales et charges patronales. Pour un salarié, l'employeur s'acquitte des cotisations patronales (~25 % à 45 % du brut) ; un travailleur indépendant (micro-entreprise, freelance, statut 1099) supporte l'intégralité des cotisations sociales (URSSAF) et finance sur ses honoraires ses congés et périodes d'intercontrat.

Par défaut : Salarié (Prise en charge des cotisations patronales)
Conseils de pro et bonnes pratiques

La norme des 2 080 heures annuelles et l'effet calendaire de la 27e paie

La formule financière standard de mensualisation internationale repose sur 2 080 heures ouvrées par an (40 h/semaine * 52 semaines), tandis que la référence légale française des 35 heures correspond à 1 820 heures brutes (ou 1 607 heures nettes de congés). Une année civile standard compte 365 jours (52 semaines et 1 jour), et une année bissextile 366 jours. En raison de ce décalage calendaire, les salariés rémunérés à la quinzaine (toutes les deux semaines, soit 26 paies par an) perçoivent une 27e paie environ tous les 11 ans. Les salariés rémunérés à l'heure sont payés au réel des heures pointées, tandis que les salariés au forfait annuel voient le montant de leur versement à la quinzaine légèrement ajusté selon les conventions comptables de l'entreprise.

Assiette légale des heures supplémentaires : Taux effectif vs Taux de base

Selon les principes régissant le droit du travail (réglementation FLSA américaine et jurisprudence du Code du travail en France), la majoration pour heures supplémentaires ne peut pas être calculée sur le seul salaire horaire de base si vous percevez des primes inhérentes au travail. La loi impose que les primes de rendement, d'assiduité, de panier ou de travail de nuit soient réintégrées dans la rémunération ordinaire pour déterminer le véritable 'taux horaire effectif régulier'. Les majorations (ex. +25 % ou +50 %) doivent ensuite s'appliquer à ce taux majoré, ce qui génère une rémunération des heures supplémentaires supérieure au simple calcul arithmétique sur le taux de base.

Le multiplicateur freelance : Convertir un taux horaire indépendant en équivalent salarié

Lors de la transition d'un poste salarié vers une activité de freelance ou de consultant indépendant (statut 1099 ou micro-entreprise/société), il est financièrement risqué de transposer son taux horaire à parité 1 pour 1. Un travailleur indépendant doit financer l'intégralité des cotisations sociales (charges URSSAF d'environ 22 % à 45 %), souscrire une mutuelle et une prévoyance privée, autofinancer sa retraite sans abondement patronal, et absorber 25 à 35 jours ouvrés de congés et d'intercontrat non rémunérés. En pratique, un indépendant doit appliquer une majoration de 30 % à 50 % par rapport au taux horaire d'un salarié équivalent pour dégager un revenu net disponible comparable.

Paie à la quinzaine (26 versements) vs Paie bimensuelle (24 versements)

Les salariés confondent souvent le versement à la quinzaine (bi-weekly) et le versement bimensuel (semi-monthly), ce qui fausse les budgets mensuels. Une paie bimensuelle intervient deux fois par mois (généralement le 15 et le dernier jour ouvré), soit exactement 24 paies par an : Paie brute = Salaire annuel / 24. Une paie à la quinzaine a lieu un vendredi sur deux, produisant 26 versements annuels : Paie brute = Salaire annuel / 26. Pour un salaire annuel de 60 000 €, le montant brut s'élève à 2 500,00 € par virement bimensuel, mais à seulement 2 307,69 € par versement à la quinzaine, bien que le cumul annuel atteigne rigoureusement les mêmes 60 000 €.

Pièges courants et dépannage

⚠️Écart de calcul du salaire annuel : Multiplier le taux horaire par 2 000 heures au lieu de 2 080 heures crée une différence de plus de 2 000 €

La règle empirique rapide utilisée par les recruteurs multiplie le taux horaire par 2 000 (ex. 30 €/h * 2 000 = 60 000 €) en neutralisant deux semaines (80 heures) de congés non payés. Le standard comptable rigoureux à temps plein s'établit à 2 080 heures (40 h/semaine * 52 semaines = 2 080 h ; 30 €/h * 2 080 = 62 400 €) car un contrat salarié inclut les congés payés et les jours fériés. Si votre rémunération comprend des congés payés, effectuez toujours la conversion sur 2 080 heures (ou 1 820 heures sur une base 35 h) ; si vos congés ne sont pas rémunérés, déduisez ces heures non payées du volume total.

⚠️La paie à la quinzaine ne correspond pas à la moitié du salaire mensuel

Un mois ne comporte pas exactement quatre semaines. Un mois compte en moyenne 4,333 semaines (52 semaines / 12 mois = 4,333 semaines = 173,33 heures de travail pour 40 h/semaine, ou 151,67 heures pour 35 h/semaine). Une paie à la quinzaine couvre strictement 2 semaines (80 heures). Diviser le salaire mensuel par deux revient à calculer une période de 86,67 heures, ce qui correspond à une fréquence bimensuelle (24 paies par an) et non à la quinzaine (26 paies par an). Dans ce dernier cas, deux mois par an comptent un troisième versement ('mois à trois paies').

⚠️Le revenu net d'un indépendant est nettement inférieur aux prévisions malgré un taux de facturation élevé

Vérifiez le taux d'utilisation facturable et l'impact des cotisations sociales. Un travailleur indépendant ne facture presque jamais 100 % d'une semaine de 40 heures à ses clients : la gestion administrative, la comptabilité, la prospection et la veille commerciale occupent 15 % à 25 % du temps de travail (taux de facturation réel de 75 % à 85 %). De plus, les cotisations sociales d'indépendant s'appliquent sur le bénéfice ou le chiffre d'affaires, auxquelles s'ajoutent les frais professionnels d'assurance et d'équipement.

⚠️Heures supplémentaires manquantes ou mal calculées sur une semaine comportant un jour férié chômé payé

Conformément aux règles légales de décompte du temps de travail, les heures supplémentaires s'apprécient uniquement sur les heures de travail effectif accomplies au-delà du seuil légal hebdomadaire. Les heures correspondant à un jour férié chômé ou à un congé payé, bien qu'indemnisées, ne sont généralement pas assimilées à du temps de travail effectif pour le déclenchement du seuil de majoration légale. Ainsi, un salarié effectuant 36 heures effectives et bénéficiant de 8 heures de jour férié (soit 44 heures payées) ne perçoit pas obligatoirement de majoration pour heures supplémentaires au-delà de 40 heures, sauf dispositions contractuelles ou convention collective plus favorables.

Foire aux questions (FAQ)

Comment convertir un taux horaire en salaire annuel ?▼

Pour convertir un taux horaire brut en salaire annuel pour un contrat standard à temps plein, multipliez votre taux horaire par le nombre d'heures travaillées par semaine, puis multipliez le résultat par les 52 semaines de l'année : Salaire annuel = Taux horaire * Heures hebdomadaires * 52. Par exemple, si vous gagnez 25,00 € de l'heure sur une base standard de 40 heures par semaine, votre salaire annuel s'élève à 25,00 € * 40 * 52 = 52 000 € par an (ou 25,00 € * 35 * 52 = 45 500 € par an sur une base 35 heures). Si votre contrat prévoit des congés payés et des jours fériés chômés, ceux-ci sont déjà inclus dans les 52 semaines. En cas de congés sans solde, déduisez le nombre de semaines non rémunérées de 52 avant d'effectuer la multiplication.

Combien d'heures de travail compte une année pour le calcul d'un salaire ?▼

Une année standard de travail à temps plein compte conventionnellement 2 080 heures ouvrées sur une base de 40 heures par semaine (40 * 52 = 2 080). Sur une année civile type comprenant 260 jours ouvrés (52 semaines * 5 jours ouvrés/semaine), 260 jours multipliés par 8 heures par jour équivalent exactement à 2 080 heures. En France, sur une base légale de 35 heures, le volume annuel brut est de 1 820 heures (35 * 52 = 1 820) et la durée légale annuelle nette de congés s'établit à 1 607 heures. Selon le jour de la semaine où débute l'année civile et la présence d'une année bissextile, l'année calendaire réelle peut compter 261 ou 262 jours ouvrés, mais les logiciels de paie standardisent le calcul annuel sur ces bases contractuelles fixes.

À quel salaire annuel correspond un taux de 25 € de l'heure ?▼

Pour un taux horaire brut de 25,00 € sur une base standard de 40 heures par semaine, votre rémunération brute équivaut à : 1 000,00 € par semaine, 2 000,00 € à la quinzaine (toutes les deux semaines), 2 166,67 € par période bimensuelle (deux fois par mois), 4 333,33 € par mois et 52 000,00 € par an. Si vous travaillez sur une base hebdomadaire de 35 heures (durée légale en France), 25,00 € de l'heure génèrent 875,00 € par semaine, 3 791,67 € par mois et 45 500,00 € par an. Si vous accomplissez 45 heures par semaine avec 5 heures supplémentaires rémunérées avec une majoration de 50 % (37,50 €/h), votre revenu annuel brut total atteint 61 750 € par an.

Quel est l'impact des congés payés sur le taux horaire effectif ?▼

Les congés payés augmentent votre taux horaire effectif par heure réellement travaillée, tout en maintenant constante votre rémunération annuelle brute globale. Par exemple, si vous percevez un salaire annuel de 62 400 € (soit un taux nominal de 30,00 €/h sur une base de 2 080 heures) et bénéficiez de 4 semaines de congés payés ainsi que de 10 jours fériés chômés (soit 30 jours ouvrés ou 240 heures rémunérées non travaillées), votre temps de présence physique réel est de 1 840 heures (2 080 - 240). En divisant votre salaire de 62 400 € par les 1 840 heures effectivement travaillées, votre taux horaire effectif réel s'élève à 33,91 € de l'heure, soit une revalorisation de 13 % de la valeur financière de votre heure travaillée.

Comment calculer un salaire annuel avec des heures supplémentaires ?▼

Pour calculer un salaire annuel intégrant des heures supplémentaires, décomposez votre horaire hebdomadaire entre les heures régulières standard (jusqu'au seuil légal de 35 ou 40 heures) et les heures supplémentaires excédentaires. Multipliez les heures régulières par votre taux horaire de base, multipliez les heures supplémentaires par votre taux majoré (couramment 1,25 ou 1,5 fois le taux de base), additionnez ces deux montants pour déterminer votre rémunération hebdomadaire brute, puis multipliez par le nombre de semaines travaillées par an (52 semaines). Exemple pour un taux de base de 30 €/h et 48 heures hebdomadaires (avec seuil à 40 h et majoration de 50 %) : Salaire régulier = 40 h * 30 € = 1 200 €/semaine ; Heures supplémentaires = 8 h * (30 € * 1,5) = 360 €/semaine ; Salaire hebdomadaire total = 1 560 €/semaine ; Salaire annuel brut = 1 560 € * 52 = 81 120 € par an.

Quel taux horaire ou TJM un indépendant doit-il facturer pour égaler un salaire fixe ?▼

Avertissement : Cet outil est fourni exclusivement à des fins pédagogiques et informatives et ne constitue en aucun cas un conseil financier, juridique ou comptable officiel. Veuillez consulter un expert-comptable ou un conseiller financier qualifié avant toute prise de décision. Pour égaler un salaire fixe d'employé en tant que freelance ou consultant indépendant (statut freelance / micro-entreprise / 1099), vous devez facturer un taux horaire supérieur de 30 % à 50 % au taux horaire brut d'un salarié équivalent. Par exemple, si un poste salarié offre 50,00 €/h (environ 104 000 € bruts/an), un indépendant doit facturer entre 65,00 €/h et 75,00 €/h (soit un Taux Journalier Moyen ou TJM de 500 € à 600 € HT). Cette majoration compense trois charges incontournables : (1) Les cotisations sociales d'indépendant : le travailleur indépendant acquitte l'ensemble des cotisations de sécurité sociale et de retraite ; (2) L'absence de congés payés et de jours fériés indemnisés : les congés et les périodes d'intercontrat représentent 4 à 6 semaines non facturées par an ; et (3) Les frais professionnels et avantages sociaux : financement direct de la mutuelle santé, de la prévoyance, de l'assurance responsabilité civile professionnelle et de l'épargne retraite.

Outils et utilitaires connexes

Tous les outils →