Hourly to Salary Calculator

Calculadora Salario por Hora & Anual

CFA-Certified Multi-Period Engine

Calculadora gratuita para convertir salario por hora a sueldo anual, mensual o quincenal con horas extras. Incluye vacaciones, autónomos y primas.

Presets:
$/ hr
Quick:
Daily Hours: 8.0h
PTO & Statutory Holidays
Overtime & Premium Enhancements
Classification & Parity
Gross Annual$52,000.00Nominal: $52,000.00
Real Hourly$27.08/hr+8.3% yield boost
Monthly Pay$4,333.3312 checks/yr
Bi-Weekly Pay$2,000.0026 checks/yr
Est. Take-Home$40,560.00After Deductions

Compensation Anatomy & Pay Flow Dynamics

Real-time multi-dimensional cash flow decomposition model.

Real Hourly$27.08/ hr
Base Pay
Physical Work Hours / Yr1,920.0 hrs
Employer Paid PTO & Holiday Value$4,000.00
Weekly Gross Inflow$1,000.00
Inflation-Adjusted Purchasing Power$39,546.00
CFA Business Intelligence Advisory & Compounding Basis

Nominal compensation assumes an unadjusted 2,080 annual hours (40 hours × 52 weeks). Actual gross income accounts for non-working unpaid periods, shift differentials, and non-exempt overtime multipliers under statutory labor standards. In bi-weekly schedules (26 checks), two months per year contain a third "bonus" paycheck, creating a positive seasonal liquidity buffer.

Annual Statutory Base2080 hours / yr
Overtime Premium Share0.0%
Employer Payroll Match7.65% statutory

Professional Financial Modeling Disclosure: This calculator is provided for comparative compensation analysis and educational guidance only. Actual take-home pay varies based on federal, state, and provincial marginal tax brackets, local municipal assessments, post-tax deductions, and specific payroll withholdings (e.g. Form W-4 / P45 / Tax File Declarations). Consult a licensed CPA, CFA, or payroll attorney prior to contractual wage execution.

Referencia técnica y guía de arquitectura

Calculadora de Salario por Hora & Anual — Guía de referencia

Calculadora gratuita de salario por hora para convertir tarifa horaria en sueldo anual, mensual, quincenal y horas extra. Incluye vacaciones (PTO), autónomos y primas.

Calculadora de Salario por Hora & Anual — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Salario Base por Hora / Tarifa HorariaImporte Monetario [No Negativo]

Retribución monetaria bruta devengada por hora ordinaria de trabajo antes de impuestos, aportaciones a la jubilación o deducciones voluntarias. Constituye la base primaria de cálculo para todas las conversiones de frecuencia temporal.

Por defecto: 25,00 € / hora
Jornada Semanal y Horario LaboralNúmero Decimal [1,0 a 168,0 Horas/Semana]

Número contractual de horas ordinarias pactadas a la semana y días trabajados por período. El estándar de referencia en la jornada completa es de 40,0 horas semanales distribuidas en 5 días laborables (8,0 horas/día).

Por defecto: 40,0 horas / semana (5 días)
Permisos Retribuidos (PTO) y Días FestivosIntervalos de Tiempo [Semanas y Días Festivos]

Distingue las ausencias retribuidas cubiertas por el empleador de los permisos no retribuidos. En contrataciones a tiempo completo o por cuenta ajena (W-2), las semanas de vacaciones pagadas y festivos no reducen el salario anual bruto en efectivo; las ausencias no remuneradas se deducen del cómputo total de horas de trabajo.

Por defecto: 2,0 semanas de vacaciones, 10 festivos
Horas Extraordinarias y Recargo LegalCantidad de Horas y Coeficiente Multiplicador [1,0x a 3,0x]

Horas de trabajo que exceden la jornada legal estándar (generalmente más de 40 horas semanales según normativas laborales como la FLSA). Las horas extraordinarias se retribuyen con recargos específicos, habitualmente 1,5x (tiempo y medio) o 2,0x (tiempo doble en festivos o descansos semanales).

Por defecto: 0,0 horas extra (multiplicador 1,5x)
Plus de Turnicidad y Bonificación AnualComplemento Horario e Importe Anual Fijo

Incentivos económicos adicionales, incluidos complementos fijos por hora para turnos nocturnos, rotativos o de especial penosidad (€/hora), y primas anuales en efectivo no garantizadas, participación en beneficios o comisiones comerciales pactadas.

Por defecto: 0,00 € de plus de turno, 0,00 € de prima anual
Clasificación Laboral (Asalariado W-2 vs. Contratista 1099 / Autónomo)Selección Categórica [Asalariado W-2 / Cuenta Ajena | Contratista 1099 / Autónomo]

Determina la distribución de las cargas fiscales y cotizaciones sociales de la nómina. En contratación por cuenta ajena (W-2), el empleador abona una aportación patronal (como el 7,65 % de FICA en EE. UU. o la cuota patronal a la Seguridad Social); un profesional independiente o contratista 1099 asume el tipo impositivo íntegro de trabajo por cuenta propia (15,3 %) y costea sus propios beneficios, bajas e inactividad.

Por defecto: Empleado por cuenta ajena (el empleador aporta el 7,65 % de FICA o cuota patronal)
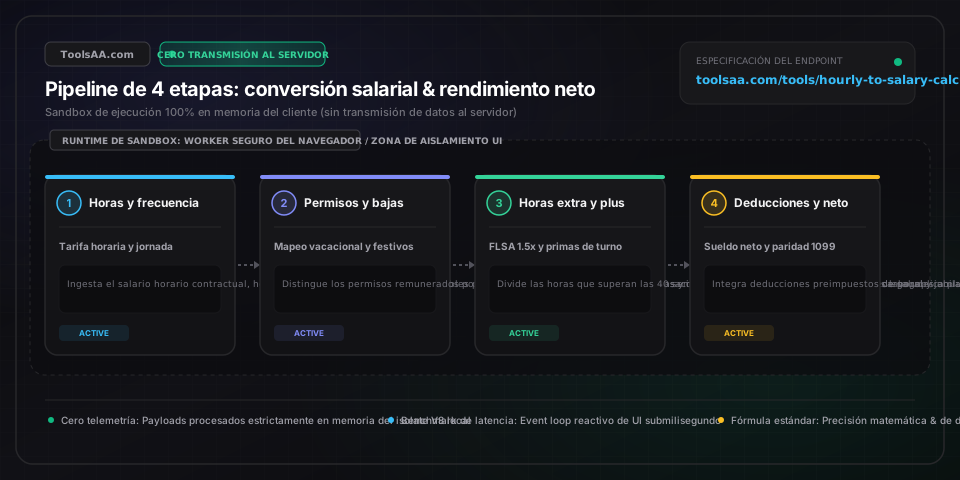
Consejos profesionales y mejores prácticas

El Estándar Anual de 2.080 Horas y el Efecto Calendario de 27 Pagas

La fórmula corporativa estándar para proyectar el salario anual contempla 2.080 horas laborables al año (40 horas semanales * 52 semanas). No obstante, un año civil tiene 365 días (52 semanas + 1 día adicional) y un año bisiesto contiene 366 días (52 semanas + 2 días adicionales). Debido a este desfase del calendario, los trabajadores asalariados con nómina quincenal o bisemanal (26 pagas en años regulares) perciben un año extraordinario de 27 nóminas aproximadamente cada 11 años. Mientras los trabajadores por horas perciben remuneración por hora efectivamente registrada, los asalariados con salario fijo anual pueden experimentar una leve dilución del importe quincenal según la política contable del departamento de nóminas.

Normativa de Tarifa Regular (FLSA) frente a Distorsiones del Salario Base

Bajo las normativas laborales de horas extraordinarias (como la FLSA en EE. UU. o equivalentes internacionales de cálculo de retribución ordinaria), las horas extra no pueden calcularse simplemente multiplicando el salario base por hora por 1,5 si se perciben pluses o incentivos no discrecionales. La legislación exige que los complementos de productividad, asistencia, seguridad y turnicidad se sumen a las percepciones brutas regulares antes de dividir entre las horas trabajadas para determinar la auténtica 'tarifa ordinaria de retribución' (regular rate of pay). El recargo de horas extra debe liquidarse sobre esta tarifa consolidada, lo que resulta en un pago superior al cálculo aritmético elemental del salario base.

El Margen Real del Contratista: Conversión de Honorarios 1099 a Salario Asalariado

Al evaluar una transición de empleo por cuenta ajena a la modalidad de contratista independiente (1099 o autónomo profesional), jamás acepte una paridad de tarifa 1 a 1 por hora. Un profesional independiente debe asumir la cuota íntegra de cotización por cuenta propia (un 7,65 % adicional equivalente a la parte patronal de FICA o la cuota íntegra de autónomos), financiar el 100 % de su seguro médico privado (400 € a 800 €/mes), costear sus aportaciones a la jubilación sin aportaciones coincidentes de la empresa y absorber entre 15 y 25 días no retribuidos de vacaciones y bajas médicas. Como regla directiva de finanzas profesionales, un contratista debe facturar entre un 30 % y un 50 % por encima de la tarifa horaria de un asalariado para obtener un poder adquisitivo neto idéntico.

Discrepancia entre Nómina Quincenal (26 Pagas) y Semimensual (24 Pagas)

Los trabajadores suelen confundir los calendarios de liquidación quincenales (bi-weekly) con los semimensuales (semi-monthly), lo que genera desviaciones de tesorería personal. La nómina semimensual se liquida exactamente dos veces al mes (habitualmente los días 15 y fin de mes), sumando 24 pagos al año: Nómina Bruta = Salario Anual / 24. La nómina quincenal se liquida cada dos semanas (viernes alternos), sumando 26 pagos al año: Nómina Bruta = Salario Anual / 26. Un salario anual de 60.000 € genera 2.500,00 € brutos en cada nómina semimensual, pero 2.307,69 € brutos en cada nómina quincenal, a pesar de que ambos esquemas consolidan exactamente el mismo salario anual de 60.000 €.

Problemas comunes y soluciones

⚠️Discrepancia en el salario anual: Multiplicar la tarifa horaria por 2.000 horas frente a 2.080 horas produce una diferencia de más de 2.000 €

La estimación rápida empleada por directores de recursos humanos multiplica la tarifa por 2.000 horas (p. ej., 30 €/h * 2.000 = 60.000 €) descontando 2 semanas (80 horas) de vacaciones no remuneradas. El estándar técnico formal de nóminas corporativas utiliza 2.080 horas (40 h/semana * 52 semanas = 2.080 h; 30 €/h * 2.080 = 62.400 €) porque los contratos asalariados a tiempo completo incluyen vacaciones anuales y festivos remunerados. Si su contrato contempla permisos retribuidos, calcule siempre sobre 2.080 horas; si el contrato estipula ausencias no remuneradas, reste las horas no pagadas de la base de 2.080.

⚠️La nómina quincenal no coincide con el salario mensual dividido entre dos

Los meses naturales no tienen exactamente cuatro semanas. Un mes tiene un promedio de 4,333 semanas (52 semanas / 12 meses = 4,333 semanas = 173,33 horas laborales). Una nómina quincenal abarca exactamente 2 semanas (80 horas). Dividir el salario mensual entre 2 presupone un período de 86,67 horas laborables, lo que corresponde a un calendario semimensual (24 pagas anuales), no quincenal (26 pagas anuales). Durante dos meses al año, los empleados con nómina quincenal perciben una tercera liquidación salarial.

⚠️El sueldo neto del contratista independiente es sustancialmente menor de lo previsto pese a facturar una tarifa nominal más alta

Revise la tasa de ocupación facturable (utilization rate) y la tributación del trabajo por cuenta propia. Un profesional independiente rara vez puede facturar el 100 % de una semana laboral de 40 horas a sus clientes; la gestión administrativa, facturación, desarrollo de negocio y captación comercial absorben habitualmente entre el 15 % y el 25 % del tiempo de trabajo (lo que sitúa la utilización facturable en el 75-85 %). Además, los tributos y cotizaciones de autónomos o impuestos por cuenta propia (como el 15,3 % del Schedule SE en EE. UU.) gravan el rendimiento neto de la actividad económica, a lo que se suman los costes directos de cobertura sanitaria privada.

⚠️La remuneración por horas extraordinarias no figura o está mal calculada en semanas con días festivos retribuidos

Según los marcos legales laborales habituales (como la FLSA), el recargo legal de horas extraordinarias se devenga exclusivamente sobre las horas efectivamente trabajadas en exceso de la jornada pactada (normalmente 40 horas físicas en la semana). Las horas computadas por festivos retribuidos, permisos retribuidos o bajas por incapacidad temporal no computan como horas físicas trabajadas para alcanzar el umbral de horas extraordinarias. Por ejemplo, si un empleado trabaja físicamente 36 horas y se le abonan 8 horas de festivo (totalizando 44 horas retribuidas), el empleador generalmente no está obligado por ley a aplicar el recargo de 1,5x sobre las 4 horas que exceden de 40, salvo que el convenio colectivo o contrato de trabajo estipule expresamente una condición más beneficiosa.

Preguntas frecuentes (FAQ)

¿Cómo se convierte un salario por hora a salario anual?▼

Para convertir una tarifa horaria en salario anual en un empleo estándar a tiempo completo, multiplique su retribución por hora por el número de horas trabajadas a la semana y, a continuación, multiplique dicho resultado por las 52 semanas del año: Salario Anual = Salario por Hora * Horas Semanales * 52. Por ejemplo, si percibe 25,00 € por hora con una jornada ordinaria de 40 horas a la semana, su salario anual bruto asciende a 25,00 € * 40 * 52 = 52.000 € al año. Si su puesto contempla vacaciones y festivos retribuidos, estos ya forman parte integrante de las 52 semanas. Si disfruta de permisos no retribuidos, reste las semanas no remuneradas a 52 antes de efectuar la multiplicación.

¿Cuántas horas laborables tiene un año para el cálculo del sueldo?▼

Un año laboral estándar a jornada completa consta de 2.080 horas laborables. Este baremo de referencia se obtiene multiplicando 40 horas semanales por 52 semanas al año (40 * 52 = 2.080). A lo largo de un año civil con 260 días laborables habituales (52 semanas * 5 días laborables por semana), 260 días multiplicados por 8 horas diarias equivalen exactamente a 2.080 horas. Dependiendo del día de la semana en que comience el año y de si se trata de un año bisiesto, un año natural puede contener 261 o 262 días laborables (de 2.088 a 2.096 horas), pero los sistemas de gestión de nóminas estandarizan el cómputo en 2.080 horas.

¿A cuánto equivale un salario de 25 € por hora al año?▼

Percibiendo 25,00 € por hora en una jornada estándar de 40 horas semanales, sus ingresos brutos son: 1.000,00 € semanales, 2.000,00 € quincenales (cada dos semanas), 2.166,67 € semimensuales (dos veces al mes), 4.333,33 € mensuales y 52.000,00 € anuales. Si trabaja una jornada parcial de 30 horas semanales, 25 € por hora equivalen a 39.000 € anuales. Si realiza una jornada de 45 horas semanales con 5 horas extraordinarias liquidadas al 1,5x (37,50 €/hora), sus percepciones anuales brutas aumentan a 61.750 € al año.

¿Cómo influyen las vacaciones retribuidas (PTO) en la tarifa horaria efectiva?▼

Los permisos y vacaciones retribuidas (PTO) incrementan el salario real efectivo por cada hora trabajada físicamente, manteniendo invariable la remuneración bruta anual convenida. Por ejemplo, si percibe un salario anual de 62.400 € (30,00 €/hora nominal sobre una base de 2.080 horas) y dispone de 4 semanas de vacaciones pagadas más 10 festivos retribuidos (un total de 30 días o 240 horas retribuidas no trabajadas), usted trabaja de forma efectiva únicamente 1.840 horas al año (2.080 - 240). Al dividir su salario de 62.400 € entre las 1.840 horas de trabajo físico efectivo, se obtiene una tarifa horaria real de 33,91 € por hora: un incremento del 13 % en el valor liquidado de cada hora de dedicación real.

¿Cómo se calcula el salario anual cuando se realizan horas extraordinarias?▼

Para calcular el salario anual total incorporando horas extra, divida el horario semanal entre las horas ordinarias base (hasta 40 horas) y las horas extraordinarias (las que superan las 40 horas). Multiplique las horas regulares por su salario base por hora, multiplique las horas extra por la tarifa con recargo (habitualmente 1,5 veces la base), sume ambos importes para obtener el ingreso bruto semanal y multiplique por el número de semanas laborables del año (habitualmente 52). Por ejemplo, percibiendo 30 €/hora y trabajando 48 horas semanales: Retribución Ordinaria = 40 h * 30 € = 1.200 €/semana; Retribución de Horas Extra = 8 h * (30 € * 1,5) = 360 €/semana; Total Semanal = 1.560 €/semana; Salario Anual = 1.560 € * 52 = 81.120 € al año.

¿Qué tarifa por hora debe cobrar un contratista o autónomo para igualar un sueldo en nómina?▼

Aviso legal: Esta herramienta se proporciona exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni un compromiso contractual vinculante. Consulte con un asesor financiero o laboral cualificado antes de tomar decisiones profesionales. Para equiparar el salario de un empleado por cuenta ajena (W-2), un profesional independiente o contratista (1099/autónomo) debe facturar una tarifa por hora entre un 30 % y un 50 % superior a la retribución equivalente en nómina. Por ejemplo, ante un puesto asalariado de 50,00 €/hora (104.000 €/año), un contratista debe facturar entre 65,00 €/hora y 75,00 €/hora. Esta prima compensa tres factores indispensables: (1) Cargas fiscales y cotizaciones por cuenta propia: El profesional asume íntegramente la aportación patronal y obrera de la Seguridad Social (como el 7,65 % de FICA patronal o cuota de autónomos); (2) Permisos y festivos no retribuidos: Los contratistas no perciben vacaciones pagadas ni retribución en festivos oficiales, perdiendo entre 3 y 5 semanas de ingresos cubiertos; y (3) Autofinanciación de coberturas: El profesional debe contratar su propio seguro de salud privado, cobertura por incapacidad y constituir su fondo de jubilación sin planes de pensiones de empresa.

Herramientas y utilidades relacionadas

Todas las herramientas →