Hourly to Salary Calculator

Stundenlohn- & Gehaltsrechner

CFA-Certified Multi-Period Engine

Kostenloser Stundenlohn- und Gehaltsrechner zur präzisen Umrechnung in Jahres-, Monats- und 2-Wochen-Gehalt sowie Überstunden. Inklusive Urlaubstagen, Freiberufler-Honoraren und Boni.

Presets:
$/ hr
Quick:
Daily Hours: 8.0h
PTO & Statutory Holidays
Overtime & Premium Enhancements
Classification & Parity
Gross Annual$52,000.00Nominal: $52,000.00
Real Hourly$27.08/hr+8.3% yield boost
Monthly Pay$4,333.3312 checks/yr
Bi-Weekly Pay$2,000.0026 checks/yr
Est. Take-Home$40,560.00After Deductions

Compensation Anatomy & Pay Flow Dynamics

Real-time multi-dimensional cash flow decomposition model.

Real Hourly$27.08/ hr
Base Pay
Physical Work Hours / Yr1,920.0 hrs
Employer Paid PTO & Holiday Value$4,000.00
Weekly Gross Inflow$1,000.00
Inflation-Adjusted Purchasing Power$39,546.00
CFA Business Intelligence Advisory & Compounding Basis

Nominal compensation assumes an unadjusted 2,080 annual hours (40 hours × 52 weeks). Actual gross income accounts for non-working unpaid periods, shift differentials, and non-exempt overtime multipliers under statutory labor standards. In bi-weekly schedules (26 checks), two months per year contain a third "bonus" paycheck, creating a positive seasonal liquidity buffer.

Annual Statutory Base2080 hours / yr
Overtime Premium Share0.0%
Employer Payroll Match7.65% statutory

Professional Financial Modeling Disclosure: This calculator is provided for comparative compensation analysis and educational guidance only. Actual take-home pay varies based on federal, state, and provincial marginal tax brackets, local municipal assessments, post-tax deductions, and specific payroll withholdings (e.g. Form W-4 / P45 / Tax File Declarations). Consult a licensed CPA, CFA, or payroll attorney prior to contractual wage execution.

Technische Referenz & Architektur-Leitfaden

Stundenlohn in Gehalt Rechner — Referenzhandbuch

Kostenloser Rechner zur Umrechnung von Stundenlohn in Jahresgehalt, Monatsgehalt und Überstundenvergütung. Inklusive bezahltem Urlaub (PTO), Boni und Freiberufler-Kalkulation.

Stundenlohn in Gehalt Rechner — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

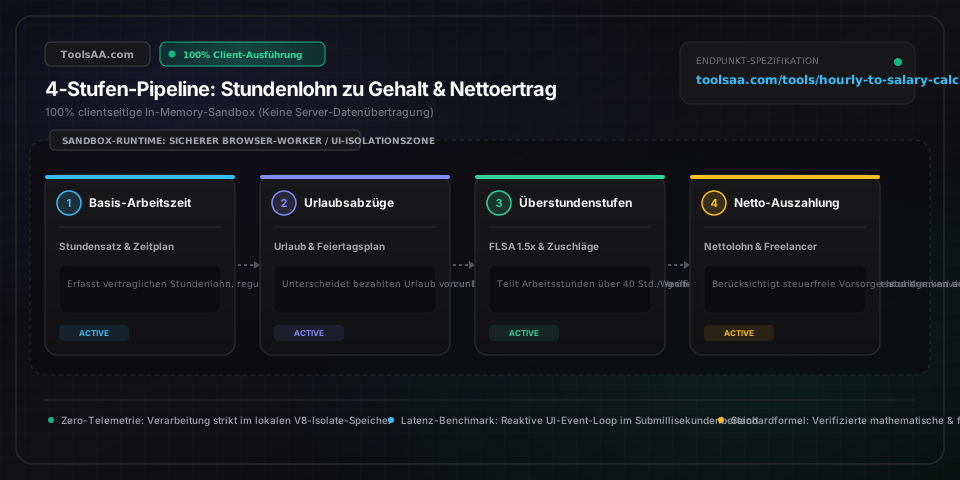
Wichtige Parameter & Einstellungen

Basis-Stundenlohn & VergütungssatzWährungsbetrag [Nicht-negativ]

Die Brutto-Geldvergütung pro regulärer Arbeitsstunde vor Steuern, Sozialversicherungsabgaben und freiwilligen Abzügen. Dient als primäre Rechenbasis für alle Frequenz- und Periodenumrechnungen.

Standard: 25,00 € / Stunde
Wöchentliche Arbeitszeit & TagesmodellDezimalzahl [1,0 bis 168,0 Stunden/Woche]

Die vertraglich vereinbarte wöchentliche Regelarbeitszeit und die Anzahl der Arbeitstage pro Woche. Der internationale Standard-Benchmark liegt bei 40,0 Wochenstunden verteilt auf 5 Arbeitstage (8,0 Stunden/Tag).

Standard: 40,0 Stunden / Woche (5 Tage)
Bezahlter Urlaub (PTO) & FeiertagsanspruchZeitintervalle [Wochen & gesetzliche Feiertage]

Unterscheidet bezahlte Freistellung (Entgeltfortzahlung an Urlaubstagen und Feiertagen) von unbezahlten Abwesenheiten. Bei Festangestellten verringern bezahlter Urlaub und Feiertage das Jahresgehalt nicht; unbezahlte Fehltage werden von den Jahresarbeitsstunden abgezogen.

Standard: 2,0 Wochen bezahlter Urlaub, 10 Feiertage
Überstunden & gesetzlicher ZuschlagsfaktorStundenanzahl & Multiplikator [1,0x bis 3,0x]

Arbeitsstunden, die über die vertragliche oder gesetzliche Normalarbeitszeit hinausgehen (typischerweise über 40 Stunden/Woche). Überstunden werden mit Zuschlägen vergütet, üblicherweise mit 1,5x (50 % Mehrarbeitszuschlag) oder 2,0x (100 % Zuschlag für Sonn- und Feiertagsarbeit).

Standard: 0,0 Überstunden (1,5x Multiplikator)
Schichtzulagen & jährliche LeistungsboniStundenzulage & fester Jahresbetrag

Zusätzliche monetäre Vergütungsbestandteile wie feste Stundenzuschläge für Nacht-, Wochenend- oder Gefahrenarbeit (€/Std.) sowie variable, erfolgsabhängige Jahresboni, Gewinnbeteiligungen oder Vertragsprovisionen.

Standard: 0,00 € Schichtzulage, 0,00 € Jahresbonus
Beschäftigungsstatus (Festangestellt vs. Freiberufler / 1099)Kategorische Auswahl [Festangestellter (W-2) | Freiberufler / Contractor (1099)]

Bestimmt die steuerliche und sozialversicherungsrechtliche Abgabenlast. Bei Festangestellten übernimmt der Arbeitgeber rund die Hälfte der Sozialversicherungsbeiträge (z. B. FICA-Match in den USA bzw. Arbeitgeberanteile zur Renten-, Kranken- und Pflegeversicherung); Freiberufler und Contractors tragen 100 % aller Abgaben, Absicherungen und unbezahlten Ausfallzeiten selbst.

Standard: Festangestellter (Arbeitgeber zahlt hälftige Sozialabgaben)
Profi-Tipps & Best Practices

Der 2.080-Jahresstunden-Benchmark und das Phänomen des 27. Gehaltslaufs

Die betriebswirtschaftliche Standardformel zur Gehaltsberechnung basiert auf 2.080 Arbeitsstunden pro Jahr (40 Stunden/Woche × 52 Wochen). Ein normales Kalenderjahr umfasst jedoch 365 Tage (52 Wochen + 1 Zusatztag), ein Schaltjahr sogar 366 Tage (52 Wochen + 2 Zusatztage). Durch diese kalendarische Verschiebung erhalten Angestellte mit zweiwöchentlichem Auszahlungsrhythmus (üblicherweise 26 Gehaltsschecks pro Jahr) etwa alle 11 Jahre einen '27. Gehaltsscheck'. Während Stundenlöhner stets nach tatsächlich geleisteter Stundenzahl vergütet werden, kann sich bei Festgehältern in einem 27-Gehaltslauf-Jahr der einzelne Zweiwochenauszahlungsbetrag je nach Abrechnungsrichtlinie der Lohnbuchhaltung leicht verringern.

Regulärer Stundensatz nach FLSA vs. Verzerrungen durch den Basislohn

Nach US-amerikanischen Arbeitsrechtsrichtlinien (Fair Labor Standards Act, FLSA) sowie vergleichbaren internationalen Standards dürfen Überstunden nicht einfach pauschal als 1,5-faches des Basisstundenlohns berechnet werden, wenn der Arbeitnehmer nicht-ermessensabhängige Boni oder Schichtzulagen erhält. Das Gesetz schreibt vor, dass Schichtprämien und vertragliche Leistungs- oder Anwesenheitsboni zunächst zum regulären Bruttogehalt addiert werden müssen, bevor dieses durch die Gesamtarbeitsstunden geteilt wird, um den 'regulären Stundensatz' (Regular Rate of Pay) zu ermitteln. Der Überstundenzuschlag wird auf diesen erhöhten Stundensatz erhoben, was zu signifikant höheren Auszahlungen führt als bei einer reinen Basissatz-Multiplikation.

Der reale Contractor-Aufschlag: Honorarsätze für Freiberufler vs. Festanstellung

Beim Wechsel von einem Angestelltenverhältnis (W-2) in eine freiberufliche Tätigkeit oder ein 1099-Contracting darf der Stundenlohn niemals 1:1 übernommen werden. Als Selbstständiger müssen Sie nicht nur die vollen Arbeitgeber- und Arbeitnehmeranteile der Sozialabgaben (wie die 15,3 % Self-Employment Tax in den USA oder die vollständige Kranken-, Pflege- und Altersvorsorge in Deutschland) tragen, sondern auch 15 bis 25 Tage unbezahlten Urlaub, Krankheitstage, Versicherungen und Ausfallzeiten einpreisen. Als finanzmathematische Faustregel gilt: Ein Freiberufler muss einen Stundensatz ansetzen, der 30 % bis 50 % über dem nominalen Angestellten-Stundenlohn liegt, um nach Steuern und Vorsorge dasselbe Nettoeinkommen zu erzielen.

Zweiwöchentliche (26x) vs. halbmonatliche (24x) Abrechnungsintervalle

Viele Beschäftigte verwechseln zweiwöchentliche Auszahlungen (Bi-Weekly, alle 14 Tage) mit halbmonatlichen Auszahlungen (Semi-Monthly, zweimal pro Monat), was zu Fehlern bei der monatlichen Budgetplanung führt. Halbmonatliche Abrechnungen erfolgen exakt zweimal im Monat (üblicherweise am 15. und am Monatsletzten) und ergeben genau 24 Auszahlungen pro Jahr (Bruttobetrag = Jahresgehalt / 24). Zweiwöchentliche Abrechnungen finden jeden zweiten Freitag statt und umfassen 26 Auszahlungen im Jahr (Bruttobetrag = Jahresgehalt / 26). Bei einem Jahresgehalt von 60.000 € entspricht dies 2.500,00 € brutto pro halbmonatlichem Scheck, aber nur 2.307,69 € pro zweiwöchentlicher Auszahlung – obwohl die Jahressumme mit exakt 60.000 € absolut identisch ist.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Diskrepanz bei der Jahresgehaltsberechnung: Multiplikation mit 2.000 Stunden vs. 2.080 Stunden führt zu über 2.000 € Differenz

Die von Personalverantwortlichen genutzte Schnellformel multipliziert den Stundenlohn mit 2.000 (z. B. 30 €/Std. × 2.000 = 60.000 €) und zieht dabei pauschal zwei Wochen (80 Stunden) unbezahlten Urlaub ab. Der offizielle betriebswirtschaftliche Lohnstandard basiert hingegen auf 2.080 Stunden (40 Std./Woche × 52 Wochen = 2.080 Std.; 30 €/Std. × 2.080 = 62.400 €), da bei Vollzeit-Festgehältern Urlaubstage und gesetzliche Feiertage vergütet werden. Beinhaltet Ihre Anstellung bezahlte Freistellung, kalkulieren Sie stets mit 2.080 Stunden; haben Sie unbezahlte Urlaubstage, ziehen Sie die tatsächlichen unbezahlten Stunden von 2.080 ab.

⚠️Der zweiwöchentliche Gehaltsauszahlungsbetrag entspricht nicht dem halben Monatsgehalt

Monate bestehen rechnerisch nicht aus exakt vier Wochen. Ein Monat hat im Durchschnitt 4,333 Wochen (52 Wochen / 12 Monate = 4,333 Wochen = 173,33 Arbeitsstunden). Eine zweiwöchentliche Abrechnung deckt exakt zwei Kalenderwochen (80 Arbeitsstunden) ab. Wer das Monatsgehalt halbiert, rechnet mit 86,67 Stunden pro Periode – was einer halbmonatlichen Auszahlung (24 Zahlungen/Jahr) entspricht, nicht einer zweiwöchentlichen (26 Zahlungen/Jahr). In zwei Monaten jedes Kalenderjahres erhalten zweiwöchentlich entlohnte Mitarbeiter daher eine dritte Auszahlung.

⚠️Das Nettoeinkommen als Freiberufler ist trotz deutlich höherem Stundensatz niedriger als erwartet

Prüfen Sie die fakturierbare Auslastung (Billable Utilization) und die Abgabenquote für Selbstständige. Freiberufler können selten 100 % einer 40-Stunden-Woche direkt an Kunden abrechnen; administrative Aufgaben, Buchhaltung, Akquise und Weiterbildung beanspruchen typischerweise 15 % bis 25 % der Arbeitszeit (was einer Auslastung von 75–85 % entspricht). Zudem müssen Selbstständige die gesamten Sozialabgaben (z. B. 15,3 % Self-Employment Tax bzw. volle Beiträge zur Kranken- und Pflegeversicherung) und Vorsorgeaufwendungen vollständig aus dem Rohertrag decken.

⚠️Überstundenvergütung fehlt oder ist fehlerhaft in Wochen mit einem gesetzlichen Feiertag

Nach arbeitsrechtlichen Grundsätzen (wie den FLSA-Vorschriften) gilt der gesetzliche Überstundenzuschlag nur für Arbeitsstunden, die in einer Arbeitswoche tatsächlich physisch über 40 Stunden hinaus geleistet wurden. Bezahlte Feiertagsstunden, Krankheitsentgelte oder bezahlte Urlaubstage zählen in der Regel nicht als physisch geleistete Arbeitsstunden zur Erreichung der 40-Stunden-Schwelle. Arbeitet ein Angestellter beispielsweise 36 Stunden aktiv und erhält 8 Feiertagsstunden gutgeschrieben (insgesamt 44 bezahlte Stunden), besteht gesetzlich oft kein Anspruch auf 1,5-fache Überstundensätze für die 4 Differenzstunden, es sei denn, ein Tarifvertrag oder Arbeitsvertrag regelt dies ausdrücklich vorteilhafter.

Häufig gestellte Fragen (FAQ)

Wie rechne ich einen Stundenlohn in ein Jahresgehalt um?▼

Um einen Stundenlohn bei einer Vollzeitstelle in ein Jahresgehalt umzurechnen, multiplizieren Sie den Stundensatz mit den Wochenarbeitsstunden und anschließend mit 52 Wochen pro Jahr: Jahresgehalt = Stundenlohn × Wochenstunden × 52. Beispiel: Wenn Sie bei einer regulären 40-Stunden-Woche 25,00 € pro Stunde verdienen, beträgt Ihr Brutto-Jahresgehalt 25,00 € × 40 × 52 = 52.000 € pro Jahr. Sofern Ihr Arbeitsvertrag bezahlten Erholungsurlaub und bezahlte Feiertage umfasst, sind diese in den 52 Wochen voll enthalten. Nehmen Sie unbezahlten Urlaub, ziehen Sie die unbezahlten Wochen vor der Multiplikation von 52 ab.

Wie viele Arbeitsstunden hat ein Arbeitsjahr für die Gehaltsberechnung?▼

Ein reguläres Vollzeitarbeitsjahr wird betriebswirtschaftlich mit 2.080 Arbeitsstunden angesetzt. Dieser Referenzwert ergibt sich aus 40 Wochenstunden multipliziert mit 52 Kalenderwochen (40 × 52 = 2.080). Bei typischen 260 Arbeitstagen pro Jahr (52 Wochen × 5 Tage/Woche) entsprechen 260 Tage à 8 Stunden exakt 2.080 Stunden. Je nach Wochentag des Jahresbeginns und in Schaltjahren kann ein Kalenderjahr real 261 oder 262 Arbeitstage aufweisen (2.088 bis 2.096 Stunden); Lohnabrechnungssysteme und Entgelttabellen standardisieren jedoch einheitlich auf 2.080 Jahresarbeitsstunden (bzw. 173,33 Stunden pro Monat).

Was entspricht ein Stundenlohn von 25 € als Jahres- und Monatsgehalt?▼

Bei einem Stundenlohn von 25,00 € und einer klassischen Vollzeitstelle mit 40 Wochenstunden betragen Ihre Bruttoeinnahmen: 1.000,00 € pro Woche, 2.000,00 € zweiwöchentlich (alle 14 Tage), 2.166,67 € halbmonatlich (zweimal pro Monat), 4.333,33 € pro Monat und 52.000,00 € pro Jahr. Bei einer Teilzeitstelle mit 30 Wochenstunden ergibt ein Stundensatz von 25 € ein Jahresgehalt von 39.000 €. Leisten Sie bei 45 Wochenstunden 5 Überstunden mit einem 1,5-fachen Zuschlag (37,50 €/Std.), steigt das Brutto-Jahreseinkommen auf 61.750 €.

Wie wirkt sich bezahlter Urlaub (PTO) auf den effektiven Stundenlohn aus?▼

Bezahlter Urlaub (Paid Time Off, PTO) erhöht Ihren effektiven Stundenlohn für die tatsächlich geleisteten Arbeitsstunden, während das vertragliche Gesamtbruttogehalt konstant bleibt. Beispiel: Bei einem Jahresgehalt von 62.400 € (nominal 30,00 €/Std. bezogen auf 2.080 Sollstunden) und einem Anspruch auf 4 Wochen Erholungsurlaub plus 10 gesetzliche Feiertage (insgesamt 30 freie Tage bzw. 240 bezahlte Ausfallstunden) arbeiten Sie physisch nur 1.840 Stunden (2.080 - 240). Teilt man das Gehalt von 62.400 € durch 1.840 real geleistete Stunden, ergibt sich ein effektiver Stundensatz von 33,91 € – ein realer Wertzuwachs Ihrer Arbeitszeit um 13 %.

Wie berechnet man das Jahresgehalt inklusive Überstunden?▼

Zur Berechnung des Gesamtjahresgehalts mit Überstunden trennen Sie die wöchentliche Arbeitszeit in reguläre Arbeitsstunden (bis zu 40 Stunden) und Überstunden (über 40 Stunden). Multiplizieren Sie die regulären Stunden mit Ihrem Basisstundensatz und die Überstunden mit Ihrem Überstundensatz (üblicherweise dem 1,5-fachen Basislohn). Addieren Sie beide Beträge zum wöchentlichen Bruttolohn und multiplizieren Sie die Summe mit 52 Arbeitswochen. Beispiel bei 30 €/Std. und 48 Wochenstunden: Grundlohn = 40 Std. × 30 € = 1.200 €/Woche; Überstundenlohn = 8 Std. × (30 € × 1,5) = 360 €/Woche; Wochenlohn = 1.560 €; Jahresgehalt = 1.560 € × 52 = 81.120 € pro Jahr.

Welchen Stundensatz muss ein Freiberufler verlangen, um ein Angestelltengehalt auszugleichen?▼

Haftungsausschluss: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine formelle Finanz- oder Steuerberatung dar. Bitte konsultieren Sie einen qualifizierten Steuer- oder Finanzberater vor geschäftlichen Entscheidungen. Um als freier Mitarbeiter oder Contractor (1099) das vergleichbare Nettoeinkommen eines festangestellten Mitarbeiters (W-2) zu erzielen, sollten Sie einen Stundensatz verlangen, der 30 % bis 50 % über dem nominalen Angestellten-Stundenlohn liegt. Verdient ein Festangestellter beispielsweise 50,00 €/Std. (104.000 €/Jahr), muss ein Freiberufler einen Stundensatz zwischen 65,00 € und 75,00 € ansetzen. Dieser Aufschlag kompensiert drei zwingende Faktoren: (1) Volle Sozialabgaben und Selbstständigensteuer: Der Auftragnehmer muss die kompletten Sozialversicherungsbeiträge (einschließlich des sonst vom Arbeitgeber gezahlten Anteils) allein tragen; (2) Unbezahlte Ausfallzeiten: Freiberufler erhalten keinen bezahlten Urlaub und keine Feiertagsfortzahlung, was einem Ausfall von 3 bis 5 bezahlten Wochen entspricht; und (3) Eigenfinanzierte Vorsorge und Absicherung: Private Krankenversicherung, Berufsunfähigkeit, Altersvorsorge sowie geschäftliche Gemeinkosten müssen eigenständig erwirtschaftet werden.

Verwandte Tools & Hilfsprogramme

Alle Tools →