Calculadora Refinanciación de Autos

Calculadora Refinanciación de Autos

Calcule el ahorro en su cuota mensual, la reducción total de intereses y el punto de equilibrio al refinanciar su auto. Compare nuevas tasas, plazos y comisiones.

Plazos estándar de préstamo:

Parámetros y datos de entrada

Tratamiento de gastos y comisiones

Title, Doc & Lien Release Fees
Estructura de la deuda actual$744.24/m
$28,000.00
%
m
$29,500.00
Condiciones de la nueva refinanciación$656.30/m
5.90%
48 meses
Tratamiento de gastos y comisionesPagar comisiones al contado (de su bolsillo)
+$0.00/m
Calculador inverso por cuota objetivo
Presupuesto de cuota mensual deseada$650.00/m
Tasa APR objetivo calculada5.41% APR
Ahorro neto total acumulado
$4,026.22
Reducción en el coste de intereses
Diferencia en cuota mensual
-$87.94/m
Refinanciación propuesta
Plazo de recuperación (Break-Even)
2.2 meses
Gastos iniciales y comisiones de refinanciación
Ratio Préstamo-Valor (LTV)
94.9%
Zona de precaución (80% - 100% LTV)

Evolución del saldo deudor y trayectoria de intereses

Tratamiento de gastos y comisiones

Saldo del préstamo actual
Saldo del préstamo refinanciado
$0.00$7,350.00$14,700.00$22,050.00$29,400.000m12m24m36m48m

Recomendado: Ventaja financiera óptima

Reducción en el coste de intereses: $4,026.22.

Atención: Trampa de intereses por extensión de plazo

Aceleración de amortización / Anticipo de liquidación

Diferencia en cuota mensual$87.94/m
Reducción en el coste de intereses$4,026.22
Plazo de recuperación (Break-Even)2.2 meses

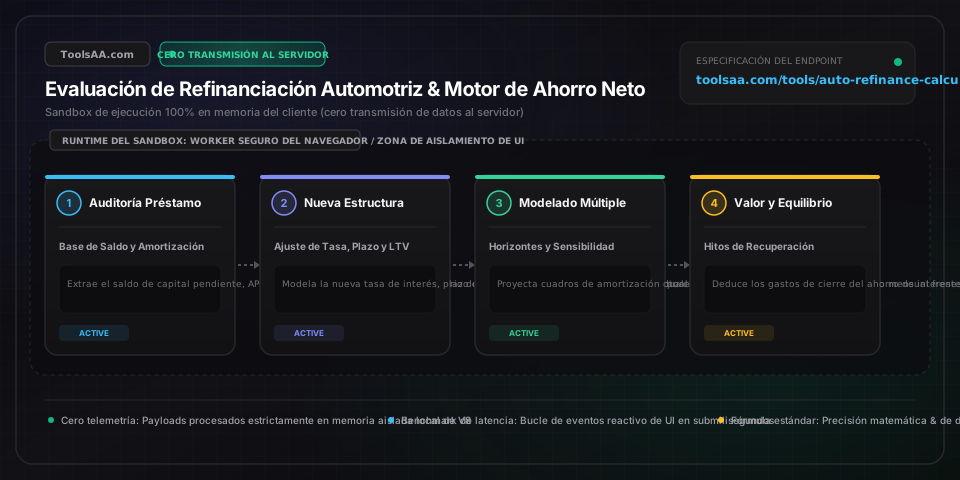
Procesamiento en el cliente

Cálculos de alto rendimiento ejecutados íntegramente en la memoria del navegador.

Cero transferencias al servidor

Todos los datos permanecen estrictamente locales sin comunicación con servidores externos.

Exportación lista para producción

Formatos limpios y optimizados listos para su uso e informes inmediatos.

Divulgación financiera y aviso legal profesional (CFA)

Los cálculos aplican fórmulas estándar de anualidad constante e interés devengado diariamente (DPR = APR / 365). Las ofertas reales pueden variar según comisiones de apertura, gastos de registro del vehículo, penalizaciones por amortización anticipada y políticas crediticias de cada entidad. ToolsAA no intermedia ni origina préstamos.

Referencia técnica y guía de arquitectura

Calculadora de Refinanciación de Autos — Guía de referencia

Calcule su ahorro mensual, la reducción total de intereses y el punto de equilibrio con nuestra calculadora de refinanciación de vehículos. Compare nuevas tasas, plazos y comisiones.

Calculadora de Refinanciación de Autos — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Saldo pendiente del préstamoCifra monetaria (€ / $)

Saldo de capital pendiente de amortización en el contrato de financiación vehicular vigente, excluyendo intereses y costes financieros futuros no devengados. Debe obtenerse mediante una carta oficial de liquidación a 10 días (payoff quote) en lugar de un extracto mensual ordinario, para reflejar con exactitud el devengo diario de intereses.

Por defecto: 25.000 €
Tasa de interés actual (TAE / APR)Porcentaje anual (TAE / APR %)

Tasa anual efectiva o nominal contractual del préstamo vigente, convertida en tipo de interés periódico diario (TAE / 365) bajo las reglas de amortización de interés simple exigidas por la normativa de transparencia financiera (Reglamento Z / Directiva de Crédito al Consumo).

Por defecto: 10,50 %
Plazo restante de amortizaciónDuración en meses

Número exacto de cuotas o ciclos de facturación mensuales pendientes hasta el vencimiento definitivo y la total amortización del capital del préstamo vigente.

Por defecto: 48 meses
Valor de mercado del vehículoValor razonable de mercado (€ / $)

Valor venal o de mercado actual del vehículo determinado mediante tasaciones de referencia del sector (guías GANVAM, Eurotax, Kelley Blue Book o NADA), utilizado para calcular la relación préstamo-valor (LTV) frente a los umbrales estándar de riesgo preferente del 100 % al 125 %.

Por defecto: 27.000 €
Nueva tasa de interés (TAE / APR)Porcentaje anual refinanciado (TAE / APR %)

Tipo de interés anual propuesto por la nueva entidad bancaria o cooperativa de crédito, requiriendo generalmente una rebaja de entre 150 y 300 puntos básicos para generar un valor actual neto (VAN) positivo tras descontar los costes de formalización.

Por defecto: 5,75 %
Nuevo plazo de amortizaciónNuevo plazo de amortización (meses)

Plazo total de amortización pactado para la nueva operación de crédito (tramos habituales: 36, 48, 60 o 72 meses), factor que determina directamente el flujo de caja mensual frente al coste financiero acumulado por intereses.

Por defecto: 48 meses
Gastos y comisiones de formalizaciónCostes de cierre y administrativos (€ / $)

Costes administrativos totales de tramitación, que incluyen las tasas de cambio de titularidad registral (DGT / DMV, 15 € – 150 €), inscripción o levantamiento de reserva de dominio / gravámenes (10 € – 50 €) y gastos de gestión documental o apertura bancaria (0 € – 200 €).

Por defecto: 175 €
Capitalizar gastos en el préstamoOpción de estructuración de gastos

Modalidad de pago que permite elegir entre abonar los gastos de formalización al contado en el momento de la firma o capitalizarlos directamente en el saldo del nuevo préstamo, lo que genera intereses compuestos sobre las propias comisiones.

Por defecto: Pago al contado (de su bolsillo)
Importe de liquidez adicional (Cash-Out)Extracción discrecional de capital (€ / $)

Capital financiero adicional solicitado sobre el valor patrimonial neto del vehículo hasta los límites máximos de LTV de la entidad (habitualmente del 100 % al 120 %), desembolsado como liquidez inmediata pero aumentando el saldo total adeudado.

Por defecto: 0 € (Solo tipo y plazo)
Aportación mensual extra a capitalAmortización anticipada discrecional (€ / mes)

Importe mensual recurrente destinado exclusivamente a reducir el capital principal vivo, suprimiendo la acumulación diaria de intereses futuros y acelerando el calendario de amortización total del préstamo.

Por defecto: 0 € / mes
Consejos profesionales y mejores prácticas

La trampa de extender el plazo y la distorsión del coste financiero total

Un error habitual al refinanciar un crédito vehicular consiste en centrarse exclusivamente en recortar la cuota mensual. Extender un préstamo con 36 meses restantes a un nuevo acuerdo de 60 meses reducirá la salida de efectivo mensual, pero puede incrementar drásticamente los intereses totales pagados durante la vida útil del vehículo. Por ejemplo, refinanciar un saldo vivo de 20.000 € al 8 % TAE de 36 a 60 meses a una tasa del 6 % disminuye la cuota de 627 € a 387 € (un ahorro de 240 € mensuales), pero incrementa los intereses totales pagados de 2.561 € a 3.199 €, lo que supone un coste extra de 638 € en términos globales. Para lograr un ahorro financiero genuino, mantenga o acorte el plazo restante al formalizar un tipo de interés más bajo.

Penalizaciones por cancelación anticipada y la trampa de la Regla del 78

Antes de comprometerse a refinanciar, compruebe si su préstamo actual utiliza interés simple diario o un esquema de intereses precalculados regido por la Regla del 78 (método de la suma de dígitos). Aunque las directivas bancarias y las leyes modernas de crédito al consumo prohíben o limitan la Regla del 78 en préstamos a medio plazo, algunos contratos de concesionarios o financieras subprime concentran los costes financieros en las cuotas iniciales. Si su contrato contiene una cláusula de intereses precalculados o penalización por cancelación anticipada, liquidar la deuda antes de tiempo proporcionará un reembolso de intereses sustancialmente menor al previsto, erosionando el ahorro neto de la refinanciación.

Límites de LTV, patrimonio neto negativo y pólizas de seguro GAP

La mayoría de las entidades financieras de primer orden fijan su límite máximo de relación préstamo-valor (LTV) entre el 100 % y el 125 % del valor venal del vehículo según tasaciones de referencia (GANVAM, Eurotax o Kelley Blue Book). Si el vehículo se ha depreciado más rápido que su amortización —dejándole en situación de patrimonio negativo o saldo en descubierto—, las entidades pueden desestimar la solicitud a menos que realice una amortización en efectivo para reajustar el saldo. Además, refinanciar cancela sus contratos de garantía mecánica extendida y el seguro de protección contra depreciación total (GAP). Solicite siempre el reembolso prorrateado de la prima no consumida a su entidad aseguradora original y valore contratar una póliza GAP de reemplazo si el nuevo LTV supera el 90 %.

Horizonte del punto de equilibrio y capitalización de comisiones

La refinanciación vehicular conlleva gastos administrativos de tramitación, que incluyen tasas registrales y de tráfico (15 € – 150 €), aranceles de cancelación de reserva de dominio o cargas (10 € – 50 €) y comisiones bancarias de estudio o gestión documental (100 € – 300 €). Cuando una entidad ofrece refinanciación «sin costes iniciales», capitaliza dichos importes en el nuevo saldo principal, obligándole a pagar intereses sobre esas comisiones a lo largo del tiempo. Divida siempre el total de gastos iniciales entre el ahorro mensual de caja para calcular con precisión su mes de equilibrio (break-even). Si prevé vender o entregar el vehículo antes de alcanzar dicho umbral temporal, la refinanciación ocasionará una pérdida financiera neta.

Problemas comunes y soluciones

⚠️Denegación del préstamo por patrimonio negativo (el LTV supera el límite preferente)

Cuando el saldo pendiente de un vehículo supera el 120 % o 125 % de su valor de tasación oficial en el mercado, los modelos automáticos de análisis de riesgos bloquean la operación por insuficiencia de garantía. Para subsanar esta objeción, realice una amortización parcial de capital para situar el ratio LTV por debajo del 100 %, incorpore un cotitular o avalista con solvencia crediticia contrastada, o tramite la refinanciación con cooperativas de crédito y entidades especializadas que admiten hasta un 130 % de LTV para prestatarios cualificados.

⚠️Discrepancia entre la liquidación de cancelación y el saldo del último recibo

Los extractos y recibos mensuales reflejan el saldo contable a la fecha de corte, omitiendo los intereses diarios devengados (per diem) entre la emisión del recibo y la transferencia de liquidación efectiva. Dado que los préstamos devengan intereses de forma continua en función del tipo diario (Saldo × TAE / 365), solicite a su entidad acreedora un certificado oficial de deuda pendiente o saldo de liquidación con validez de 10 a 15 días, asegurando el cómputo exacto de los intereses acumulados y los aranceles de cancelación de cargas registrales.

⚠️La capitalización de gastos diluye el ahorro mensual y dilata el punto de equilibrio

Añadir los costes de formalización y tramitación (200 € a 500 €) al capital del nuevo préstamo incrementa el saldo sujeto a devengo, creando un lastre por intereses compuestos que retrasa el periodo de amortización de las comisiones. Para conservar el máximo valor actual neto (VAN) y asegurar una reducción inmediata del capital amortizado, opte por abonar las tasas de tráfico, registro de titularidad y aranceles notariales al contado en el momento de la firma.

⚠️Restricciones por cancelación anticipada y penalizaciones del concesionario

Determinados contratos de financiación suscritos a través de financieras de marca en concesionarios contienen cláusulas que penalizan la refinanciación durante los primeros 90 a 180 días (o hasta 12 o 24 meses), exigiendo recargos por cancelación o la devolución de descuentos comerciales y bonificaciones de compra. Audite la sección de «Amortización o cancelación anticipada» de su contrato; si aplica una comisión por desistimiento o penalización obligatoria, inclúyala como coste inicial de cierre para confirmar que la refinanciación genera un ahorro neto positivo.

Preguntas frecuentes (FAQ)

¿Cómo se calculan el ahorro mensual y el punto de equilibrio al refinanciar un coche?▼

El ahorro en la cuota mensual equivale a la cuota actual menos la cuota de reemplazo calculada mediante la fórmula estándar de amortización (sistema francés): PMT = P × [r(1+r)^n] / [(1+r)^n - 1], donde r es el tipo de interés periódico mensual (TAE / 12) y n es el número total de meses. El periodo de punto de equilibrio (break-even) se determina dividiendo los costes totales de tramitación entre el ahorro mensual neto (Meses para el equilibrio = Gastos de formalización / Ahorro mensual). Por ejemplo, 200 € en gastos de formalización divididos entre una reducción de cuota de 50 € al mes arrojan un horizonte de equilibrio de exactamente 4,0 meses.

¿Cuándo compensa realmente refinanciar el préstamo de un vehículo?▼

Refinanciar un crédito para automóvil resulta financieramente ventajoso cuando los tipos de interés de mercado bajan al menos entre un 1,5 % y un 2,0 % (150 a 200 puntos básicos) o su puntuación crediticia mejora en más de 35 puntos, lo que le permite acceder a tramos de riesgo preferentes. También es sumamente rentable al sustituir contratos de financiación de concesionarios con márgenes elevados por tipos mayoristas de bancos o cooperativas de crédito, siempre que al vehículo le resten al menos de 18 a 24 meses de cuotas programadas para amortizar los gastos de formalización.

¿En qué medida afecta refinanciar un auto a su puntuación crediticia?▼

La refinanciación ocasiona un descenso temporal y leve de aproximadamente 3 a 8 puntos en los modelos de scoring crediticio (como FICO, VantageScore o informes de solvencia bancaria) debido a la consulta formal de riesgo crediticio (hard inquiry). No obstante, los algoritmos de calificación financiera aplican una ventana de consolidación de consultas para búsqueda de préstamos (14 días en sistemas tradicionales y hasta 45 días en modelos contemporáneos como FICO 8/9/10 y VantageScore 4.0), unificando todas las solicitudes de préstamo vehicular en dicho intervalo en una sola anotación de riesgo. Las calificaciones suelen recuperarse plenamente en un plazo de 60 a 90 días tras mantener las nuevas cuotas al corriente.

¿Es posible refinanciar un coche si se debe más dinero de lo que vale en el mercado?▼

Sí, aunque las alternativas son más limitadas debido a que las entidades de crédito tradicionales imponen techos estrictos a la relación préstamo-valor (LTV) de entre el 100 % y el 125 % del valor de tasación del automóvil. Si su patrimonio negativo excede dichos umbrales prudenciales, la refinanciación exigirá realizar una aportación inicial en efectivo para reducir el capital vivo al 100 % del LTV, transferir el saldo a programas de entidades y cooperativas especializadas que aceptan ratios de hasta el 130 % de LTV, o incorporar a un co-deudor de contrastada solvencia para mitigar el riesgo de crédito.

¿Qué gastos y comisiones se pagan al refinanciar un crédito vehicular?▼

Los costes de formalización de una refinanciación vehicular oscilan habitualmente entre 50 € y 400 € según la demarcación y entidad, sensiblemente inferiores a los costes de cancelación de una hipoteca inmobiliaria. Los conceptos principales engloban las tasas de emisión o cambio de titularidad registral (DGT / DMV, entre 15 € y 150 €), aranceles de cancelación o inscripción telemática de reservas de dominio y cargas (10 € a 50 €) y posibles comisiones bancarias de estudio y gestión documental (0 € a 200 €, frecuentemente bonificadas o suprimidas en cooperativas de crédito y banca digital).

¿Cuál es la diferencia entre refinanciación de tipo y plazo frente a refinanciación con liquidez (Cash-Out)?▼

Aviso legal: Esta herramienta se proporciona exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni una oferta vinculante de crédito. Consulte con un asesor financiero acreditado antes de tomar decisiones. Una refinanciación de tipo y plazo reestructura estrictamente el tipo de interés (TAE) y el calendario de vencimiento del saldo adeudado sin extraer capital. Por el contrario, una refinanciación con liquidez (cash-out) aprovecha el valor patrimonial positivo cuando el valor del coche supera la deuda viva, originando un préstamo mayor de hasta el 100 % – 120 % de LTV y entregando el exceso como fondos en efectivo no sujetos a tributación inmediata. Esta liquidez se destina frecuentemente a consolidar deudas rotativas de tarjetas de crédito con intereses elevados (18 % – 28 % TAE) en un crédito garantizado por el vehículo con tipos sustancialmente menores (6 % – 9 % TAE). No obstante, los intereses de la deuda de consumo personal no son fiscalmente deducibles, y gravar un activo en depreciación incrementa la exposición al riesgo de impago si el valor venal del automóvil desciende.

Herramientas y utilidades relacionadas

Todas las herramientas →