Autokredit Umschuldungsrechner (Kfz)

Autokredit Umschuldungsrechner (Kfz)

Berechnen Sie monatliche Ratenersparnis, Zinsvorteile und den Break-Even-Point bei der Kfz-Umschuldung. Vergleichen Sie Zinsen, Laufzeiten und Gebühren.

Typische Kreditlaufzeiten:

Parameter & Eingabedaten

Behandlung der Umschuldungsgebühren

Title, Doc & Lien Release Fees
Bestehende Kreditkonditionen$744.24/Mon.
$28,000.00
%
Mon.
$29,500.00
Neue Umschuldungskonditionen$656.30/Mon.
5.90%
48 Monate
Behandlung der UmschuldungsgebührenGebühren bar aus Eigenmitteln zahlen
+$0.00/Mon.
Zielraten-Inversionslöser
Monatliche Wunschrate (Zielbudget)$650.00/Mon.
Erforderlicher Zinssatz für Wunschrate5.41% APR
Netto-Zinsersparnis (Gesamtlaufzeit)
$4,026.22
Reduzierung der Zinskosten
Monatliche Ratenentlastung
-$87.94/Mon.
Neuer Umschuldungskredit
Amortisationszeitpunkt (Break-Even)
2.2 Monate
Umschuldungs- & Bearbeitungsgebühren
Beleihungsauslauf (LTV-Quote)
94.9%
Vorsichtsbereich (80–100% LTV)

Vergleich von Restschuldabbau & kumulierter Zinslast

Behandlung der Umschuldungsgebühren

Restschuld Altkredit
Restschuld Neukredit
$0.00$7,350.00$14,700.00$22,050.00$29,400.000m12m24m36m48m

Finanziell vorteilhaft

Reduzierung der Zinskosten: $4,026.22.

Achtung: Zinsfalle bei Laufzeitverlängerung

Vorzeitige Entschuldung um

Monatliche Ratenentlastung$87.94/Mon.
Reduzierung der Zinskosten$4,026.22
Amortisationszeitpunkt (Break-Even)2.2 Monate

Client-seitige Finanzmathematik

Hochpräzise Annuitätenberechnung direkt im lokalen Browser-Speicher ohne Serverübertragung.

100% Privatsphäre ohne Server-Upload

Alle Finanzdaten verbleiben ausschließlich lokal ohne externe Kommunikation.

Exportfähige Tilgungspläne

Optimierte Exportformate für Excel und CSV zur direkten Weiterverarbeitung.

Finanzmathematische Hinweise & Rechtliche Offenlegung

Berechnungen basieren auf standardisierten Annuitätenformeln und taggenauer Zinsverrechnung. Reale Bankkonditionen, Bonitätsaufschläge sowie gesetzliche Vorfälligkeitsentschädigungen (gemäß § 502 BGB / EU-Verbraucherkreditrichtlinie max. 1% bzw. 0,5% der vorzeitigen Restschuld) können abweichen. Keine Anlage- oder Steuerberatung.

Technische Referenz & Architektur-Leitfaden

Autokredit Umschuldung Rechner — Referenzhandbuch

Berechnen Sie Zinsersparnis, neue Monatsraten und den Break-even-Punkt bei der Umschuldung Ihres Autokredits. Vergleichen Sie Zinsen, Laufzeiten und Gebühren.

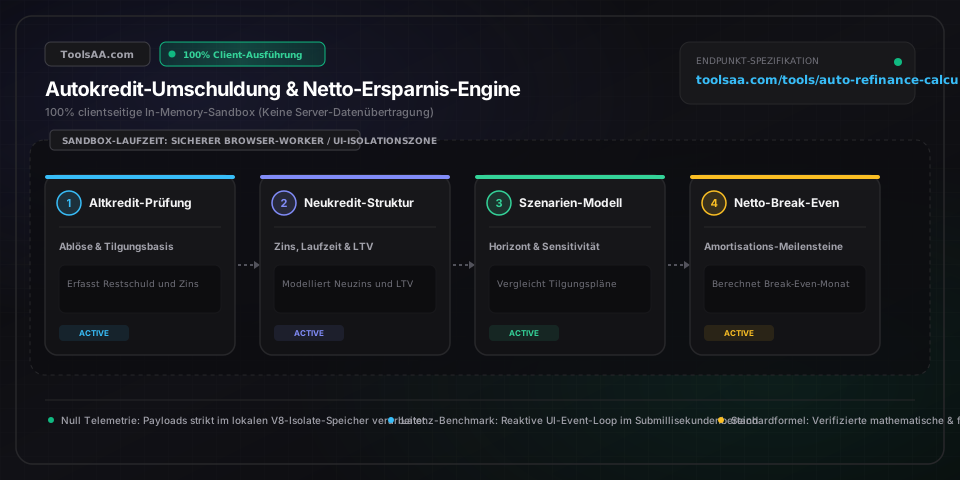
Autokredit Umschuldung Rechner — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Verbleibende RestschuldWährungsbetrag (€)

Ausstehender Nettodarlehensbetrag (Restkapital) des bestehenden Fahrzeugkredits ohne noch nicht fällige Zinsanteile. Maßgeblich ist die verbindliche Ablösebescheinigung der bisherigen Bank inklusive tagesgenauer Valutazinsen.

Standard: 25.000 €
Bisheriger EffektivzinsEffektiver Jahreszins (% p. a.)

Vertraglich vereinbarter effektiver Jahreszinssatz des bestehenden Ratenkredits gemäß Preisangabenverordnung (PAngV) und EU-Verbraucherkreditrichtlinie als Basis der tagesgenauen Zinsberechnung.

Standard: 10,50 %
Verbleibende RestlaufzeitLaufzeit in Monaten

Genaue Anzahl der noch ausstehenden monatlichen Kreditraten bis zur vollständigen Tilgung des bestehenden Autokredits.

Standard: 48 Monate
FahrzeugmarktwertMarktwertermittlung (€)

Aktueller Händler- bzw. Wiederbeschaffungswert des Fahrzeugs (z. B. ermittelt über DAT, Schwacke oder DEKRA-Gutachten), maßgeblich für die Berechnung des Beleihungsauslaufs (Loan-to-Value, LTV) und die Risikoeinstufung.

Standard: 27.000 €
Neuer EffektivzinsUmschuldungs-Effektivzins (% p. a.)

Angebotener effektiver Jahreszinssatz der neuen Bank oder Kreditplattform. Ein Zinsvorteil von mindestens 150 bis 300 Basispunkten (1,5 % bis 3,0 %) generiert nach Abzug aller Transaktionskosten einen spürbaren Barwertvorteil.

Standard: 5,75 %
Neue KreditlaufzeitNeue Tilgungsdauer (Monate)

Gesamtlaufzeit des neuen Ratenkredits (Standardstaffelungen: 36, 48, 60 oder 72 Monate), die die monatliche Ratenhöhe und den kumulierten Zinsaufwand über die Gesamtlaufzeit bestimmt.

Standard: 48 Monate
Einmalige UmschuldungsgebührenAbschluss- und Verwaltungskosten (€)

Summe aller einmaligen Wechselkosten, wie behördliche Gebühren der Kfz-Zulassungsstelle (Zulassungsbescheinigung Teil II bzw. Sicherungsübereignung, ca. 20–50 €) sowie etwaige gesetzliche Vorfälligkeitsentschädigungen der Altbank.

Standard: 175 €
Gebühren mitfinanzierenFinanzierungsoption (Auswahl)

Wahl zwischen Barzahlung der Wechsel- und Zulassungskosten aus Eigenmitteln bei Vertragsabschluss oder Mitfinanzierung im neuen Nettodarlehensbetrag (Kapitalisierung), wodurch Nebenkosten zusätzlich verzinst werden.

Standard: Eigenmittel (Direktzahlung)
Zusatzkredit (Baraufstockung)Freie Kapitalentnahme (€)

Zusätzlich ausgezahlter Kreditbetrag (Cash-Out) auf Basis des freien Fahrzeugwertes bis zur bankseitigen Beleihungsgrenze (LTV meist 100 %–120 %), ausgezahlt zur freien Verwendung bei entsprechender Erhöhung der Gesamtschuld.

Standard: 0 € (Reine Zins- und Laufzeitumschuldung)
Monatliche SondertilgungFreiwillige Tilgungsaufstockung (€/Monat)

Wiederkehrender monatlicher Zusatzbetrag zur direkten Minderung der Restschuld, der künftige Zinsbelastungen verringert und die Kreditablösung beschleunigt.

Standard: 0 € / Monat
Profi-Tipps & Best Practices

Die Laufzeitfalle und Verzerrung der Gesamtzinskosten

Ein häufiger Fehler bei der Autokredit-Umschuldung ist die ausschließliche Fixierung auf eine niedrigere Monatsrate. Wer ein Darlehen mit 36 verbleibenden Monaten auf eine neue 60-Monats-Vereinbarung streckt, senkt zwar seinen monatlichen Liquiditätsabfluss, kann jedoch die über die Gesamtlaufzeit gezahlten Zinsen drastisch in die Höhe treiben. Beispiel: Die Umschuldung einer Restschuld von 20.000 € zu 8 % Effektivzins von 36 verbleibenden Monaten auf 60 Monate zu 6 % Effektivzins senkt die Monatsrate von 627 € auf 387 € (eine monatliche Ersparnis von 240 €), erhöht jedoch die gesamten Zinskosten von 2.561 € auf 3.199 € – ein Gesamtkostenanstieg von 638 €. Um echtes Geld zu sparen, sollten Sie bei Sicherung eines niedrigeren Effektivzinses die Restlaufzeit beibehalten oder gezielt verkürzen.

Vorfälligkeitsentschädigung und Zinsberechnungsmethode

Prüfen Sie vor einer Umschuldung, wie die Zinsen in Ihrem Altvertrag berechnet und abgerechnet werden. Nach deutschem und europäischem Verbraucherkreditrecht (§ 500 Abs. 2 BGB) können Sie Ratenkredite jederzeit vorzeitig kündigen und tilgen. Die Bank darf nach § 502 BGB eine gesetzlich gedeckelte Vorfälligkeitsentschädigung verlangen: maximal 1,0 % der vorzeitig zurückgezahlten Restschuld bei mehr als einem Jahr Restlaufzeit bzw. 0,5 % bei einer Restlaufzeit bis zu einem Jahr. Vorsicht bei älteren oder ausländischen Verträgen mit vorab berechneten Zinsen nach Zinsstaffelmethoden (wie der 'Rule of 78s'): Ist die Zinslast überproportional an den Vertragsbeginn verlagert, fällt der Zinsrückerstattungsbetrag bei vorzeitiger Ablösung deutlich geringer aus, was den finanziellen Vorteil der Umschuldung schmälert.

Beleihungsauslauf (LTV), Unterdeckung und GAP-Versicherung

Die meisten Autobanken begrenzen den maximalen Beleihungsauslauf (Loan-to-Value, LTV) auf 100 % bis 125 % des Händlereinkaufswerts laut DAT oder Schwacke. Hat Ihr Fahrzeug durch Wertverlust einen höheren Wertverlust erlitten als getilgt wurde (sogenannte Unterdeckung oder 'Negative Equity'), fordern Kreditinstitute vor Bewilligung oft eine Einmalzahlung zur Reduzierung des Kreditsaldos. Beachten Sie zudem, dass eine Umschuldung bestehende Kreditzusatzverträge wie eine GAP-Versicherung (Differenzkaskoschutz) oder Garantieversicherungen beendet. Fordern Sie bei Ihrem bisherigen Anbieter unverzüglich die zeitanteilige Erstattung der ungenutzten GAP-Versicherungsprämie an und prüfen Sie den Abschluss einer neuen GAP-Police, wenn der Beleihungsauslauf des neuen Kredits 90 % übersteigt.

Amortisationszeitpunkt (Break-even) und Gebührenkapitalisierung

Eine Kfz-Umschuldung bringt administrative Transaktionskosten mit sich, darunter Gebühren der Zulassungsstelle für die Sicherungsübereignung und Umschreibung der Zulassungsbescheinigung Teil II (ca. 20–50 €) sowie eine eventuelle bankseitige Vorfälligkeitsentschädigung. Bieten Banken eine Umschuldung ohne direkte Barauslagen an, werden diese Gebühren häufig in den neuen Darlehensbetrag eingerechnet (kapitalisiert), wodurch sie über die gesamte Laufzeit Zinsen und Zinseszinsen kosten. Teilen Sie stets die gesamten einmaligen Wechselgebühren durch die monatliche Netto-Ratenersparnis, um den exakten Break-even-Monat zu ermitteln. Wenn Sie planen, das Fahrzeug vor Erreichen dieser Gewinnschwelle zu verkaufen oder in Zahlung zu geben, führt die Umschuldung zu einem finanziellen Nettoverlust.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Kreditablehnung wegen Unterdeckung (LTV übersteigt Höchstgrenzen)

Übersteigt die Restschuld des Fahrzeugs 120 % bis 125 % des Händlereinkaufswerts (DAT/Schwacke), lösen automatisierte Risikoprüfungen der Banken sofortige Sicherheiten-Ausnahmen aus. Um dieses Kredithindernis zu beheben, leisten Sie eine gezielte Sondertilgung, um den Beleihungsauslauf unter 100 % zu senken, fügen Sie einen zweiten solventen Kreditnehmer mit erstklassiger Schufa-Bonität hinzu, oder weichen Sie auf bonitätsabhängige Ratenkredite ohne Sicherungsübereignung (ohne Hinterlegung des Fahrzeugbriefs) aus.

⚠️Diskrepanz zwischen Monatskontoauszug und verbindlicher Ablösesumme

Reguläre Monatsauszüge weisen lediglich den Buchungssaldo zum Stichtag aus und ignorieren die unberechneten Tageszinsen (Per-Diem-Zinsen) zwischen Auszugsdatum und tatsächlichem Überweisungseingang. Da Autokredite tagesgenau auf Basis des Tagessatzes verzinst werden (Restschuld × Effektivzins / 365), müssen Sie bei Ihrem aktuellen Darlehensgeber eine offizielle Ablösebescheinigung mit verbindlicher Gültigkeitsfrist (meist 10 bis 15 Tage) anfordern, die alle aufgelaufenen Zinsen und Bearbeitungsvermerke exakt ausweist.

⚠️Mitfinanzierung von Gebühren schmälert Ratenersparnis und verzögert Break-even

Werden administrative Wechselkosten (200 € bis 500 €) in das neue Darlehen mitfinanziert, erhöht sich das zu verzinsende Nettokapital dauerhaft. Durch diesen Zinseszinseffekt verlängert sich der Amortisationszeitraum spürbar. Um den maximalen Barwertvorteil zu sichern und eine sofortige Tilgungsbeschleunigung zu gewährleisten, begleichen Sie Gebühren für Zulassung, Briefübergabe und Vorfälligkeitsentschädigung bei Vertragsabschluss direkt aus Barmitteln.

⚠️Provisionseinbehalte der Händlerbank und vertragliche Ablösefristen

Einige von Autohäusern über herstellereigene Autobanken vermittelte Finanzierungsverträge enthalten Regelungen, wonach eine Umschuldung innerhalb der ersten 90 bis 180 Tage zu Provisionsrückforderungen für das Autohaus führt, was Händler mitunter durch angebliche Sperrfristen abzuwenden versuchen. Nach deutschem Recht (§ 500 BGB) ist die vorzeitige Darlehensrückzahlung für Verbraucher jedoch jederzeit gesetzlich garantiert. Prüfen Sie die Kündigungsklauseln in Ihrem Kreditvertrag und kalkulieren Sie die gesetzliche Vorfälligkeitsentschädigung von maximal 1,0 % als feste Wechselgebühr ein, um die Rentabilität der Umschuldung präzise zu ermitteln.

Häufig gestellte Fragen (FAQ)

Wie berechnet man monatliche Ersparnis und Break-even bei einer Kfz-Umschuldung?▼

Die monatliche Ratenersparnis entspricht der Differenz zwischen der bisherigen und der neuen Monatsrate, ermittelt über die klassische Annuitätenformel: PMT = P * [r(1+r)^n] / [(1+r)^n - 1], wobei r der monatliche Zinsfaktor (Effektivzins / 12) und n die Gesamtlaufzeit in Monaten ist. Die Amortisationsdauer (Break-even in Monaten) wird berechnet, indem die gesamten Transaktions- und Wechselkosten durch die monatliche Netto-Ersparnis geteilt werden (Break-even-Monate = Wechselkosten / monatliche Ersparnis). Beispiel: 200 € Wechselgebühren geteilt durch 50 € monatliche Ratenminderung ergeben einen Break-even-Horizont von exakt 4,0 Monaten.

Wann lohnt sich das Umschulden eines Autokredits?▼

Die Umschuldung eines Autokredits ist finanziell vorteilhaft, wenn die Marktzinsen um mindestens 1,5 % bis 2,0 % (150 bis 200 Basispunkte) gesunken sind oder sich Ihre Schufa-Bonität signifikant verbessert hat, um günstigere Zinsstaffeln freizuschalten. Sie ist ebenfalls besonders rentabel beim Wechsel von teuren Händler- oder Ballonkrediten mit hoher Schlussrate zu günstigeren Ratenkrediten von Direktbanken, sofern das Darlehen noch eine Restlaufzeit von mindestens 18 bis 24 Monaten aufweist, um die administrativen Wechselkosten vollständig zu amortisieren.

Wie stark beeinflusst die Autokredit-Umschuldung den Schufa-Score?▼

Eine Kreditumschuldung führt durch die Bonitätsprüfung und den Schufa-Eintrag der neuen Bank zunächst zu einer kurzfristigen, geringfügigen Punktereduktion von etwa 3 bis 8 Punkten im Schufa-Basisscore. Seriöse Vergleichsportale und Banken nutzen jedoch standardmäßig die 'Konditionenanfrage' (Merkmal KK), die absolut schufaneutral ist und den Score überhaupt nicht beeinflusst. Erst der verbindliche Kreditantrag löst das Merkmal 'Kreditanfrage' (KD) aus. Nach erfolgreicher Umschuldung und Erledigtmeldung des Altkredits erholt sich der Score meist innerhalb von 60 bis 90 Tagen vollständig, da die gesunkene monatliche Ratenbelastung die Bonität nachhaltig stärkt.

Kann man ein Auto umschulden, wenn die Restschuld höher ist als der Fahrzeugwert?▼

Ja, die Optionen sind jedoch eingeschränkt, da Banken für zweckgebundene Autokredite strikte Beleihungsgrenzen (Loan-to-Value, LTV) zwischen 100 % und 125 % des Händlereinkaufswerts laut DAT oder Schwacke vorgeben. Übersteigt die Unterdeckung (Negative Equity) diese Risikogrenzen, erfordert die Umschuldung entweder eine Sondertilgung aus Barmitteln zur Absenkung der Kreditsumme auf 100 % LTV, das Hinzuziehen eines solventen zweiten Kreditnehmers oder das Ausweichen auf einen frei verwendbaren Ratenkredit ohne Sicherungsübereignung, bei dem kein Fahrzeugbrief als Sicherheit hinterlegt werden muss.

Welche Gebühren und Nebenkosten fallen bei einer Autokredit-Umschuldung an?▼

Die Nebenkosten einer Autokredit-Umschuldung liegen in der Regel zwischen 50 € und 400 € und sind damit erheblich niedriger als bei einer Baufinanzierung. Zu den wesentlichen Positionen zählen behördliche Gebühren der Kfz-Zulassungsstelle für die Übertragung und Umschreibung der Zulassungsbescheinigung Teil II bzw. des Fahrzeugbriefs (ca. 15 € bis 50 €) sowie die gesetzliche Vorfälligkeitsentschädigung der Altbank nach § 502 BGB (maximal 0,5 % bis 1,0 % der Restschuld). Reine Bearbeitungsgebühren für die Kreditvergabe sind nach ständiger Rechtsprechung des Bundesgerichtshofs (BGH) unzulässig.

Was ist der Unterschied zwischen reiner Zins- und Laufzeitumschuldung und einer Baraufstockung (Cash-out)?▼

Haftungsausschluss: Dieses Berechnungstool dient ausschließlich Informations- und Bildungszwecken und stellt keine verbindliche Finanzberatung oder rechtliche Kreditzusage dar. Bitte konsultieren Sie vor finanziellen Entscheidungen einen qualifizierten Finanz- oder Steuerberater. Eine reine Zins- und Laufzeitumschuldung (Rate-and-Term) restrukturiert ausschließlich den Zinssatz (Effektivzins) und die Laufzeit einer bestehenden Restschuld, ohne zusätzliches Kapital aufzunehmen. Eine Autokredit-Umschuldung mit Baraufstockung (Cash-Out) hingegen nutzt das positive Netto-Eigenkapital des Fahrzeugs, um ein höheres Gesamtdarlehen bis zu 100 %–120 % LTV aufzunehmen und die Differenz als freie Liquidität auf das Girokonto auszuzahlen. Diese Mittel werden häufig genutzt, um teure Dispokredite oder Kreditkartenschulden (12 %–18 % Zinsen) in zinsgünstigere, durch das Fahrzeug besicherte Ratenkredite (5 %–8 % Effektivzins) umzuschulden. Zu beachten ist jedoch, dass Zinsen für private Konsumentenkredite steuerlich nicht absetzbar sind und eine Beleihung des an Wert verlierenden Fahrzeugs das Risiko einer Überschuldung bei vorzeitigem Wertverlust erhöht.

Verwandte Tools & Hilfsprogramme

Alle Tools →