Simulador de Refinanciamento Auto

Simulador de Refinanciamento Auto

Calcule a economia na parcela mensal, redução total de juros e ponto de equilíbrio com nosso simulador de refinanciamento de veículos. Compare novas taxas, prazos e custos.

Prazos Pré-definidos:

Parâmetros e Dados de Entrada

Tratamento dos Custos de Refinanciamento

Title, Doc & Lien Release Fees
Estrutura da Dívida Atual$744.24/mês
$28,000.00
%
mês
$29,500.00
Condições da Nova Proposta de Refinanciamento$656.30/mês
5.90%
48 meses
Tratamento dos Custos de RefinanciamentoPagar Custos à Vista (Recursos Próprios)
+$0.00/mês
Simulador Reverso por Meta de Parcela
Orçamento Alvo para Parcela Mensal$650.00/mês
Taxa APR Necessária para a Meta5.41% APR
Economia Líquida Total
$4,026.22
Redução no Custo Total de Juros
Variação na Parcela Mensal
-$87.94/mês
Proposta de Refinanciamento
Ponto de Equilíbrio (Break-Even)
2.2 meses
Custos Iniciais e Tarifas de Refinanciamento
Índice Empréstimo/Garantia (LTV)
94.9%
Zona de Atenção (LTV de 80% a 100%)

Evolução do Saldo Devedor e Trajetória de Juros

Tratamento dos Custos de Refinanciamento

Saldo Devedor Atual
Saldo Devedor Refinanciado
$0.00$7,350.00$14,700.00$22,050.00$29,400.000m12m24m36m48m

Recomendado: Economia Financeira Otimizada

Redução no Custo Total de Juros: $4,026.22.

Alerta: Armadilha de Custo por Extensão de Prazo

Aceleração da Quitação / Redução de Prazo

Variação na Parcela Mensal$87.94/mês
Redução no Custo Total de Juros$4,026.22
Ponto de Equilíbrio (Break-Even)2.2 meses

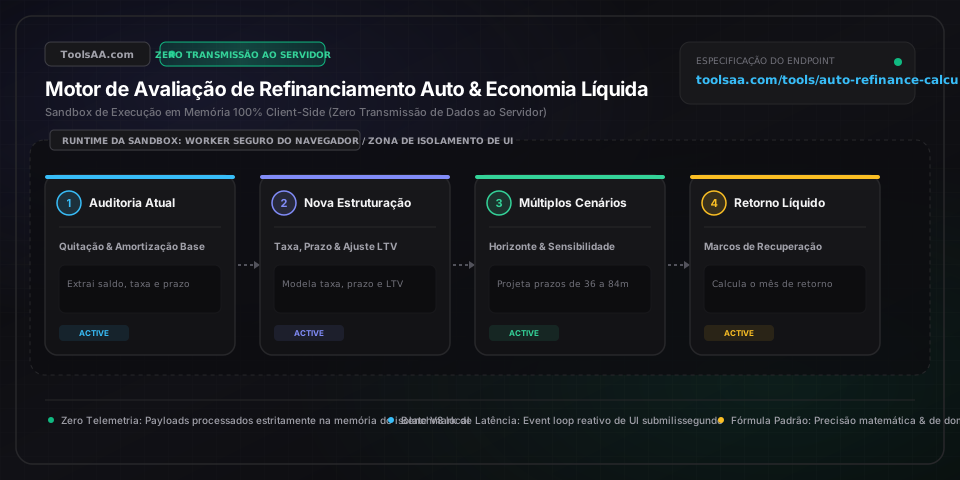
Processamento no Cliente

Cálculo financeiro de alta precisão executado integralmente na memória do navegador.

Zero Envio de Dados ao Servidor

Todas as informações permanecem estritamente locais, sem tráfego de dados para servidores externos.

Exportação Pronta para Decisão

Formatos de dados estruturados e limpos prontos para análise financeira imediata.

Divulgação Regulatória e Metodologia Financeira CFA

Este simulador de refinanciamento veicular fornece estimativas matemáticas baseadas em amortização de parcelas fixas e juros pro rata die. Condições reais de crédito, taxas administrativas, custos de vistoria, gravame e regulamentações de liquidação antecipada podem variar conforme a instituição financeira. O ToolsAA não concede crédito diretamente.

Referência técnica e guia de arquitetura

Calculadora de Refinanciamento Auto — Guia de referência

Calcule sua economia nas parcelas mensais, a redução total de juros e o ponto de equilíbrio (break-even) com nosso simulador de refinanciamento de veículos. Compare novas taxas, prazos e custos contratuais.

Calculadora de Refinanciamento Auto — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Saldo Devedor RemanescenteValor Monetário (R$ / €)

Saldo principal devedor em aberto no contrato de financiamento atual do veículo, excluindo juros futuros não incorridos. Deve ser obtido por meio de um demonstrativo formal de quitação antecipada (saldo para liquidação com validade de 10 a 15 dias) emitido pela instituição credora, e não pela fatura mensal comum, para contabilizar com exatidão a fluência diária de juros pro rata die.

Padrão: R$ 60.000
Taxa de Juros Atual (Taxa Anual / CET)Taxa Efetiva Anual (% a.a.)

Taxa nominal de juros anual contratada no financiamento vigente, convertida em taxa periódica diária (taxa anual / 365) e consolidada no Custo Efetivo Total (CET), sob as regras regulatórias de crédito e amortização de juros do Banco Central (BACEN / Resolução CMN).

Padrão: 14,50% a.a.
Prazo Remanescente de AmortizaçãoDuração em Meses

Número exato de parcelas mensais restantes até o vencimento final do contrato e a amortização integral do capital financiado.

Padrão: 48 Meses
Valor de Mercado do Veículo (Tabela Fipe)Avaliação a Valor Justo de Mercado (R$ / €)

Valor venal e cotação de mercado atual do veículo, balizados por referenciais consolidados do setor (como a Tabela Fipe no Brasil ou Eurotax em Portugal), utilizados para estipular a relação empréstimo-garantia (Loan-to-Value - LTV) frente aos limites prudenciais de risco de 100% a 125%.

Padrão: R$ 70.000
Nova Taxa de Juros Proposta (CET / Taxa Anual)Taxa Anual Refinanciada (% a.a.)

Taxa de juros anual proposta pela nova instituição financeira ou cooperativa de crédito, exigindo normalmente uma redução de 150 a 300 pontos-base (1,5% a 3,0% a.a.) para assegurar ganhos substanciais a valor presente líquido (VPL) após as despesas de transação.

Padrão: 8,75% a.a.
Novo Prazo de AmortizaçãoNovo Prazo Contratual (Meses)

Duração total de repagamento da nova operação de refinanciamento ou portabilidade (prazos usuais: 36, 48, 60 ou 72 meses), que dita diretamente o alívio imediato no fluxo de caixa mensal versus o custo acumulado de juros ao longo do contrato.

Padrão: 48 Meses
Custos Iniciais e Tarifas de FormalizaçãoCustos de Fechamento e Registro (R$ / €)

Soma de todas as despesas administrativas e cartorárias de contratação, incluindo taxas estaduais do Detran para emissão de documento (CRV/CRLV, R$ 150 – R$ 450), taxa de registro eletrônico de gravame no Sistema Nacional de Gravames (SNG, R$ 50 – R$ 150) e tarifas de cadastro e avaliação do bem (R$ 0 a R$ 400).

Padrão: R$ 650
Financiamento das Tarifas no Saldo DevedorModalidade de Estruturação de Custos

Opção de liquidação das tarifas contratuais: pagamento à vista com recursos próprios na assinatura ou capitalização direta das despesas no saldo financiado, o que faz incidir juros compostos sobre as próprias tarifas.

Padrão: Pagamento à Vista (Recursos Próprios)
Saque de Capital / Troco (Cash-Out)Liberação de Capital Discricionário (R$ / €)

Recursos financeiros adicionais liberados com base no patrimônio líquido positivo do veículo (garantia real) até os limites máximos de LTV do credor (geralmente de 100% a 120% da Fipe), desembolsados como recursos líquidos livres, aumentando o saldo devedor financiado.

Padrão: R$ 0 (Apenas Taxa e Prazo)
Aporte Extra Mensal no PrincipalAmortização Extraordinária Mensal (R$/mês)

Valor financeiro mensal recorrente destinado estritamente ao abatimento do saldo devedor principal, eliminando a fluência diária de juros futuros e abreviando significativamente o cronograma de quitação do veículo.

Padrão: R$ 0 / mês
Dicas profissionais e melhores práticas

A Armadilha do Alongamento de Prazo e a Distorção do Custo Total de Juros

Um erro frequente no refinanciamento veicular é concentrar-se exclusivamente em baratear o desembolso mensal. Dilatar um contrato com 36 parcelas restantes para um novo prazo de 60 meses reduz o fluxo de pagamentos imediato, mas pode inflacionar consideravelmente o volume total de juros desembolsados ao longo do financiamento. Por exemplo, ao refinanciar um saldo devedor de R$ 50.000 com taxa de 14% ao ano de 36 meses restantes para 60 meses com taxa de 10% ao ano, a prestação mensal cai de R$ 1.709 para R$ 1.062 (uma economia aparente de R$ 647 ao mês). No entanto, o custo financeiro total em juros salta de R$ 11.524 para R$ 13.720 — onerando o mutuário em R$ 2.196 adicionais. Para auferir economia real, preserve ou encurte o prazo remanescente ao assegurar uma taxa de juros mais vantajosa.

Penalidades de Quitação e a Armadilha dos Juros Pré-Fixados ou Tabela Price

Antes de formalizar a portabilidade ou refinanciamento, verifique como seu contrato atual apura juros e amortizações na liquidação antecipada. No Brasil, o Código de Defesa do Consumidor (Art. 52, § 2º) e a regulamentação do Banco Central garantem a quitação antecipada com deságio proporcional dos juros futuros, sem tarifas punitivas por liquidação antecipada. Contudo, em operações com taxas prefixadas amortizadas pela Tabela Price, as prestações iniciais concentram uma parcela substancial de juros e pouca amortização de capital vivo. Caso decida liquidar o contrato prematuramente, certifique-se de que a economia em juros futuros supere com folga os custos de abertura do novo contrato.

Limites de LTV, Patrimônio Negativo e Seguro de Proteção Financeira (GAP)

A ampla maioria dos bancos comerciais e cooperativas de crédito baliza o limite máximo de empréstimo-garantia (Loan-to-Value - LTV) entre 100% e 125% da cotação do veículo pela Tabela Fipe. Se o automóvel depreciou de forma mais acelerada do que o ritmo de amortização da dívida — configurando patrimônio líquido negativo (situação 'underwater') —, o comitê de crédito reprovará o refinanciamento, a menos que seja realizado um aporte de capital próprio para enquadrar o contrato. Ademais, a quitação prematura do financiamento original extingue coberturas correlatas, como seguro prestamista e seguro de proteção financeira GAP. Exija sempre a restituição proporcional (pro rata die) do prêmio não usufruído junto à seguradora do contrato primitivo.

Horizonte de Equilíbrio (Break-Even) e a Capitalização de Tarifas

O processo de refinanciamento envolve despesas contratuais, tais como emolumentos cartorários e taxas estaduais de trânsito (Detran, entre R$ 150 e R$ 450), inclusão de gravame eletrônico no SNG, laudo de vistoria veicular e tarifas de cadastro. Quando a instituição credora oferece condições sem desembolso inicial ('custo zero de entrada'), ela incorpora tais valores ao saldo devedor financiado, gerando a incidência de juros compostos sobre encargos operacionais. Divida sempre o custo total de transação pela economia líquida auferida na prestação mensal para conhecer o mês exato de ponto de equilíbrio. Se o seu horizonte de permanência com o veículo for inferior a esse prazo de retorno, o refinanciamento resultará em perda patrimonial líquida.

Armadilhas comuns e solução de problemas

⚠️Recusa de Crédito por Patrimônio Negativo (LTV Acima do Teto Prudencial)

Quando o saldo devedor do veículo ultrapassa de 120% a 125% da cotação na Tabela Fipe, os motores de crédito automatizados bloqueiam a proposta por insuficiência de garantia real. Para sanar o apontamento, realize um aporte financeiro inicial no contrato atual para reduzir o saldo para até 100% do LTV, inclua um coobrigado com score cadastral excelente ou direcione a proposta para cooperativas de crédito, que frequentemente admitem margens de garantia de até 130% da Fipe para cooperados qualificados.

⚠️Divergência entre o Saldo da Fatura Mensal e o Demonstrativo de Quitação

O boleto mensal exibe apenas a prestação do mês corrente, ignorando a fluência dos juros diários pro rata die decorridos entre o fechamento contábil e a data efetiva de liquidação por TED ou PIX. Como o crédito direto ao consumidor (CDC) apura juros diários contínuos sobre o principal vivo, solicite formalmente à instituição financeira credora a planilha de cálculo para liquidação antecipada (com saldo válido para 10 ou 15 dias), detalhando o saldo amortizado, os juros diários e a baixa do gravame fiduciário.

⚠️Capitalização de Tarifas Corroendo a Economia e Estendendo o Break-Even

Embutir despesas de registro de gravame, vistoria e tarifas de contratação (R$ 500 a R$ 1.500) no saldo do novo financiamento infla o montante financiado, criando um custo financeiro cumulativo que retarda o ponto de equilíbrio da operação. Para preservar o valor presente líquido (VPL) máximo e colher alívio imediato no fluxo de caixa, opte por desembolsar os custos de formalização e registro à vista na data de celebração do novo contrato.

⚠️Retenção de Bônus de Concessionária e Prazos Mínimos de Quitação

Determinados contratos de financiamento intermediados por concessionárias vinculam incentivos comerciais ou isenções de taxa a um período mínimo de permanência (frequentemente de 90 a 180 dias). Embora a legislação proíba taxas punitivas de quitação antecipada, audite as cláusulas contratuais de repasse comercial e rescisão; caso haja despesas administrativas de baixa ou estorno de benefícios promocionais, compute tais valores como custo inicial de fechamento para checar a viabilidade líquida.

Perguntas frequentes (FAQ)

Como calcular a economia mensal e o ponto de equilíbrio (break-even) no refinanciamento?▼

A economia na parcela mensal é calculada subtraindo o valor da nova prestação da prestação atual, ambas determinadas pelo sistema de amortização padrão (Price): PMT = P * [i(1+i)^n] / [(1+i)^n - 1], onde i representa a taxa periódica mensal (CET ou taxa nominal / 12) e n é o número total de meses. O horizonte de retorno (break-even) é obtido dividindo os custos totais de contratação pela redução líquida na parcela mensal (Meses para Break-Even = Custos de Formalização / Economia Mensal). Por exemplo, R$ 600 em custos de formalização divididos por uma economia de R$ 150 ao mês resultam em um horizonte de retorno de exatamente 4,0 meses.

Quando realmente vale a pena refinanciar o financiamento de um carro?▼

Refinanciar ou realizar a portabilidade do financiamento veicular é financeiramente vantajoso quando as taxas de juros de mercado recuam no mínimo de 1,5% a 2,0% ao ano (150 a 200 pontos-base) ou quando seu score de crédito sobe substancialmente (35 a 50 pontos), liberando faixas de spread mais competitivas. A troca também é altamente recomendável para substituir taxas onerosas contratadas em concessionárias por taxas de atacado em cooperativas ou bancos digitais, desde que restem ao menos 18 a 24 meses de parcelas para amortizar as tarifas iniciais de registro e vistoria.

O refinanciamento veicular prejudica a pontuação do score de crédito?▼

A solicitação de refinanciamento pode gerar uma redução imediata e temporária de 3 a 8 pontos nos birôs de crédito (como Serasa, Boa Vista e Quod) em virtude da consulta de crédito (hard inquiry). Contudo, os modelos estatísticos modernos aplicam uma janela de agrupamento de consultas para pesquisa de crédito (rate shopping, de 14 a 30 dias), consolidando todas as cotações de financiamento veicular desse período em um único evento de risco. A pontuação costuma se recuperar totalmente dentro de 60 a 90 dias após o pagamento pontual das primeiras parcelas.

É possível refinanciar um carro quando a dívida supera o valor do veículo?▼

Sim, contudo as opções tornam-se limitadas, pois a maioria dos credores adota limites rigorosos de empréstimo-garantia (LTV) entre 100% e 125% da avaliação do automóvel pela Tabela Fipe. Se o patrimônio negativo exceder esses parâmetros prudenciais, a aprovação exigirá um aporte financeiro à vista para reduzir o saldo para até 100% do LTV, a adesão a linhas especializadas de cooperativas que aceitam até 130% de LTV para clientes qualificados, ou a adição de um avalista ou coobrigado com sólido perfil de crédito.

Quais custos e tarifas incidem na operação de refinanciamento automotivo?▼

As despesas de contratação de um refinanciamento veicular situam-se normalmente entre R$ 350 e R$ 1.500 (ou 50 € a 400 € na zona do euro), dependendo da jurisdição e da instituição credora, valor consideravelmente menor do que as custas de um refinanciamento imobiliário. Os principais itens incluem taxas estaduais de trânsito (Detran) para emissão de novo documento (CRV/CRLV) com registro de gravame (R$ 150 a R$ 450), taxa de registro eletrônico no Sistema Nacional de Gravames (SNG, R$ 50 a R$ 150), laudo de vistoria cautelar veicular e tarifas bancárias de cadastro e avaliação de garantia.

Qual a diferença entre refinanciamento tradicional (taxa e prazo) e com troco (cash-out)?▼

Aviso legal: Esta ferramenta é fornecida estritamente para fins educacionais e informativos, não constituindo consultoria financeira formal nem proposta vinculante de crédito. Consulte um consultor financeiro qualificado antes de tomar decisões financeiras. O refinanciamento tradicional de taxa e prazo (rate-and-term) reestrutura exclusivamente a taxa de juros (CET) e o cronograma de amortização do saldo em aberto sem extrair recursos. Já o refinanciamento com troco (cash-out / empréstimo com garantia de veículo) aproveita o valor patrimonial acumulado do veículo para emitir um contrato maior (até 100%–120% do LTV / Fipe) e transferir o excedente como dinheiro livre na conta corrente, isento de tributação no recebimento. Essa modalidade é frequentemente utilizada para consolidar dívidas caras de cheque especial ou rotativo de cartão de crédito (com taxas de 15% a 25% ao mês) em uma linha parcelada com garantia veicular de custo substancialmente menor (1,2% a 2,5% ao mês). Todavia, sobrecarregar um bem sujeito a constante depreciação eleva o risco de inadimplência caso o valor de mercado do carro sofra desvalorização acelerada.

Ferramentas e utilitários relacionados

Todas as ferramentas →