Calculadora de CD & Rendimento APY
Conformidade Bancária Padrão CFA•Painel Financeiro Tier M

Calculadora de CD & Rendimento APY

Calcule juros de CD, rendimento APY e valor de resgate no vencimento de certificados de depósito. Compare capitalização, penalidades de resgate e impacto fiscal.

Regime Bancário e Seguro Regulatório:
Cenários Rápidos:
Direção do Cálculo e Modelo MatemáticoP → Vencimento
FDIC Insurance ($250k Cap)
$
Ajustar:
100% Coberto por Garantia Regulatória$10,000.00 / $250,000.00
Taxas de Mercado:
12 Meses (1.0 Anos)
Penalidade por Resgate Antecipado (Regulation D):90 Dias de Juros
Impacto Tributário e Desconto da Inflação
IRS Form 1099-INT Ordinary Income24%
Inflação Anual Projetada (IPCA / CPI):3.0%
Saldo Final no Vencimento
$10,500.00
+$500.00 Juros Brutos
Total de Juros Brutos Acumulados
$500.00
5.00% APY Efetivo
Lucro Líquido Pós-Impostos
$380.00
-$120.00 (24% Impacto Tributário (Tax Drag))
Rendimento Anual Efetivo (APY)
5.00%
APR: 4.88%
Retorno Real (Descontada a Inflação)
0.78%
Superando o Impacto da Inflação
Rendimento Diário de Juros
$1.37
~$41.67 / mês

Trajetória dos Juros Compostos e Poder de Compra

Evolução dinâmica do principal contratual, juros acumulados, impacto do imposto e desconto da inflação.

Crescimento NominalLíquido Pós-Tributação
Principal Inicial: $10,000
Regra dos 72 (Duplicação):14.4 Anos
Rendimento Mensal:~$41.67
Redução Tributária (IR):-$120.00
Resgate Líquido Pós-Impostos:$10,380.00
Nota de Consultoria de Renda Fixa (CFA)

Os Certificados de Depósito (CD) oferecem retornos nominais contratuais garantidos, respaldados por fundos garantidores soberanos. Pelas normas de competência tributária, os juros são tributados anualmente no ano em que são creditados, mesmo que o resgate ocorra apenas no vencimento final.

Auditoria de Modelagem Financeira Executiva
Divulgação Regulatória e Aviso Legal de Modelagem Financeira:

Esta calculadora é uma ferramenta analítica e educacional de modelagem financeira desenvolvida segundo os princípios de renda fixa do CFA Institute e padrões de divulgação da Regulation D do Federal Reserve. Não constitui consultoria financeira, jurídica, tributária ou de investimentos. O rendimento real dos CDs, regras de capitalização, conversões APY/APR e penalidades por resgate antecipado podem variar conforme a instituição financeira emissora e as normas regulatórias locais. As garantias de fundos garantidores (FGC, FDIC, FSCS, DGS, CDIC, FCS) aplicam-se estritamente até os limites regulamentares por titular e instituição. O ToolsAA não armazena, transmite nem coleta saldos financeiros ou dados pessoais.

Métrica Principal
100% Assegurado

FDIC Insurance ($250k Cap) (United States (FDIC / IRS))

Eficiência / Capacidade
1.0500x

Razão entre o saldo final no vencimento e o principal inicial

Resultado Líquido
0.78%

Rendimento APY líquido efetivo menos a taxa de inflação

Processamento no Cliente

Cálculo de alta performance executado integralmente na memória do navegador.

Privacidade Sem Envio ao Servidor

Todos os dados permanecem estritamente locais, com zero comunicação com servidores externos.

Exportação Pronta para Uso

Formatos de saída limpos e otimizados, prontos para relatórios imediatos.
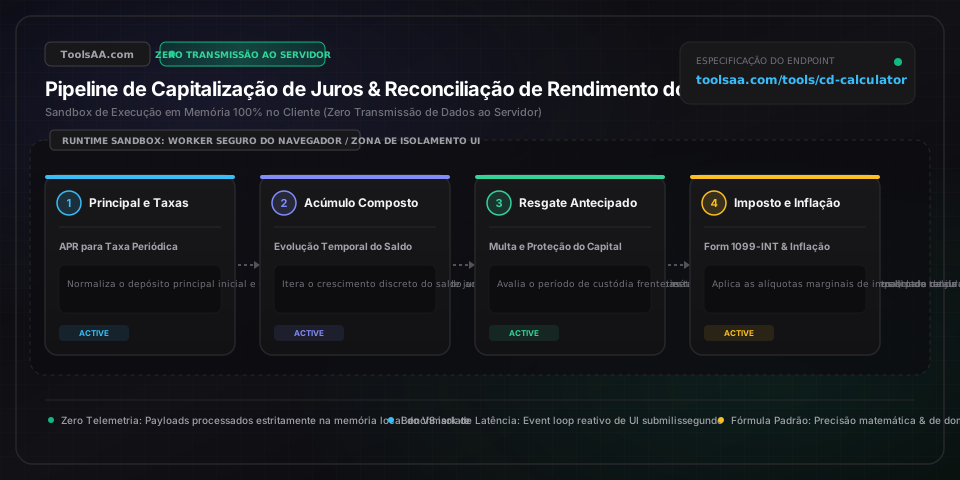
Referência técnica e guia de arquitetura

Calculadora de CDB & Depósito a Prazo — Guia de referência

Calcule o rendimento de CDBs e depósitos a prazo, taxa anual efetiva (APY) e resgate no vencimento. Compare frequências de capitalização, carência, penalidades de resgate antecipado e impacto do IRPF.

Calculadora de CDB & Depósito a Prazo — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Capital Inicial / Aporte Principal (P)Moeda (BRL / EUR / USD)

Montante financeiro inicial aportado no CDB ou depósito a prazo. Protegido pelos mecanismos de garantia de depósitos estatutários (até R$ 250.000 por CPF/instituição pelo FGC no Brasil, 100.000 € pelo FGD/DGS na União Europeia e US$ 250.000 pelo FDIC nos EUA).

Padrão: R$ 10.000
Taxa Anual Efetiva (APY / Rentabilidade Efetiva)Percentual (%)

Rentabilidade anualizada padronizada que reflete o retorno real auferido sobre o principal, considerando o efeito dos juros compostos em 365 dias (ou 252 dias úteis para taxas DI). Permite comparações objetivas entre diferentes frequências de capitalização e indexadores (como CDI, IPCA ou taxas prefixadas).

Padrão: 5,00%
Prazo Contratual de Vencimento (t)Duração (Meses / Anos)

Horizonte temporal de carência e vencimento pactuado no qual os recursos permanecem custodiados na instituição financeira, comumente estruturado em intervalos de 3, 6, 12, 18, 24, 36 ou 60 meses.

Padrão: 12 Meses
Frequência de Capitalização dos Juros (n)Periodicidade (Diária / Mensal / Anual)

Periodicidade em que os juros acumulados são incorporados ao principal para gerar novos juros (juros sobre juros). As modalidades incluem base diária de 365 dias, base bancária comercial de 360 dias (regra 360), mensal (n=12), trimestral (n=4), semestral (n=2) e anual (n=1).

Padrão: Diária (365 dias)
Penalidade por Resgate Antecipado (Quebra de Carência)Deságio Contratual sobre Rendimentos

Penalidade ou deságio contratual cobrado pela instituição em resgates anteriores ao vencimento sem liquidez diária. Padrões de mercado retêm de 90 dias de juros para títulos de até 1 ano, 180 a 270 dias para prazos de 1 a 3 anos, e até 365 dias para prazos de 5 anos (ou marcação a mercado desfavorável).

Padrão: 90 Dias de Rendimento
Alíquota de Imposto de Renda (IRPF / Tabela Regressiva)Percentual (%)

Alíquota incidente sobre os rendimentos auferidos na fonte. No Brasil, incide a Tabela Regressiva de Renda Fixa (22,5% até 180 dias; 20,0% de 181 a 360 dias; 17,5% de 361 a 720 dias; 15,0% acima de 720 dias). Em Portugal, vigora a taxa liberatória de 28% sobre rendimentos de capitais.

Padrão: 17,50%
Taxa de Inflação Projetada (IPCA / IPC)Percentual (%)

Índice de inflação anualizado esperado (IPCA no Brasil ou IPC em Portugal), utilizado para deflacionar o rendimento nominal dos juros e apurar o ganho econômico real em poder de compra (Equação de Fisher).

Padrão: 3,50%

Dicas profissionais e melhores práticas

A Discrepância da Convenção Bancária de 360 Dias vs. 365 Dias

Determinadas instituições bancárias aplicam a convenção de 'juros comerciais' de 360 dias (ano comercial / act/360) em vez do ano civil exato de 365 dias (ou a base de 252 dias úteis dos títulos brasileiros). Embora dividir a taxa anual por 360 eleve discretamente a taxa diária (em aproximadamente 1,0139%), verifique se a taxa efetiva anual contratada adota o critério de 365 dias para evitar divergências nos valores liquidados no vencimento.

A Armadilha da Renovação Automática e Período de Graça

Muitos depósitos a prazo e CDBs contam com renovação automática caso o investidor não se manifeste na data de vencimento ou durante o período de carência (geralmente de 7 a 10 dias corridos). Sem instruções expressas, os bancos reinvestem o saldo a taxas de balcão padrão, que frequentemente pagam de 150 a 300 pontos-base (1,5% a 3,0%) a menos do que as taxas promocionais oferecidas a novos aportes.

Erosão do Principal por Cláusula de Resgate Antecipado

Se um título sem liquidez imediata for resgatado antes de gerar rendimentos suficientes para cobrir a penalidade contratual (por exemplo, resgatar em 60 dias um investimento com cláusula de perda de 180 dias de juros), o banco tem respaldo legal para deduzir o saldo da penalidade diretamente do capital inicial depositado, gerando rentabilidade nominal negativa.

Tributação Anual vs. Retenção Exclusiva no Resgate

Em certificados internacionais e contratos com come-cotas, a Receita Federal ou órgãos fiscais (como o IRS via Form 1099-INT) podem exigir tributação anual sobre juros creditados contabilmente, mesmo sem disponibilidade de saque. Já nos CDBs brasileiros padrão, o IR é retido exclusivamente na fonte no resgate ou no vencimento pela tabela regressiva, maximizando o ganho com juros sobre juros brutos.

Estratégia de Escalonamento de Vencimentos (CD Laddering)

A estratégia de escalonamento divide o capital total em frações com vencimentos escalonados (como 1, 2, 3, 4 e 5 anos). Conforme cada tranche anual atinge o vencimento, o valor é reinvestido em um novo título de 5 anos com taxa mais alta. Isso permite capturar os prêmios da curva de juros longa, garantindo que 20% do patrimônio fique líquido anualmente sem multas de resgate.

Armadilhas comuns e solução de problemas

⚠️O saldo final no vencimento é maior do que a taxa nominal multiplicada pelos anos.

Os títulos de renda fixa capitalizam juros periodicamente (diária ou mensalmente), gerando uma Taxa Efetiva Anual (APY) superior à taxa nominal (APR). Por exemplo, 5,00% ao ano com capitalização diária resulta em uma taxa efetiva de 5,127% a.a. O simulador reflete o efeito dos juros sobre juros; confirme se a instituição informou a taxa nominal ou a rentabilidade efetiva.

⚠️O valor líquido recebido no resgate antecipado ficou abaixo do principal investido.

Houve incidência de cláusula de deságio sobre o principal (erosão do capital). Se o contrato estipular multa equivalente a 180 dias de juros e o resgate ocorrer aos 60 dias, o banco desconta a diferença de 120 dias do valor aportado. Verifique as condições contratuais de liquidez ou priorize papéis com liquidez diária após a carência para evitar perdas.

⚠️O informe de rendimentos para declaração do Imposto de Renda difere dos saques realizados.

Em investimentos com incidência de come-cotas ou declaração anual no modelo estrangeiro, os rendimentos acumulados são tributados no ano-calendário em que são creditados, mesmo sem resgate em conta corrente. Em CDBs tradicionais, o imposto só é descontado e informado no ato da liquidação, facilitando o ajuste de fluxo de caixa.

⚠️Rendimento real negativo em termos de poder de compra, apesar da taxa nominal atrativa.

O retorno nominal é corroído pelo atrito tributário e pela inflação (IPCA/IPC). Se um título rende 4,50% ao ano em uma faixa de IR de 20% com inflação de 3,80%, o rendimento líquido pós-impostos é de 3,60% (4,50% * 0,80), gerando uma perda real de poder aquisitivo de -0,19% ao ano. Utilize os parâmetros de impostos e inflação da calculadora para apurar o juro real líquido.

Perguntas frequentes (FAQ)

Como os juros compostos do CDB e depósito a prazo são calculados?▼

Os juros compostos são calculados pela fórmula matemática A = P * (1 + r / n)^(n * t), onde A representa o montante acumulado no vencimento, P é o capital principal investido, r é a taxa de juros anual nominal (em decimal), n é o número de períodos de capitalização ao ano (365 para diária, 12 para mensal) e t é o prazo do investimento em anos. A taxa anual efetiva é dada por APY = (1 + r / n)^n - 1. Por exemplo, um aporte de R$ 10.000 a 5,00% ao ano capitalizado diariamente atinge R$ 10.512,67 após 1 ano, gerando uma taxa efetiva anual de 5,127%.

Qual é a penalidade cobrada ao resgatar um CDB antes do vencimento?▼

As penalidades por liquidação antecipada costumam descontar entre 60 e 365 dias de juros proporcionais, dependendo do prazo contratado e da política da instituição financeira emissora. Padrões bancários frequentes estipulam retenção de 90 dias de rendimentos para prazos de até 1 ano, 180 dias para prazos de 1 a 3 anos e 270 a 365 dias para prazos de 4 a 5 anos. Caso o título seja resgatado antes de acumular juros suficientes, o saldo remanescente da penalidade incide diretamente sobre o capital principal.

Qual é a diferença entre taxa de juros nominal e taxa efetiva (APY)?▼

A taxa nominal (APR) é o percentual contratual de juros estipulado ao ano sem considerar o reinvestimento dos ganhos. Já a taxa efetiva anual (APY ou rentabilidade efetiva) reflete o ganho real proporcionado pelos juros compostos capitalizados ao longo dos meses ou dias. Como a capitalização reinveste os rendimentos na base do principal, a taxa efetiva é sempre superior ou igual à taxa nominal quando a capitalização ocorre mais de uma vez ao ano (por exemplo, 5,00% nominal com capitalização diária equivale a 5,127% efetivo ao ano).

Os rendimentos de depósitos e CDBs são tributados anualmente ou apenas no resgate?▼

No mercado brasileiro, a maioria dos CDBs e títulos de renda fixa privada sofre retenção de Imposto de Renda exclusivamente no resgate ou no vencimento, conforme a tabela regressiva da Receita Federal (de 22,5% a 15,0%), sem incidência anual de come-cotas. Em jurisdições internacionais como os EUA (regras do IRS) e depósitos com distribuição periódica, os juros são tributados a cada ano-calendário em que são creditados, devendo constar na declaração anual de ajuste de rendimentos.

Como a estratégia de escalonamento (CD ladder) otimiza rentabilidade e liquidez?▼

Aviso: Esta ferramenta destina-se exclusivamente a fins educacionais e de simulação informativa, não constituindo recomendação de investimento ou compromisso financeiro formal. Consulte um profissional financeiro credenciado antes de tomar decisões. A estratégia de escalonamento (CD laddering) reparte o patrimônio em parcelas iguais alocadas em prazos escalonados (por exemplo, 1, 2, 3, 4 e 5 anos). A cada ano, a tranche mais curta atinge o vencimento, proporcionando liquidez imediata e sem multas. Se o dinheiro não for necessário, reaplica-se a tranche em um novo título de 5 anos com taxas longas. Essa dinâmica captura os maiores prêmios da curva de juros garantindo fluxo constante de liquidez anual.

Ferramentas e utilitários relacionados

Todas as ferramentas →