Calculateur Compte à Terme (CAT)
Standard d'évaluation financière CFA•Palier M (Intermédiaire)

Calculateur Compte à Terme (CAT)

Calculez les intérêts, le rendement actuariel (APY) et le capital à l'échéance de vos comptes à terme. Simulez la capitalisation, les pénalités de rachat anticipé et le frottement fiscal.

Juridiction bancaire & Fiscale
Scénarios rapides
Sens de la modélisationDirect
FDIC Insurance ($250k Cap)
$
Ajustement rapide
Intégralement couvert par la garantie des dépôts$10,000.00 / $250,000.00
Taux indicatifs de marché
12 Mois (1.0 Ans)
Règle de pénalité de sortie anticipée90 Jours d'intérêts pénalisés
Fiscalité & Érosion monétaire
IRS Form 1099-INT Ordinary Income24%
Taux d'inflation annuel anticipé3.0%
Capital final à l'échéance
$10,500.00
+$500.00 Total des intérêts bruts
Total des intérêts perçus
$500.00
5.00% APY effectif
Intérêts nets après impôts
$380.00
-$120.00 (24% Frottement fiscal (perte d'intérêts liée à l'impôt))
Rendement annuel effectif (APY)
5.00%
Taux APR : 4.88%
Pouvoir d'achat net d'inflation
0.78%
Rendement supérieur à l'inflation
Gains journaliers moyens
$1.37
~$41.67 /mois

Trajectoire de capitalisation & Décomposition de la valeur

Trajectoire dynamique du capital, des intérêts réinvestis, de la charge fiscale et de l'impact des pénalités

Capital brut à termeCapital net d'impôt
Versement initial de départ $10,000
Règle des 72 (durée de doublement)14.4 Ans
Intérêts mensuels capitalisés~$41.67
Coût total du frottement fiscal-$120.00
Capital net perçu à terme$10,380.00
Perspective d'analyse financière CFA

L'analyse actuarielle démontre que la fréquence de capitalisation et le frottement fiscal modifient sensiblement le rendement net effectif. Face à l'inflation et aux clauses contractuelles de pénalité de sortie anticipée, ce simulateur quantifie rigoureusement la préservation réelle de votre pouvoir d'achat.

Audit financier copié dans le presse-papiers
Avertissement légal & Réglementaire

Simulations financières indicatives établies selon les conventions bancaires standard (base 365/360 jours). Les rendements réels, la fiscalité applicable (prélèvement forfaitaire unique ou barème) et les pénalités contractuelles dépendent des conditions de votre établissement financier.

Indicateur principal
100 % garanti par le fonds de protection

FDIC Insurance ($250k Cap) (United States (FDIC / IRS))

Rendement effectif
1.0500x

Multiplicateur d'intérêts composés sur l'horizon d'investissement

Montant net final
0.78%

Différentiel réel entre rendement net d'impôt et taux d'inflation

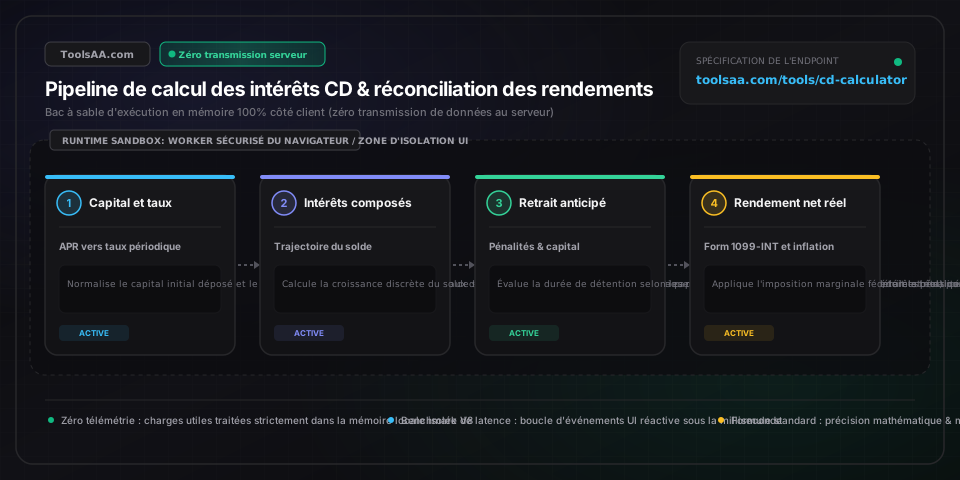
Traitement 100 % côté client

Modélisation financière de haute précision exécutée exclusivement dans la mémoire du navigateur.

Zéro transmission serveur

Vos données patrimoniales et montants placés demeurent strictement confidentiels et locaux.

Rigueur financière & Export

Rapports financiers complets et échéanciers d'amortissement prêts pour vos arbitrages patrimoniaux.

Référence technique et guide d'architecture

Calculateur Compte à Terme (CAT) — Guide de référence

Calculez les intérêts, le taux actuariel brut (APY) et le capital à terme de vos comptes à terme (CAT) et dépôts à terme. Comparez les fréquences de capitalisation, les pénalités de rachat anticipé et l'impact fiscal (PFU / flat tax).

Calculateur Compte à Terme (CAT) — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Capital initial déposé (P)Devise (EUR / USD / CHF / GBP)

Capital monétaire forfaitaire initialement déposé sur le compte à terme (CAT) ou certificat de dépôt. Protégé par les plafonds légaux de garantie des dépôts (100 000 € par déposant et par établissement sous l'égide du FGDR en France et des directives européennes DGSD, 250 000 $ sous la FDIC américaine et 85 000 £ sous le FSCS britannique).

Par défaut : 10 000 €
Taux de rendement actuariel annuel (APY / TRAAB)Pourcentage (%)

Rendement annuel effectif normalisé reflétant le taux réel généré par le capital sous l'effet des intérêts composés sur une base de 365 jours (Taux de Rendement Actuariel Annuel Brut). Défini par les normes prudentielles bancaires (directive européenne sur les services financiers et Regulation DD) pour permettre des comparaisons rigoureuses entre différentes périodicités de capitalisation.

Par défaut : 5,00 %
Durée contractuelle de placement (t)Durée (Mois / Années)

Horizon d'échéance contractuel convenu durant lequel les fonds restent immobilisés auprès de l'établissement bancaire, généralement structuré selon des paliers standard de 3, 6, 12, 18, 24, 36 ou 60 mois (de 1 à 5 ans).

Par défaut : 12 mois
Fréquence de capitalisation des intérêts (n)Périodicité (Quotidienne / Mensuelle / Annuelle)

Périodicité à laquelle les intérêts échus sont incorporés au capital pour produire à leur tour de nouveaux intérêts (capitalisation). Les options incluent la base exacte de 365 jours (act/365), la convention commerciale bancaire de 360 jours (règle des 360 jours / act/360), mensuelle (n=12), trimestrielle (n=4), semestrielle (n=2) et annuelle (n=1).

Par défaut : Quotidienne (365 jours)
Pénalité de rachat anticipé (EWP / Décote)Pénalité contractuelle sur intérêts

Pénalité financière ou décote contractuelle appliquée par la banque en cas de déblocage ou clôture prématurée du compte à terme avant l'échéance convenue. Les standards du marché retiennent la perte de 90 jours d'intérêts pour les durées inférieures à 1 an, de 180 à 270 jours pour les termes de 1 à 3 ans, et jusqu'à 365 jours d'intérêts pour les maturités de 5 ans.

Par défaut : 90 jours d'intérêts
Taux d'imposition sur les intérêts (PFU / Tranche marginale)Pourcentage (%)

Taux global d'imposition prélevé sur les intérêts acquis. En France, s'applique le Prélèvement Forfaitaire Unique (PFU / Flat Tax) de 30 % (12,8 % d'impôt sur le revenu + 17,2 % de prélèvements sociaux) ou le barème progressif de l'IR. À l'international (ex. règles IRS 1099-INT aux États-Unis), les intérêts sont imposés au titre des revenus ordinaires selon la tranche marginale.

Par défaut : 30,00 %
Taux d'inflation prévisionnel (IPC / IPCH)Pourcentage (%)

Taux d'inflation annuel anticipé mesuré par l'Indice des Prix à la Consommation (IPC Insee ou IPCH européen). Permet de corriger le rendement nominal des intérêts afin d'évaluer le gain réel net en pouvoir d'achat (rendement réel déflaté).

Par défaut : 2,50 %
Conseils de pro et bonnes pratiques

La convention bancaire des 360 jours (règle des 360) vs année exacte

Certains établissements bancaires et intervenants de marché appliquent la convention de l'année commerciale de 360 jours (méthode exact/360 ou règle des 360) au lieu de l'année civile exacte de 365 jours (exact/exact). Si diviser le taux nominal annuel par 360 majore légèrement le taux périodique journalier (d'un facteur 365/360, soit environ +1,0139 %), assurez-vous de vérifier si le taux annuel affiché (APY ou TRAAB) repose sur une base standardisée de 365 jours afin d'éviter tout écart inattendu lors du versement final.

Le piège de la tacite reconduction et de la période de préavis

Les comptes à terme prévoient fréquemment une clause de reconduction tacite assortie d'un préavis strict de 7 à 10 jours ouvrés suivant l'échéance. En l'absence d'instructions expresses de dénouement, la banque réinvestit automatiquement le principal et les intérêts échus sur un nouveau compte de même durée au 'taux de barème standard' en vigueur, lequel est historiquement inférieur de 150 à 300 points de base (1,5 % à 3,0 %) aux offres promotionnelles réservées à la nouvelle collecte.

Clause d'atteinte au capital en cas de rachat anticipé prématuré

Si un compte à terme est clôturé avant d'avoir accumulé suffisamment d'intérêts pour absorber la pénalité contractuelle exigée (par exemple, racheter au bout de 60 jours un CAT de 5 ans soumis à une pénalité de 180 jours d'intérêts), les conditions contractuelles autorisent la banque à imputer le reliquat de pénalité directement sur le capital initial déposé, entraînant une perte nette en capital (rendement négatif).

Fiscalité annuelle des intérêts capitalisés et fait générateur

Sur les comptes à terme pluriannuels, les intérêts capitalisés annuellement sont considérés sur le plan fiscal comme acquis et imposables au titre de l'année civile de leur inscription en compte (théorie de la disposition des revenus / règle de l'Imprimé Fiscal Unique - IFU en France ou Form 1099-INT américain). L'impôt (ex. PFU de 30 %) s'applique ainsi chaque année, même si le contrat bloque l'accès physique aux fonds jusqu'au terme sans possibilité de retrait sans pénalité.

Stratégie d'échelonnement d'échéances (CD Laddering) et liquidité

En divisant votre capital global en cinq tranches égales réparties sur des maturités échelonnées (1, 2, 3, 4 et 5 ans), chaque tranche annuelle arrive à échéance successivement sans pénalité. Réinvestir chaque année la tranche échue sur un nouveau compte à terme à 5 ans permet de capter les rendements élevés du haut de la courbe des taux tout en libérant 20 % de votre capital tous les 12 mois pour faire face à vos besoins de liquidité ou vous repositionner en cas de hausse des taux.

Pièges courants et dépannage

⚠️Le capital à l'échéance est supérieur au produit du taux nominal par le nombre d'années.

Les comptes à terme avec capitalisation périodique des intérêts (quotidienne ou mensuelle) bénéficient de l'effet des intérêts composés, ce qui engendre un taux effectif annuel (APY / TRAAB) supérieur au taux nominal contractuel (TNA). Par exemple, un taux nominal de 5,00 % capitalisé quotidiennement produit un rendement effectif de 5,127 %. Le calculateur intègre cette croissance géométrique ; vérifiez si votre banque communique un taux nominal ou un taux actuariel effectif.

⚠️Le montant perçu lors d'un rachat anticipé est inférieur au capital initialement déposé.

Vous subissez une clause d'atteinte au capital (érosion du principal). Si le contrat stipule une retenue forfaitaire de 180 jours d'intérêts et que vous clôturez votre compte après seulement 60 jours de détention, l'établissement bancaire prélève les 120 jours d'intérêts manquants directement sur votre capital de départ. Consultez la grille tarifaire contractuelle ou privilégiez des comptes à terme sans pénalité (ou des livrets réglementés) si vous anticipez un besoin de liquidité.

⚠️Le montant d'intérêts imposable déclaré ne correspond pas aux liquidités effectivement perçues sur le compte courant.

Sur un compte à terme pluriannuel capitalisé, les intérêts sont fiscalisés chaque année civile où ils sont portés au crédit du compte (règle fiscale de mise à disposition des fonds, formalisée sur l'IFU en France ou le formulaire 1099-INT), que les gains soient virés sur votre compte ou réinvestis au sein du placement. La charge fiscale doit être acquittée annuellement à partir de vos liquidités courantes et ne peut pas être reportée à l'échéance finale du terme.

⚠️Rendement réel négatif en pouvoir d'achat malgré un taux d'intérêt facial attractif.

Le rendement nominal brut est amputé par le frottement fiscal et la dépréciation monétaire. Si un placement génère 4,50 % d'APY sous un taux d'imposition global de 30 % (PFU) avec une inflation (IPC) de 3,50 %, le rendement net d'impôt s'établit à 3,15 % (4,50 % × 0,70), générant une perte réelle de pouvoir d'achat de -0,35 % par an. Utilisez les onglets fiscalité et inflation de notre simulateur pour quantifier la variation exacte de votre pouvoir d'achat net.

Foire aux questions (FAQ)

Comment sont calculés les intérêts d'un compte à terme avec capitalisation ?▼

Les intérêts composés d'un compte à terme sont calculés selon la formule universelle A = P × (1 + r / n)^(n × t), où A représente le capital final à l'échéance, P le capital initial déposé, r le taux d'intérêt nominal annuel brut (en valeur décimale), n la fréquence de capitalisation par an (365 pour une base journalière, 12 pour un calcul mensuel) et t la durée du placement en années. Le rendement actuariel effectif annuel s'établit selon la formule APY = (1 + r / n)^n - 1. Par exemple, un dépôt initial de 10 000 € au taux nominal brut de 5,00 % avec capitalisation quotidienne produit 10 512,67 € au terme d'un an, soit un taux de rendement actuariel effectif (APY) de 5,127 %.

Quelle est la pénalité appliquée en cas de retrait anticipé d'un compte à terme ?▼

Les pénalités de rachat anticipé entraînent généralement la perte de 60 à 365 jours d'intérêts simples, ou une minoration rétroactive du taux de rémunération selon les conditions générales de la banque émettrice. Les pratiques bancaires courantes prévoient l'abandon de 90 jours d'intérêts pour les durées inférieures ou égales à 12 mois, de 180 jours pour les placements de 1 à 3 ans, et de 270 à 365 jours d'intérêts pour les maturités de 4 à 5 ans. Si le compte est dénoué avant d'avoir produit les intérêts nécessaires pour couvrir cette pénalité, la différence est imputée directement sur le capital initial.

Quelle est la différence entre le taux d'intérêt nominal et le taux actuariel effectif (APY) ?▼

Le taux nominal contractuel (TNA / APR) correspond au taux d'intérêt brut annuel sans intégrer les effets de la capitalisation intra-annuelle. Le taux actuariel effectif (APY / TRAAB) mesure la rentabilité globale réelle obtenue lorsque les intérêts périodiques sont réinjectés dans le capital pour générer à leur tour des gains (intérêts sur intérêts). Dès lors que la capitalisation intervient plus d'une fois par an (quotidienne, mensuelle ou trimestrielle), l'APY est mathématiquement supérieur au taux nominal (par exemple, un taux nominal de 5,00 % capitalisé chaque jour équivaut à un taux effectif de 5,127 % par an).

Les intérêts d'un compte à terme sont-ils imposés chaque année ou seulement à l'échéance ?▼

Les intérêts produits par un compte à terme sont soumis à l'impôt au titre de chaque année civile au cours de laquelle ils sont inscrits en compte ou capitalisés (fait générateur de la mise à disposition juridique des revenus). Les banques transmettent annuellement un récapitulatif fiscal (Imprimé Fiscal Unique - IFU en France, ou Formulaire 1099-INT aux États-Unis). Même pour les placements pluriannuels dont les capitaux restent bloqués jusqu'à la date d'échéance finale, les intérêts échus et crédités chaque année doivent obligatoirement être déclarés à l'administration fiscale au titre des revenus de capitaux mobiliers.

Comment une échelle de comptes à terme optimise-t-elle le rendement et la liquidité ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins pédagogiques et informatives et ne constitue en aucun cas un conseil en investissement financier, une recommandation fiscale ou une offre contractuelle. Veuillez consulter un conseiller en gestion de patrimoine agréé avant toute prise de décision. La stratégie d'échelle de comptes à terme (CD Laddering) consiste à répartir votre capital global en fractions égales sur des échéances successives échelonnées (par exemple 1, 2, 3, 4 et 5 ans). Chaque année, le contrat le plus court arrive à terme et libère du capital sans aucune pénalité. Si vous n'avez pas besoin de liquidités, vous réinvestissez cette tranche dans un nouveau compte à terme à 5 ans au taux en vigueur. Ce dispositif permet de capter durablement les taux les plus avantageux de la courbe des rendements tout en préservant une liquidité prévisible et régulière à hauteur de 20 % du portefeuille par an.

Outils et utilitaires connexes

Tous les outils →
Convertisseur Binaire Décimal & Calculconverter

Convertissez du binaire en décimal avec notre calculateur de haute précision. Prise en charge du complément à deux signé, des bits fractionnaires et du calcul pas à pas.

Ouvrir l'outil→
Convertisseur HEX en RGBA (Opacité)converter

Convertissez instantanément des codes couleur HEX en RGBA avec opacité et transparence alpha. Prise en charge des formats hex à 3, 6 et 8 caractères, conversion par lots et code CSS prêt à l'emploi.

Ouvrir l'outil→
Calculateur de Commission Commercialefinance

Calculateur de commissions pour simuler la rémunération variable, barèmes progressifs par paliers, partage d'honoraires et frais d'agence. Projetez vos revenus OTE ou déterminez l'objectif de vente inversé pour atteindre votre quota.

Ouvrir l'outil→
Roue de Décision & Tirage au SortUtilitaire

Tirez au sort des choix, noms ou gagnants avec pondérations personnalisées, mode élimination, tirages cryptographiques CSPRNG équitables et générateur d'équipes.

Ouvrir l'outil→
Calculateur d'Intérêts Simples & Prêtfinance

Calculez les intérêts simples, le remboursement total et la valeur acquise à terme avec décompte exact des jours. Déterminez le capital, le taux ou la durée et comparez l'écart aux intérêts composés.

Ouvrir l'outil→
Simulateur Rachat Crédit Autofinance

Calculez vos économies mensuelles, la réduction du coût des intérêts et votre seuil de rentabilité lors du rachat de crédit auto. Comparez taux TAEG, durées et frais.

Ouvrir l'outil→