Festgeldrechner & Zinsen (APY)
CFA-Analysemethode•Mio. €

Festgeldrechner & Zinsen (APY)

Berechnen Sie Festgeldzinsen, APY-Renditen und Fälligkeitsauszahlungen für Festgeldanlagen. Vergleichen Sie Zinsgutschriften, Vorfälligkeitsentschädigungen und Steuerabzüge.

Banken-Jurisdiktion & Einlagensicherung
Schnellszenarien
BerechnungsrichtungVorwärts: Endwert
FDIC Insurance ($250k Cap)
$
Schnellanpassung
Vollständig gesetzlich abgesichert$10,000.00 / $250,000.00
Marktzins-Benchmark
12 Monate (1.0 Jahre)
Vorfälligkeitsentschädigung / Strafzins90 Zinstage
Steuern & Inflation
IRS Form 1099-INT Ordinary Income24%
Erwartete jährliche Inflationsrate3.0%
Endfälligkeit
$10,500.00
+$500.00 Brutto-Zinsertrag
Gesamte erwirtschaftete Zinsen
$500.00
5.00% Effektivzins (APY)
Nettoertrag nach Steuern
$380.00
-$120.00 (24% Steuerabzug (Abgeltungsteuer + Soli))
Effektiver Jahreszins (APY)
5.00%
Nominalzins (APR): 4.88%
Inflationsbereinigte reale Kaufkraft
0.78%
Positiver Realertrag (über Inflation)
Täglicher Zinszuwachs
$1.37
ca.$41.67 / Monat

Kapital- & Zinsverlauf

Visualisierung der Entwicklung von Anlagebetrag, Zinszuwachs, Steuerlast und inflationsbereinigter realer Kaufkraft über die Gesamtlaufzeit.

Endguthaben bei FälligkeitNettoguthaben nach Steuern
Anfängliche Festgeldeinlage $10,000
72er-Regel (Kapitalverdopplung)14.4 Jahre
Monatlicher Zinseszinsgewinnca.$41.67
Gesamter Steuerabzug-$120.00
Netto-Gesamtauszahlung bei Endfälligkeit$10,380.00
CFA-Finanzanalyse & Ertragsoptimierung

Der effektive Nettoertrag hängt primär von der Zinsgutschriftfrequenz, dem Zinseszins, der Abgeltungsteuer und der Inflationsrate ab. Bei vorzeitiger Kündigung kann eine Vorfälligkeitsentschädigung die Stammeinlage angreifen.

Prüfprotokoll in die Zwischenablage kopiert
Rechtlicher & regulatorischer Hinweis

Alle Zins- und Steuerberechnungen dienen ausschließlich Informationszwecken und stellen keine Finanz- oder Anlageberatung dar. Maßgeblich sind stets die Konditionen Ihrer Bank.

Hauptkennzahl
Gesetzliche Einlagensicherung (100% bis 100.000 €)

FDIC Insurance ($250k Cap) (United States (FDIC / IRS))

Zinseszins & Kapazität
1.0500×

Zinseszins-Multiplikator über die Gesamtlaufzeit

Netto-Auszahlung
0.78%

Reale Zinsspanne nach Abzug von Steuerlast und Inflationsrate

Clientseitige Berechnung

Hochleistungsfähige Finanzberechnung direkt im lokalen Arbeitsspeicher Ihres Browsers.

Keine Serverübertragung (Zero-Upload)

Sämtliche Finanzdaten verbleiben strikt lokal ohne externe Serverkommunikation.

Exportfertige Analysen

Strukturierte, präzise Ergebnisformate zur direkten Weiterverarbeitung und Archivierung.

Technische Referenz & Architektur-Leitfaden

Festgeldrechner & Zinsrechner — Referenzhandbuch

Berechnen Sie Festgeldzinsen, Effektivzins (APY) und Fälligkeitsauszahlung für Festgeld und Termineinlagen. Vergleichen Sie Zinseszins-Intervalle, Vorfälligkeitsabschläge und Steuerbelastung.

Festgeldrechner & Zinsrechner — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Anlagebetrag / Startkapital (P)Währung (EUR / USD / CHF / GBP)

Einmalig als Festgeld oder Termingeld angelegtes Startkapital. Unterliegt den gesetzlichen Einlagensicherungsgrenzen (100.000 € pro Einleger und Kreditinstitut gemäß EU-Einlagensicherungsrichtlinie bzw. deutschem EinSiG, 250.000 $ unter US-FDIC und 85.000 £ unter britischem FSCS).

Standard: 10.000 €
Effektiver Jahreszins (APY / Effektivzins p.a.)Prozentsatz (%)

Standardisierte jährliche Gesamtrendite unter Berücksichtigung unterjähriger Zinseszinseffekte über 365 Tage. Ermöglicht den objektiven Vergleich bei unterschiedlichen Zinsgutschrift-Intervallen (konform mit PAngV und internationalen Standards wie Regulation DD).

Standard: 5,00%
Vertragliche Laufzeit (t)Dauer (Monate / Jahre)

Fest vereinbarte Anlagedauer bis zur Fälligkeit, während der das Festgeld bei der Bank gebunden ist. Typische Standardlaufzeiten umfassen 3, 6, 12, 18, 24, 36 oder 60 Monate (1 bis 5 Jahre).

Standard: 12 Monate
Zinseszins-Intervall (n)Intervall (Täglich / Monatlich / Jährlich)

Häufigkeit, mit der aufgelaufene Zinsen dem Anlagekapital gutgeschrieben und fortan mitverzinst werden. Zur Auswahl stehen tägliche Zinsgutschrift (365 Tage), Eurozinsmethode (360 Tage / act/360), monatlich (n=12), vierteljährlich (n=4), halbjährlich (n=2) und jährlich (n=1).

Standard: Täglich (365 Tage)
Vorfälligkeitsentschädigung / Zinsabschlag (EWP)Vertraglicher Zinsabschlag

Vertragliche Strafgebühr bzw. Zinskürzung bei vorzeitiger Auflösung des Festgeldkontos vor Fälligkeit. Übliche Bankenstandards sehen den Einbehalt von 90 Zinstagen bei Laufzeiten unter 1 Jahr, 180 bis 270 Zinstagen bei 1 bis 3 Jahren und bis zu 365 Zinstagen bei 5-jährigen Laufzeiten vor.

Standard: 90 Tage Zinsabzug
Steuersatz auf Zinserträge (Grenzsteuersatz / Abgeltungsteuer)Prozentsatz (%)

Effektiver Steuersatz auf Zinserträge. In Deutschland greift die Abgeltungsteuer von 25 % zzgl. Solidaritätszuschlag (5,5 %) und ggf. Kirchensteuer (Gesamtbelastung ca. 26,375 % bis 27,99 %), sofern kein ausreichender Sparer-Pauschbetrag per Freistellungsauftrag hinterlegt ist. Bei Auslandskonten gilt der persönliche Einkommensteuersatz.

Standard: 26,375%
Erwartete Inflationsrate (Verbraucherpreisindex VPI)Prozentsatz (%)

Erwartete jährliche Teuerungsrate basierend auf dem Verbraucherpreisindex (VPI / HVPI). Dient dazu, die nominale Rendite um den Kaufkraftverlust zu bereinigen und die reale Nachsteuer-Rendite (Realzins) zu ermitteln.

Standard: 2,50%
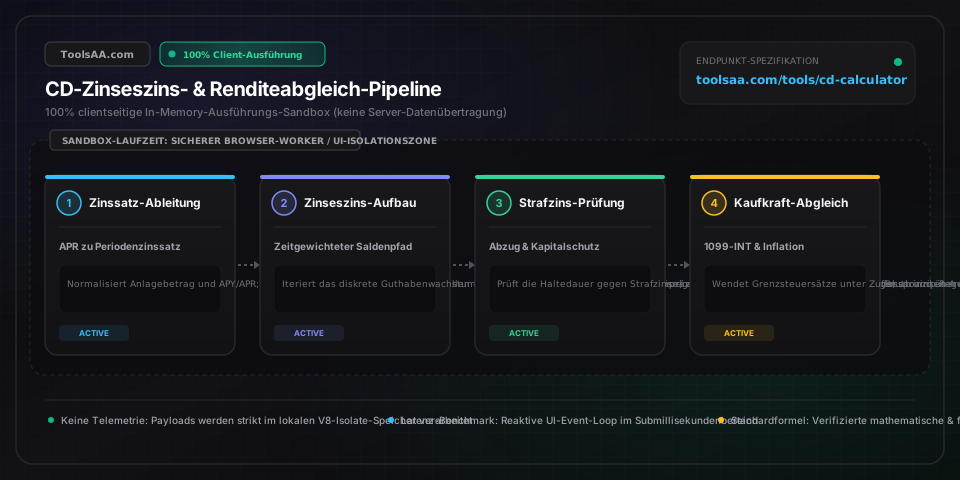
Profi-Tipps & Best Practices

Zinsberechnungsmethoden: Deutsche Zinsmethode (360 Tage) vs. kalendermäßig (365 Tage)

Einige Banken und Institute wenden bei der Zinsberechnung die kaufmännische Eurozinsmethode (act/360) oder die Deutsche Zinsmethode (30/360) anstelle des exakten 365-Tage-Kalenderjahres (act/act) an. Die Division des Jahreszinses durch 360 Tage erhöht den täglichen Periodenzins zwar rechnerisch um den Faktor 365/360 (~1,0139 %), kann jedoch bei unterjähriger Kündigung oder Festgeldvergleichen zu unerwarteten Rundungs- und Auszahlungsdifferenzen führen. Prüfen Sie daher stets die im Vertrag zugrunde gelegte Zinsusance.

Die Prolongationsfalle: Automatische Wiederanlage zum Standard-Schalterzins

Festgeldkonten verfügen bei Fälligkeit in der Regel über ein striktes Kündigungs- oder Widerspruchsfenster von nur 7 bis 14 Kalendertagen. Geht keine Weisung ein, verlängern Banken das Kapital samt aufgelaufenen Zinsen automatisch (Prolongation) um dieselbe Laufzeit. Der Haken: Die Wiederanlage erfolgt meist zum mageren Standardzins ('Basiszins') des Instituts, der oft 150 bis 300 Basispunkte unter den aktuellen Top-Konditionen für Neuanlagen liegt.

Substanzverlust durch Vorfälligkeitsentschädigung (Kapitalangriff)

Wird ein Festgeld vorzeitig aufgelöst, bevor ausreichend Zinsguthaben entstanden ist, um den vertraglich fixierten Zinsabschlag zu decken (z. B. Auflösung eines 5-Jahres-Festgeldes mit 180 Zinstagen Kürzungsstrafe nach nur 60 Tagen Haltedauer), verrechnen Kreditinstitute den Fehlbetrag direkt mit dem ursprünglichen Einlagekapital. Dies führt zu einem realen Nominalkapitalverlust (negative Rendite).

Steuerliche Zurechnung nach dem Zuflussprinzip bei Mehrjahres-Festgeld

Bei mehrjährigen Festgeldanlagen werden die Zinsen steuerlich oft in dem Kalenderjahr als zugeflossen gewertet, in dem sie gutgeschrieben oder wirtschaftlich verfügt werden können (§ 11 EStG Zuflussprinzip). Selbst wenn die Auszahlung erst am Laufzeitende erfolgt, aber Zwischenzinsen gutgeschrieben werden, führt die Bank die Abgeltungsteuer jährlich ab und mindert den Zinseszins-Effekt ('Tax Drag'), sofern kein ausreichender Freistellungsauftrag (Sparer-Pauschbetrag) vorliegt.

Festgeld-Treppe (Laddering): Zinskurven-Arbitrage und laufende Liquidität

Teilen Sie Ihr Anlagekapital in fünf gleiche Tranchen mit gestaffelten Laufzeiten (1, 2, 3, 4 und 5 Jahre) auf. Jedes Jahr wird die kurzfristigste Tranche fällig und liefert straffreie Liquidität. Wird das Geld nicht benötigt, reinvestieren Sie die freigewordene Tranche in ein neues 5-Jahres-Festgeld zu den dann aktuellen Top-Zinsen. So sichern Sie sich dauerhaft attraktive Langfristzinsen und halten gleichzeitig jedes Jahr 20 % des Gesamtkapitals flexibel verfügbar.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Das Fälligkeitskapital ist höher als 'Nominalzins multipliziert mit Laufzeitjahren'.

Festgelder mit unterjähriger Zinsgutschrift (z. B. monatlich oder täglich) profitieren vom Zinseszinseffekt. Dadurch liegt der effektive Jahreszins (APY) über dem nominalen Sollzins (APR). Beispielsweise ergibt ein Nominalzins von 5,00 % p.a. bei täglicher Zinsverrechnung einen Effektivzins von 5,127 %. Der Rechner bildet dieses exponentielle Wachstum exakt ab; prüfen Sie, ob Ihre Bank Nominal- oder Effektivzinsen ausweist.

⚠️Der Auszahlungsbetrag bei vorzeitiger Kündigung liegt unter dem ursprünglichen Einlagekapital.

Es liegt ein Einbehalt über die Vorfälligkeitsentschädigung (Kapitalangriff) vor. Sieht der Vertrag beispielsweise einen Zinsabschlag von 180 Tagen vor und das Festgeld wird nach nur 60 Tagen gekündigt, zieht das Kreditinstitut die fehlenden 120 Zinstage direkt von Ihrem Startkapital ab. Prüfen Sie vor einer vorzeitigen Auflösung stets die Kündigungsklauseln oder wählen Sie flexible Alternativen wie Tagesgeld oder Festgelder mit Sonderkündigungsrecht.

⚠️Die ausgewiesenen steuerpflichtigen Zinserträge in der Jahressteuerbescheinigung stimmen nicht mit den Barauszahlungen überein.

Bei thesaurierenden oder mehrjährigen Festgeldern fallen steuerpflichtige Zinserträge in jedem Kalenderjahr an, in dem Zinsen gutgeschrieben oder dem Anlagekonto zugerechnet werden – unabhängig davon, ob eine Auszahlung auf das Girokonto erfolgt. Die Abgeltungsteuer wird im jeweiligen Steuerjahr fällig. Liegt kein Freistellungsauftrag vor, führt die Bank die Steuer direkt ab oder der Betrag muss in der Einkommensteuererklärung deklariert werden.

⚠️Negative reale Kaufkraftrendite trotz scheinbar hoher Werbe- und Nominalzinsen.

Nominalrenditen werden durch Steuerabzüge und Inflation geschmälert. Erzielt eine Festgeldanlage 4,50 % Effektivzins bei 26,375 % Steuerbelastung (Abgeltungsteuer inkl. Solidaritätszuschlag) und 3,50 % Inflationsrate (VPI), verbleibt eine Nachsteuer-Rendite von 3,31 % (4,50 % × 0,73625), was einem realen Kaufkraftverlust von -0,19 % entspricht. Nutzen Sie die Steuer- und Inflationsparameter unseres Rechners, um den tatsächlichen realen Vermögenszuwachs zu quantifizieren.

Häufig gestellte Fragen (FAQ)

Wie werden Festgeldzinsen mit Zinseszins berechnet?▼

Der Zinseszins bei Festgeld und Termineinlagen wird nach der Standardformel A = P × (1 + r / n)^(n × t) berechnet. Dabei steht A für das Endkapital bei Fälligkeit, P für das angelegte Startkapital, r für den nominalen Jahreszinssatz (als Dezimalzahl), n für die Anzahl der Zinsperioden pro Jahr (365 bei täglicher Zinsgutschrift, 12 bei monatlicher) und t für die Anlagedauer in Jahren. Der effektive Jahreszins berechnet sich nach APY = (1 + r / n)^n - 1. Beispiel: Eine Einlage von 10.000 € zu 5,00 % Nominalzins p.a. mit täglicher Verzinsung wächst nach einem Jahr auf 10.512,67 € an, was einem Effektivzins (APY) von 5,127 % entspricht.

Welche Gebühren oder Zinsabschläge fallen bei vorzeitiger Kündigung eines Festgeldes an?▼

Bei einer vorzeitigen Auflösung verlangen Kreditinstitute in der Regel eine Vorfälligkeitsentschädigung oder einen Zinsabschlag in Höhe von 60 bis 365 Tagen der vereinbarten Zinsen, bzw. stufen die Verzinsung rückwirkend auf den geringen Basiszins (Tagesgeld- oder Sichteinlagenniveau) herab. Branchenübliche Richtwerte sind 90 Zinstage bei Laufzeiten bis zu 12 Monaten, 180 Zinstage bei 1 bis 3 Jahren und 270 bis 365 Zinstage bei 4 bis 5 Jahren. Reichen die bisher aufgelaufenen Zinsen nicht aus, um den Abschlag zu decken, wird der Differenzbetrag direkt vom Anlagekapital abgezogen.

Was ist der Unterschied zwischen Nominalzins und Effektivzins (APY) beim Festgeld?▼

Der Nominalzins (Sollzins / APR) bezeichnet den reinen vertraglichen Jahreszinssatz ohne Berücksichtigung unterjähriger Zinseszinsen. Der Effektivzins (APY: Annual Percentage Yield) spiegelt dagegen die tatsächliche Jahresrendite wider, die entsteht, wenn gutgeschriebene Zwischenzinsen dem Kapital zugeschlagen und im weiteren Verlauf mitverzinst werden. Erfolgt die Zinsgutschrift häufiger als einmal jährlich (z. B. monatlich oder täglich), ist der Effektivzins aufgrund des Zinseszinseffekts stets höher als der Nominalzins (z. B. entsprechen 5,00 % Nominalzins bei täglicher Gutschrift einem Effektivzins von 5,127 % p.a.).

Werden Festgeldzinsen jährlich oder erst bei Fälligkeit besteuert?▼

Zinserträge unterliegen der Besteuerung in dem Kalenderjahr, in dem sie dem Gläubiger zufließen bzw. gutgeschrieben werden (§ 11 EStG Zuflussprinzip). Inländische Banken führen die Abgeltungsteuer (25 % zzgl. Solidaritätszuschlag und ggf. Kirchensteuer) bei Zinsgutschrift automatisch an das Finanzamt ab, sofern kein ausreichender Freistellungsauftrag (Sparer-Pauschbetrag: 1.000 € für Alleinstehende, 2.000 € für Verheiratete) vorliegt. Selbst bei mehrjährigen Festgeldern, deren Auszahlung erst am Vertragsende erfolgt, führt eine unterjährige oder jährliche Zinsgutschrift zur sofortigen Steuerpflicht im jeweiligen Kalenderjahr.

Wie maximiert eine Festgeld-Treppe Rendite und Liquidität?▼

Rechtlicher Hinweis: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine Anlageberatung, steuerliche Empfehlung oder Aufforderung zum Vertragsschluss dar. Bitte konsultieren Sie bei Vermögensentscheidungen einen lizenzierten Finanz- oder Steuerberater. Eine Festgeld-Treppe (CD Laddering) teilt das Gesamtvermögen in gleich große Tranchen mit gestaffelten Laufzeiten auf (z. B. 1, 2, 3, 4 und 5 Jahre). In jedem Kalenderjahr wird die Tranche mit der kürzesten Restlaufzeit fällig und verschafft dem Anleger straffreie Liquidität. Wird das Geld nicht anderweitig benötigt, wird die fällige Tranche wieder in ein neues 5-Jahres-Festgeld zu aktuellen Zinsen angelegt. Diese Strategie sichert langfristig Spitzenrenditen entlang der Zinsstrukturkurve, glättet das Wiederanlagerisiko und garantiert eine verlässliche, planbare Jahresliquidität.

Verwandte Tools & Hilfsprogramme

Alle Tools →