Calculadora Ratio Deuda-Ingresos (DTI)

Calculadora Ratio Deuda-Ingresos (DTI)

Calcula al instante tu ratio deuda-ingresos (DTI). Compara el ratio inicial de vivienda y el total frente a límites Fannie Mae, FHA y VA con estimador de hipoteca máxima.

Escenarios preconfigurados:

Ingresos brutos y cuota de vivienda (PITI)

Ingresos brutos antes de impuestos y cuota de vivienda completa (PITI: capital, interés, impuestos y seguro)

$7,500 / /mes
$

Total de ingresos mensuales antes de retenciones de IRPF, cotizaciones a la Seguridad Social u otras deducciones en nómina.

$2,400 / /mes
$

Cuota íntegra mensual de vivienda: amortización de hipoteca o alquiler, impuestos locales sobre la propiedad y seguro de hogar.

Deudas recurrentes y pasivos mensuales

Obligaciones mensuales recurrentes: préstamos de automóvil, tarjetas, estudios y créditos personales

$1,050 / /mes
$
$
$

Cuota mensual mínima exigible. Si los préstamos están en carencia o aplazamiento, los bancos suelen imputar entre el 0,5% y el 1% del saldo pendiente.

$

Resolutor inverso de capacidad de compra

Determina el importe máximo admisible de hipoteca y precio de compra según tu objetivo de endeudamiento

Límite DTI máximo deseado43%
28% (Solvencia preferente (Prime))36% (Aprobación estándar)43% (Techo máximo QM)50% (Aprobación sujeta a AUS)
Front-End DTI
32.0%
Referencia institucional ≤ 28%
Back-End DTI
46.0%
Referencia institucional ≤ 36%
Precio máximo de compra admisible
$344,880
@43% Límite máximo DTI objetivo
Dictamen de suscripción crediticia
AUS Conditional Approval
Techo legal regulatorio
Ratio total de endeudamiento (Back-end DTI)46.0%
Ratio inicial (Front-end)32.0%
AUS Conditional Approval
Ratio de vivienda (Front-end: solo cuota PITI)
Ratio total (Back-end: vivienda + todos los pasivos)

Espectro de riesgo crediticio y solvencia

≤ 28% Tramo preferente (Prime)Excelente (Riesgo mínimo)

DTI inferior al 36% (con vivienda ≤28%). Perfil de máxima solvencia con acceso garantizado a los mejores diferenciales de tipo de interés del mercado.

29% - 36% Tramo convencional estándarEstándar bancario

DTI en rango convencional estándar. Nivel de endeudamiento equilibrado conforme a los criterios habituales de las entidades bancarias.

37% - 43% Límite legal QMLímite regulatorio QM (43%)

DTI entre 36% y 43%. Cumple con el estándar regulatorio QM de la CFPB para préstamos hipotecarios cualificados con protección legal para el prestatario.

44% - 50% Tramo elevado (Sujeto a AUS)Aprobación condicionada

DTI entre 43% y 50%. Admisible únicamente bajo aprobación automatizada (AUS) respaldada por factores compensatorios sólidos (elevado scoring crediticio o amplias reservas de liquidez).

Simulación comparativa de cancelación de deudas (A/B)Sin amortizaciones simuladas aún
Motor de suscripción operativo
Peso de deudas no hipotecarias14.0%
Renta mensual disponible residual$4,050 / /mes
Tasa de esfuerzo en vivienda32.0%

Cálculo local en el cliente

Cálculo financiero de alto rendimiento ejecutado íntegramente en la memoria del navegador.

Privacidad total sin envío a servidores

Tus datos de ingresos, deudas y pasivos se procesan de forma estrictamente local sin transmisión externa.

Exportación lista para informes

Formatos de salida limpios y estructurados, listos para análisis crediticio o suscripción hipotecaria.
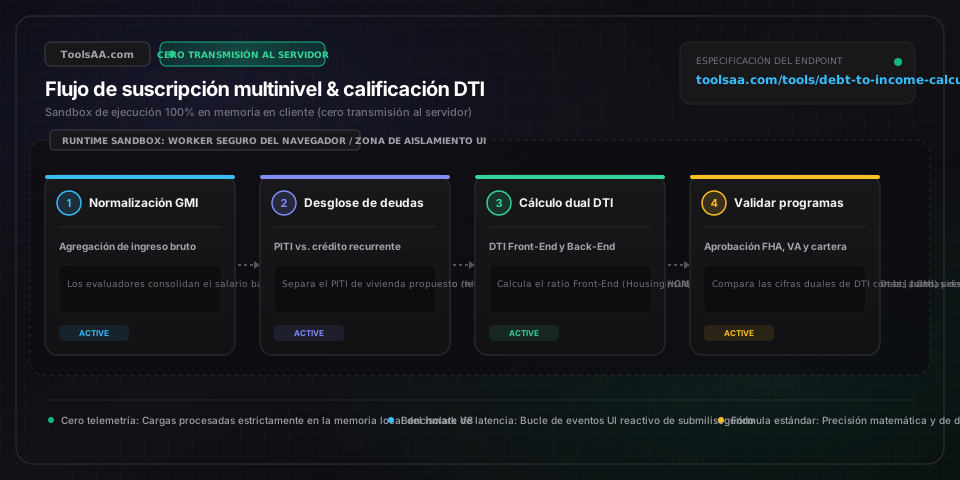
Referencia técnica y guía de arquitectura

Calculadora Ratio Endeudamiento & DTI — Guía de referencia

Calcula el ratio de endeudamiento (DTI) al instante. Compara el ratio de vivienda y de deuda total frente a límites bancarios e hipotecarios con simulador de crédito máximo.

Calculadora Ratio Endeudamiento & DTI — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Ingresos Mensuales Brutos (GMI)Ingresos Brutos Mensuales Antes de Impuestos (€)

Total de ingresos mensuales demostrables antes de retenciones tributarias (IRPF) o cotizaciones, incluyendo salario base, pagas ordinarias, promedio auditado de dos años en horas extraordinarias, comisiones y rendimientos netos de actividades económicas o autónomos.

Por defecto: 8.500,00 €
Gasto de Vivienda Previsto (PITI)Carga Mensual Hipotecaria Integral (€)

Obligación crediticia mensual consolidada de la vivienda compuesta por amortización de principal, intereses, impuestos sobre bienes inmuebles (IBI), seguro multirriesgo de hogar, seguro de amortización o protección de pagos y cuotas comunitarias obligatorias.

Por defecto: 2.350,00 €
Pagos de Tarjetas de Crédito RevolvingCuotas Mínimas Mensuales Exigibles (€)

Total de pagos mínimos reglamentarios reportados en centrales de información de riesgos crediticios para todas las tarjetas revolving, líneas de crédito abiertas y cuentas rotativas, con independencia del saldo deudor dispuesto.

Por defecto: 150,00 €
Préstamos Personales y de AutomociónCuotas Mensuales Fijas de Financiación (€)

Cuotas contractuales periódicas para préstamos de vehículos, contratos de leasing o renting y créditos personales de consumo a los que les resten más de 10 mensualidades de amortización bajo criterios estándar de suscripción.

Por defecto: 450,00 €
Cuota de Préstamo para EstudiosPasivo Mensual Computable (€)

Cuota periódica amortizable acreditada o cálculo regulatorio prudencial aplicado por el departamento de riesgos (0,5% o 1% del saldo pendiente total si el plan oficial de aplazamiento o renta marca transitoriamente 0 €).

Por defecto: 250,00 €
Otras Cargas Legales y Pasivos ContingentesObligaciones Judiciales y Pagos Contingentes (€)

Pensiones de alimentos para hijos, pensiones compensatorias establecidas por sentencia, aplazamientos de deuda con la administración tributaria y garantías o avales a terceros donde no se acrediten 12 meses de pago exclusivo por el deudor principal.

Por defecto: 0,00 €

Consejos profesionales y mejores prácticas

Regla de Exclusión de Préstamos con Menos de 10 Cuotas

Bajo las directrices operativas de suscripción hipotecaria general (como la norma B3-6-05 de Fannie Mae y criterios bancarios análogos), las deudas a plazos fijas (préstamos personales o de automóvil) con 10 o menos cuotas pendientes pueden suprimirse del cálculo del DTI, siempre que esos pagos no comprometan la reserva de liquidez inmediata del titular tras la firma. Las tarjetas revolving y los contratos de arrendamiento financiero nunca pueden excluirse, independientemente del plazo residual.

Discrepancia en Préstamos de Estudio con Cuota Acreditada de 0 €

Ciertas normativas de suscripción convencional admiten una cuota documental de 0 € para solicitantes adscritos a planes de amortización vinculados a ingresos si la entidad gestora del préstamo emite el certificado oficial. Sin embargo, normativas gubernamentales como la FHA exigen obligatoriamente a los analistas computar el 0,5% del saldo vivo total como deuda mensual exigible si el historial crediticio indica 0 €, lo que puede desestimar solicitudes con ratios de endeudamiento al límite.

Exclusión de Pasivos Contingentes por Deudas Avaladas

Si figuras como avalista o cotitular en un préstamo de coche, crédito de estudios o hipoteca de un familiar o socio, los analistas de riesgos financieros podrán desestimar esa cuota de tu DTI si aportas extractos bancarios de 12 meses consecutivos que acrediten que el deudor principal atendió el 100% de los vencimientos puntualmente desde su cuenta personal.

Los Anticipos de Planes de Pensiones No Computan en el DTI

Dado que las disposiciones o préstamos formalizados contra un plan de pensiones, cuenta de jubilación o 401(k) están garantizados por los propios activos consolidados del titular y su eventual falta de pago acarrea retenciones fiscales o penalizaciones en lugar de impagos ejecutables o reclamaciones en ficheros de morosidad, los manuales de análisis de riesgo prohíben taxativamente computar estas cuotas en el DTI.

Problemas comunes y soluciones

⚠️El DTI total supera el techo prudencial del 40%-43% bloqueando la preaprobación hipotecaria

Tramita el expediente ante el comité de riesgos o herramientas de scoring aportando factores compensatorios de solvencia. Los sistemas automatizados y directores de riesgo autorizan de forma habitual DTIs de hasta el 45% o incluso 50% cuando concurren factores mitigantes sólidos, tales como contar con 6 o más meses de reservas líquidas para cubrir la cuota íntegra (PITI), un historial crediticio excelente, o una aportación de fondos propios (entrada) del 20% o superior.

⚠️Descenso de rendimientos en trabajadores autónomos o retribuciones variables que afecta a la media mensual

Los analistas de riesgo hipotecario promedian dos ejercicios fiscales completos en declaraciones de la renta o del impuesto de sociedades. Si los ingresos netos del segundo año experimentaron una caída superior al 5% frente al primero, las entidades descartan la media y computan exclusivamente el rendimiento inferior del último ejercicio, encareciendo sensiblemente el DTI calculado. Es recomendable revisar las amortizaciones y gastos deducibles con tu asesor contable antes del cierre fiscal.

Preguntas frecuentes (FAQ)

¿Cómo se calcula el ratio de endeudamiento o DTI?▼

Para calcular el ratio de endeudamiento o debt-to-income (DTI), divide la suma de todas tus obligaciones financieras mensuales entre tus ingresos brutos mensuales antes de impuestos, y multiplica la cifra por 100. Por ejemplo, si tus ingresos brutos mensuales son de 8.000 €, tu cuota hipotecaria prevista (PITI) asciende a 2.000 € y tus pasivos recurrentes (préstamo de coche, tarjetas de crédito, créditos al consumo) suman 800 €, tu DTI de Vivienda (Front-End) es del 25,0% (2.000 € / 8.000 €) y tu DTI Total (Back-End) se sitúa en el 35,0% (2.800 € / 8.000 €).

¿Cuál es un buen ratio de endeudamiento para comprar una casa?▼

Un DTI total (Back-End) igual o inferior al 35%-36% se considera el baremo de referencia de máxima solvencia en el mercado hipotecario, permitiendo acceder a los tipos de interés más competitivos y a aprobaciones directas. Un ratio comprendido entre el 37% y el 43% se sitúa dentro de los estándares habituales de endeudamiento responsable fijados por los reguladores. En programas hipotecarios públicos o avalados (como préstamos FHA), los sistemas de evaluación pueden validar ratios de hasta el 46,9% en vivienda y 56,9% en deuda global si el solicitante acredita un historial crediticio riguroso y reservas de capital.

¿Cuál es la diferencia entre el DTI de vivienda y el DTI total?▼

El DTI de vivienda (Front-End) evalúa de forma exclusiva la cuota prevista vinculada al inmueble (amortización de capital, intereses financieros, tributos sobre bienes inmuebles, seguros obligatorios de la propiedad y gastos comunitarios) dividida entre los ingresos brutos mensuales. Por su parte, el DTI total (Back-End) suma a ese coste de la vivienda la totalidad de los compromisos crediticios personales (pagos mínimos de tarjetas, créditos de automoción, préstamos de estudios, pensiones compensatorias o alimenticias). Los departamentos de riesgo analizan con especial rigor el DTI total para sancionar la operación.

¿Computan las facturas de suministros, telefonía y compras cotidianas en el DTI?▼

Aviso legal: Esta herramienta se proporciona exclusivamente con fines formativos e informativos y no constituye asesoramiento financiero formal ni un compromiso vinculante de concesión de crédito. Consulta a un asesor financiero cualificado antes de adoptar decisiones económicas. No. Los gastos ordinarios de mantenimiento y subsistencia, tales como electricidad, agua corriente, gas natural, conexiones de internet, líneas de telefonía móvil, pólizas de seguros del vehículo no vinculadas a financiación o la cesta de la compra, no constituyen obligaciones de crédito exigibles ni figuran en los ficheros de las centrales de riesgo crediticio. Los analistas hipotecarios únicamente computan compromisos contraídos formalmente mediante contratos de financiación (préstamos, pólizas de crédito) y pagos de obligado cumplimiento decretados por la autoridad judicial (pensiones de alimentos o compensatorias).

Herramientas y utilidades relacionadas

Todas las herramientas →