Calculateur Taux d'Endettement & DTI

Calculateur Taux d'Endettement & DTI

Calculez votre taux d'endettement (DTI) instantanément. Comparez taux d'effort logement et ratio global selon les normes bancaires et simulez votre capacité d'emprunt maximale.

Scénarios types

Revenus & Charge logement

Revenus bruts mensuels du foyer et mensualité de crédit immobilier visée (PITI)

$7,500 / /mois
$

Total des salaires, primes et revenus professionnels bruts imposables avant prélèvements.

$2,400 / /mois
$

Mensualité globale envisagée : capital, intérêts, taxes foncières et assurance emprunteur.

Dettes & Charges récurrentes

Mensualités de crédits personnels, auto, revolving et autres engagements récurrents

$1,050 / /mois
$
$
$

Mensualité minimale obligatoire contractuelle de vos prêts étudiants.

$

Simulation de capacité d'achat maximale

Hypothèses de financement pour déterminer la valeur maximale d'acquisition

Plafond d'endettement cible43%
28% (Excellence (Prime))36% (Standard acceptable)43% (Plafond QM atteint)50% (Validation AUS requise)
Front-End DTI
32.0%
Norme de référence ≤ 28%
Back-End DTI
46.0%
Norme de référence ≤ 36%
Capacité d'achat maximale
$344,880
@43% Plafond d'endettement cible
Verdict d'octroi de prêt
AUS Conditional Approval
Plafond légal
Taux d'endettement total (Back-End)46.0%
Taux d'effort logement (Front-End)32.0%
AUS Conditional Approval
Taux logement (PITI seul)
Taux global (toutes dettes)

Échelle d'évaluation du risque d'endettement

≤ 28% Tranche Prime (≤ 36 %)Profil d'excellence (Prime)

Excellente santé financière : accès prioritaire aux meilleures conditions de taux d'intérêt.

29% - 36% Tranche standard (36 % à 43 %)Niveau Standard

Niveau d'endettement courant accepté par la majorité des établissements prêteurs.

37% - 43% Plafond réglementaire QM (43 %)Plafond QM (43 %)

Plafond conventionnel d'emprunt qualifié : marge de sécurité budgétaire restreinte.

44% - 50% Tolérance haute AUS (> 43 %)Octroi conditionnel

Nécessite des critères compensatoires forts (épargne résiduelle substantielle, excellent score).

Impact du désendettement anticipéAucune dette soldée simulée
Moteur de calcul prêt
Poids des crédits à la consommation14.0%
Reste à vivre mensuel$4,050 / /mois
Taux d'effort logement32.0%

Calcul 100 % Côté Client

Traitement financier instantané exécuté exclusivement dans la mémoire de votre navigateur.

Zéro Transfert Serveur

Vos données financières restent strictement confidentielles et ne transitent par aucun serveur externe.

Export Professionnel

Formats de synthèse clairs et optimisés, prêts pour vos dossiers de financement.
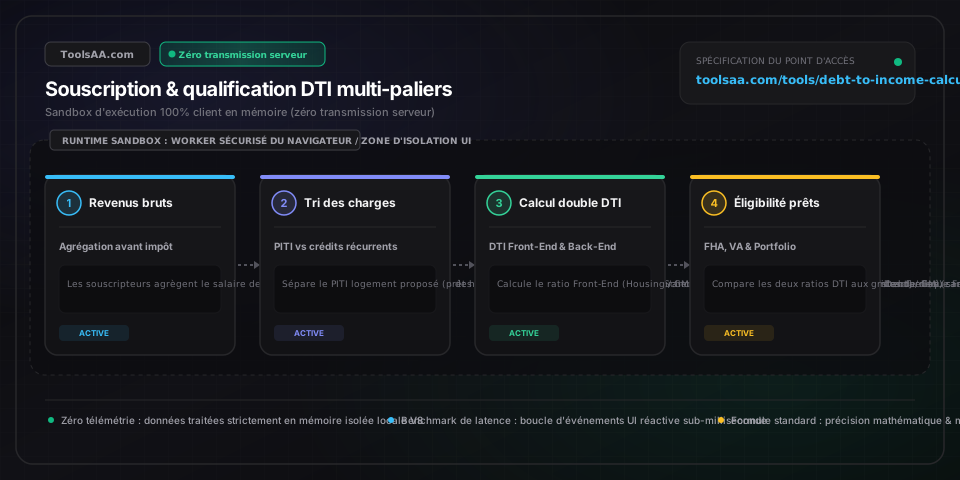
Référence technique et guide d'architecture

Calculateur Taux d'Endettement & DTI — Guide de référence

Calculez instantanément votre taux d'endettement (ratio DTI). Comparez l'effort immobilier brut et le taux global aux normes bancaires et critères HCSF avec simulateur d'emprunt maximal.

Calculateur Taux d'Endettement & DTI — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Revenu Mensuel Brut (GMI)Revenus bruts mensuels avant impôt (€)

Total des revenus mensuels bruts vérifiables : salaire de base, primes récurrentes, moyenne des heures supplémentaires sur 2 ans, commissions et bénéfice net d'activité indépendante avant prélèvement fiscal.

Par défaut : 8 500,00 €
Mensualité Immobilière Projetée (PITI)Charge mensuelle totale de logement (€)

Charge mensuelle globale du crédit immobilier comprenant le capital amorti, les intérêts d'emprunt, la taxe foncière mensualisée, l'assurance emprunteur (assurance décès-invalidité) et les charges de copropriété obligatoires.

Par défaut : 2 350,00 €
Mensualités de Crédit Renouvelable & CartesÉchéances mensuelles minimales (€)

Total des mensualités minimales contractuelles exigibles sur l'ensemble des crédits renouvelables (revolving), cartes de crédit à débit différé et lignes de trésorerie ouvertes, quel que soit l'encours restant dû.

Par défaut : 150,00 €
Prêts Auto & Crédits AmortissablesMensualités fixes de prêts amortissables (€)

Mensualités contractuelles des crédits auto, contrats de LOA/LLD (leasing), financements moto et prêts personnels amortissables dont le terme résiduel excède 10 échéances mensuelles.

Par défaut : 450,00 €
Échéance de Prêt ÉtudiantCharge mensuelle vérifiée ou pondérée (€)

Mensualité effective constatée ou calculée réglementairement (par exemple 0,5 % à 1 % du capital restant dû en l'absence d'échéance contractuelle fixée ou en période de franchise/différé d'amortissement).

Par défaut : 250,00 €
Pensions Alimentaires & Autres Engagements LégauxEngagements judiciaires et passifs éventuels (€)

Pensions alimentaires fixées par jugement, prestations compensatoires, plans d'apurement fiscal ou dettes cautionnées pour des tiers en l'absence de justificatif bancaire prouvant 12 mois de règlement exclusif par le débiteur principal.

Par défaut : 0,00 €

Conseils de pro et bonnes pratiques

La règle d'exclusion des crédits à moins de 10 échéances

Selon les normes d'audit bancaire et les guides de souscription de référence (tels que Fannie Mae B3-6-05), les prêts amortissables (crédit auto ou prêt personnel) comptant 10 mensualités résiduelles ou moins peuvent être totalement neutralisés dans le calcul du DTI, à condition que ces échéances n'obèrent pas la liquidité post-opération de l'emprunteur. En revanche, les crédits renouvelables et les leasings/LOA ne peuvent jamais être exclus, quelle que soit leur durée restante.

Traitement prudentiel des prêts étudiants à mensualité différée ou nulle

Les règles d'octroi de crédit divergent fortement face aux prêts étudiants en période de différé ou sous plan de remboursement modulé à 0 € : certains organismes acceptent l'attestation de mensualité nulle, tandis que d'autres (comme la FHA ou les analyses de risque strictes) imposent d'imputer forfaitairement 0,5 % du capital restant dû comme charge mensuelle théorique, ce qui peut faire basculer un dossier d'emprunt dans l'inéligibilité.

Neutralisation des dettes co-signées et engagements de caution

Si vous vous êtes porté co-emprunteur ou caution solidaire pour un proche ou un associé (prêt auto, crédit immobilier), les analystes de crédit déduiront cette charge de votre taux d'endettement si vous fournissez 12 mois consécutifs de relevés bancaires prouvant que le débiteur principal a honoré l'intégralité des 12 échéances dans les délais depuis son propre compte bancaire.

Immunité des avances sur épargne salariale ou retraite dans le DTI

Les remboursements d'avances consenties sur un plan d'épargne retraite (ou dispositif équivalent adossé à vos avoirs acquis) ne sont pas intégrés au taux d'endettement. Ces avances étant gagées sur votre propre capital et leur défaillance n'entraînant qu'une requalification fiscale sans contentieux bancaire, les directives d'octroi interdisent formellement aux prêteurs de les comptabiliser comme des passifs dans le ratio DTI.

Pièges courants et dépannage

⚠️Dépassement du plafond de taux d'endettement global (Back-End DTI supérieur à 35 % ou 43 %)

Mobilisez des facteurs compensatoires solides pour faire valider le dossier en comité des risques ou via les moteurs automatisés (AUS) : disposez d'au moins 6 mois d'épargne résiduelle sécurisée (couvrant les mensualités tous frais compris), présentez un score de solvabilité élevé, mobilisez un apport personnel supérieur ou égal à 20 %, ou sollicitez la marge dérogatoire des banques (jusqu'à 20 % de dossiers dérogatoires autorisés aux critères stricts HCSF).

⚠️Baisse des revenus non salariés ou d'indépendant réduisant l'assiette du dénominateur

Les analystes financiers calculent généralement la moyenne des bénéfices nets des deux ou trois derniers exercices comptables. Si le résultat de la dernière année enregistre une baisse de plus de 5 % par rapport à l'exercice précédent, la banque ne procède pas à une moyenne : elle retiendra exclusivement le résultat le plus bas de la dernière année, augmentant mathématiquement votre taux d'endettement. Coordonnez vos déductions et amortissements avec votre expert-comptable avant le dépôt de la liasse fiscale.

Foire aux questions (FAQ)

Comment se calcule le taux d'endettement (ratio DTI) ?▼

Pour calculer le taux d'endettement (ratio DTI), divisez le montant total de vos charges mensuelles d'emprunt par vos revenus mensuels bruts, puis multipliez par 100. Par exemple, avec un revenu mensuel brut de 8 000 €, une mensualité immobilière projetée de 2 000 € et des crédits à la consommation récurrents de 800 € (prêt auto, crédit renouvelable, prêt étudiant), votre ratio d'endettement immobilier (Front-End) s'établit à 25,0 % (2 000 € / 8 000 €) et votre taux d'endettement global (Back-End) atteint 35,0 % (2 800 € / 8 000 €).

Quel est le taux d'endettement idéal pour obtenir un prêt immobilier ?▼

Un taux d'endettement global inférieur ou égal à 33 % ou 35 % (norme de référence HCSF en Europe et standard prime international) constitue le seuil d'excellence pour décrocher les meilleurs taux d'intérêt et une validation rapide en banque. Entre 35 % et 43 %, l'octroi reste envisageable sous réserve d'un reste à vivre très confortable et de garanties d'épargne. Au-delà de 45 %, l'accord relève de programmes spécialisés ou de dérogations exceptionnelles adossées à un excellent profil d'apport et de liquidités.

Quelle est la différence entre le DTI Front-End et le DTI Back-End ?▼

Le DTI Front-End (ratio d'effort immobilier strict) ne mesure que la charge liée au logement (capital, intérêts, taxes foncières, assurance emprunteur et charges de copropriété) rapportée aux revenus bruts. Le DTI Back-End (taux d'endettement global consolidé) englobe la charge immobilière majorée de TOUTES les dettes contractuelles récurrentes (crédits auto, échéances cartes/revolving, prêts étudiants, pensions alimentaires). C'est le ratio Back-End qui détermine souverainement la décision finale d'octroi du prêteur.

Les factures d'énergie, forfaits mobiles et dépenses courantes sont-ils inclus dans le DTI ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins éducatives et informatives et ne constitue en aucun cas un conseil financier formel ou un engagement contractuel de prêt. Veuillez consulter un conseiller financier qualifié avant toute décision. Non. Les dépenses courantes de la vie quotidienne telles que les factures d'électricité, de gaz, d'eau, les abonnements internet, les forfaits mobiles, l'assurance automobile, les frais médicaux et les dépenses alimentaires ne constituent pas des dettes financières contractuelles et ne figurent pas sur les registres de crédit. Les analystes de risque n'intègrent au DTI que les engagements issus de contrats de crédit (prêts, lignes de crédit) et les obligations fixées par décision de justice (pensions alimentaires, rentes).

Outils et utilitaires connexes

Tous les outils →
Convertisseur Cuisine (Cups en Grammes)converter

Convertissez les mesures culinaires : cups, grammes, cuillères, onces et millilitres. Ajustez les portions de vos recettes avec tables de densité et équivalences de four.

Ouvrir l'outil→
Calculateur Compte à Terme (CAT)finance

Calculez les intérêts, le rendement actuariel (APY) et le capital à l'échéance de vos comptes à terme. Simulez la capitalisation, les pénalités de rachat anticipé et le frottement fiscal.

Ouvrir l'outil→
Convertisseur Binaire Décimal & Calculconverter

Convertissez du binaire en décimal avec notre calculateur de haute précision. Prise en charge du complément à deux signé, des bits fractionnaires et du calcul pas à pas.

Ouvrir l'outil→
Convertisseur HEX en RGBA (Opacité)converter

Convertissez instantanément des codes couleur HEX en RGBA avec opacité et transparence alpha. Prise en charge des formats hex à 3, 6 et 8 caractères, conversion par lots et code CSS prêt à l'emploi.

Ouvrir l'outil→
Calculateur de Commission Commercialefinance

Calculateur de commissions pour simuler la rémunération variable, barèmes progressifs par paliers, partage d'honoraires et frais d'agence. Projetez vos revenus OTE ou déterminez l'objectif de vente inversé pour atteindre votre quota.

Ouvrir l'outil→
Roue de Décision & Tirage au SortUtilitaire

Tirez au sort des choix, noms ou gagnants avec pondérations personnalisées, mode élimination, tirages cryptographiques CSPRNG équitables et générateur d'équipes.

Ouvrir l'outil→