Calculadora DTI & Capacidade de Crédito

Calculadora DTI & Capacidade de Crédito

Calcule o índice DTI e comprometimento de renda instantaneamente. Compare o DTI habitacional e total com os limites de Fannie Mae, FHA e VA com simulador de empréstimo máximo.

Cenários Rápidos:

Renda & Encargo Habitacional PITI

Renda bruta comprovada e prestação habitacional mensal total pretendida

$7,500 / mês
$

Salário base comprovado, média de bônus dos últimos 2 anos, dividendos e lucro líquido PJ.

$2,400 / mês
$

Amortização, juros, IPTU/impostos prediais, seguro residencial, seguro de crédito (MIP/PMI) e condomínio.

Obrigações e Dívidas Recorrentes

Simule a quitação de passivos para acompanhar a redução imediata do DTI total

$1,050 / mês
$
$
$

Utilize a parcela formal contratual ou a regra padrão regulatória de 0,5% (FHA) / 1% (Fannie) do saldo devedor.

$

Parâmetros do Solucionador Reverso

Premissas de juros, prazo e impostos para cálculo do poder de compra máximo

Teto de DTI Total Alvo:43%
28% (Prime)36% (Padrão)43% (Teto QM)50% (AUS)
Front-End DTI
32.0%
Referência: ≤ 28%
Back-End DTI
46.0%
Referência: ≤ 36%
Valor Máx. do Imóvel
$344,880
@43% Teto Alvo
Classificação de Risco
AUS Conditional Approval
Faixa Regulamentar QM
DTI Total (Back-End)46.0%
Inicial:32.0%
AUS Conditional Approval
Interno: DTI Inicial (Habitacional)
Externo: DTI Total (Endividamento Geral)

Faixas Regulatórias de Risco & Parâmetros de Crédito

≤ 28% Faixa Prime ConformeBaixo Risco

Elegível para taxas prime de mercado com exigência mínima de reservas financeiras.

29% - 36% Padrão ConvencionalMeta Padrão

Teto padrão de referência do mercado. Facilmente aprovado em programas institucionais convencionais e governamentais.

37% - 43% Limite de Hipoteca Qualificada (QM)Teto QM

Teto legal da regra de Capacidade de Pagamento (Dodd-Frank). Padrão para FHA; empréstimos convencionais exigem aprovação AUS.

44% - 50% Análise Automatizada AUSFatores Compensatórios

Exige aprovação em sistema automatizado (DU/LPA), 6+ meses de reservas financeiras e excelente score de crédito.

Impacto da Otimização de Dívidas:Selecione as dívidas no painel esquerdo para simular a quitação e redução do DTI.
Motor Decimal Ativo (Precisão Financeira Sem Desvio)
Peso de Outras Dívidas (Não Habitacionais)14.0%
Renda Residual Livre (Margem de Segurança)$4,050 / mês
Comprometimento com Habitação32.0%

Processamento 100% no Navegador

Cálculos executados integralmente na memória do navegador com alta precisão aritmética Decimal.js.

Privacidade Total Sem Envio a Servidores

Todos os dados financeiros permanecem estritamente locais, com zero comunicação com servidores externos.

Exportação em Padrão Profissional

Relatórios e dados estruturados prontos para análise de crédito e planejamento financeiro imediato.
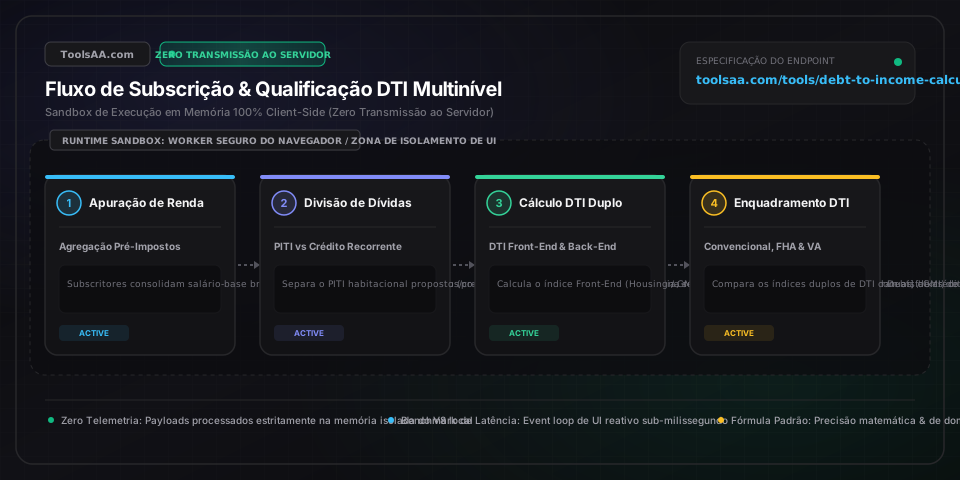
Referência técnica e guia de arquitetura

Índice DTI & Comprometimento de Renda — Guia de referência

Calcule a relação dívida/renda (DTI) e o comprometimento mensal. Compare o DTI habitacional e total com limites prudenciais e capacidade de financiamento.

Índice DTI & Comprometimento de Renda — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Renda Mensal Bruta (GMI)Rendimentos Mensais Brutos sem Descontos (R$)

Total de rendimentos mensais brutos comprováveis antes de deduções de IRPF e INSS, incluindo salário base CLT, pró-labore, média bienal documentada de horas extras, comissões e faturamento líquido apurado de PJ/MEI.

Padrão: R$ 8.500,00
Despesa Habitacional Prevista (PITI)Custo Mensal Total com Moradia (R$)

Obrigação mensal total estimada do financiamento imobiliário, abrangendo amortização do principal, juros, IPTU parcelado, seguros obrigatórios de habitação (MIP/DFI) e taxas condominiais regulares.

Padrão: R$ 2.350,00
Pagamentos Rotativos de Cartão de CréditoObrigações Mensais Mínimas (R$)

Soma dos pagamentos mínimos estatutários e parcelamentos informados em faturas e no Registrato/SCR para todos os cartões de crédito e limites rotativos ativos, independentemente do saldo devedor consolidado.

Padrão: R$ 150,00
Financiamentos de Veículos e Empréstimos PessoaisParcelas Mensais Fixas (R$)

Prestações contratuais mensais de financiamento de automóveis, leasing, empréstimos consignados e crédito pessoal que possuam mais de 10 parcelas vincendas restantes segundo as diretrizes de risco bancário.

Padrão: R$ 450,00
Parcela de Financiamento EstudantilPassivo Mensal Amortizável ou Presumido (R$)

Prestação mensal regular amortizável comprovada ou passivo regulatório presumido (0,5% a 1% do saldo devedor total caso o contrato esteja em carência ou com declaração de pagamento zerado temporário).

Padrão: R$ 250,00
Pensão Alimentícia e Passivos ContingentesObrigações Judiciais e Contingentes (R$)

Pensões alimentícias fixadas judicialmente, acordos de parcelamento tributário com a Receita Federal ou PGFN e dívidas assumidas como fiador/avalista sem 12 meses de comprovantes de pagamento pelo devedor principal.

Padrão: R$ 0,00

Dicas profissionais e melhores práticas

Regra de Exclusão de Parcelas Curtas (Até 10 Meses)

Sob as diretrizes de subscrição de crédito hipotecário (como a norma Fannie Mae B3-6-05 e mesas de crédito bancárias), dívidas parceladas (como financiamento de veículos ou empréstimos pessoais) com 10 ou menos parcelas remanescentes podem ser totalmente excluídas do cálculo do DTI, desde que essas parcelas residuais não afetem criticamente a liquidez do mutuário após a assinatura. Dívidas rotativas de cartão e leasing operacional nunca podem ser excluídas, independentemente do prazo restante.

Divergência na Análise de Carência em Financiamento Estudantil

Modelos convencionais de análise aceitam parcelas comprovadas de R$ 0 para tomadores em programas atrelados à renda com documentação formal do credor. No entanto, diretrizes públicas rígidas de garantia (como FHA e certos bancos de varejo) determinam que analistas calculem compulsoriamente 0,5% do saldo devedor estudantil total como passivo financeiro mensal, o que pode desclassificar mutuários limítrofes sem aviso prévio.

Desoneração de Aval ou Coobrigação de Terceiros

Se você constar como avalista, coobrigado ou fiador em empréstimo pessoal, automotivo ou imobiliário de um familiar ou sócio, os analistas de risco podem expurgar essa obrigação do seu DTI se você fornecer extratos bancários de 12 meses consecutivos comprovando que o devedor principal quitou pontualmente todas as 12 parcelas a partir de sua própria conta bancária.

Empréstimos contra FGTS ou Previdência não Entram no DTI

Operações de crédito lastreadas por recursos do próprio patrimônio líquido (como antecipação de saque-aniversário do FGTS, penhor de ativos ou empréstimos contra planos de previdência fechada/401k) não contam no cálculo do DTI. Como o eventual inadimplemento acarreta retenção do colateral ou penalidades fiscais em vez de calote registrado nos birôs de crédito (Serasa/SCR), as diretrizes de crédito proíbem sua inclusão como passivo recorrente.

Armadilhas comuns e solução de problemas

⚠️DTI total (back-end) ultrapassa 30% a 43%, travando a aprovação do financiamento imobiliário

Submeta o processo com fatores mitigadores de risco (compensating factors) para avaliação do comitê de crédito ou sistemas automatizados. As instituições financeiras flexibilizam o teto do DTI para 45% ou até 50% quando há garantias complementares, como reservas financeiras líquidas comprovadas equivalentes a 6+ meses de prestação, pontuação de score de crédito elevada ou valor de entrada igual ou superior a 20% a 30% do imóvel.

⚠️Queda no faturamento de autônomo, MEI ou pró-labore distorcendo o divisor da renda mensal

Analistas de crédito calculam a média de dois exercícios fiscais completos (Declarações de IRPF/DRE). Caso o rendimento líquido do segundo ano tenha recuado mais de 5% em relação ao primeiro, as instituições financeiras descartam a média e utilizam estritamente o valor menor e mais recente, elevando significativamente o seu DTI apurado. Alinhe seu planejamento tributário com seu contador antes de consolidar os demonstrativos contábeis.

Perguntas frequentes (FAQ)

Como calcular o índice dívida/renda (DTI)?▼

Para calcular o seu índice DTI (relação dívida sobre renda), divida a soma de todas as suas despesas mensais com dívidas pela sua renda mensal bruta pré-impostos e multiplique o resultado por 100. Por exemplo, se a sua renda bruta mensal é de R$ 8.000, sua prestação habitacional estimada (PITI) é de R$ 2.000 e suas outras obrigações financeiras (veículo, cartões, empréstimos) totalizam R$ 800, seu DTI habitacional (Front-End) é de 25,0% (R$ 2.000 / R$ 8.000) e seu DTI total (Back-End) é de 35,0% (R$ 2.800 / R$ 8.000).

Qual é o índice DTI ideal para comprar um imóvel?▼

Um DTI total de 30% a 36% é amplamente considerado o padrão de excelência bancária pelas diretrizes prudenciais do Banco Central e dos principais credores imobiliários, assegurando as menores taxas de juros nominais e aprovação célere. Índices entre 37% e 43% são aceitáveis para operações de crédito padrão com bom histórico financeiro. Acima de 44%, a aprovação depende de garantias robustas de liquidez, programas habitacionais específicos de subsídio ou entrada financeira substancial.

Qual é a diferença entre DTI Front-End e Back-End?▼

O DTI Front-End (índice de moradia) mensura unicamente o impacto da despesa habitacional proposta (prestação de amortização e juros, impostos prediais, seguros habitacionais e taxa de condomínio) em proporção à renda mensal bruta. Já o DTI Back-End (índice de endividamento total) inclui os custos habitacionais SOMADOS a todos os passivos financeiros recorrentes do consumidor (mínimos de cartão, parcelas de carro, empréstimos e pensão alimentícia) divididos pela renda bruta. Os comitês de crédito priorizam o DTI Back-End na deliberação final.

Contas de consumo, plano de celular e alimentação entram no cálculo do DTI?▼

Aviso Legal: Esta ferramenta destina-se estritamente a finalidades educacionais e informativas, não constituindo consultoria financeira formal nem proposta contratual vinculante de crédito. Consulte um especialista financeiro credenciado antes de assumir compromissos. Não. Gastos cotidianos de subsistência como contas de energia, água, gás, internet banda larga, planos de telefonia celular, seguro veicular e despesas com alimentação não são dívidas de crédito contratuais e não constam no histórico dos birôs de crédito (como Serasa e o sistema SCR do Banco Central). Os analistas de crédito computam exclusivamente obrigações contratuais amortizáveis vinculadas a linhas de crédito e passivos determinados judicialmente (como pensão alimentícia).

Ferramentas e utilitários relacionados

Todas as ferramentas →